



Il free cash flow, o flusso di cassa libero, è la cassa che un’azienda genera con la sua attività dopo aver pagato gli investimenti necessari per mantenerla e farla crescere. È più difficile da gonfiare dell’utile, perché conta soldi entrati e usciti davvero, non stime contabili. Ma anche lui può ingannare: sui nostri dati, in 95 società americane i compensi pagati in azioni superano l’intero free cash flow dell’ultimo esercizio.
Cos’è il free cash flow, in poche parole
Si calcola in due passaggi:
- flusso di cassa operativo: la cassa prodotta dall’attività, cioè gli incassi dai clienti meno i pagamenti a fornitori, dipendenti e fisco;
- meno gli investimenti in impianti, macchinari, edifici e tecnologia, quello che nei bilanci si chiama capex.
Quello che resta è la cassa «libera»: l’azienda può usarla per pagare dividendi, riacquistare azioni, ridurre il debito o accumularla, senza chiedere soldi a nessuno. Un esempio: nell’esercizio chiuso a giugno 2026 Microsoft ha prodotto 182,9 miliardi di dollari di flusso operativo e ne ha investiti 116,0, con un free cash flow di 67,0 miliardi contro un utile netto di 133,8.
Perché è più difficile da truccare degli utili
L’utile netto segue la contabilità per competenza: un ricavo si registra quando è maturato, anche se il cliente non ha ancora pagato, e un costo si distribuisce negli anni con ammortamenti, accantonamenti e svalutazioni. Sono regole sensate, ma lasciano spazio a stime e scelte. Il flusso di cassa, invece, registra i soldi quando passano di mano.
La differenza fra utile e cassa si chiama in gergo accrual, e conta. Richard Sloan, allora all’Università della Pennsylvania (Wharton), in «Do Stock Prices Fully Reflect Information in Accruals and Cash Flows about Future Earnings?» (The Accounting Review, 1996) ha mostrato che la parte dell’utile sostenuta dalla cassa tende a ripetersi negli anni più di quella fatta di poste contabili, e che il mercato non lo prezzava del tutto: le società con utili molto più alti della cassa avevano poi rendimenti più bassi.
Il termine ha anche un’altra storia. Michael Jensen, della Harvard Business School, in «Agency Costs of Free Cash Flow, Corporate Finance, and Takeovers» (American Economic Review, 1986) chiamava free cash flow la cassa in eccesso rispetto agli investimenti che rendono, e sosteneva che proprio lì nasce il rischio che i dirigenti la spendano male invece di restituirla agli azionisti.
I nostri dati: 1.885 società americane
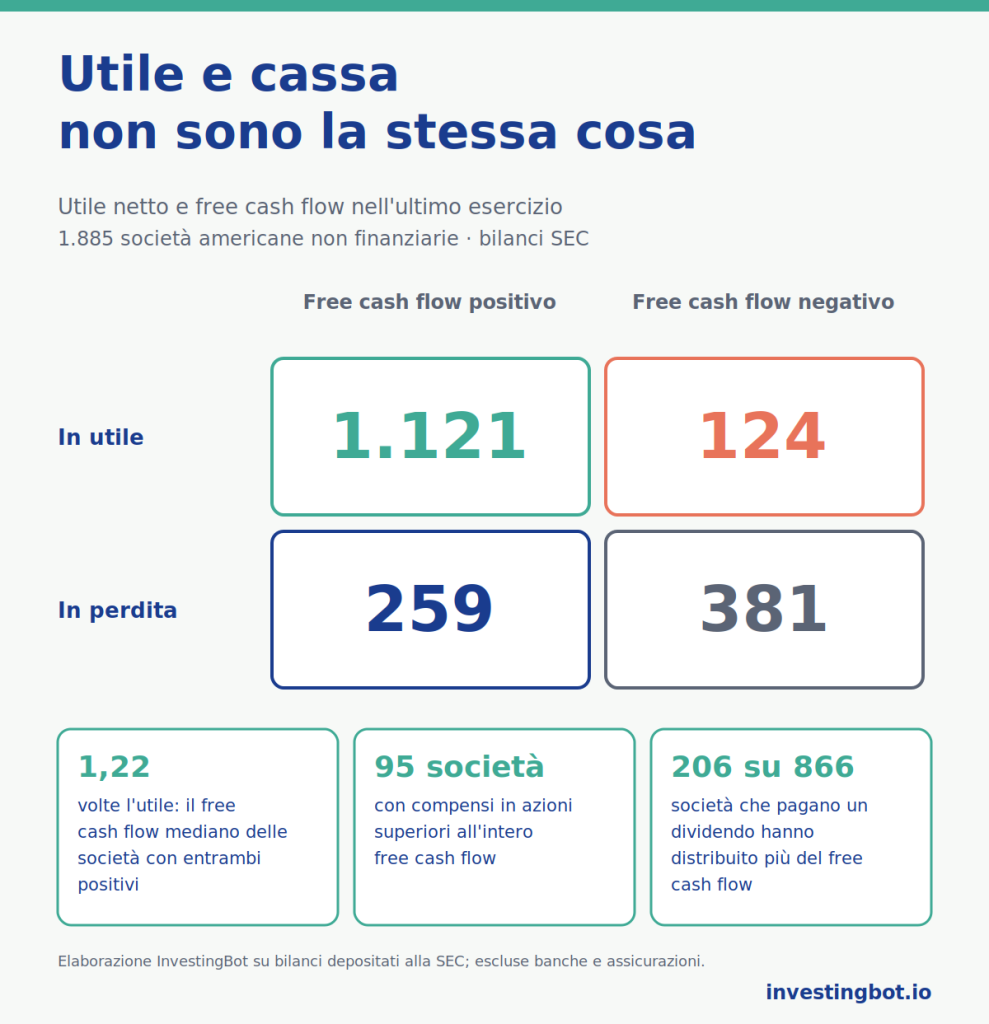
Abbiamo messo a confronto utile netto e free cash flow dell’ultimo esercizio chiuso, dai bilanci depositati alla SEC, per 1.885 società americane della piattaforma. Abbiamo escluso banche e assicurazioni, per cui il free cash flow non misura la cassa generata.
| Free cash flow positivo | Free cash flow negativo | |
|---|---|---|
| In utile | 1.121 | 124 |
| In perdita | 259 | 381 |
Nella maggior parte dei casi utile e cassa vanno nella stessa direzione. Ma 124 società in utile su 1.245 (circa una su dieci) hanno bruciato cassa, e 259 in perdita su 640 ne hanno generata. Fra le società con utile e free cash flow entrambi positivi, il free cash flow è stato in mediana 1,22 volte l’utile; sommando gli ultimi cinque esercizi il rapporto scende a 1,08. Solo l’8,7% ha trasformato in cassa meno della metà dell’utile.
Quando un utile non diventa cassa
Un free cash flow negativo con l’utile positivo non è per forza un cattivo segnale. Spesso vuol dire che l’azienda sta investendo molto più di quanto ammortizza. Nell’esercizio chiuso a maggio 2026 Oracle ha riportato 17,1 miliardi di dollari di utile e 32,0 di flusso operativo, ma ha investito 55,7 miliardi: free cash flow di -23,7 miliardi. Fra le società in utile con cassa negativa ci sono anche molte utility, come Duke Energy e Southern Company, che costruiscono reti e centrali per anni prima di incassarne i frutti.
La domanda giusta non è «è negativo?», ma «perché, e fino a quando?». Investimenti che crescono con un flusso operativo che cresce raccontano una storia diversa da un flusso operativo che si assottiglia mentre l’utile resta alto.
Quando il free cash flow inganna
Più difficile da truccare non vuol dire impossibile. Tre casi da tenere a mente:
- I compensi in azioni. Le azioni date a dipendenti e dirigenti sono un costo vero, ma non escono dalla cassa, quindi il free cash flow non li sottrae. Sui nostri dati valgono in mediana il 13,4% del free cash flow, il 28,2% nel settore tecnologico. In 221 società superano la metà del free cash flow e in 95 lo superano del tutto: nel 2025 Amazon ha riportato 19,5 miliardi di dollari di compensi in azioni e 7,7 di free cash flow.
- Gli investimenti a scatti. Il free cash flow di un solo anno può crollare o gonfiarsi solo perché gli investimenti si concentrano in quel periodo. Amazon è passata da 32,9 miliardi di free cash flow nel 2024 a 7,7 nel 2025, con investimenti saliti da 83,0 a 131,8 miliardi. Per questo conviene guardare più anni insieme.
- Il capitale circolante. Pagare i fornitori più tardi, o cedere i crediti verso i clienti prima della scadenza, fa salire il flusso operativo di un anno senza che l’attività sia migliorata. Non si ripete all’infinito: prima o poi i fornitori vanno pagati.
Dividendi e free cash flow
Un dividendo sostenibile si paga con la cassa, non con l’utile. Fra le 866 società che hanno pagato un dividendo nell’ultimo esercizio, 206 (quasi una su quattro) hanno distribuito più del loro free cash flow: la differenza è uscita dalla cassa accumulata o da nuovo debito. Per un anno può succedere; se si ripete, il dividendo è a rischio. È uno dei segnali che descriviamo anche nell’articolo sulla fragilità aziendale.
Come leggere il free cash flow: le domande giuste
- Quanto dell’utile diventa cassa? Il rapporto fra free cash flow e utile netto, guardato su più anni, dice quanto è solido l’utile.
- Quanto pesano i compensi in azioni? Se sono una parte grande del free cash flow, la cassa «libera» è in realtà pagata dagli azionisti con la diluizione.
- Gli investimenti sono straordinari o strutturali? Un anno di grandi investimenti non è un problema; un’azienda che deve investire sempre più del flusso operativo sì.
- Dividendi e riacquisti stanno dentro il free cash flow? Se lo superano, qualcuno sta pagando la differenza.
- Il settore lo rende significativo? Per banche e assicurazioni il free cash flow non ha lo stesso significato, e servono altri indicatori. Ne parliamo in leggere un bilancio in 6 numeri.
Dove trovi questi numeri su InvestingBot
Nella scheda di ogni titolo trovi il flusso di cassa libero su utile netto, con la soglia di attenzione sotto il 50%, i compensi in azioni sui ricavi, gli anni per rimborsare il debito con il free cash flow e il rapporto fra dividendi e free cash flow. Nella sezione sui multipli nel tempo ci sono il margine di free cash flow e il multiplo EV/FCF anno per anno, così si vede se un anno debole è un’eccezione o una tendenza.
In sintesi
- Il free cash flow è il flusso di cassa operativo meno gli investimenti: la cassa che resta davvero all’azienda.
- È più difficile da gonfiare dell’utile perché conta i soldi quando passano di mano, non le stime contabili.
- Su 1.885 società americane non finanziarie, una su dieci fra quelle in utile ha bruciato cassa nell’ultimo esercizio.
- In mediana il free cash flow è stato 1,22 volte l’utile, 1,08 sommando cinque anni.
- I compensi in azioni lo gonfiano: in 95 società superano l’intero free cash flow.
- Quasi un’azienda su quattro fra quelle che pagano un dividendo ha distribuito più del suo free cash flow.
Cos’è il free cash flow?
È la cassa che un’azienda genera con la sua attività dopo aver pagato gli investimenti in impianti, macchinari e tecnologia. Si calcola come flusso di cassa operativo meno investimenti, e indica quanto resta per dividendi, riacquisti di azioni o riduzione del debito.
Che differenza c’è fra free cash flow e utile netto?
L’utile segue la contabilità per competenza e include stime come ammortamenti e accantonamenti; il free cash flow conta i soldi entrati e usciti davvero. Sui nostri dati, fra le società in utile una su dieci ha avuto un free cash flow negativo nell’ultimo esercizio.
Un free cash flow negativo è un cattivo segnale?
Non sempre. Spesso indica una fase di grandi investimenti, come nel caso di Oracle nell’esercizio chiuso a maggio 2026 o di molte utility. Diventa un problema quando il flusso operativo si riduce e l’azienda deve finanziarsi a debito anno dopo anno.
Il free cash flow si può manipolare?
Meno dell’utile, ma sì. I compensi in azioni non vengono sottratti, i pagamenti ai fornitori possono essere rinviati e gli investimenti possono concentrarsi in pochi anni. Per questo conviene guardare più esercizi insieme e il peso dei compensi in azioni.
Cosa sono i compensi in azioni e perché contano?
Sono azioni date a dipendenti e dirigenti come parte della retribuzione. Sono un costo vero, che diluisce gli azionisti, ma non escono dalla cassa. Sui nostri dati valgono in mediana il 13,4% del free cash flow e il 28,2% nelle società tecnologiche.
Come si capisce se un dividendo è coperto dal free cash flow?
Si confrontano i dividendi pagati con il free cash flow dello stesso anno, meglio se su più anni. Fra le 866 società americane che pagano un dividendo, 206 hanno distribuito più del loro free cash flow nell’ultimo esercizio.