



Los fondos buitre compran con un fuerte descuento las deudas de empresas (o de Estados) en dificultades. Algunos buscan cobrar el importe completo; otros quieren convertir esa deuda en acciones y quedarse con la empresa: es la estrategia llamada loan-to-own, «prestar para poseer». Casi siempre es legal, y la factura suele ir a los antiguos accionistas, en gran parte pequeños inversores que no saben cómo funciona una reestructuración.
Qué son los fondos buitre, en pocas palabras
Cuando una empresa corre el riesgo de no pagar sus deudas, sus bonos y préstamos se negocian muy por debajo de su valor nominal: 40, 30, a veces 10 centavos por dólar. Quien compra a esos precios apuesta por lo que recuperará al final. El nombre de «buitre» viene de la idea de alimentarse de quien está en apuros; los profesionales prefieren hablar de «inversión en situaciones de crisis» (distressed investing).
Hay dos estrategias, y a menudo se mezclan:
- recuperar el crédito: comprar a 30 y obtener 60 o 100, incluso demandando al deudor;
- tomar el control: comprar suficiente deuda para decidir cómo se reestructurará la empresa, y salir como su principal accionista.
Cómo funciona el «loan-to-own»
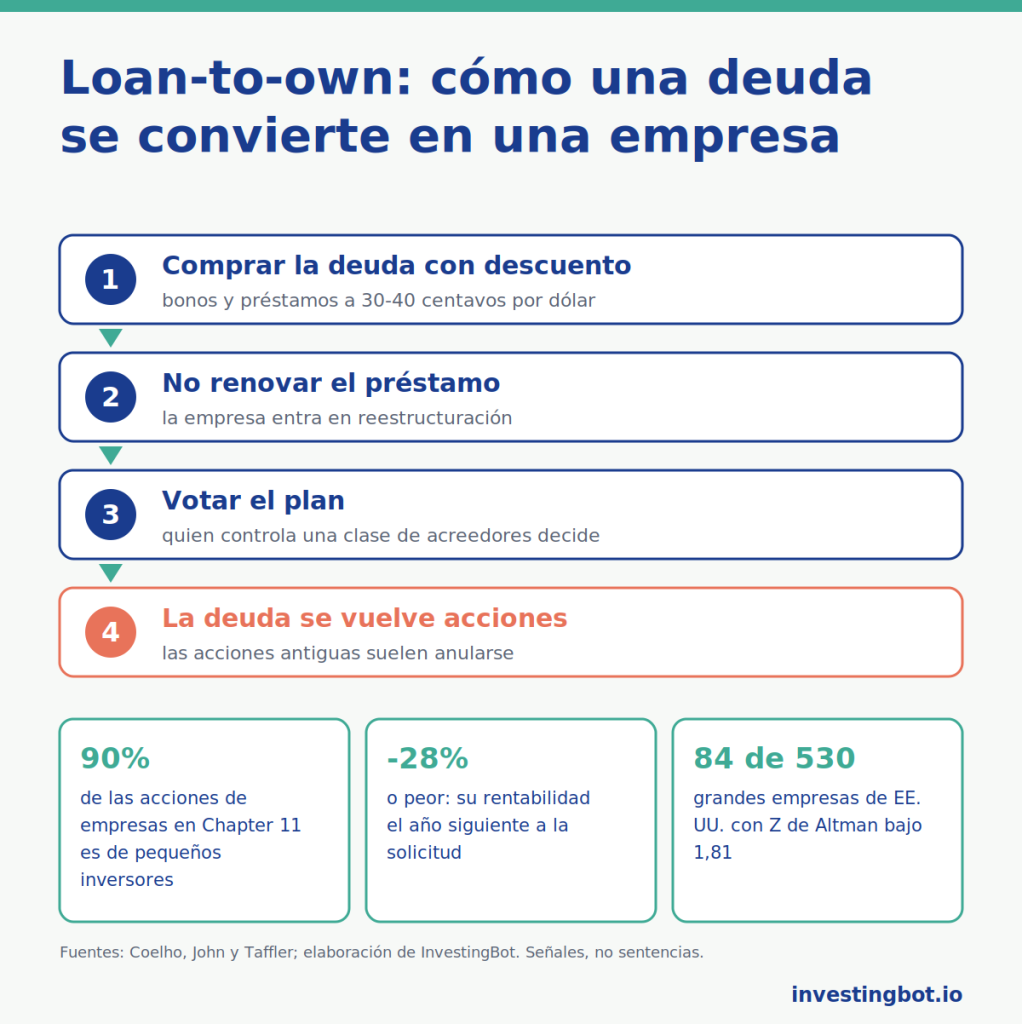
En Estados Unidos el esquema pasa casi siempre por el Chapter 11, el procedimiento de reorganización del código de quiebras estadounidense. Muchos otros países tienen procedimientos parecidos, y en Europa la Directiva 2019/1023 introdujo marcos de reestructuración preventiva. Los pasos son estos:
- comprar la deuda adecuada: no toda, sino la clase de acreedores que recibirá las nuevas acciones en la reestructuración, la que está en la frontera entre quienes cobran todo y quienes pierden (los especialistas la llaman «fulcrum security»);
- no renovar y no dar tiempo: quien tiene un préstamo a punto de vencer no está obligado a refinanciarlo. Si la empresa no encuentra otros prestamistas, acaba en el procedimiento;
- votar el plan: en estos procedimientos los acreedores votan por clases, y quien tiene una parte grande de una clase puede bloquear un plan o sacar adelante otro;
- la deuda se convierte en capital: el crédito se convierte en acciones de la nueva sociedad. Las acciones antiguas a menudo se anulan.
Las acciones antiguas se anulan por una regla, la prioridad absoluta: en una reestructuración hay que pagar a los acreedores antes que a los accionistas, y mientras los acreedores no lo recuperen todo, a los accionistas normalmente no les queda nada.
Un caso documentado: Kmart, 2002-2003
Kmart, una de las grandes cadenas estadounidenses de grandes almacenes de descuento, se acogió al Chapter 11 el 22 de enero de 2002. Durante el procedimiento, el fondo ESL Investments de Edward Lampert compró con descuento una parte importante de sus deudas, por menos de mil millones de dólares según la prensa de la época. Con el plan de reorganización los créditos se convirtieron en acciones: ESL salió como primer accionista, con alrededor del 49%, y Lampert pasó a ser presidente cuando la empresa salió del procedimiento, el 6 de mayo de 2003.
A los antiguos accionistas les fue de otra manera. El plan preveía anular las acciones antiguas en la fecha de salida; los documentos presentados ante el regulador bursátil estadounidense, la SEC, indican que los antiguos accionistas no recibirían nada, salvo una posible parte de hasta el 2,5% de lo recuperado por un fideicomiso creado para los acreedores. En 2005 la nueva Kmart compró Sears.
Los buitres de los Estados: el caso de Argentina
El mismo esquema se aplica a la deuda pública. Tras el impago de 2001, Argentina reestructuró sus bonos en 2005 y en 2010, pero algunos fondos rechazaron el canje y demandaron en Nueva York. El más conocido era NML Capital, del grupo Elliott Management. Los tribunales estadounidenses dictaminaron que Argentina no podía pagar a quienes habían aceptado la reestructuración sin pagar también a quienes la habían rechazado; el 16 de junio de 2014 el Tribunal Supremo de Estados Unidos rechazó el recurso de Argentina.
En febrero de 2016 el gobierno argentino llegó a un acuerdo con cuatro de estos fondos por unos 4,65 mil millones de dólares, el 75% de lo que los tribunales les habían reconocido entre capital e intereses. Es el caso que hizo famosa la expresión «fondos buitre» fuera del sector.
Qué dicen los estudios: no son solo depredadores
La investigación académica da una imagen menos simple que el nombre. Edith Hotchkiss (Boston College) y Robert Mooradian (Northeastern University), en «Vulture investors and the market for control of distressed firms» (Journal of Financial Economics, 1997), estudiaron 288 empresas en impago de su deuda pública. Cuando un inversor buitre se convierte en consejero delegado o presidente, o toma el control, los resultados operativos tras la reestructuración mejoran más; y al anunciarse sus compras, las acciones y los bonos de la empresa suben. Su conclusión: estos inversores crean valor disciplinando a los directivos de las empresas en crisis.
Wei Jiang (entonces en la Columbia Business School), Kai Li (University of British Columbia) y Wei Wang (Queen’s University), en «Hedge Funds and Chapter 11» (Journal of Finance, 2012), muestran con 474 procedimientos de Chapter 11 entre 1996 y 2007 que cuando los hedge funds entran en la deuda aumentan las probabilidades de un cambio de consejero delegado y de salir del procedimiento, y los acreedores subordinados recuperan más. Los buitres, en otras palabras, aceleran las reestructuraciones: la pregunta es quién paga el precio.
Dónde está el límite
Mucho de lo que hacen estos fondos es legal, aunque sea despiadado. El límite está más o menos aquí:
- legal: comprar deuda con descuento, no renovar un préstamo que vence, votar en contra de un plan, demandar para cobrar;
- zona gris: comprar deuda con el objetivo declarado de quedarse con la empresa a un precio irrisorio, usar el peso de una clase de acreedores para excluir a otros acreedores de los acuerdos, empujar a una empresa al procedimiento en lugar de refinanciarla. Los tribunales deciden caso por caso;
- ilegal: quien se sienta en los comités de acreedores recibe información confidencial sobre la empresa, y usarla para comprar o vender valores es abuso de información privilegiada.
Qué arriesga el pequeño accionista
En las empresas que siguen cotizando durante un procedimiento de reestructuración, las acciones están en gran parte en manos de pequeños inversores. Luís Coelho (Universidade do Algarve), Kose John (New York University) y Richard Taffler (Warwick Business School), en el trabajo «Who trades the stock of bankrupt firms?», encontraron que los pequeños inversores poseen de media el 90% y que en el año posterior a la solicitud del Chapter 11 esas acciones rindieron -28% o peor. Su explicación: quien compra busca un billete de lotería, y los profesionales que podrían corregir el precio se mantienen al margen.
En 2020 Hertz, en Chapter 11, intentó vender hasta 500 millones de dólares en acciones nuevas precisamente a estos compradores, advirtiendo en sus documentos que las acciones podían acabar sin valor. Tras las observaciones de la SEC, la oferta se suspendió. En ese caso, por una vez, los accionistas recuperaron mucho al final: una excepción que hace la lotería aún más tentadora.
Las señales que puedes ver antes
Los buitres llegan cuando las señales de dificultad ya están en las cuentas. Dos son las más fáciles de leer:
- el Z-Score de Altman, una puntuación propuesta por Edward Altman (New York University) en 1968: por debajo de 1,81 indica una zona de dificultad financiera;
- la cobertura de intereses, es decir, cuántas veces el beneficio operativo cubre los intereses que hay que pagar: por debajo de 1 la empresa no paga sus intereses con lo que genera.
Según nuestros datos, entre las 530 grandes empresas estadounidenses no financieras para las que calculamos el Z de Altman, 84 (15,8%) están por debajo de 1,81, y 13 tienen además un beneficio operativo que no cubre los intereses. No son empresas en quiebra: a menudo pesan depreciaciones extraordinarias o un patrimonio reducido por las recompras de acciones. Son señales que conviene estudiar, no sentencias. Cómo leer estos números lo explicamos en la guía del balance en seis cifras y en la del free cash flow.
En la ficha de cada valor de InvestingBot, la tabla Solidez y calidad contable muestra el Z-Score de Altman, la cobertura de intereses con su semáforo y la relación entre la deuda y el beneficio operativo.
En resumen
- Los fondos buitre compran con descuento la deuda de empresas o Estados en dificultades, para cobrar o para tomar el control.
- En el «loan-to-own» la deuda se convierte en capital y las acciones antiguas suelen anularse, por la regla de la prioridad absoluta.
- Kmart en 2003 y Argentina en 2016 son dos casos documentados, uno sobre una empresa y otro sobre un Estado.
- Los estudios muestran que estos inversores a menudo aceleran las reestructuraciones y mejoran los resultados de las empresas.
- El precio lo pagan sobre todo los pequeños accionistas, que poseen el 90% de las acciones de las empresas en procedimiento.
- Un Z de Altman por debajo de 1,81 y una cobertura de intereses por debajo de 1 son señales que se ven antes.
¿Qué es un fondo buitre?
Es un fondo que compra con un fuerte descuento la deuda de empresas o Estados en dificultades, para cobrar más de lo que pagó o para convertir el crédito en acciones y tomar el control de la empresa.
¿Qué significa «loan-to-own»?
Significa «prestar para poseer»: se compra la deuda de una empresa en crisis con el objetivo de convertirla en una participación de control cuando la empresa se reestructura.
¿Son legales los fondos buitre?
En la mayoría de los casos, sí: comprar deuda, no renovar un préstamo, votar un plan de reestructuración y demandar son actividades lícitas. Es ilegal usar la información confidencial recibida en los comités de acreedores para comprar o vender valores.
¿Qué pasa con las acciones cuando se reestructura una empresa?
A menudo se anulan. Por la regla de la prioridad absoluta hay que pagar a los acreedores antes que a los accionistas; en Kmart, en 2003, las acciones antiguas se cancelaron y los accionistas no recibieron casi nada.
¿Conviene comprar acciones de una empresa en Chapter 11?
Normalmente no. Un estudio sobre empresas que siguieron cotizando durante el procedimiento encontró rentabilidades de -28% o peores al año siguiente, con pequeños inversores que poseían de media el 90% de las acciones.
¿Cómo sé si una empresa corre el riesgo de una reestructuración?
Dos señales sencillas son un Z-Score de Altman por debajo de 1,81 y una cobertura de intereses por debajo de 1. Hay que leerlas junto con otros datos: por sí solas no dicen que la empresa vaya a quebrar.