



Geierfonds kaufen mit hohem Abschlag die Schulden von Unternehmen (oder Staaten) in Schwierigkeiten. Manche wollen den vollen Betrag zurück, andere wollen diese Schulden in Aktien umwandeln und das Unternehmen übernehmen: die Strategie heißt Loan-to-own, «leihen, um zu besitzen». Sie ist fast immer legal, und die Rechnung zahlen meist die alten Aktionäre, großenteils Kleinanleger, die nicht wissen, wie eine Restrukturierung abläuft.
Was Geierfonds sind, kurz erklärt
Wenn ein Unternehmen seine Schulden womöglich nicht bezahlen kann, werden seine Anleihen und Kredite weit unter dem Nennwert gehandelt: 40, 30, manchmal 10 Cent je Dollar. Wer zu diesen Preisen kauft, wettet darauf, was er am Ende zurückbekommt. Der Name «Geier» kommt von der Vorstellung, sich von Notleidenden zu ernähren; Fachleute sprechen lieber von «Distressed Investing».
Es gibt zwei Strategien, und sie mischen sich oft:
- die Forderung eintreiben: zu 30 kaufen und 60 oder 100 erhalten, auch durch eine Klage gegen den Schuldner;
- die Kontrolle übernehmen: genug Schulden kaufen, um über die Restrukturierung zu entscheiden, und als Hauptaktionär daraus hervorgehen.
Wie Loan-to-own funktioniert
In den USA läuft das Vorgehen fast immer über Chapter 11, das Sanierungsverfahren des amerikanischen Insolvenzrechts. Viele andere Länder kennen ähnliche Verfahren, und in Europa hat die Richtlinie 2019/1023 Rahmen für die präventive Restrukturierung eingeführt. Die Schritte sind folgende:
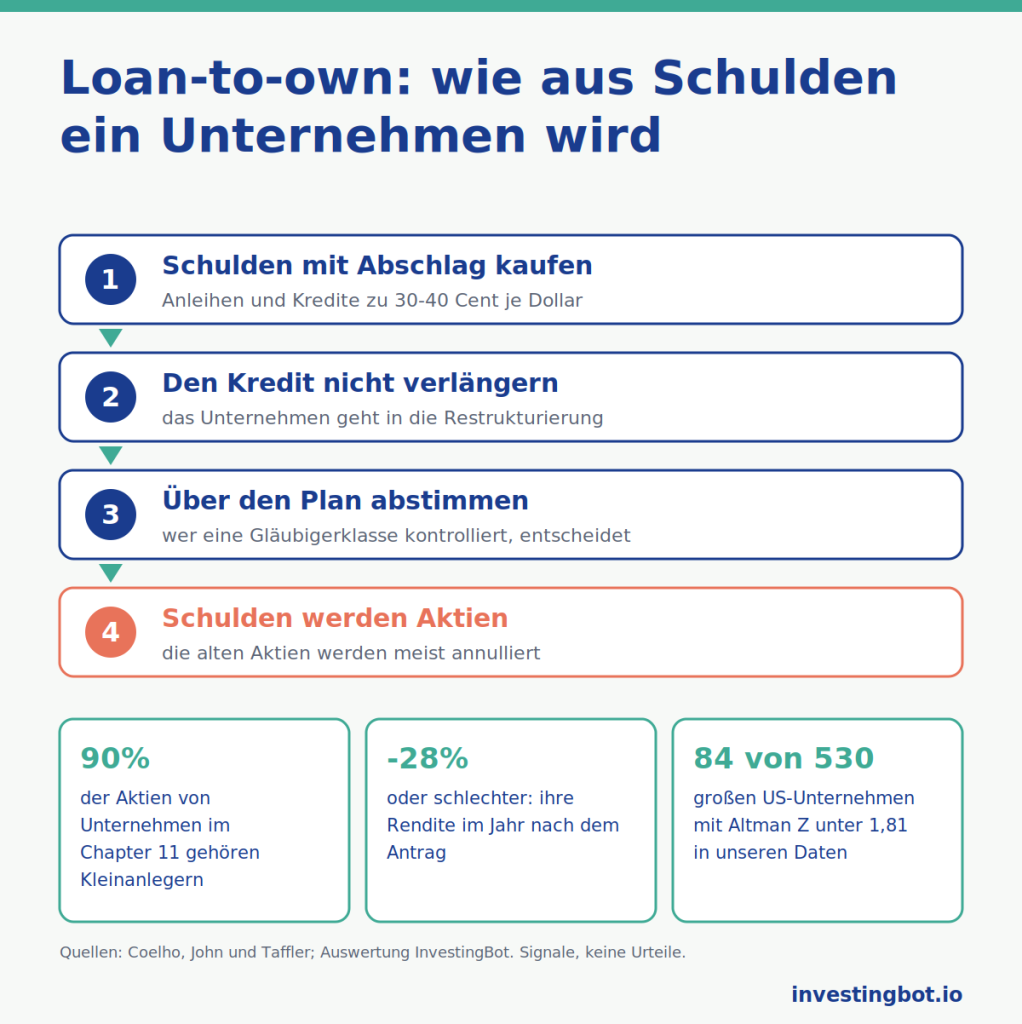
- die richtigen Schulden kaufen: nicht alle, sondern die Gläubigerklasse, die bei der Restrukturierung die neuen Aktien erhält, die an der Grenze zwischen denen, die voll bezahlt werden, und denen, die verlieren (Fachleute nennen sie «Fulcrum Security»);
- nicht verlängern und keine Zeit geben: Wer einen fälligen Kredit hält, ist nicht verpflichtet, ihn zu refinanzieren. Findet das Unternehmen keine anderen Geldgeber, landet es im Verfahren;
- über den Plan abstimmen: In diesen Verfahren stimmen die Gläubiger nach Klassen ab, und wer einen großen Teil einer Klasse hält, kann einen Plan blockieren oder einen anderen durchsetzen;
- Schulden werden Eigenkapital: Die Forderung wird in Aktien der neuen Gesellschaft umgewandelt. Die alten Aktien werden oft annulliert.
Die alten Aktien verfallen wegen einer Regel, dem absoluten Vorrang: Bei einer Restrukturierung müssen die Gläubiger vor den Aktionären bezahlt werden, und solange die Gläubiger nicht alles zurückbekommen, bleibt den Aktionären in der Regel nichts.
Ein dokumentierter Fall: Kmart, 2002-2003
Kmart, eine der großen amerikanischen Discountketten, beantragte am 22. Januar 2002 Chapter 11. Während des Verfahrens kaufte der Fonds ESL Investments von Edward Lampert einen großen Teil der Schulden mit Abschlag, laut damaligen Berichten für weniger als eine Milliarde Dollar. Mit dem Sanierungsplan wurden die Forderungen in Aktien umgewandelt: ESL ging mit rund 49% als größter Aktionär hervor, und Lampert wurde Vorsitzender, als das Unternehmen am 6. Mai 2003 das Verfahren verließ.
Den alten Aktionären erging es anders. Der Plan sah vor, die alten Aktien zum Austrittsdatum zu annullieren; die bei der US-Börsenaufsicht SEC eingereichten Dokumente halten fest, dass die alten Aktionäre nichts erhalten würden, abgesehen von einem möglichen Anteil von bis zu 2,5% an den Erlösen eines Treuhandfonds für die Gläubiger. 2005 kaufte die neue Kmart Sears.
Geier bei Staaten: der Fall Argentinien
Dasselbe Vorgehen gilt für Staatsschulden. Nach dem Zahlungsausfall von 2001 restrukturierte Argentinien seine Anleihen 2005 und 2010, doch einige Fonds lehnten den Umtausch ab und klagten in New York. Der bekannteste war NML Capital aus der Gruppe Elliott Management. Die US-Gerichte entschieden, dass Argentinien diejenigen, die die Restrukturierung angenommen hatten, nicht bezahlen durfte, ohne auch die zu bezahlen, die sie abgelehnt hatten; am 16. Juni 2014 wies der Oberste Gerichtshof der USA die Berufung Argentiniens ab.
Im Februar 2016 einigte sich die argentinische Regierung mit vier dieser Fonds auf rund 4,65 Milliarden Dollar, gleich 75% dessen, was die Gerichte ihnen an Kapital und Zinsen zugesprochen hatten. Durch diesen Fall wurde der Begriff «Geierfonds» auch außerhalb der Fachwelt bekannt.
Was die Forschung sagt: nicht nur Raubtiere
Die Forschung zeichnet ein weniger einfaches Bild, als der Name vermuten lässt. Edith Hotchkiss (Boston College) und Robert Mooradian (Northeastern University) untersuchten in «Vulture investors and the market for control of distressed firms» (Journal of Financial Economics, 1997) 288 Unternehmen, die bei öffentlichen Anleihen ausgefallen waren. Wird ein Geierinvestor Vorstandschef oder Vorsitzender oder übernimmt er die Kontrolle, verbessern sich die operativen Ergebnisse nach der Restrukturierung stärker; und bei der Bekanntgabe seiner Käufe steigen Aktien und Anleihen des Unternehmens. Ihr Schluss: Diese Investoren schaffen Wert, indem sie die Manager angeschlagener Unternehmen disziplinieren.
Wei Jiang (damals Columbia Business School), Kai Li (University of British Columbia) und Wei Wang (Queen’s University) zeigen in «Hedge Funds and Chapter 11» (Journal of Finance, 2012) anhand von 474 Chapter-11-Verfahren zwischen 1996 und 2007, dass mit dem Einstieg von Hedgefonds in die Schulden die Wahrscheinlichkeit eines Wechsels an der Spitze und eines Austritts aus dem Verfahren steigt und nachrangige Gläubiger mehr zurückbekommen. Geier beschleunigen also Restrukturierungen: Die Frage ist, wer dafür bezahlt.
Wo die Grenze verläuft
Vieles, was diese Fonds tun, ist legal, auch wenn es rücksichtslos ist. Die Grenze verläuft ungefähr so:
- legal: Schulden mit Abschlag kaufen, einen fälligen Kredit nicht verlängern, gegen einen Plan stimmen, auf Zahlung klagen;
- Grauzone: Schulden mit dem erklärten Ziel kaufen, das Unternehmen zu einem Spottpreis zu übernehmen, das Gewicht einer Gläubigerklasse nutzen, um andere Gläubiger von Vereinbarungen auszuschließen, ein Unternehmen ins Verfahren drängen, statt es zu refinanzieren. Über diese Praktiken entscheiden die Gerichte von Fall zu Fall;
- illegal: Wer in Gläubigerausschüssen sitzt, erhält vertrauliche Informationen über das Unternehmen, und sie zum Kauf oder Verkauf von Wertpapieren zu nutzen, ist Insiderhandel.
Was der Kleinaktionär riskiert
Bei Unternehmen, die während eines Sanierungsverfahrens börsennotiert bleiben, liegen die Aktien großenteils in den Händen von Kleinanlegern. Luís Coelho (Universidade do Algarve), Kose John (New York University) und Richard Taffler (Warwick Business School) fanden in der Arbeit «Who trades the stock of bankrupt firms?», dass Kleinanleger im Schnitt 90% davon besitzen und dass diese Aktien im Jahr nach dem Chapter-11-Antrag -28% oder schlechter abwarfen. Ihre Erklärung: Die Käufer suchen ein Lotterielos, und die Profis, die den Preis korrigieren könnten, halten sich fern.
2020 versuchte Hertz, im Chapter 11, bis zu 500 Millionen Dollar an neuen Aktien genau an diese Käufer zu verkaufen, und warnte in den Unterlagen, dass die Aktien wertlos werden könnten. Nach Anmerkungen der SEC wurde das Angebot ausgesetzt. In diesem Fall erhielten die Aktionäre ausnahmsweise am Ende viel zurück: eine Ausnahme, die die Lotterie noch verlockender macht.
Die Signale, die du vorher sehen kannst
Geier kommen, wenn die Anzeichen von Schwierigkeiten schon in den Zahlen stehen. Zwei sind am einfachsten zu lesen:
- der Altman Z-Score, ein von Edward Altman (New York University) 1968 vorgeschlagener Wert: Unter 1,81 zeigt er eine Zone finanzieller Schwierigkeiten an;
- die Zinsdeckung, also wie oft der operative Gewinn die fälligen Zinsen deckt: Unter 1 zahlt das Unternehmen seine Zinsen nicht aus dem, was es erwirtschaftet.
Nach unseren Daten liegen von den 530 großen nichtfinanziellen US-Unternehmen, für die wir den Altman Z berechnen, 84 (15,8%) unter 1,81, und bei 13 deckt auch der operative Gewinn die Zinsen nicht. Das sind keine Unternehmen vor der Pleite: Oft wirken einmalige Abschreibungen oder ein durch Aktienrückkäufe geschrumpftes Eigenkapital. Es sind Signale, denen man nachgehen sollte, keine Urteile. Wie man diese Zahlen liest, erklären wir im Leitfaden zur Bilanz in sechs Zahlen und in dem zum Free Cashflow.
Auf jeder Aktienseite von InvestingBot zeigt die Tabelle Solidität und Bilanzqualität den Altman Z-Score, die Zinsdeckung mit ihrer Ampel und das Verhältnis von Schulden zu operativem Gewinn.
Auf einen Blick
- Geierfonds kaufen mit Abschlag die Schulden von Unternehmen oder Staaten in Schwierigkeiten, um bezahlt zu werden oder die Kontrolle zu übernehmen.
- Beim Loan-to-own werden Schulden zu Eigenkapital, und die alten Aktien werden wegen des absoluten Vorrangs meist annulliert.
- Kmart 2003 und Argentinien 2016 sind zwei dokumentierte Fälle, einer bei einem Unternehmen, einer bei einem Staat.
- Studien zeigen, dass diese Investoren Restrukturierungen oft beschleunigen und die Ergebnisse der Unternehmen verbessern.
- Den Preis zahlen vor allem die Kleinaktionäre, die 90% der Aktien der Unternehmen im Verfahren besitzen.
- Ein Altman Z unter 1,81 und eine Zinsdeckung unter 1 sind Signale, die man vorher sieht.
Was ist ein Geierfonds?
Ein Fonds, der mit hohem Abschlag die Schulden von Unternehmen oder Staaten in Schwierigkeiten kauft, um mehr zurückzubekommen, als er bezahlt hat, oder um die Forderung in Aktien umzuwandeln und das Unternehmen zu übernehmen.
Was bedeutet «Loan-to-own»?
Es bedeutet, die Schulden eines Krisenunternehmens mit dem Ziel zu kaufen, sie bei der Restrukturierung in eine Mehrheitsbeteiligung umzuwandeln.
Sind Geierfonds legal?
Meistens ja: Schulden kaufen, einen Kredit nicht verlängern, über einen Sanierungsplan abstimmen und klagen sind erlaubt. Illegal ist es, vertrauliche Informationen aus Gläubigerausschüssen zum Kauf oder Verkauf von Wertpapieren zu nutzen.
Was passiert mit den Aktien, wenn ein Unternehmen restrukturiert wird?
Oft werden sie annulliert. Wegen des absoluten Vorrangs müssen die Gläubiger vor den Aktionären bezahlt werden; bei Kmart wurden 2003 die alten Aktien gestrichen, und die Aktionäre erhielten fast nichts.
Lohnt es sich, Aktien eines Unternehmens im Chapter 11 zu kaufen?
Meistens nicht. Eine Studie über Unternehmen, die während des Verfahrens notiert blieben, fand Renditen von -28% oder schlechter im Folgejahr, wobei Kleinanleger im Schnitt 90% der Aktien hielten.
Woran erkenne ich, ob einem Unternehmen eine Restrukturierung droht?
Zwei einfache Signale sind ein Altman Z-Score unter 1,81 und eine Zinsdeckung unter 1. Sie sind zusammen mit anderen Daten zu lesen: Allein sagen sie nicht, dass das Unternehmen scheitern wird.