



Os fundos abutre compram com um forte desconto as dívidas de empresas (ou de Estados) em dificuldades. Alguns querem ser reembolsados por inteiro; outros querem converter essa dívida em ações e ficar com a empresa: é a estratégia chamada loan-to-own, «emprestar para possuir». É quase sempre legal, e a conta costuma ir para os antigos acionistas, em grande parte pequenos investidores que não sabem como funciona uma reestruturação.
O que são os fundos abutre, em poucas palavras
Quando uma empresa corre o risco de não pagar as suas dívidas, as suas obrigações e empréstimos são negociados muito abaixo do valor nominal: 40, 30, por vezes 10 cêntimos por cada dólar. Quem compra a esses preços aposta no que vai recuperar no fim. O nome «abutre» vem da ideia de se alimentar de quem está em dificuldades; os profissionais preferem falar de «investimento em situações de crise» (distressed investing).
Há duas estratégias, e muitas vezes misturam-se:
- recuperar o crédito: comprar a 30 e obter 60 ou 100, até processando o devedor;
- tomar o controlo: comprar dívida suficiente para decidir como a empresa será reestruturada, e sair como seu principal acionista.
Como funciona o «loan-to-own»
Nos Estados Unidos o esquema passa quase sempre pelo Chapter 11, o processo de reorganização do código de falências americano. Muitos outros países têm processos semelhantes, e na Europa a Diretiva 2019/1023 introduziu quadros de reestruturação preventiva. Os passos são estes:
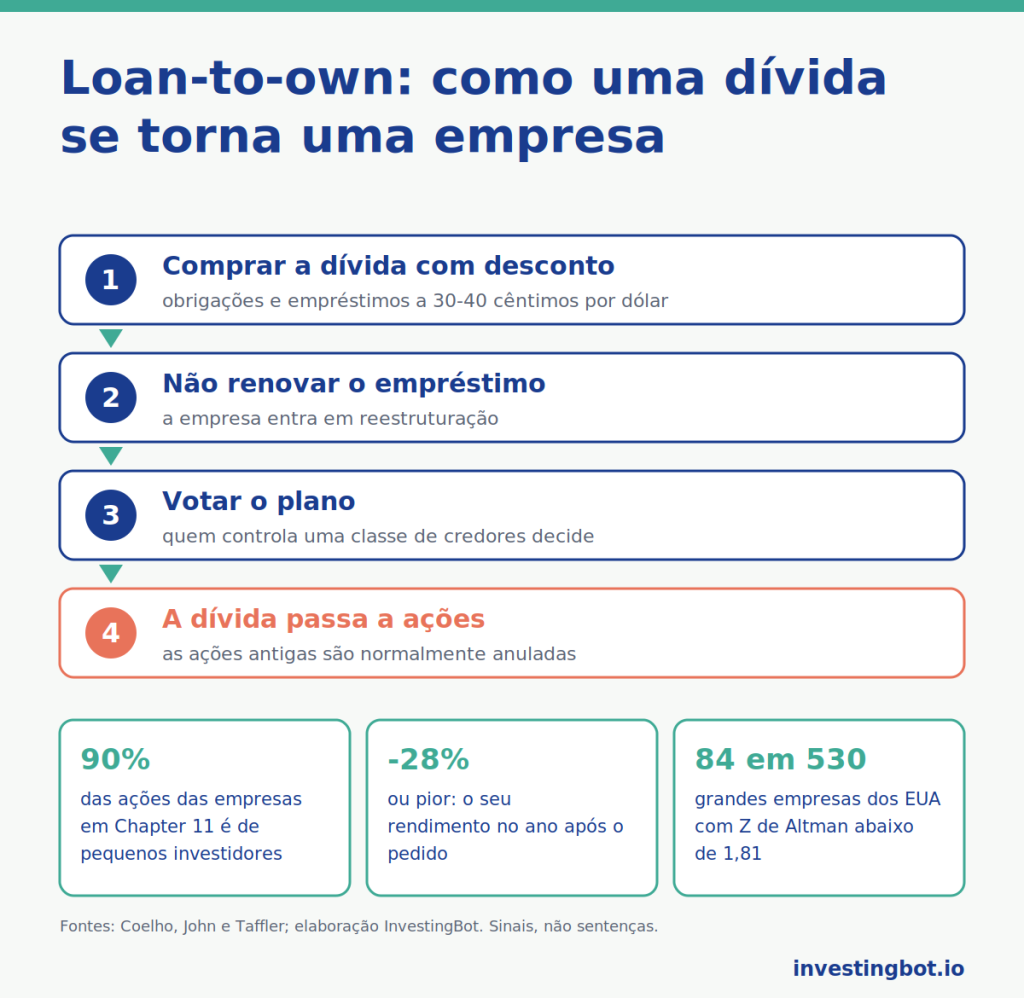
- comprar a dívida certa: não toda, mas a classe de credores que vai receber as novas ações na reestruturação, a que fica na fronteira entre quem é pago por inteiro e quem perde (os especialistas chamam-lhe «fulcrum security»);
- não renovar e não dar tempo: quem detém um empréstimo prestes a vencer não é obrigado a refinanciá-lo. Se a empresa não encontrar outros financiadores, acaba no processo;
- votar o plano: nestes processos os credores votam por classes, e quem detém uma parte grande de uma classe pode bloquear um plano ou fazer passar outro;
- a dívida passa a capital: o crédito é convertido em ações da nova sociedade. As ações antigas são muitas vezes anuladas.
As ações antigas são anuladas por causa de uma regra, a prioridade absoluta: numa reestruturação os credores têm de ser pagos antes dos acionistas, e enquanto os credores não recuperarem tudo, aos acionistas normalmente não sobra nada.
Um caso documentado: Kmart, 2002-2003
A Kmart, uma das grandes cadeias americanas de lojas de desconto, pediu o Chapter 11 a 22 de janeiro de 2002. Durante o processo, o fundo ESL Investments de Edward Lampert comprou com desconto uma parte importante das suas dívidas, por menos de mil milhões de dólares segundo a imprensa da época. Com o plano de reorganização, os créditos foram convertidos em ações: a ESL saiu como maior acionista, com cerca de 49%, e Lampert tornou-se presidente quando a empresa saiu do processo, a 6 de maio de 2003.
Aos antigos acionistas correu de outra forma. O plano previa anular as ações antigas na data de saída; os documentos entregues ao regulador do mercado americano, a SEC, indicam que os antigos acionistas não receberiam nada, salvo uma possível parte de até 2,5% do que fosse recuperado por um fundo fiduciário criado para os credores. Em 2005 a nova Kmart comprou a Sears.
Os abutres dos Estados: o caso da Argentina
O mesmo esquema aplica-se à dívida pública. Depois do incumprimento de 2001, a Argentina reestruturou os seus títulos em 2005 e em 2010, mas alguns fundos recusaram a troca e processaram-na em Nova Iorque. O mais conhecido era a NML Capital, do grupo Elliott Management. Os tribunais americanos decidiram que a Argentina não podia pagar a quem tinha aceitado a reestruturação sem pagar também a quem a tinha recusado; a 16 de junho de 2014 o Supremo Tribunal dos Estados Unidos rejeitou o recurso da Argentina.
Em fevereiro de 2016 o governo argentino chegou a acordo com quatro destes fundos por cerca de 4,65 mil milhões de dólares, igual a 75% do que os tribunais lhes tinham reconhecido entre capital e juros. Foi o caso que tornou famosa a expressão «fundos abutre» fora do setor.
O que dizem os estudos: não são só predadores
A investigação académica dá um quadro menos simples do que o nome. Edith Hotchkiss (Boston College) e Robert Mooradian (Northeastern University), em «Vulture investors and the market for control of distressed firms» (Journal of Financial Economics, 1997), estudaram 288 empresas em incumprimento da dívida pública. Quando um investidor abutre se torna presidente executivo ou presidente, ou assume o controlo, os resultados operacionais depois da reestruturação melhoram mais; e com o anúncio das suas compras, as ações e as obrigações da empresa sobem. A conclusão: estes investidores criam valor ao disciplinar os gestores das empresas em crise.
Wei Jiang (então na Columbia Business School), Kai Li (University of British Columbia) e Wei Wang (Queen’s University), em «Hedge Funds and Chapter 11» (Journal of Finance, 2012), mostram com 474 processos de Chapter 11 entre 1996 e 2007 que, quando os hedge funds entram na dívida, aumentam as probabilidades de mudança do presidente executivo e de saída do processo, e os credores subordinados recuperam mais. Os abutres, por outras palavras, aceleram as reestruturações: a questão é quem paga o preço.
Onde passa a fronteira
Muito do que estes fundos fazem é legal, mesmo quando é implacável. A fronteira passa mais ou menos aqui:
- legal: comprar dívida com desconto, não renovar um empréstimo que vence, votar contra um plano, processar para ser pago;
- zona cinzenta: comprar dívida com o objetivo declarado de ficar com a empresa a um preço irrisório, usar o peso de uma classe de credores para excluir outros credores dos acordos, empurrar uma empresa para o processo em vez de a refinanciar. Os tribunais decidem caso a caso;
- ilegal: quem se senta nos comités de credores recebe informações confidenciais sobre a empresa, e usá-las para comprar ou vender títulos é abuso de informação privilegiada.
O que arrisca o pequeno acionista
Nas empresas que continuam cotadas durante um processo de reestruturação, as ações estão em grande parte nas mãos de pequenos investidores. Luís Coelho (Universidade do Algarve), Kose John (New York University) e Richard Taffler (Warwick Business School), no estudo «Who trades the stock of bankrupt firms?», concluíram que os pequenos investidores detêm em média 90% delas e que, no ano seguinte ao pedido de Chapter 11, esses títulos renderam -28% ou pior. A explicação: quem compra procura um bilhete de lotaria, e os profissionais que poderiam corrigir o preço ficam afastados.
Em 2020 a Hertz, em Chapter 11, tentou vender até 500 milhões de dólares em ações novas precisamente a estes compradores, avisando nos seus documentos que as ações podiam acabar sem valor. Depois das observações da SEC, a oferta foi suspensa. Nesse caso, por uma vez, os acionistas acabaram por recuperar muito: uma exceção que torna a lotaria ainda mais tentadora.
Os sinais que podes ver antes
Os abutres chegam quando os sinais de dificuldade já estão nas contas. Dois são os mais fáceis de ler:
- o Z-Score de Altman, uma pontuação proposta por Edward Altman (New York University) em 1968: abaixo de 1,81 indica uma zona de dificuldade financeira;
- a cobertura de juros, ou seja, quantas vezes o resultado operacional cobre os juros a pagar: abaixo de 1 a empresa não paga os juros com o que gera.
Segundo os nossos dados, entre as 530 grandes empresas americanas não financeiras para as quais calculamos o Z de Altman, 84 (15,8%) estão abaixo de 1,81, e 13 têm também um resultado operacional que não cobre os juros. Não são empresas em falência: muitas vezes pesam imparidades extraordinárias ou um capital próprio reduzido pelas recompras de ações. São sinais a aprofundar, não sentenças. Como ler estes números explicamos no guia do balanço em seis números e no do free cash flow.
Na ficha de cada título do InvestingBot, a tabela Solidez e qualidade contabilística mostra o Z-Score de Altman, a cobertura de juros com o seu semáforo e a relação entre a dívida e o resultado operacional.
Em resumo
- Os fundos abutre compram com desconto a dívida de empresas ou Estados em dificuldades, para serem pagos ou para tomar o controlo.
- No «loan-to-own» a dívida passa a capital e as ações antigas são normalmente anuladas, pela regra da prioridade absoluta.
- A Kmart em 2003 e a Argentina em 2016 são dois casos documentados, um sobre uma empresa e outro sobre um Estado.
- Os estudos mostram que estes investidores aceleram muitas vezes as reestruturações e melhoram os resultados das empresas.
- O preço é pago sobretudo pelos pequenos acionistas, que detêm 90% das ações das empresas em processo.
- Um Z de Altman abaixo de 1,81 e uma cobertura de juros abaixo de 1 são sinais que se veem antes.
O que é um fundo abutre?
É um fundo que compra com forte desconto a dívida de empresas ou Estados em dificuldades, para ser reembolsado em mais do que pagou ou para converter o crédito em ações e tomar o controlo da empresa.
O que quer dizer «loan-to-own»?
Quer dizer «emprestar para possuir»: compra-se a dívida de uma empresa em crise com o objetivo de a transformar numa participação de controlo quando a empresa é reestruturada.
Os fundos abutre são legais?
Na maior parte dos casos, sim: comprar dívida, não renovar um empréstimo, votar um plano de reestruturação e processar são atividades lícitas. É ilegal usar as informações confidenciais recebidas nos comités de credores para comprar ou vender títulos.
O que acontece às ações quando uma empresa é reestruturada?
Muitas vezes são anuladas. Pela regra da prioridade absoluta os credores têm de ser pagos antes dos acionistas; na Kmart, em 2003, as ações antigas foram canceladas e os acionistas não receberam quase nada.
Compensa comprar ações de uma empresa em Chapter 11?
Normalmente não. Um estudo sobre empresas que continuaram cotadas durante o processo encontrou rendimentos de -28% ou piores no ano seguinte, com os pequenos investidores a deter em média 90% das ações.
Como sei se uma empresa corre o risco de uma reestruturação?
Dois sinais simples são um Z-Score de Altman abaixo de 1,81 e uma cobertura de juros abaixo de 1. Devem ler-se com outros dados: sozinhos não dizem que a empresa vai falir.