



Fundusze sępie kupują z dużym dyskontem długi firm (lub państw) w tarapatach. Niektóre chcą odzyskać pełną kwotę, inne chcą zamienić ten dług na akcje i przejąć firmę: to strategia zwana loan-to-own, „pożyczyć, by posiadać”. Prawie zawsze jest legalna, a rachunek zwykle płacą dotychczasowi akcjonariusze, w dużej części drobni inwestorzy, którzy nie wiedzą, jak przebiega restrukturyzacja.
Czym są fundusze sępie, w skrócie
Gdy firma może nie spłacić długów, jej obligacje i kredyty są notowane znacznie poniżej wartości nominalnej: 40, 30, czasem 10 centów za dolara. Kto kupuje po takich cenach, zakłada się o to, ile odzyska na końcu. Nazwa „sęp” bierze się z obrazu żywienia się tymi, którzy są w kłopotach; profesjonaliści wolą mówić o „inwestowaniu w sytuacjach kryzysowych” (distressed investing).
Są dwie strategie, które często się przenikają:
- odzyskanie należności: kupić po 30 i otrzymać 60 lub 100, nawet pozywając dłużnika;
- przejęcie kontroli: kupić tyle długu, by decydować o restrukturyzacji firmy, i wyjść z niej jako główny akcjonariusz.
Jak działa „loan-to-own”
W Stanach Zjednoczonych schemat niemal zawsze przechodzi przez Chapter 11, postępowanie naprawcze amerykańskiego prawa upadłościowego. Wiele innych krajów ma podobne procedury, a w Europie dyrektywa 2019/1023 wprowadziła ramy restrukturyzacji zapobiegawczej. Kroki są następujące:
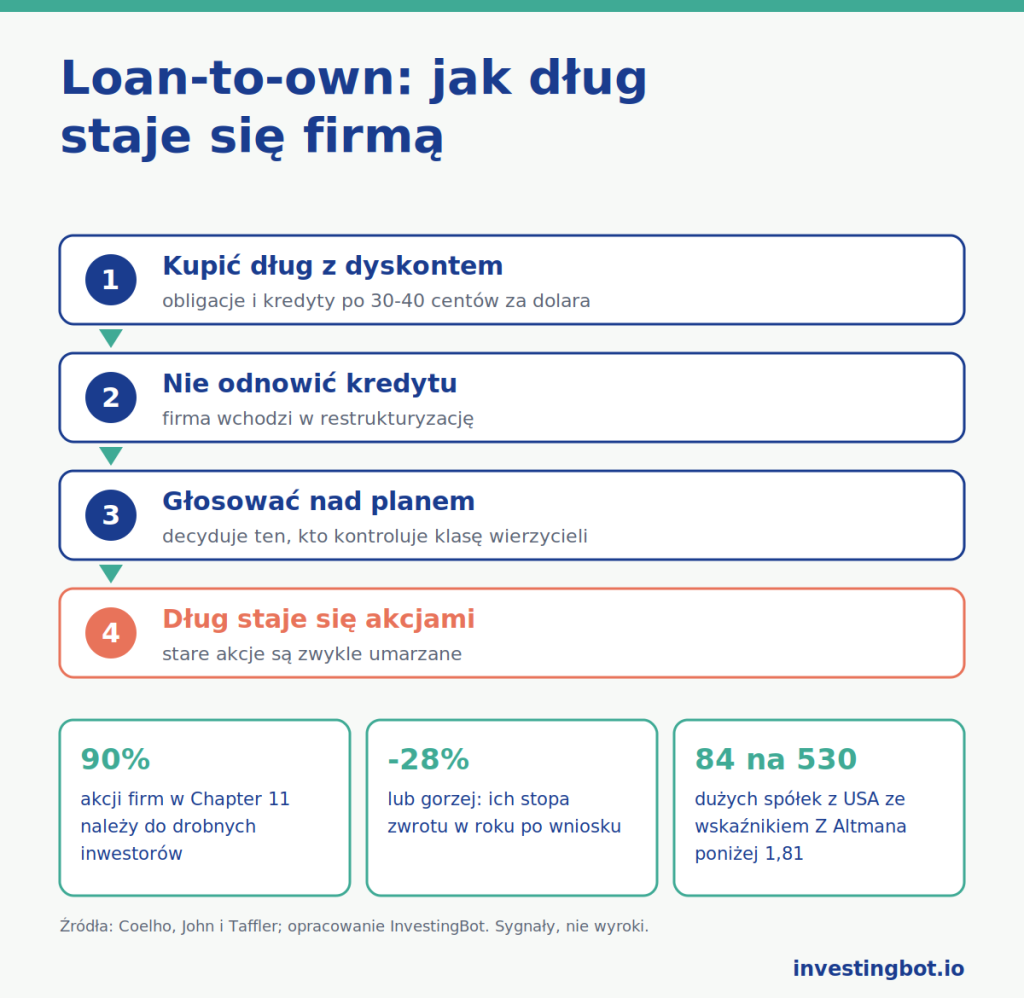
- kupić właściwy dług: nie cały, lecz tę klasę wierzycieli, która w restrukturyzacji otrzyma nowe akcje, leżącą na granicy między tymi, którzy dostaną całość, a tymi, którzy stracą (specjaliści nazywają ją „fulcrum security”);
- nie odnawiać i nie dawać czasu: kto ma zapadający kredyt, nie musi go refinansować. Jeśli firma nie znajdzie innych kredytodawców, trafia do postępowania;
- głosować nad planem: w tych postępowaniach wierzyciele głosują klasami, a kto ma dużą część klasy, może zablokować plan lub przeforsować inny;
- dług staje się kapitałem: należność zamienia się na akcje nowej spółki. Stare akcje są często umarzane.
Stare akcje są umarzane z powodu reguły bezwzględnego pierwszeństwa: w restrukturyzacji wierzyciele muszą zostać spłaceni przed akcjonariuszami, a dopóki wierzyciele nie odzyskają wszystkiego, akcjonariuszom zwykle nie zostaje nic.
Udokumentowany przypadek: Kmart, 2002-2003
Kmart, jedna z wielkich amerykańskich sieci sklepów dyskontowych, złożył wniosek o Chapter 11 22 stycznia 2002 roku. W trakcie postępowania fundusz ESL Investments Edwarda Lamperta kupił z dyskontem dużą część jego długów, według ówczesnych doniesień za mniej niż miliard dolarów. Na mocy planu naprawczego należności zamieniono na akcje: ESL wyszedł z tego jako największy akcjonariusz, z około 49%, a Lampert został prezesem rady, gdy firma opuściła postępowanie 6 maja 2003 roku.
Dawnym akcjonariuszom poszło inaczej. Plan przewidywał umorzenie starych akcji w dniu wyjścia z postępowania; dokumenty złożone w amerykańskim nadzorze giełdowym, SEC, wskazują, że dawni akcjonariusze nie otrzymają nic, poza ewentualnym udziałem do 2,5% odzysków funduszu powierniczego utworzonego dla wierzycieli. W 2005 roku nowy Kmart kupił Sears.
Sępy państw: przypadek Argentyny
Ten sam schemat dotyczy długu publicznego. Po niewypłacalności z 2001 roku Argentyna zrestrukturyzowała swoje obligacje w 2005 i 2010 roku, ale niektóre fundusze odrzuciły wymianę i pozwały ją w Nowym Jorku. Najbardziej znany był NML Capital z grupy Elliott Management. Sądy amerykańskie orzekły, że Argentyna nie może płacić tym, którzy przyjęli restrukturyzację, nie płacąc także tym, którzy ją odrzucili; 16 czerwca 2014 roku Sąd Najwyższy Stanów Zjednoczonych oddalił odwołanie Argentyny.
W lutym 2016 roku rząd Argentyny zawarł ugodę z czterema z tych funduszy na około 4,65 mld dolarów, czyli 75% tego, co sądy przyznały im z tytułu kapitału i odsetek. To sprawa, która rozsławiła określenie „fundusze sępie” poza branżą.
Co mówią badania: nie tylko drapieżcy
Badania naukowe dają mniej prosty obraz, niż sugeruje nazwa. Edith Hotchkiss (Boston College) i Robert Mooradian (Northeastern University) w pracy «Vulture investors and the market for control of distressed firms» (Journal of Financial Economics, 1997) zbadali 288 firm, które nie spłaciły długu publicznego. Gdy inwestor sęp zostaje prezesem zarządu lub przewodniczącym rady albo przejmuje kontrolę, wyniki operacyjne po restrukturyzacji poprawiają się bardziej; a po ogłoszeniu jego zakupów akcje i obligacje firmy rosną. Ich wniosek: ci inwestorzy tworzą wartość, dyscyplinując menedżerów firm w kryzysie.
Wei Jiang (wówczas Columbia Business School), Kai Li (University of British Columbia) i Wei Wang (Queen’s University) w pracy «Hedge Funds and Chapter 11» (Journal of Finance, 2012) na 474 postępowaniach Chapter 11 z lat 1996-2007 pokazują, że gdy fundusze hedgingowe wchodzą w dług, rośnie prawdopodobieństwo zmiany prezesa i wyjścia z postępowania, a wierzyciele podporządkowani odzyskują więcej. Sępy, innymi słowy, przyspieszają restrukturyzacje: pytanie brzmi, kto za to płaci.
Gdzie przebiega granica
Wiele z tego, co robią te fundusze, jest legalne, nawet jeśli bezwzględne. Granica przebiega mniej więcej tutaj:
- legalne: kupowanie długu z dyskontem, nieodnowienie zapadającego kredytu, głosowanie przeciw planowi, pozew o zapłatę;
- szara strefa: kupowanie długu z deklarowanym celem przejęcia firmy za bezcen, wykorzystywanie wagi klasy wierzycieli do wykluczania innych wierzycieli z porozumień, popychanie firmy do postępowania zamiast jej refinansowania. Sądy rozstrzygają to w każdej sprawie osobno;
- nielegalne: kto zasiada w komitetach wierzycieli, otrzymuje poufne informacje o firmie, a wykorzystanie ich do kupna lub sprzedaży papierów to wykorzystywanie informacji poufnych.
Czym ryzykuje drobny akcjonariusz
W firmach, które pozostają notowane w trakcie postępowania restrukturyzacyjnego, akcje są w dużej części w rękach drobnych inwestorów. Luís Coelho (Universidade do Algarve), Kose John (New York University) i Richard Taffler (Warwick Business School) w pracy «Who trades the stock of bankrupt firms?» stwierdzili, że drobni inwestorzy posiadają średnio 90% z nich, a w roku po złożeniu wniosku o Chapter 11 akcje te przyniosły -28% lub gorzej. Ich wyjaśnienie: kupujący szukają losu na loterii, a profesjonaliści, którzy mogliby skorygować cenę, trzymają się z daleka.
W 2020 roku Hertz, w trakcie Chapter 11, próbował sprzedać do 500 mln dolarów nowych akcji właśnie takim kupującym, ostrzegając w dokumentach, że akcje mogą okazać się bezwartościowe. Po uwagach SEC oferta została wstrzymana. W tym przypadku akcjonariusze wyjątkowo odzyskali w końcu dużo: wyjątek, który czyni loterię jeszcze bardziej kuszącą.
Sygnały, które widać wcześniej
Sępy przychodzą, gdy oznaki kłopotów są już w sprawozdaniach. Dwie najłatwiej odczytać:
- wskaźnik Z Altmana, zaproponowany przez Edwarda Altmana (New York University) w 1968 roku: poniżej 1,81 wskazuje strefę trudności finansowych;
- pokrycie odsetek, czyli ile razy zysk operacyjny pokrywa należne odsetki: poniżej 1 firma nie płaci odsetek z tego, co wypracowuje.
Według naszych danych spośród 530 dużych niefinansowych spółek amerykańskich, dla których obliczamy wskaźnik Z Altmana, 84 (15,8%) jest poniżej 1,81, a 13 ma też zysk operacyjny, który nie pokrywa odsetek. To nie są firmy bankrutujące: często ciążą jednorazowe odpisy albo kapitał własny zmniejszony przez skup akcji. To sygnały do zbadania, nie wyroki. Jak czytać te liczby, wyjaśniamy w poradniku o bilansie w sześciu liczbach i w tym o free cash flow.
Na karcie każdej spółki w InvestingBot tabela Solidność i jakość księgowa pokazuje wskaźnik Z Altmana, pokrycie odsetek z sygnalizatorem oraz stosunek długu do zysku operacyjnego.
W skrócie
- Fundusze sępie kupują z dyskontem dług firm lub państw w tarapatach, aby odzyskać pieniądze albo przejąć kontrolę.
- W „loan-to-own” dług staje się kapitałem, a stare akcje są zwykle umarzane z powodu bezwzględnego pierwszeństwa.
- Kmart w 2003 roku i Argentyna w 2016 roku to dwa udokumentowane przypadki, jeden dotyczący firmy, drugi państwa.
- Badania pokazują, że ci inwestorzy często przyspieszają restrukturyzacje i poprawiają wyniki firm.
- Cenę płacą głównie drobni akcjonariusze, którzy posiadają 90% akcji firm w postępowaniu.
- Wskaźnik Z Altmana poniżej 1,81 i pokrycie odsetek poniżej 1 to sygnały widoczne wcześniej.
Czym jest fundusz sęp?
To fundusz, który kupuje z dużym dyskontem dług firm lub państw w tarapatach, aby odzyskać więcej, niż zapłacił, albo zamienić należność na akcje i przejąć kontrolę nad firmą.
Co oznacza „loan-to-own”?
Oznacza „pożyczyć, by posiadać”: kupuje się dług firmy w kryzysie z zamiarem zamiany go na pakiet kontrolny przy restrukturyzacji firmy.
Czy fundusze sępie są legalne?
W większości przypadków tak: kupowanie długu, nieodnowienie kredytu, głosowanie nad planem restrukturyzacji i pozwy są dozwolone. Nielegalne jest wykorzystywanie poufnych informacji z komitetów wierzycieli do kupna lub sprzedaży papierów.
Co dzieje się z akcjami, gdy firma jest restrukturyzowana?
Często są umarzane. Z powodu bezwzględnego pierwszeństwa wierzyciele muszą zostać spłaceni przed akcjonariuszami; w Kmarcie w 2003 roku stare akcje anulowano, a akcjonariusze nie dostali prawie nic.
Czy warto kupować akcje firmy w Chapter 11?
Zwykle nie. Badanie firm, które pozostały notowane w trakcie postępowania, wykazało stopy zwrotu -28% lub gorsze w kolejnym roku, przy czym drobni inwestorzy posiadali średnio 90% akcji.
Jak rozpoznać, że firmie grozi restrukturyzacja?
Dwa proste sygnały to wskaźnik Z Altmana poniżej 1,81 i pokrycie odsetek poniżej 1. Trzeba je czytać razem z innymi danymi: same nie mówią, że firma upadnie.