



Gdy mocno zadłużona firma wpada w tarapaty, wierzyciele nie zawsze trzymają się razem. Coraz częściej grupa z nich porozumiewa się z firmą, by wyprzedzić pozostałych: nowe pieniądze w zamian za lepsze zabezpieczenia, odebrane wierzycielom, którzy zostali na zewnątrz. Profesjonaliści nazywają to „przemocą między wierzycielami”. Niemal zawsze wykorzystuje się przy tym zasady umowy kredytowej, i dlatego trudno to powstrzymać.
Wierzyciele przeciw wierzycielom w skrócie
Duże zadłużone firmy pożyczają od dziesiątek lub setek kredytodawców jednocześnie, na podstawie jednej umowy: to kredyt konsorcjalny. Co do zasady kredytodawcy są na równej pozycji: mają te same zabezpieczenia i, jeśli firma płaci, otrzymują spłatę proporcjonalnie.
Operacje „zarządzania zobowiązaniami” (liability management) burzą tę równowagę. Firma i część wierzycieli umawiają się, by przepisać zasady: kto jest w porozumieniu, przesuwa się do przodu w kolejce do spłaty, kto jest poza nim, cofa się. Dla firmy to sposób na nowe pieniądze i zyskanie czasu; dla wykluczonych wierzycieli to strata, której się nie spodziewali.
Dlaczego umowa na to pozwala
Umowę kredytu konsorcjalnego zmienia się głosami większości kredytodawców. Tylko niektóre klauzule, zwane „prawami świętymi”, wymagają zgody każdego: zwykle kwota, oprocentowanie i termin spłaty. Wiele innych zasad, w tym te dotyczące zabezpieczeń i kolejności spłat, jest chronionych słabiej, niż sądzą wierzyciele.
Od 2010 roku kredyty stawały się coraz bardziej elastyczne dla pożyczających: mniej ograniczeń i więcej „koszyków”, czyli przestrzeni, w których firma może przenosić aktywa lub zaciągać nowe długi bez pytania o zgodę. W tych przestrzeniach rodzą się operacje między wierzycielami. Dwie najbardziej znane formy to drop-down i uptier.
Drop-down: przypadek J.Crew, 2016
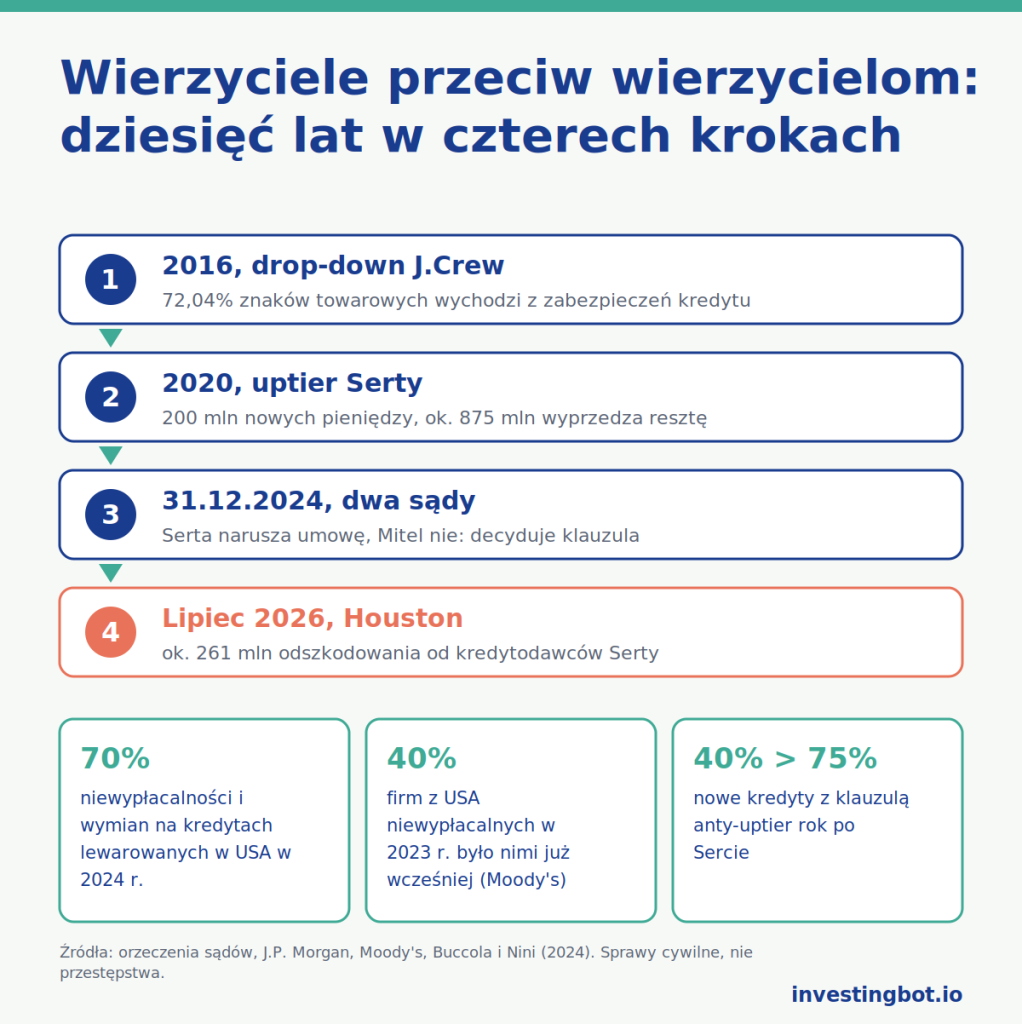
W drop-downie firma przenosi cenne aktywa do spółki zależnej, która nie gwarantuje istniejącego kredytu, i wykorzystuje je jako zabezpieczenie nowych długów. Przypadek, od którego wzięła się nazwa, to J.Crew, amerykańska sieć odzieżowa. W 2016 roku, korzystając z wyjątków w swojej umowie, J.Crew przeniosła 72,04% swoich znaków towarowych, wycenionych na około 250 mln dolarów, najpierw do spółki zależnej, a potem do spółki spoza obszaru zabezpieczeń. Znaki udzielono w licencji samej J.Crew i wykorzystano jako zabezpieczenie nowych obligacji.
Kredytodawcy pierwotnego kredytu zostali z firmą, która wyprowadziła poza ich zasięg swoje najcenniejsze aktywa. Sprawa weszła do słownika: od tego czasu wiele umów zawiera „J.Crew blocker”, klauzulę zakazującą przenoszenia własności intelektualnej w ten sposób. J.Crew i tak złożyła wniosek o Chapter 11, amerykańskie postępowanie restrukturyzacyjne, w maju 2020 roku.
Uptier: przypadek Serta, 2020
W uptierze nie przenosi się aktywów: zmienia się kolejność wierzycieli. W 2020 roku Serta Simmons, amerykański producent materacy, porozumiała się z większością swoich kredytodawców: wnieśli oni 200 mln dolarów nowych pieniędzy i wymienili swoje stare należności na około 875 mln nowego długu o wyższym pierwszeństwie. Kredytodawcy pominięci w porozumieniu, w tym duzi zarządzający jak Apollo i Angelo Gordon, znaleźli się dalej w kolejce do spłaty, mimo tej samej umowy.
Serta wykorzystała wyjątek w umowie, który pozwalał odkupywać kredyty „na otwartym rynku”. 31 grudnia 2024 roku federalny Sąd Apelacyjny Piątego Okręgu orzekł, że wymiana wynegocjowana prywatnie z niektórymi kredytodawcami nie jest zakupem na otwartym rynku. W lipcu 2026 roku sąd upadłościowy w Houston zasądził od uczestniczących kredytodawców około 261 mln dolarów odszkodowania, około 400 mln z odsetkami.
Dwa sądy, dwie odpowiedzi
Tego samego 31 grudnia 2024 roku sąd apelacyjny stanu Nowy Jork rozstrzygnął w przeciwnym kierunku sprawę Mitel, firmy telekomunikacyjnej, która przeprowadziła podobny uptier: operacja była zgodna z prawem, bo tamta umowa pozwalała firmie odkupywać kredyty w dowolnym momencie. Wynik zmieniła nie sama operacja, lecz brzmienie umowy.
To sama definicja szarej strefy. Żadna z tych operacji nie jest przestępstwem: pytanie brzmi, czy przestrzegają umowy, czy ją naruszają, a odpowiedź zależy od kilku słów napisanych lata wcześniej. Ryzyko dla organizatorów jest cywilne, nakaz zapłaty odszkodowania, a nie karne.
Jak powszechne to jest
To nie są pojedyncze przypadki. Według J.P. Morgan w 2024 roku rekordowe 70% wolumenu niewypłacalności i wymian na amerykańskich kredytach lewarowanych pochodziło z wymian w sytuacji kryzysowej, czyli z operacji tego typu, a nie z klasycznych niewypłacalności. A według Moody’s około 40% amerykańskich firm, które stały się niewypłacalne w 2023 roku, było już niewypłacalnych wcześniej: często te operacje nie ratują firmy, tylko odsuwają problem.
Co mówią badania
Vincent Buccola (Wharton School, University of Pennsylvania) i Greg Nini (Drexel University) w pracy «The Loan Market Response to Dropdown and Uptier Transactions» (Journal of Legal Studies, 2024) zbadali, jak zmieniły się umowy po J.Crew i po Sercie. Po Sercie udział nowych kredytów z klauzulą zakazującą uptieru szybko wzrósł: w roboczej wersji badania z około 40% do około 75% w ciągu roku. Po J.Crew natomiast klauzule przeciw drop-downom zmieniły się niewiele.
Ich interpretacja: rynek rozróżnia. Pozostawienie firmie pewnej swobody przenoszenia zabezpieczeń może mieć wartość, bo w kryzysie pozwala jej znaleźć pieniądze; operację, która wybiera, których wierzycieli poświęcić, rynek natomiast od razu próbował zakazać.
Co to oznacza dla drobnego inwestora
Te operacje dotyczą głównie spółek nienotowanych, często należących do funduszy private equity. Ale drobny inwestor trafia na nie innymi drogami:
- ETF na kredyty lewarowane i obligacje wysokodochodowe zawierają właśnie takie długi: fundusz wykluczony z porozumienia ponosi stratę, a kto ma jego jednostki, widzi ją w stopie zwrotu;
- akcjonariusze notowanej spółki, która przeprowadza taką operację, zyskują czas, ale firma, która już raz przeprowadziła wymianę w kryzysie, ma spore szanse, by zrobić to ponownie;
- kto kupuje pojedyncze obligacje, rzadko czyta umowę: ochrona, którą sądzi, że ma, może zależeć od klauzuli, której nie zna.
Różnice między ETF obligacyjnym a obligacją kupioną bezpośrednio wyjaśniamy w osobnym poradniku o ETF obligacyjnych i obligacjach bezpośrednich; a jak dług firmy w kryzysie może trafić w ręce kogoś, kto chce ją przejąć, opisujemy w artykule o funduszach sępich. Na karcie każdej spółki w InvestingBot znajdziesz stosunek długu do zysku operacyjnego i pokrycie odsetek: dwie liczby, które mówią, jak blisko firma jest konieczności negocjowania z wierzycielami.
W skrócie
- W operacjach między wierzycielami grupa kredytodawców porozumiewa się z firmą, by wyprzedzić pozostałych.
- Drop-down wyprowadza aktywa z zabezpieczeń, jak J.Crew z 72,04% swoich znaków towarowych w 2016 roku.
- Uptier zmienia kolejność wierzycieli, jak Serta w 2020 roku z 200 mln nowych pieniędzy.
- To sprawy cywilne, nie przestępstwa: Sertę uznano za naruszenie umowy, Mitel nie, tego samego dnia.
- W 2024 roku stanowiły 70% wolumenu niewypłacalności i wymian na amerykańskich kredytach lewarowanych, według J.P. Morgan.
- Drobny inwestor styka się z nimi przez ETF na kredyty i obligacje wysokodochodowe.
Co oznacza „wierzyciele przeciw wierzycielom”?
To operacje, w których firma w tarapatach porozumiewa się z częścią wierzycieli, którzy uzyskują lepsze zabezpieczenia lub pierwszeństwo kosztem pozostałych wierzycieli, pominiętych w porozumieniu.
Czym jest uptier?
To operacja, w której większość kredytodawców wymienia swoje należności na nowy dług spłacany w pierwszej kolejności, często dokładając nowe pieniądze. Wykluczeni kredytodawcy cofają się w kolejce do spłaty, mimo tej samej umowy.
Czym jest drop-down?
To operacja, w której firma przenosi cenne aktywa do spółki zależnej, która nie gwarantuje istniejącego kredytu, i wykorzystuje je jako zabezpieczenie nowych długów. Najbardziej znany przypadek to przeniesienie znaków towarowych J.Crew w 2016 roku.
Czy te operacje są legalne?
Nie są przestępstwami: pytanie brzmi, czy przestrzegają umowy kredytowej. W sprawie Serta sąd apelacyjny orzekł, że nie, i uczestniczący kredytodawcy musieli zapłacić odszkodowanie; w sprawie Mitel inny sąd orzekł, że tak.
Dlaczego dotyczą także drobnego inwestora?
Ponieważ ETF na kredyty lewarowane i obligacje wysokodochodowe zawierają właśnie takie długi, a wierzyciel wykluczony z porozumienia ponosi stratę, która odbija się na stopie zwrotu funduszu.
Jak rozpoznać, że firmie grozi taka operacja?
Sygnały to te świadczące o długu trudnym do udźwignięcia: wysoki stosunek długu do zysku operacyjnego i zysk, który ledwo pokrywa odsetki. Firma, która już raz przeprowadziła wymianę w kryzysie, ma spore szanse, by zrobić to ponownie.