



Una acción da dos cosas a la vez: el derecho a votar y el riesgo de ganar o perder con el precio. Con los instrumentos financieros de hoy, las dos se pueden separar. Quien vota puede no tener ya nada que perder, o incluso ganar si a la empresa le va mal; quien tiene de verdad el riesgo puede quedarse oculto. Los juristas lo llaman voto vacío (empty voting), y vale también para los acreedores: un bonista protegido por un seguro contra el impago puede preferir que la empresa quiebre.
El voto vacío, en pocas palabras
En una junta se presume que quien vota tiene interés en que a la sociedad le vaya bien: si el precio baja, él también pierde. El voto vacío rompe esa presunción. Un inversor puede tener más votos que interés económico, porque ha cubierto el riesgo de sus acciones con otros contratos; en casos extremos su interés es negativo, y gana si la sociedad pierde valor.
El fenómeno tiene un gemelo: la propiedad oculta. Aquí ocurre lo contrario: un inversor tiene todo el riesgo económico de un paquete de acciones mediante derivados, pero no las posee formalmente, así que no tiene que declararlas, y si hace falta puede hacer que se las entreguen y votarlas.
Cómo se separa el voto del riesgo
Hay tres herramientas, todas legales y de uso diario:
- el préstamo de valores: quien toma prestada una acción recibe también su voto, mientras el riesgo económico se queda con quien la presta. Si el préstamo cubre la fecha de registro, el día en que se fija quién tiene derecho a voto, el voto pasa a alguien que no arriesga nada;
- la cobertura con derivados: se compran las acciones y a la vez se vende su riesgo con un swap u opciones, de modo que se sigue siendo accionista de nombre pero no de hecho;
- los swaps de rendimiento total: se recibe toda la ganancia o pérdida de un paquete de acciones sin poseerlo; las acciones las compra el banco contraparte para cubrirse.
Usadas para protegerse del riesgo, son herramientas normales. Se convierten en un problema cuando sirven para votar sin arriesgar o para arriesgar sin declararlo: ahí se pasa de lo legal a la zona gris, y a veces a lo ilícito.
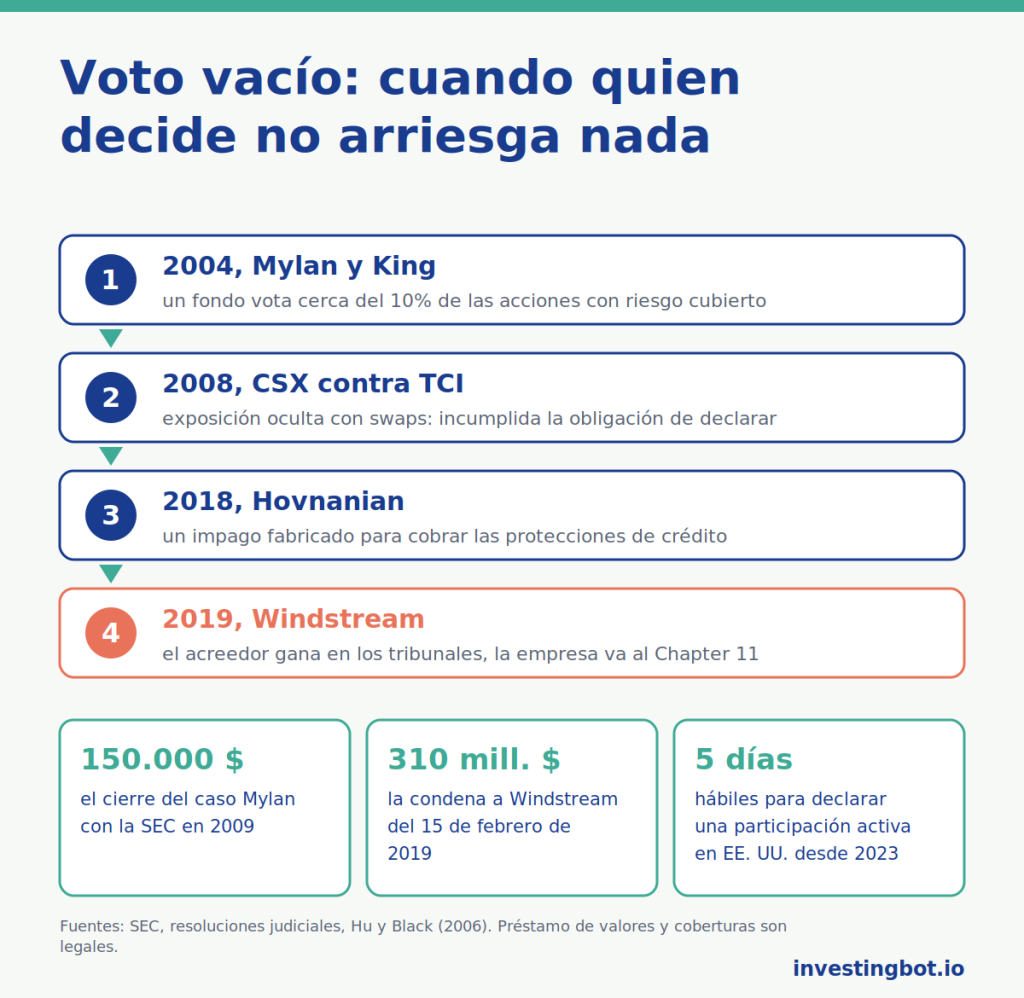
El caso Mylan y King, 2004
El caso que hizo famoso el término es de 2004. Mylan, farmacéutica estadounidense, quería comprar King Pharmaceuticals. El fondo Perry Corp tenía muchas acciones de King y todo el interés en que la operación saliera adelante. Compró entonces cerca del 10% de las acciones de Mylan para poder votar a favor, y cubrió todo su riesgo con derivados: tenía los votos de un gran accionista de Mylan, pero ningún interés en que Mylan pagara un precio justo.
La compra finalmente no se hizo. En 2009 la SEC, el regulador estadounidense de los mercados, cerró el caso con Perry por 150.000 dólares, sin admisión de culpa: lo que se le reprochaba no era el voto vacío en sí, que ninguna norma prohibía, sino el formulario con el que el fondo había declarado su participación, el reservado a los inversores pasivos. Es la definición misma de zona gris: la conducta que más preocupaba no estaba prohibida, y la sanción llegó por una cuestión de declaraciones.
La propiedad oculta: CSX contra TCI, 2008
En 2008 el fondo británico The Children’s Investment Fund (TCI) luchaba por entrar en el consejo del ferrocarril estadounidense CSX. Durante años había acumulado exposición económica a una parte importante del capital mediante swaps de rendimiento total con varios bancos, que compraban las acciones reales para cubrirse. El fondo no las declaraba, porque formalmente no las poseía.
En junio de 2008 el juez federal Lewis Kaplan, en Nueva York, decidió que TCI había incumplido la obligación de declarar las participaciones relevantes, porque había construido los swaps precisamente para no figurar como propietario. Pero se negó a anular los votos de las acciones acumuladas en ese periodo. Aquí se cruzó la línea: es ilícito, aunque civil y sin consecuencias en la votación.
El acreedor vacío: quién gana si la empresa quiebra
El mismo mecanismo vale para la deuda. Un fondo puede tener bonos de una empresa y comprar a la vez credit default swaps, contratos que pagan si la empresa no devuelve el dinero. Si la protección vale más que los bonos, al fondo le conviene que la empresa quiebre: es un acreedor con interés negativo.
El caso más citado es Windstream, empresa estadounidense de telecomunicaciones. El fondo Aurelius, que había comprado sus bonos, la llevó a los tribunales sosteniendo que una operación de 2015 incumplía el contrato de los títulos. El 15 de febrero de 2019 el juez federal Jesse Furman le dio la razón y condenó a Windstream a pagar unos 310 millones de dólares. Unos diez días después la empresa se acogió al Chapter 11, el procedimiento de reestructuración estadounidense. Windstream acusó al fondo de haber actuado para cobrar sus protecciones contra el impago; la sentencia, sin embargo, solo decidió sobre el incumplimiento del contrato.
El impago fabricado: Hovnanian, 2018
El caso contrario es el impago fabricado: en vez de empujar a una empresa a la quiebra, se la convence de saltarse un pago por una cuestión técnica. A finales de 2017 el fondo GSO, del grupo Blackstone, que según la prensa había comprado protecciones por más de 300 millones de dólares sobre la constructora estadounidense Hovnanian, le ofreció financiación en buenas condiciones. Entre ellas estaba no pagar los intereses de un pequeño paquete de bonos en manos de una sociedad vinculada al propio fondo: un impago mínimo, pero suficiente para que se pagaran las protecciones.
El fondo Solus, que había vendido esas protecciones, demandó. En abril de 2018 la CFTC, el regulador estadounidense de derivados, declaró que estaba estudiando si los impagos fabricados eran manipulación de mercado. El 30 de mayo de 2018 se cerró la causa y Hovnanian pagó los intereses saltados. En julio de 2019 la ISDA, la asociación que escribe las reglas de los derivados, cambió la definición de impago: desde enero de 2020 un impago solo cuenta si la empresa está realmente en dificultades.
Qué dicen los estudios
El término «voto vacío» viene de Henry Hu (University of Texas at Austin) y Bernard Black (hoy en la Northwestern University), en «The New Vote Buying: Empty Voting and Hidden (Morphable) Ownership» (Southern California Law Review, 2006). Su argumento: el derecho societario da por hecho que voto y riesgo van juntos, mientras que los derivados permiten separarlos a bajo coste, y las normas de declaración no lo ven.
Sobre el mercado de préstamo de valores, Susan Christoffersen, Christopher Geczy, David Musto y Adam Reed, entonces en la Universidad McGill, la Wharton School y la University of North Carolina, mostraron en «Vote Trading and Information Aggregation» (Journal of Finance, 2007) que el préstamo de acciones en torno a la fecha de registro es un verdadero mercado de votos. El precio medio de un voto es cercano a cero, pero los intercambios aumentan en las empresas que peor lo han hecho y cuando la votación está reñida: justo donde un voto cuenta más.
Qué supone para el pequeño inversor
Las reglas se han movido. En 2023 la SEC redujo a 5 días hábiles el plazo para declarar una participación relevante con intenciones activas, que antes era de 10 días, y exigió indicar también los derivados ligados a las acciones de la empresa. Pero el voto vacío como tal sigue siendo en gran parte legal. Para quien invierte significa tres cosas:
- un voto en la junta no dice de qué lado está quien vota: un gran accionista que apoya una operación puede no tener nada que perder si sale mal;
- si tu fondo presta sus valores, algo frecuente en los ETF, en torno a la fecha de registro los votos de sus acciones pueden pasar a otro;
- en una reestructuración, no todos los acreedores quieren salvar la empresa: quien está cubierto por protecciones contra el impago puede ganar más con la quiebra.
Cómo un acreedor puede ponerse de acuerdo con la empresa para pasar por delante de los demás lo contamos en el artículo sobre acreedores contra acreedores; cómo la deuda de una empresa en crisis puede acabar en manos de quien quiere quedarse con ella, en el de los fondos buitre. En la ficha de cada valor de InvestingBot encuentras la parte en manos de institucionales y las operaciones de los directivos: no muestran los derivados, pero dicen quién hay detrás de una empresa.
En resumen
- El voto vacío separa el derecho a voto del riesgo económico: se puede votar sin arriesgar, o ganar si a la empresa le va mal.
- Las herramientas son legales y comunes: préstamo de valores, cobertura con derivados, swaps de rendimiento total.
- En el caso Mylan de 2004 un fondo votaba cerca del 10% de las acciones sin tener su riesgo; la SEC lo cerró en 2009 por 150.000 dólares por una cuestión de declaraciones.
- En 2008 un juez estableció que TCI había ocultado ilícitamente su exposición a CSX con swaps.
- Con la deuda, un acreedor protegido contra el impago puede querer la quiebra, y un impago incluso se puede fabricar, como en el caso Hovnanian de 2018.
- Desde 2023 en Estados Unidos las participaciones activas se declaran en 5 días hábiles, derivados incluidos.
¿Qué es el voto vacío?
Es la situación en la que quien vota en la junta tiene más votos que interés económico en la sociedad, porque ha cubierto el riesgo de sus acciones con otros contratos. En casos extremos su interés es negativo y gana si la sociedad pierde valor.
¿Qué es la propiedad oculta?
Es el caso contrario: un inversor tiene todo el riesgo económico de un paquete de acciones mediante derivados, pero no las posee formalmente, así que no está obligado a declararlas, y si hace falta puede hacer que se las entreguen.
¿Es legal el voto vacío?
En gran parte sí: el préstamo de valores y la cobertura con derivados son herramientas legales. Se vuelve ilícito cuando sirve para ocultar una participación que debía declararse, como se estableció en el caso CSX contra TCI de 2008.
¿Qué es un impago fabricado?
Es un impago técnico acordado con la empresa para que los credit default swaps paguen a sus titulares. Tras el caso Hovnanian de 2018 la ISDA cambió las reglas: desde 2020 un pago no realizado solo cuenta si la empresa está realmente en dificultades.
¿Puede mi ETF prestar mis votos?
Muchos fondos prestan los valores que tienen para cobrar una comisión. Si el préstamo cubre la fecha de registro de una junta, el voto de esas acciones pasa a quien las ha tomado prestadas.
¿Cómo puedo darme cuenta?
No siempre: los derivados a menudo no son públicos. Ayudan las declaraciones de participaciones relevantes, que en Estados Unidos desde 2023 deben indicar también los derivados, y las noticias sobre quién apoya o se opone a una operación y por qué.