



Akcja daje dwie rzeczy naraz: prawo głosu i ryzyko zysku lub straty wraz z kursem. Dzisiejsze instrumenty finansowe pozwalają je rozdzielić. Ten, kto głosuje, może nie mieć już nic do stracenia, a nawet zyskać, gdy spółce idzie źle; ten, kto naprawdę ponosi ryzyko, może pozostać w ukryciu. Prawnicy nazywają to pustym głosem (empty voting), a zjawisko dotyczy też wierzycieli: obligatariusz ubezpieczony od niewypłacalności może woleć upadłość spółki.
Pusty głos w skrócie
Na walnym zgromadzeniu zakłada się, że ten, kto głosuje, chce, by spółce dobrze się wiodło: gdy kurs spada, on też traci. Pusty głos łamie to założenie. Inwestor może mieć więcej głosów niż interesu ekonomicznego, bo zabezpieczył ryzyko swoich akcji innymi umowami; w skrajnych przypadkach jego interes jest ujemny i zyskuje, gdy spółka traci na wartości.
Zjawisko ma bliźniaka: ukrytą własność. Tu dzieje się odwrotnie: inwestor ponosi przez instrumenty pochodne całe ryzyko ekonomiczne pakietu akcji, ale formalnie ich nie posiada, więc nie musi ich zgłaszać, a w razie potrzeby może zażądać ich dostarczenia i nimi głosować.
Jak oddziela się głos od ryzyka
Są trzy narzędzia, wszystkie legalne i codzienne:
- pożyczka papierów wartościowych: kto pożycza akcję, dostaje też jej głos, a ryzyko ekonomiczne zostaje u pożyczającego. Jeśli pożyczka obejmuje dzień rejestracji, czyli dzień, w którym ustala się, kto ma prawo głosu, głos przechodzi na kogoś, kto niczym nie ryzykuje;
- zabezpieczenie instrumentami pochodnymi: kupuje się akcje i jednocześnie sprzedaje ich ryzyko przez swap lub opcje, pozostając akcjonariuszem z nazwy, ale nie w praktyce;
- swapy na całkowity zwrot: otrzymuje się cały zysk lub stratę pakietu akcji bez jego posiadania; akcje kupuje bank kontrahent, żeby się zabezpieczyć.
Używane do ochrony przed ryzykiem są zwykłymi narzędziami. Problem pojawia się, gdy służą do głosowania bez ryzyka albo do ponoszenia ryzyka bez zgłoszenia: wtedy przechodzi się od tego, co legalne, do szarej strefy, a czasem do tego, co bezprawne.
Sprawa Mylan i King, 2004
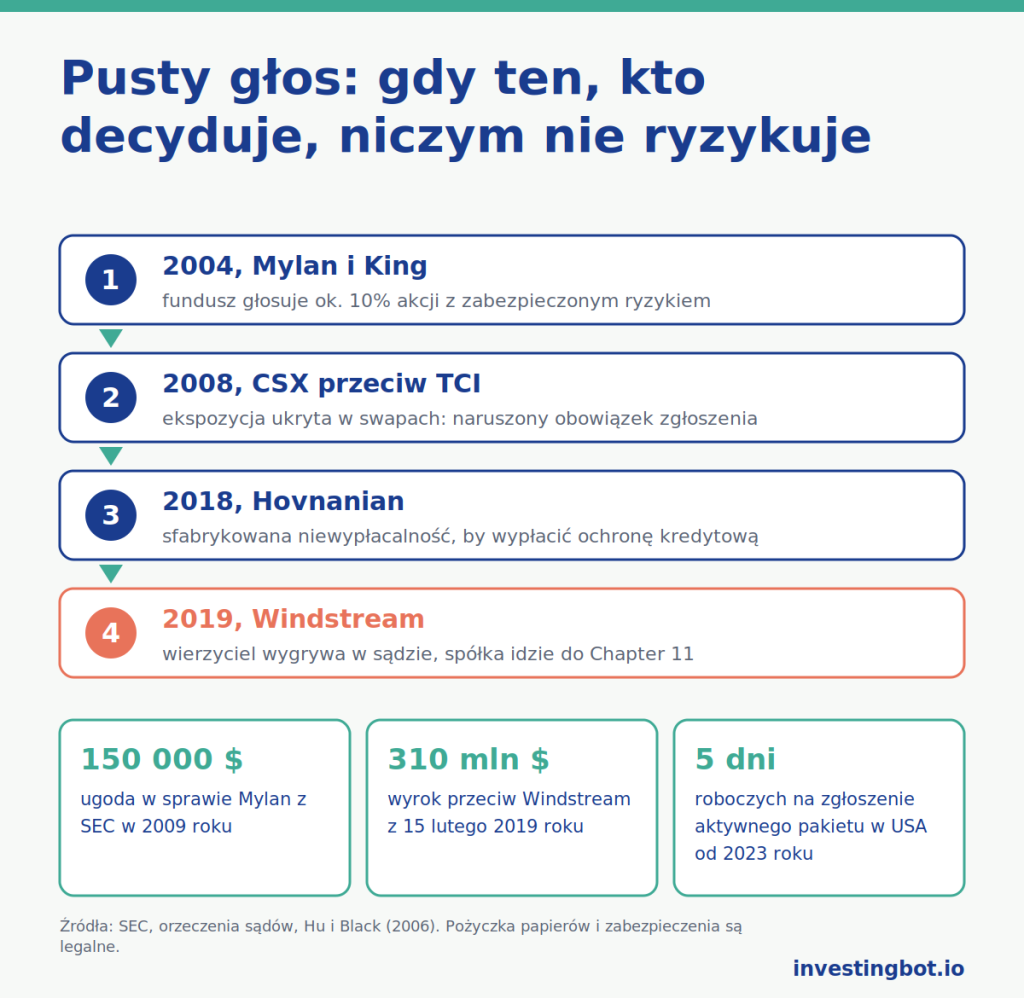
Sprawa, która rozsławiła termin, pochodzi z 2004 roku. Mylan, amerykański koncern farmaceutyczny, chciał kupić King Pharmaceuticals. Fundusz Perry Corp miał dużo akcji King i był bardzo zainteresowany powodzeniem transakcji. Kupił więc około 10% akcji Mylan, żeby móc głosować za, i zabezpieczył całe ich ryzyko instrumentami pochodnymi: miał głosy dużego akcjonariusza Mylan, ale żadnego interesu w tym, by Mylan zapłacił uczciwą cenę.
Do przejęcia ostatecznie nie doszło. W 2009 roku SEC, amerykański regulator rynku, zakończyła sprawę z Perry ugodą na 150 000 dolarów, bez przyznania się do winy: zarzut nie dotyczył samego pustego głosu, którego żaden przepis nie zakazywał, lecz formularza, na którym fundusz zgłosił swój pakiet, przeznaczonego dla inwestorów pasywnych. To sama definicja szarej strefy: najbardziej niepokojące zachowanie nie było zakazane, a kara przyszła za kwestię zgłoszeń.
Ukryta własność: CSX przeciw TCI, 2008
W 2008 roku brytyjski fundusz The Children’s Investment Fund (TCI) walczył o miejsca w radzie amerykańskiej kolei CSX. Przez lata budował ekspozycję ekonomiczną na dużą część kapitału przez swapy na całkowity zwrot z kilkoma bankami, które dla zabezpieczenia kupowały prawdziwe akcje. Fundusz ich nie zgłaszał, bo formalnie ich nie posiadał.
W czerwcu 2008 roku sędzia federalny Lewis Kaplan w Nowym Jorku orzekł, że TCI naruszył obowiązek zgłaszania znaczących pakietów, bo zbudował swapy właśnie po to, by nie figurować jako właściciel. Odmówił jednak unieważnienia głosów z akcji zgromadzonych w tym okresie. Tu granica została przekroczona: to zachowanie bezprawne, choć cywilne i bez skutków dla głosowania.
Pusty wierzyciel: kto zyskuje, gdy spółka upada
Ten sam mechanizm działa przy długu. Fundusz może mieć obligacje spółki i jednocześnie kupić credit default swapy, umowy, które płacą, gdy spółka nie spłaci długu. Jeśli ochrona jest warta więcej niż obligacje, funduszowi opłaca się upadłość: to wierzyciel z ujemnym interesem.
Najczęściej przywoływany przypadek to Windstream, amerykańska spółka telekomunikacyjna. Fundusz Aurelius, który kupił jej obligacje, pozwał ją, twierdząc, że transakcja z 2015 roku naruszała umowę obligacji. 15 lutego 2019 roku sędzia federalny Jesse Furman przyznał mu rację i nakazał Windstream zapłacić około 310 mln dolarów. Około dziesięciu dni później spółka złożyła wniosek o Chapter 11, amerykańskie postępowanie restrukturyzacyjne. Windstream zarzucił funduszowi, że działał, by zainkasować ochronę przed niewypłacalnością; wyrok rozstrzygnął jednak tylko o naruszeniu umowy.
Sfabrykowana niewypłacalność: Hovnanian, 2018
Przypadek odwrotny to sfabrykowana niewypłacalność: zamiast pchać spółkę ku upadłości, namawia się ją, by z przyczyn technicznych pominęła płatność. Pod koniec 2017 roku fundusz GSO z grupy Blackstone, który według prasy kupił ochronę za ponad 300 mln dolarów na amerykańskiego dewelopera Hovnanian, zaproponował mu finansowanie na dobrych warunkach. Jednym z nich było niezapłacenie odsetek od małego pakietu obligacji w rękach spółki powiązanej z samym funduszem: minimalna niewypłacalność, ale wystarczająca, by uruchomić wypłatę ochrony.
Fundusz Solus, który tę ochronę sprzedał, wniósł pozew. W kwietniu 2018 roku CFTC, amerykański regulator rynku instrumentów pochodnych, oświadczyła, że bada, czy sfabrykowane niewypłacalności są manipulacją rynkiem. 30 maja 2018 roku sprawę zamknięto, a Hovnanian zapłacił pominięte odsetki. W lipcu 2019 roku ISDA, stowarzyszenie piszące reguły instrumentów pochodnych, zmieniło definicję braku płatności: od stycznia 2020 roku niewypłacalność liczy się tylko wtedy, gdy spółka naprawdę jest w trudnościach.
Co mówią badania
Termin «pusty głos» pochodzi od Henry’ego Hu (University of Texas at Austin) i Bernarda Blacka (dziś na Northwestern University), z pracy «The New Vote Buying: Empty Voting and Hidden (Morphable) Ownership» (Southern California Law Review, 2006). Ich teza: prawo spółek zakłada, że głos i ryzyko idą w parze, a instrumenty pochodne pozwalają je tanio rozdzielić, czego przepisy o zgłoszeniach nie widzą.
Co do rynku pożyczek papierów wartościowych, Susan Christoffersen, Christopher Geczy, David Musto i Adam Reed, wówczas na McGill University, w Wharton School i na University of North Carolina, pokazali w «Vote Trading and Information Aggregation» (Journal of Finance, 2007), że pożyczanie akcji wokół dnia rejestracji to prawdziwy rynek głosów. Średnia cena głosu jest bliska zeru, ale obrót rośnie w spółkach, którym szło gorzej, i gdy głosowanie jest zacięte: dokładnie tam, gdzie głos liczy się najbardziej.
Co to oznacza dla drobnego inwestora
Przepisy się zmieniły. W 2023 roku SEC skróciła do 5 dni roboczych termin na zgłoszenie znaczącego pakietu z aktywnymi zamiarami, wcześniej 10 dni, i zażądała wskazywania także instrumentów pochodnych powiązanych z akcjami spółki. Sam pusty głos pozostaje jednak w dużej mierze legalny. Dla inwestora oznacza to trzy rzeczy:
- głos na walnym zgromadzeniu nie mówi, po której stronie stoi głosujący: duży akcjonariusz popierający transakcję może nie mieć nic do stracenia, jeśli pójdzie źle;
- jeśli twój fundusz pożycza papiery, co jest częste w ETF, wokół dnia rejestracji głosy jego akcji mogą przejść na kogoś innego;
- w restrukturyzacji nie wszyscy wierzyciele chcą ratować spółkę: ten, kto jest zabezpieczony ochroną przed niewypłacalnością, może więcej zyskać na upadłości.
Jak wierzyciel może porozumieć się ze spółką, by wyprzedzić pozostałych, opisujemy w artykule o wierzycielach przeciw wierzycielom; jak dług firmy w kryzysie może trafić w ręce kogoś, kto chce ją przejąć, w tekście o funduszach sępich. Na karcie każdej spółki w InvestingBot znajdziesz udział inwestorów instytucjonalnych i transakcje insiderów: nie pokazują instrumentów pochodnych, ale mówią, kto stoi za spółką.
W skrócie
- Pusty głos oddziela prawo głosu od ryzyka ekonomicznego: można głosować bez ryzyka albo zyskać, gdy spółce idzie źle.
- Narzędzia są legalne i powszechne: pożyczka papierów, zabezpieczenie instrumentami pochodnymi, swapy na całkowity zwrot.
- W sprawie Mylan z 2004 roku fundusz głosował około 10% akcji bez ponoszenia ich ryzyka; SEC zamknęła ją w 2009 roku ugodą na 150 000 dolarów w kwestii zgłoszeń.
- W 2008 roku sędzia orzekł, że TCI bezprawnie ukrył swoją ekspozycję na CSX za pomocą swapów.
- Przy długu wierzyciel chroniony przed niewypłacalnością może chcieć upadłości, a niewypłacalność da się nawet sfabrykować, jak w sprawie Hovnanian z 2018 roku.
- Od 2023 roku w USA aktywne pakiety zgłasza się w ciągu 5 dni roboczych, łącznie z instrumentami pochodnymi.
Czym jest pusty głos?
To sytuacja, w której głosujący na walnym zgromadzeniu ma więcej głosów niż interesu ekonomicznego w spółce, bo zabezpieczył ryzyko swoich akcji innymi umowami. W skrajnych przypadkach jego interes jest ujemny i zyskuje, gdy spółka traci na wartości.
Czym jest ukryta własność?
To przypadek odwrotny: inwestor ponosi przez instrumenty pochodne całe ryzyko ekonomiczne pakietu akcji, ale formalnie ich nie posiada, więc nie musi ich zgłaszać, a w razie potrzeby może zażądać ich dostarczenia.
Czy pusty głos jest legalny?
W dużej mierze tak: pożyczka papierów i zabezpieczenie instrumentami pochodnymi to legalne narzędzia. Staje się bezprawny, gdy służy ukryciu pakietu, który należało zgłosić, jak orzeczono w sprawie CSX przeciw TCI z 2008 roku.
Czym jest sfabrykowana niewypłacalność?
To techniczna niewypłacalność uzgodniona ze spółką, by credit default swapy wypłaciły pieniądze ich posiadaczom. Po sprawie Hovnanian z 2018 roku ISDA zmieniło reguły: od 2020 roku pominięta płatność liczy się tylko wtedy, gdy spółka naprawdę jest w trudnościach.
Czy mój ETF może pożyczać moje głosy?
Wiele funduszy pożycza posiadane papiery, by zarobić prowizję. Jeśli pożyczka obejmuje dzień rejestracji walnego zgromadzenia, głos tych akcji przechodzi na pożyczającego.
Jak mogę to zauważyć?
Nie zawsze: instrumenty pochodne często nie są publiczne. Pomagają zgłoszenia znaczących pakietów, które w USA od 2023 roku muszą wskazywać także instrumenty pochodne, oraz wiadomości o tym, kto popiera transakcję lub się jej sprzeciwia i dlaczego.