



Un’azione dà due cose insieme: il diritto di votare e il rischio di guadagnare o perdere col prezzo. Con gli strumenti finanziari di oggi le due cose si possono separare. Chi vota può non avere più nulla da perdere, o addirittura guadagnare se la società va male; chi possiede davvero il rischio può restare nascosto. I giuristi lo chiamano voto vuoto, e vale anche per i creditori: un obbligazionista protetto da un’assicurazione contro il fallimento può preferire che l’azienda fallisca.
Il voto vuoto, in poche parole
In un’assemblea si presume che chi vota abbia interesse a far andare bene la società: se il prezzo scende, perde anche lui. Il voto vuoto rompe questa presunzione. Un investitore può avere più voti che interesse economico, perché ha coperto il rischio delle sue azioni con altri contratti; in casi estremi il suo interesse è negativo, e guadagna se la società perde valore.
Il fenomeno ha un gemello: la proprietà nascosta. Qui succede il contrario: un investitore ha tutto il rischio economico di un pacchetto di azioni attraverso contratti derivati, ma formalmente non le possiede, quindi non deve dichiararle, e all’occorrenza può farsele consegnare e votarle.
Come si separa il voto dal rischio
Gli strumenti sono tre, tutti legali e di uso quotidiano:
- il prestito titoli: chi prende in prestito un’azione ne riceve anche il voto, mentre il rischio economico resta a chi l’ha prestata. Se il prestito copre la data di registrazione, il giorno in cui si fissa chi ha diritto di voto, il voto passa a chi non rischia nulla;
- la copertura con derivati: si comprano le azioni e si vende contemporaneamente il loro rischio con uno swap o con opzioni, così si resta azionisti di nome ma non di fatto;
- gli swap a rendimento totale: si riceve tutto il guadagno o la perdita di un pacchetto di azioni senza possederle; le azioni le compra la banca controparte per coprirsi.
Usati per proteggersi dal rischio, sono strumenti normali. Diventano un problema quando servono a votare senza rischiare o a rischiare senza dichiararlo: è lì che si passa dal legale alla zona grigia, e a volte all’illecito.
Il caso Mylan e King, 2004
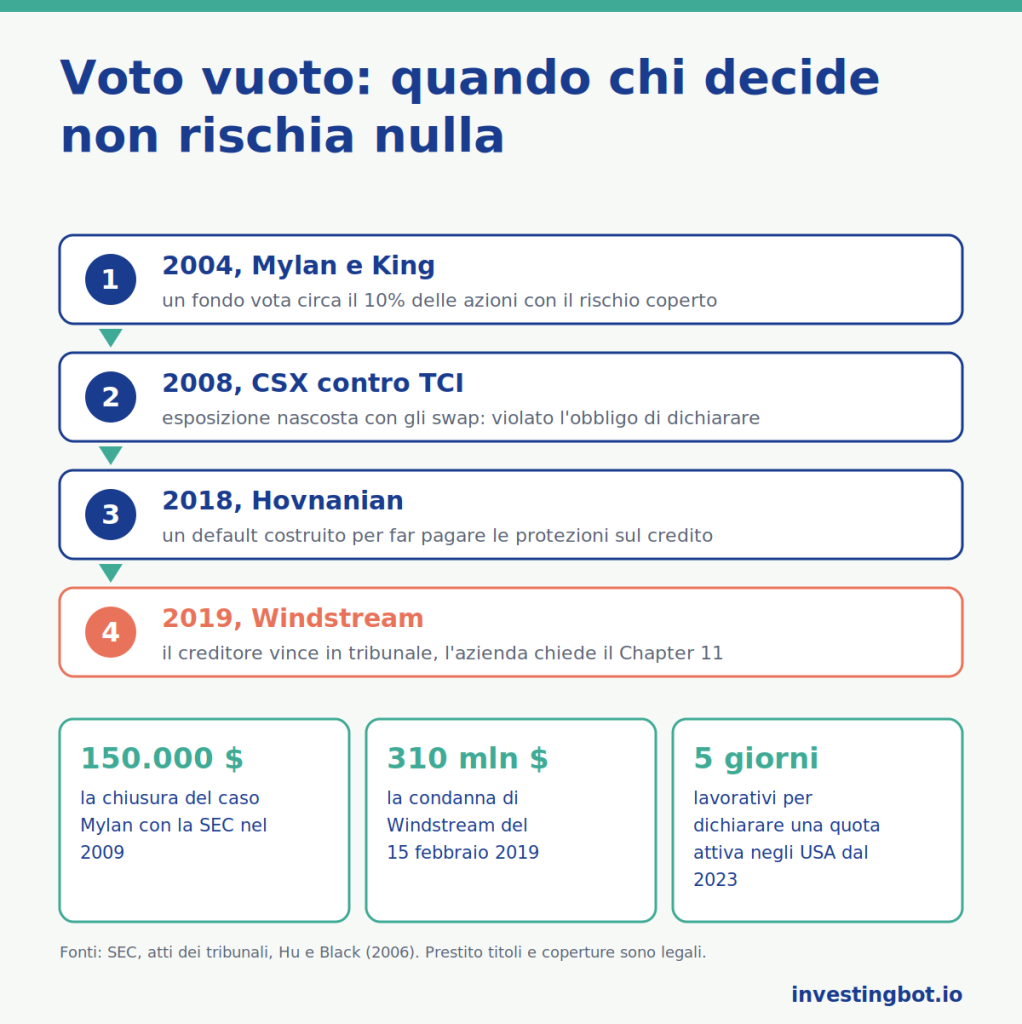
Il caso che ha reso famoso il termine è del 2004. Mylan, società farmaceutica americana, voleva comprare King Pharmaceuticals. Il fondo Perry Corp possedeva molte azioni King e aveva tutto l’interesse a che l’acquisto andasse in porto. Comprò quindi circa il 10% delle azioni Mylan per poter votare a favore, e ne coprì l’intero rischio con contratti derivati: aveva i voti di un grande azionista di Mylan, ma nessun interesse a che Mylan pagasse un prezzo giusto.
L’acquisizione alla fine non si fece. Nel 2009 la SEC, l’autorità americana sui mercati, chiuse il caso con Perry per 150.000 dollari, senza ammissione di responsabilità: la contestazione non era il voto vuoto in sé, che nessuna norma vietava, ma il modulo con cui il fondo aveva dichiarato la partecipazione, quello riservato agli investitori passivi. È la definizione di zona grigia: la condotta che preoccupava di più non era vietata, e la sanzione è arrivata per una questione di dichiarazioni.
La proprietà nascosta: CSX contro TCI, 2008
Nel 2008 il fondo inglese The Children’s Investment Fund (TCI) combatteva per entrare nel consiglio della ferrovia americana CSX. Per anni aveva accumulato l’esposizione economica a una parte importante del capitale attraverso swap a rendimento totale con diverse banche, che per coprirsi compravano le azioni vere. Il fondo non le dichiarava, perché formalmente non le possedeva.
Nel giugno 2008 il giudice federale Lewis Kaplan, a New York, decise che TCI aveva violato l’obbligo di dichiarazione delle partecipazioni rilevanti, perché aveva costruito gli swap proprio per evitare di comparire come proprietario. Ma rifiutò di annullare i voti delle azioni accumulate in quel periodo. Qui il confine è stato superato: è un illecito, anche se civile e senza conseguenze sul voto.
Il creditore vuoto: chi guadagna se l’azienda fallisce
Lo stesso meccanismo vale per i debiti. Un fondo può possedere obbligazioni di una società e insieme comprare i credit default swap, contratti che pagano se la società non rimborsa. Se la protezione vale più delle obbligazioni, al fondo conviene che l’azienda fallisca: è un creditore con interesse negativo.
Il caso più citato è Windstream, società americana di telecomunicazioni. Il fondo Aurelius, che aveva comprato le sue obbligazioni, la portò in tribunale sostenendo che un’operazione del 2015 violava il contratto dei titoli. Il 15 febbraio 2019 il giudice federale Jesse Furman gli diede ragione e condannò Windstream a pagare circa 310 milioni di dollari. Una decina di giorni dopo la società chiese il Chapter 11, la procedura di ristrutturazione americana. Windstream accusò il fondo di aver agito per incassare dalle protezioni contro l’insolvenza; la sentenza però decise solo sulla violazione del contratto.
Il default costruito: Hovnanian, 2018
Il caso opposto è il default costruito: invece di spingere un’azienda al fallimento, la si convince a saltare un pagamento in modo tecnico. Alla fine del 2017 il fondo GSO, del gruppo Blackstone, che secondo la stampa aveva comprato protezioni per oltre 300 milioni di dollari sul costruttore americano Hovnanian, gli offrì un finanziamento a buone condizioni. Fra queste c’era il mancato pagamento degli interessi su un piccolo pacchetto di obbligazioni detenuto da una società collegata al fondo stesso: un inadempimento minimo, ma sufficiente a far pagare le protezioni.
Il fondo Solus, che quelle protezioni le aveva vendute, fece causa. Ad aprile 2018 la CFTC, l’autorità americana sui derivati, dichiarò che stava valutando se i default costruiti fossero manipolazione di mercato. Il 30 maggio 2018 la causa fu chiusa e Hovnanian pagò gli interessi saltati. Nel luglio 2019 l’ISDA, l’associazione che scrive le regole dei derivati, cambiò la definizione di mancato pagamento: dal gennaio 2020 un inadempimento conta solo se l’azienda è davvero in difficoltà.
Cosa dicono gli studi
Il termine «voto vuoto» viene da Henry Hu (University of Texas at Austin) e Bernard Black (oggi alla Northwestern University), in «The New Vote Buying: Empty Voting and Hidden (Morphable) Ownership» (Southern California Law Review, 2006). Il loro punto: il diritto societario dà per scontato che voto e rischio stiano insieme, mentre i derivati permettono di separarli a basso costo, e le regole sulle dichiarazioni non lo vedono.
Sul mercato del prestito titoli, Susan Christoffersen, Christopher Geczy, David Musto e Adam Reed, all’epoca fra McGill University, Wharton School e University of North Carolina, in «Vote Trading and Information Aggregation» (Journal of Finance, 2007) hanno mostrato che il prestito di azioni intorno alla data di registrazione è un vero mercato dei voti. Il prezzo medio di un voto è vicino a zero, ma gli scambi aumentano nelle società andate peggio e quando la votazione è combattuta: proprio dove un voto conta di più.
Cosa cambia per il piccolo investitore
Le regole si sono mosse. Nel 2023 la SEC ha accorciato a 5 giorni lavorativi il termine per dichiarare una partecipazione rilevante con intenzioni attive, che era di 10 giorni, e ha chiesto di indicare anche i derivati collegati alle azioni della società. Ma il voto vuoto come tale resta in larga parte legale. Per chi investe significa tre cose:
- un voto in assemblea non dice da che parte sta chi vota: un grande azionista che sostiene un’operazione può non avere nulla da perdere se va male;
- se il tuo fondo presta i titoli, cosa frequente negli ETF, intorno alla data di registrazione i voti delle sue azioni possono passare a qualcun altro;
- in una ristrutturazione, non tutti i creditori vogliono salvare l’azienda: chi è coperto da protezioni contro l’insolvenza può guadagnare di più dal fallimento.
Come un creditore può accordarsi con l’azienda per passare davanti agli altri lo raccontiamo nell’articolo su creditori contro creditori; come i debiti di un’azienda in crisi possono finire a chi vuole prendersela, in quello sui fondi avvoltoio. Nella scheda di ogni titolo di InvestingBot trovi la quota detenuta dagli istituzionali e i movimenti degli insider: non mostrano i derivati, ma dicono chi c’è dietro una società.
In sintesi
- Il voto vuoto separa il diritto di voto dal rischio economico: si può votare senza rischiare, o guadagnare se la società va male.
- Gli strumenti sono legali e comuni: prestito titoli, coperture con derivati, swap a rendimento totale.
- Nel caso Mylan del 2004 un fondo votava circa il 10% delle azioni senza averne il rischio; la SEC lo ha chiuso nel 2009 per 150.000 dollari su una questione di dichiarazioni.
- Nel 2008 un giudice ha stabilito che TCI aveva nascosto illecitamente la sua esposizione a CSX con gli swap.
- Coi debiti, un creditore protetto contro l’insolvenza può volere il fallimento, e un default si può persino costruire, come nel caso Hovnanian del 2018.
- Dal 2023 negli Stati Uniti le partecipazioni attive si dichiarano entro 5 giorni lavorativi, derivati compresi.
Che cos’è il voto vuoto?
È la situazione in cui chi vota in assemblea ha più voti che interesse economico nella società, perché ha coperto il rischio delle sue azioni con altri contratti. In casi estremi il suo interesse è negativo e guadagna se la società perde valore.
Che cos’è la proprietà nascosta?
È il caso opposto: un investitore ha tutto il rischio economico di un pacchetto di azioni attraverso derivati, ma non le possiede formalmente, quindi non è obbligato a dichiararle, e all’occorrenza può farsele consegnare.
Il voto vuoto è legale?
In larga parte sì: prestito titoli e coperture con derivati sono strumenti legali. Diventa illecito quando serve a nascondere una partecipazione che andava dichiarata, come stabilito nel caso CSX contro TCI del 2008.
Che cos’è un default costruito?
È un inadempimento tecnico concordato con l’azienda per far pagare i credit default swap a chi li possiede. Dopo il caso Hovnanian del 2018 l’ISDA ha cambiato le regole: dal 2020 un mancato pagamento conta solo se l’azienda è davvero in difficoltà.
Il mio ETF può prestare i miei voti?
Molti fondi prestano i titoli che detengono per guadagnare una commissione. Se il prestito copre la data di registrazione di un’assemblea, il voto di quelle azioni passa a chi le ha prese in prestito.
Come posso accorgermene?
Non sempre è possibile: i derivati spesso non sono pubblici. Aiutano le dichiarazioni delle partecipazioni rilevanti, che negli Stati Uniti dal 2023 devono indicare anche i derivati, e le notizie su chi sostiene o si oppone a un’operazione e perché.