



Un mercato funziona perché gli ordini che vedi esposti sono, almeno in parte, veri: qualcuno vuole davvero comprare o vendere a quel prezzo. Lo spoofing sfrutta questa fiducia con ordini finti, piazzati per essere cancellati prima di essere eseguiti. Il pump and dump la sfrutta con notizie gonfiate: si compra un titolo poco scambiato, lo si spinge con messaggi entusiasti e lo si vende a chi arriva dopo. Entrambe le pratiche sono illegali negli Stati Uniti e nell’Unione europea, ma il confine con le strategie lecite è sottile, e sta quasi sempre nell’intenzione.
Spoofing e pump and dump, in breve
Lo spoofing è una manipolazione del libro degli ordini: chi la pratica inserisce grandi ordini di acquisto o di vendita che non vuole eseguire, per far credere agli altri che ci sia molta domanda o molta offerta. Quando il prezzo si muove nella direzione voluta, esegue un ordine vero dall’altra parte e cancella quelli finti.
Il pump and dump è una manipolazione dell’informazione: chi lo organizza compra prima, poi diffonde notizie esagerate o false per attirare compratori, e vende quando il prezzo è salito. Chi compra tardi resta con un titolo che torna rapidamente al suo valore di prima, o più in basso.
Come funziona lo spoofing, e perché non basta cancellare
Cancellare ordini è normale: la maggior parte degli ordini esposti sui mercati elettronici viene modificata o ritirata prima di essere eseguita, perché i prezzi cambiano e chi fa mercato aggiorna di continuo le proprie quotazioni. Questo è legale.
Diventa illegale quando l’ordine nasce già con l’intenzione di essere cancellato. Negli Stati Uniti la legge Dodd-Frank del 2010 ha vietato in modo esplicito di fare offerte di acquisto o di vendita con l’intento di cancellarle prima dell’esecuzione. In mezzo c’è la zona grigia: un ordine grande ritirato dopo pochi istanti può essere una scelta prudente o una finta, e a distinguerli sono il disegno complessivo delle operazioni, i messaggi interni e la ripetizione nel tempo.
Il flash crash del 2010 e Navinder Sarao
Il 6 maggio 2010 i mercati americani hanno perso in pochi minuti circa mille miliardi di dollari di valore, recuperati in gran parte poco dopo. Il rapporto congiunto delle autorità americane ha indicato come innesco un grande programma automatico di vendita su 75.000 contratti future sull’S&P 500, per circa 4,1 miliardi di dollari.
Anni dopo è emerso anche il nome di Navinder Sarao, un trader britannico che operava da casa sui future sull’S&P 500 con grandi ordini di vendita che poi cancellava. Nel 2016 si è dichiarato colpevole negli Stati Uniti di spoofing e frode telematica; secondo l’accusa i suoi ordini finti avevano contribuito alle condizioni del crollo. Nel gennaio 2020 una giudice di Chicago lo ha condannato al periodo già trascorso in custodia più un anno di detenzione domiciliare, citando la sua ampia collaborazione con le indagini.
Dai tribunali: Coscia e JPMorgan
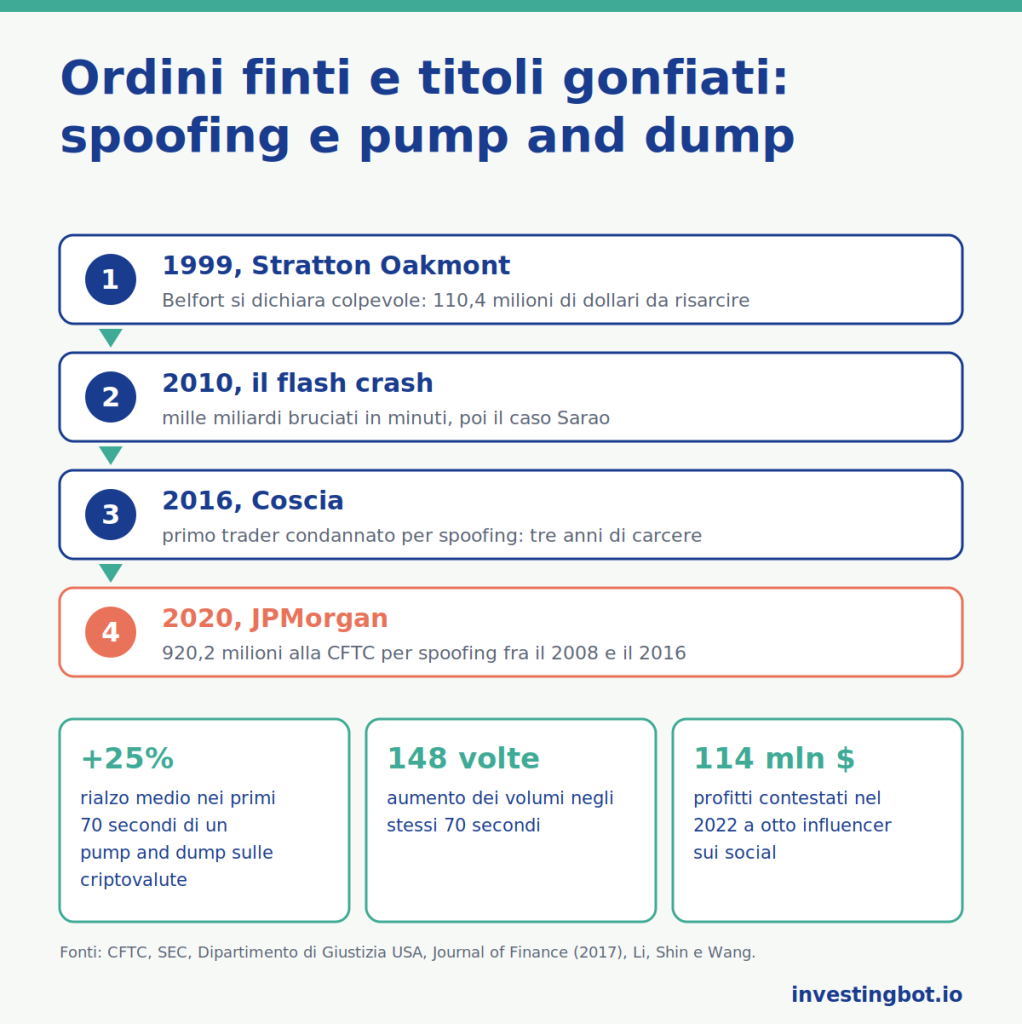
Michael Coscia è stato il primo trader condannato con la nuova norma contro lo spoofing. Una giuria di Chicago lo ha dichiarato colpevole nel novembre 2015 per un programma automatico che inseriva grandi ordini da cancellare in pochi istanti, e il 13 luglio 2016 è stato condannato a tre anni di carcere.
Il caso più grande riguarda una banca. Il 29 settembre 2020 la CFTC, l’autorità americana sui derivati, ha chiuso un procedimento contro JPMorgan per spoofing su future su metalli preziosi e titoli di Stato americani tra il 2008 e il 2016: 920,2 milioni di dollari fra restituzioni, profitti da restituire e sanzioni, la cifra più alta mai imposta dall’autorità. La banca ha ammesso i fatti, cosa rara in questi accordi.
Il pump and dump, dalle telefonate ai social
La versione classica si faceva al telefono. Negli anni Novanta la società di intermediazione Stratton Oakmont spingeva ai clienti azioni di piccole società di cui i suoi responsabili controllavano parte dei titoli. Il fondatore, Jordan Belfort, si è dichiarato colpevole nel 1999 di frode sui titoli e riciclaggio, e il tribunale gli ha imposto di risarcire 110,4 milioni di dollari alle vittime.
Oggi il canale sono i social. Nel dicembre 2022 la SEC e il Dipartimento di Giustizia hanno accusato otto influencer seguiti da oltre 1,5 milioni di persone di aver comprato titoli, averli raccomandati ai propri seguaci e averli venduti di nascosto quando il prezzo saliva, con profitti stimati in almeno 114 milioni di dollari. Il giudice di primo grado aveva respinto le accuse penali; nell’ottobre 2025 la corte d’appello del Quinto Circuito le ha ripristinate. Le accuse non sono ancora state provate.
Cosa dice la ricerca
Andrei Kirilenko, allora capo economista della CFTC, con Albert Kyle (University of Maryland), Mehrdad Samadi e Tugkan Tuzun, in «The Flash Crash: High-Frequency Trading in an Electronic Market» (Journal of Finance, 2017), hanno studiato operazione per operazione il future sull’S&P 500 del 6 maggio 2010: gli operatori ad alta frequenza non hanno innescato il crollo, ma il loro comportamento ne ha amplificato la volatilità. La lezione: in un mercato molto veloce, chi toglie o aggiunge ordini in un momento di tensione può amplificare un movimento già in corso.
Thomas Renault (IÉSEG School of Management e Université Paris 1 Panthéon-Sorbonne) ha analizzato milioni di messaggi su Twitter riguardanti piccole società quotate: un’impennata anomala di messaggi coincide con un forte rialzo nel giorno stesso, seguito da un netto ritorno indietro nella settimana dopo, più marcato quando a scrivere sono i promotori di titoli.
Tao Li e Baolian Wang (University of Florida) con Donghwa Shin, allora dottorando a Princeton, hanno raccolto a mano 500 pump and dump organizzati sulle criptovalute: nei primi 70 secondi il prezzo sale in media del 25% e i volumi di 148 volte, poi il ritorno indietro comincia subito e in circa un’ora la gran parte dell’effetto è sparita. Chi entra in ritardo compra quasi sempre da chi ha organizzato l’operazione.
Le regole negli Stati Uniti e in Europa
Negli Stati Uniti lo spoofing è vietato in modo esplicito dalla legge Dodd-Frank del 2010, e il pump and dump ricade nelle norme generali contro la frode sui titoli. Nell’Unione europea il regolamento sugli abusi di mercato, in vigore dal 3 luglio 2016, vieta ogni ordine che dia segnali falsi o fuorvianti sull’offerta, sulla domanda o sul prezzo, e la direttiva collegata chiede agli Stati di punire i casi gravi e intenzionali di manipolazione con una pena massima di almeno quattro anni di carcere.
Cosa cambia per il piccolo investitore
Nessuno può vedere dall’esterno se un ordine nel libro è vero o finto, e nessuno è costretto a leggere i messaggi sui social. Per chi investe ne derivano tre cose:
- un titolo piccolo che sale all’improvviso, con tanti messaggi entusiasti, è un segnale di prudenza, non di opportunità: la ricerca mostra che spesso il prezzo torna indietro in pochi giorni;
- gli ordini al mercato su titoli poco scambiati sono i più esposti: un ordine con limite di prezzo ti protegge dal prezzo peggiore, anche se può non essere eseguito;
- chi raccomanda un titolo dovrebbe dire se lo possiede: se non lo dice, o se promette guadagni rapidi e sicuri, conviene chiedersi chi sta vendendo a chi.
Come le app senza commissioni vendono i tuoi ordini a chi li esegue lo raccontiamo nell’articolo sugli ordini pagati; come un azionista può votare senza rischiare nulla, in quello sul voto vuoto. Su InvestingBot i prezzi sono ritardati di 15-30 minuti e i titoli poco scambiati restano fuori dallo Screener: non bastano a scoprire una manipolazione, ma evitano di guardare per primi proprio i titoli dove è più facile.
In sintesi
- Lo spoofing usa ordini finti, piazzati per essere cancellati; il pump and dump usa notizie gonfiate per vendere a chi arriva dopo.
- Cancellare ordini è normale: diventa illegale quando l’ordine nasce con l’intenzione di non essere eseguito.
- Coscia è stato condannato a tre anni nel 2016; JPMorgan ha pagato 920,2 milioni di dollari nel 2020 per spoofing fra il 2008 e il 2016.
- Nel 2022 otto influencer sono stati accusati di aver guadagnato almeno 114 milioni di dollari raccomandando titoli che poi vendevano.
- Nei pump and dump sulle criptovalute studiati, il prezzo sale del 25% in 70 secondi e l’effetto sparisce in circa un’ora.
- Per chi investe, un titolo piccolo che sale con tanto rumore sui social è un segnale di prudenza.
Che cos’è lo spoofing?
È l’inserimento di ordini di acquisto o di vendita che non si vogliono eseguire, per far credere agli altri che ci sia più domanda o più offerta di quella vera, e approfittare del movimento di prezzo che ne segue.
Cancellare un ordine è illegale?
No. Cancellare o modificare ordini è normale e succede di continuo. È illegale piazzare un ordine già con l’intenzione di cancellarlo prima dell’esecuzione, per ingannare gli altri operatori.
Che cos’è un pump and dump?
È una manipolazione in cui qualcuno compra un titolo poco scambiato, ne spinge il prezzo con notizie esagerate o false e lo vende quando sale. Chi compra tardi resta con un titolo che di solito torna rapidamente indietro.
Navinder Sarao ha causato il flash crash del 2010?
Secondo l’accusa i suoi ordini finti hanno contribuito alle condizioni del crollo, e nel 2016 si è dichiarato colpevole di spoofing. Il rapporto delle autorità americane indica però come innesco un grande programma automatico di vendita, e la ricerca mostra che l’alta frequenza ha amplificato la volatilità.
Come riconosco un possibile pump and dump?
I segnali tipici sono un titolo piccolo e poco scambiato, un rialzo improvviso, tanti messaggi entusiasti sui social e promesse di guadagni rapidi. Più sono insieme, più conviene essere prudenti.
In Europa lo spoofing è vietato?
Sì. Il regolamento europeo sugli abusi di mercato, in vigore dal 3 luglio 2016, vieta gli ordini che danno segnali falsi o fuorvianti sul prezzo, e i casi gravi e intenzionali sono reati con pene massime di almeno quattro anni di carcere.