



Rynek działa, bo zlecenia widoczne w arkuszu są, przynajmniej w części, prawdziwe: ktoś naprawdę chce kupić lub sprzedać po tej cenie. Spoofing wykorzystuje to zaufanie za pomocą fałszywych zleceń, składanych po to, by anulować je przed wykonaniem. Pump and dump wykorzystuje je za pomocą rozdmuchanych informacji: kupuje się mało płynną akcję, pompuje ją entuzjastycznymi wiadomościami i sprzedaje tym, którzy przychodzą później. Obie praktyki są nielegalne w USA i w Unii Europejskiej, ale granica z legalnymi strategiami jest cienka i prawie zawsze leży w intencji.
Spoofing i pump and dump w skrócie
Spoofing to manipulacja arkuszem zleceń: kto go stosuje, składa duże zlecenia kupna lub sprzedaży, których nie chce wykonać, by inni uwierzyli, że popyt lub podaż są duże. Gdy cena przesunie się w pożądanym kierunku, wykonuje prawdziwe zlecenie po drugiej stronie i anuluje fałszywe.
Pump and dump to manipulacja informacją: organizatorzy najpierw kupują, potem rozpowszechniają przesadzone lub fałszywe wiadomości, by przyciągnąć kupujących, i sprzedają, gdy cena wzrośnie. Kto kupi późno, zostaje z akcją, która szybko wraca do wcześniejszej wartości albo spada niżej.
Jak działa spoofing i dlaczego samo anulowanie nie wystarcza
Anulowanie zleceń jest normalne: większość zleceń widocznych na rynkach elektronicznych jest zmieniana lub wycofywana przed wykonaniem, bo ceny się zmieniają, a animatorzy rynku nieustannie aktualizują swoje notowania. To jest legalne.
Nielegalne staje się wtedy, gdy zlecenie powstaje już z zamiarem anulowania. W USA ustawa Dodd-Frank z 2010 roku wprost zakazała składania ofert kupna lub sprzedaży z zamiarem anulowania ich przed wykonaniem. Pomiędzy leży szara strefa: duże zlecenie wycofane po kilku chwilach może być ostrożną decyzją albo zmyłką, a odróżniają je ogólny wzór transakcji, wewnętrzne wiadomości i powtarzalność w czasie.
Flash crash z 2010 roku i Navinder Sarao
6 maja 2010 roku rynki amerykańskie straciły w ciągu kilku minut około biliona dolarów wartości, w dużej części odrobionej wkrótce potem. Wspólny raport amerykańskich organów wskazał jako zapalnik duży automatyczny program sprzedaży 75 000 kontraktów terminowych na S&P 500, o wartości około 4,1 mld dolarów.
Lata później pojawiło się też nazwisko Navindera Sarao, brytyjskiego tradera, który z domu handlował kontraktami na S&P 500, składając duże zlecenia sprzedaży, które potem anulował. W 2016 roku przyznał się w USA do spoofingu i oszustwa telekomunikacyjnego; według oskarżenia jego fałszywe zlecenia przyczyniły się do warunków krachu. W styczniu 2020 roku sędzia w Chicago skazała go na okres już spędzony w areszcie plus rok aresztu domowego, powołując się na jego szeroką współpracę ze śledczymi.
W sądach: Coscia i JPMorgan
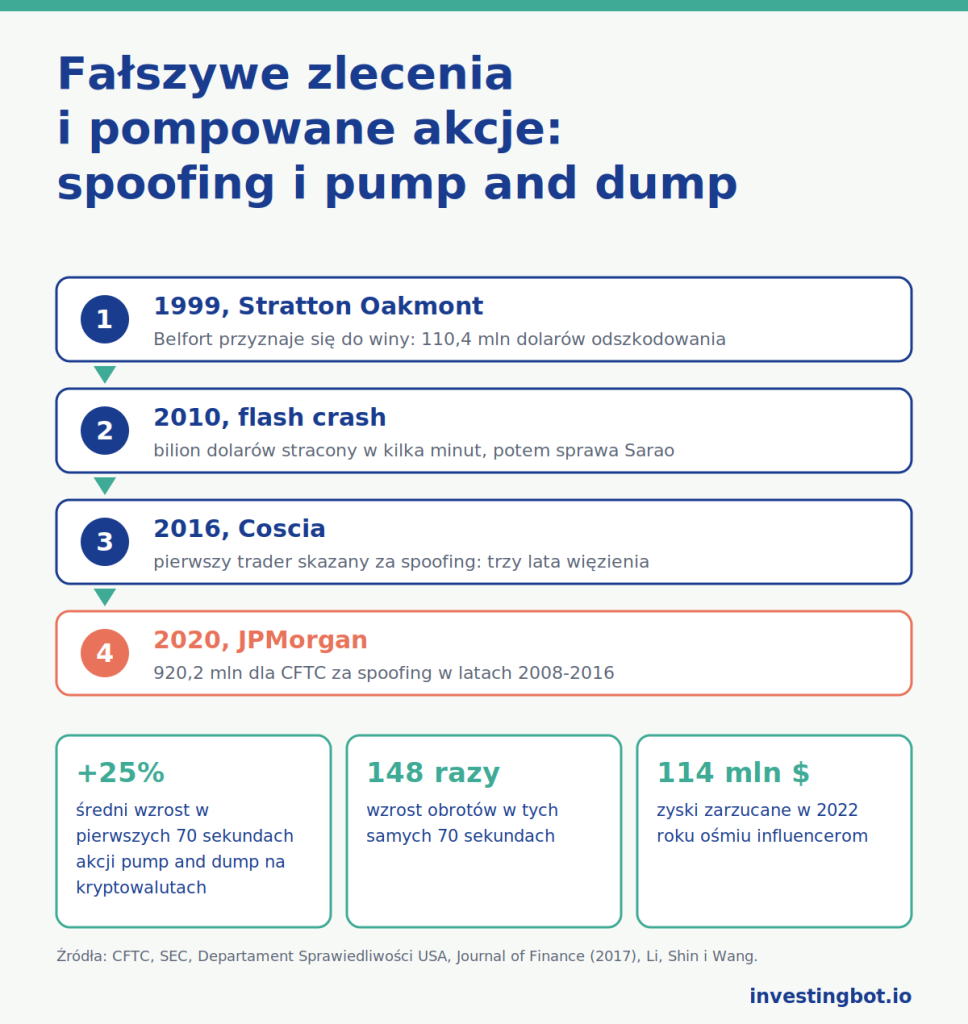
Michael Coscia był pierwszym traderem skazanym na podstawie nowego przepisu przeciw spoofingowi. Ława przysięgłych w Chicago uznała go za winnego w listopadzie 2015 roku za automatyczny program, który składał duże zlecenia, by anulować je w ciągu kilku chwil, a 13 lipca 2016 roku został skazany na trzy lata więzienia.
Największa sprawa dotyczy banku. 29 września 2020 roku CFTC, amerykański regulator instrumentów pochodnych, zamknęła postępowanie przeciw JPMorgan za spoofing na kontraktach na metale szlachetne i amerykańskie obligacje skarbowe w latach 2008–2016: 920,2 mln dolarów w odszkodowaniach, zwrocie zysków i karach, najwyższa kwota, jaką regulator kiedykolwiek nałożył. Bank przyznał się do faktów, co w takich ugodach zdarza się rzadko.
Pump and dump: od telefonu do mediów społecznościowych
Klasyczna wersja odbywała się przez telefon. W latach dziewięćdziesiątych dom maklerski Stratton Oakmont wciskał klientom akcje małych spółek, których część kontrolowali jego szefowie. Założyciel, Jordan Belfort, przyznał się w 1999 roku do oszustw związanych z papierami wartościowymi i prania pieniędzy, a sąd nakazał mu wypłacić ofiarom 110,4 mln dolarów odszkodowania.
Dziś kanałem są media społecznościowe. W grudniu 2022 roku SEC i Departament Sprawiedliwości oskarżyły ośmiu influencerów obserwowanych przez ponad 1,5 mln osób o to, że kupowali akcje, polecali je swoim obserwującym i potajemnie sprzedawali, gdy cena rosła, z zyskami szacowanymi na co najmniej 114 mln dolarów. Sąd pierwszej instancji oddalił zarzuty karne; w październiku 2025 roku sąd apelacyjny Piątego Okręgu je przywrócił. Zarzuty nie zostały jeszcze udowodnione.
Co mówią badania
Andrei Kirilenko, wówczas główny ekonomista CFTC, z Albertem Kyle’em (University of Maryland), Mehrdadem Samadim i Tugkanem Tuzunem w pracy «The Flash Crash: High-Frequency Trading in an Electronic Market» (Journal of Finance, 2017) przeanalizowali transakcja po transakcji kontrakt na S&P 500 z 6 maja 2010 roku: traderzy wysokiej częstotliwości nie wywołali krachu, ale ich zachowanie wzmocniło zmienność. Lekcja: na bardzo szybkim rynku ten, kto w chwili napięcia wycofuje lub dodaje zlecenia, może wzmocnić ruch, który już trwa.
Thomas Renault (IÉSEG School of Management i Université Paris 1 Panthéon-Sorbonne) przeanalizował miliony wiadomości na Twitterze o małych spółkach giełdowych: nienaturalny wzrost liczby wiadomości zbiega się z silnym wzrostem kursu tego samego dnia, a potem wyraźnym odwróceniem w kolejnym tygodniu, silniejszym, gdy piszą promotorzy akcji.
Tao Li i Baolian Wang (University of Florida) z Donghwą Shinem, wówczas doktorantem w Princeton, zebrali ręcznie 500 zorganizowanych akcji pump and dump na kryptowalutach: w pierwszych 70 sekundach cena rośnie średnio o 25%, a obroty 148 razy, potem od razu zaczyna się odwrót i po mniej więcej godzinie większość efektu znika. Kto wchodzi za późno, prawie zawsze kupuje od organizatorów.
Przepisy w USA i w Europie
W USA spoofing jest wprost zakazany przez ustawę Dodd-Frank z 2010 roku, a pump and dump podlega ogólnym przepisom przeciw oszustwom na papierach wartościowych. W Unii Europejskiej rozporządzenie w sprawie nadużyć na rynku, obowiązujące od 3 lipca 2016 roku, zakazuje każdego zlecenia dającego fałszywe lub wprowadzające w błąd sygnały co do podaży, popytu lub ceny, a powiązana dyrektywa wymaga od państw karania poważnych i umyślnych przypadków manipulacji karą maksymalną co najmniej czterech lat więzienia.
Co to oznacza dla drobnego inwestora
Nikt nie widzi z zewnątrz, czy zlecenie w arkuszu jest prawdziwe, czy fałszywe, i nikt nie musi czytać wiadomości w mediach społecznościowych. Dla inwestora oznacza to trzy rzeczy:
- mała akcja, która nagle rośnie przy wielu entuzjastycznych wiadomościach, to sygnał do ostrożności, a nie okazja: badania pokazują, że cena często wraca w ciągu kilku dni;
- zlecenia po cenie rynkowej na mało płynnych akcjach są najbardziej narażone: zlecenie z limitem chroni cię przed najgorszą ceną, choć może nie zostać wykonane;
- kto poleca akcję, powinien powiedzieć, czy ją posiada: jeśli tego nie mówi albo obiecuje szybkie i pewne zyski, warto zapytać, kto komu sprzedaje.
Jak aplikacje bez prowizji sprzedają twoje zlecenia temu, kto je wykonuje, opisujemy w artykule o opłaconych zleceniach; jak akcjonariusz może głosować, niczym nie ryzykując, w tekście o pustym głosie. W InvestingBot ceny są opóźnione o 15-30 minut, a mało płynne akcje nie trafiają do Screenera: to nie wystarcza, by wykryć manipulację, ale pozwala nie patrzeć najpierw akurat na akcje, przy których jest ona najłatwiejsza.
W skrócie
- Spoofing posługuje się fałszywymi zleceniami składanymi po to, by je anulować; pump and dump rozdmuchanymi informacjami, by sprzedać tym, którzy przychodzą później.
- Anulowanie zleceń jest normalne: nielegalne staje się wtedy, gdy zlecenie powstaje z zamiarem niewykonania.
- Coscia został skazany na trzy lata w 2016 roku; JPMorgan zapłacił w 2020 roku 920,2 mln dolarów za spoofing w latach 2008-2016.
- W 2022 roku ośmiu influencerów oskarżono o zarobienie co najmniej 114 mln dolarów na polecaniu akcji, które potem sprzedawali.
- W zbadanych akcjach pump and dump na kryptowalutach cena rośnie o 25% w 70 sekund, a efekt znika po mniej więcej godzinie.
- Dla inwestora mała akcja, która rośnie przy dużym szumie w mediach społecznościowych, to sygnał do ostrożności.
Czym jest spoofing?
To składanie zleceń kupna lub sprzedaży, których nie chce się wykonać, by inni uwierzyli, że popyt lub podaż są większe niż w rzeczywistości, i skorzystać z ruchu ceny, który następuje potem.
Czy anulowanie zlecenia jest nielegalne?
Nie. Anulowanie lub zmiana zleceń jest normalna i dzieje się bez przerwy. Nielegalne jest składanie zlecenia już z zamiarem anulowania go przed wykonaniem, by wprowadzić w błąd innych uczestników rynku.
Czym jest pump and dump?
To manipulacja, w której ktoś kupuje mało płynną akcję, podbija jej cenę przesadzonymi lub fałszywymi informacjami i sprzedaje ją, gdy rośnie. Kto kupi późno, zostaje z akcją, która zwykle szybko spada.
Czy Navinder Sarao wywołał flash crash z 2010 roku?
Według oskarżenia jego fałszywe zlecenia przyczyniły się do warunków krachu, a w 2016 roku przyznał się do spoofingu. Raport amerykańskich organów wskazuje jednak jako zapalnik duży automatyczny program sprzedaży, a badania pokazują, że handel wysokiej częstotliwości wzmocnił zmienność.
Jak rozpoznać możliwy pump and dump?
Typowe sygnały to mała, mało płynna akcja, nagły wzrost, wiele entuzjastycznych wiadomości w mediach społecznościowych i obietnice szybkich zysków. Im więcej z nich występuje naraz, tym większa ostrożność jest wskazana.
Czy w Europie spoofing jest zakazany?
Tak. Europejskie rozporządzenie w sprawie nadużyć na rynku, obowiązujące od 3 lipca 2016 roku, zakazuje zleceń dających fałszywe lub wprowadzające w błąd sygnały co do ceny, a poważne i umyślne przypadki są przestępstwami zagrożonymi karą maksymalną co najmniej czterech lat więzienia.