



¿Cuánto puedes retirar cada año de tu capital sin agotarlo? La respuesta más citada es la regla del 4%: el primer año retiras el 4% del capital y después, cada año, la misma cantidad aumentada con la inflación. En nuestros cálculos con datos del mercado estadounidense desde 1871, con una cartera de 60% acciones y 40% bonos, el 4% aguantó 30 años en 119 años de inicio de 123, el 96,7%. Pero la tasa sostenible depende mucho del momento en que se empieza: cuando el mercado estaba caro al principio, bajó del 4%.
La regla del 4%, en pocas palabras
La regla describe una retirada, no una rentabilidad. Funciona así:
- el primer año retiras el 4% del capital inicial;
- los años siguientes retiras la misma cantidad, aumentada con la inflación del año, hagan lo que hagan los mercados;
- el objetivo es que el dinero dure al menos 30 años.
Con 500.000 euros retiras 20.000 euros el primer año; si los precios suben un 3%, el año siguiente retiras 20.600. El capital sigue invertido y sube y baja con los mercados.
De dónde viene: Bengen y el estudio Trinity
William Bengen, asesor financiero estadounidense, publicó en 1994 «Determining Withdrawal Rates Using Historical Data» (Journal of Financial Planning, octubre de 1994). Rehízo las cuentas para cada año de inicio con datos de Estados Unidos desde 1926 y encontró que, en el peor caso, una jubilación iniciada en 1966 aguantaba 30 años con una retirada inicial de aproximadamente el 4,15%. Redondeando a la baja nació la regla del 4%.
Cuatro años después, Philip Cooley, Carl Hubbard y Daniel Walz, profesores de finanzas de la Trinity University de San Antonio, publicaron «Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable» (AAII Journal, febrero de 1998), el estudio que luego se llamó Trinity. Probaron tasas del 3% al 12%, plazos de 15 a 30 años y carteras desde solo acciones hasta solo bonos. Dos conclusiones siguen vigentes: quien quiere retiradas ajustadas por inflación debe aceptar una tasa inicial mucho más baja, y a la mayoría de los jubilados les conviene mantener en acciones al menos la mitad del capital.
Nuestros cálculos: 123 jubilaciones de 30 años desde 1871
Repetimos la prueba con la serie histórica de Robert Shiller (Yale), la misma con la que trabaja nuestra herramienta de planes periódicos: acciones estadounidenses con dividendos, bonos del Tesoro a 10 años e inflación, mes a mes desde 1871. Las reglas:
- una jubilación de 30 años por cada mes de enero de 1871 a 1993, es decir, 123 años de inicio;
- retirada a principio de año, ajustada por inflación, y cartera reequilibrada cada enero;
- sin costes ni impuestos; la jubilación tiene éxito si el capital no se agota antes de los 30 años.
| Retirada inicial | 100% acciones | 60% acciones | 40% acciones | 20% acciones |
|---|---|---|---|---|
| 3% | 100% | 100% | 100% | 100% |
| 3,5% | 100% | 100% | 100% | 96,7% |
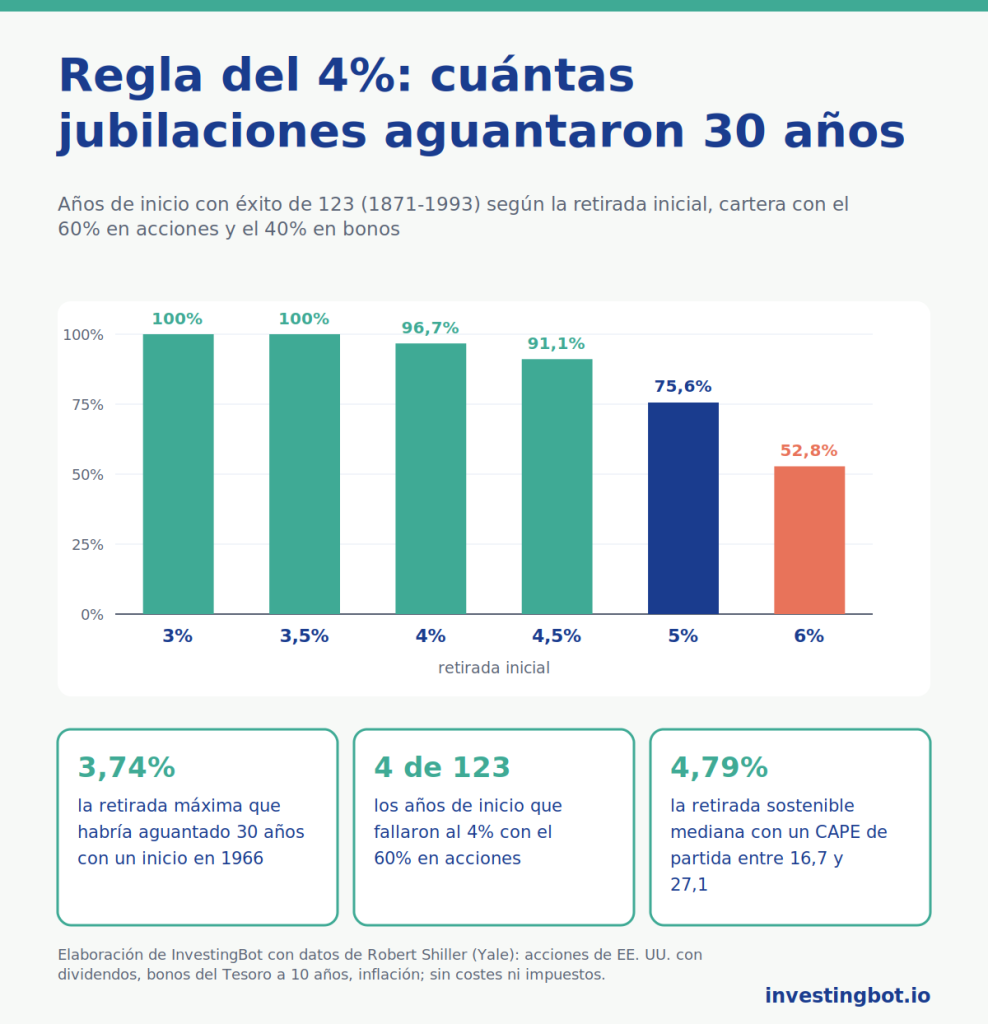
| 4% | 97,6% | 96,7% | 94,3% | 77,2% |
| 4,5% | 91,9% | 91,1% | 77,2% | 53,7% |
| 5% | 80,5% | 75,6% | 60,2% | 45,5% |
| 6% | 69,9% | 52,8% | 39,0% | 30,9% |
Con el 60% en acciones, el 4% falla en 4 años de inicio de 123: 1965, 1966, 1968 y 1969. La retirada máxima que habría aguantado 30 años va del 3,74% de un inicio en 1966 al 11,02% de uno en 1982, con una mediana del 6,26%. Con solo acciones, el peor caso es un inicio en 1929, con el 3,78%. El resultado se acerca al de Bengen: el peor año es el mismo y el nivel algo más bajo porque usamos el bono del Tesoro a 10 años y datos que empiezan en 1871.
Por qué fallan algunos inicios: el orden de las rentabilidades
Quien se jubiló a mediados de los años sesenta encontró una bolsa estancada durante años y después la alta inflación de los setenta. Las retiradas, ajustadas a los precios, crecían justo cuando el capital bajaba. Es el riesgo de secuencia: con la misma rentabilidad media, las pérdidas de los primeros años hacen mucho más daño que las tardías, porque golpean un capital que ya se está consumiendo. Con una retirada del 5% y el 60% en acciones, en los peores casos el dinero se acabó a los 19 años.
La otra cara es menos conocida. Al 4% con el 60% en acciones, el capital restante tras 30 años fue en mediana 1,32 veces el inicial, descontada la inflación, y en el 61,8% de los años de inicio terminó con más poder adquisitivo que al principio. Una regla construida sobre el peor caso, la mayoría de las veces, deja mucho dinero sin gastar.
Cuánto pesa la valoración de partida
El CAPE de Shiller mide lo caro que está el mercado: el precio dividido por los beneficios medios de los últimos diez años, descontada la inflación. Dividimos en tres grupos los 113 años de inicio para los que hay CAPE:
- CAPE entre 5,1 y 12: retirada sostenible mediana del 7,49%, mínima del 5,07%;
- CAPE entre 12 y 16,7: mediana del 5,78%, mínima del 4,53%;
- CAPE entre 16,7 y 27,1: mediana del 4,79%, mínima del 3,74%. Aquí el 4% tuvo éxito en el 89,7% de los años de inicio y el 4,5% en el 71,8%.
Todos los fallos al 4% vienen del grupo más caro. En octubre de 2026, último dato publicado por Shiller, el CAPE era 40,7: más alto que cualquier valor de partida de nuestra muestra y cerca del récord de diciembre de 1999 (44,2). Los inicios con el mercado más caro de la historia, como 1999 y 2000, todavía no han completado sus 30 años. No es una previsión: es un límite de los datos y un buen motivo para no dar el 4% por sentado.
Costes, países e impuestos: tres cautelas
- Costes: con un 0,5% anual de costes en la cartera con el 60% en acciones, el 4% tiene éxito en el 94,3% de los años de inicio y el 4,5% en el 79,7%, frente al 96,7% y el 91,1% sin costes.
- Países: Wade Pfau, entonces en el National Graduate Institute for Policy Studies de Tokio, rehízo las cuentas en «An International Perspective on Safe Withdrawal Rates» (Journal of Financial Planning, diciembre de 2010) para 17 países desarrollados y 109 años de datos: una retirada real del 4% solo habría sido segura en 4 países de 17. Estados Unidos fue uno de los mejores mercados del siglo, así que sus datos pueden ser optimistas.
- Impuestos: nuestros cálculos son antes de impuestos. Los impuestos sobre rendimientos y retiradas dependen del país en el que vives y de los instrumentos que usas, y pueden reducir bastante la retirada neta.
Y el plazo cuenta: 30 años es la hipótesis clásica. Quien deja de trabajar pronto y debe cubrir 40 o 50 años necesita una tasa inicial más baja.
Retirada fija o flexible
La regla del 4% mantiene fija la retirada e ignora los mercados. Quien acepta un ingreso variable puede retirar más al principio. Jonathan Guyton y William Klinger, en «Decision Rules and Maximum Initial Withdrawal Rates» (Journal of Financial Planning, marzo de 2006), propusieron reglas que recortan la retirada un 10% cuando la tasa corriente sube demasiado por encima de la inicial y la aumentan un 10% en el caso contrario. En su prueba, con al menos el 65% en acciones, retiradas iniciales de entre el 5,2% y el 5,6% resultaban sostenibles. El precio es un ingreso que cambia de un año a otro.
La forma más sencilla de flexibilidad es retirar cada año un porcentaje fijo del capital de ese momento: el dinero nunca se agota, pero el ingreso sigue a los mercados. Entre ambas hay toda una gama de reglas por franjas. En cualquier caso conviene mantener el reparto entre acciones y bonos, como explicamos en la guía sobre el reequilibrio de la cartera.
Dónde encuentras estas herramientas en InvestingBot
Nuestra herramienta de planes periódicos (Semaforo PAC) usa la misma serie histórica que este artículo y muestra el CAPE del S&P 500 con su posición en la historia: en nuestros cálculos, es el dato que más mueve la retirada sostenible. La Estructura de la cartera ayuda a fijar el reparto entre acciones y bonos. Para ver cómo cambia la probabilidad de éxito en miles de escenarios en lugar de en los años pasados, lee nuestra guía sobre la simulación de Montecarlo.
En resumen
- La regla del 4% retira el 4% del capital el primer año y después la misma cantidad ajustada por inflación.
- Con datos de Estados Unidos desde 1871 y el 60% en acciones, el 4% aguantó 30 años en 119 años de inicio de 123.
- La retirada sostenible máxima fue del 3,74% (inicio en 1966) al 11,02% (1982), con una mediana del 6,26%.
- La valoración de partida pesa mucho: con el CAPE entre 16,7 y 27,1 la retirada sostenible mediana fue del 4,79%, frente al 7,49% con el CAPE por debajo de 12.
- Los costes, los impuestos, los plazos más largos y los mercados distintos del estadounidense empujan la tasa prudente por debajo del 4%.
¿Qué es la regla del 4%?
Es una regla de retirada: el primer año retiras el 4% del capital y después, cada año, la misma cantidad aumentada con la inflación, con el objetivo de que el dinero dure al menos 30 años. Nace del estudio de William Bengen de 1994.
¿La regla del 4% funciona siempre?
No. En nuestros cálculos con datos de Estados Unidos desde 1871 y el 60% en acciones, el 4% falló en 4 años de inicio de 123: 1965, 1966, 1968 y 1969. En el peor caso, un inicio en 1966, la retirada sostenible máxima era del 3,74%.
En la jubilación, ¿conviene tener más acciones o más bonos?
En nuestras pruebas al 4%, la cartera con el 60% en acciones tuvo éxito en el 96,7% de los años de inicio, la del 20% en acciones en el 77,2%. Con pocas acciones el capital creció demasiado poco para sostener retiradas ajustadas por inflación.
¿La regla del 4% vale también fuera de Estados Unidos?
Menos. El estudio de Wade Pfau de 2010 sobre 17 países desarrollados y 109 años de datos encontró que una retirada real del 4% solo habría sido segura en 4 países de 17. Los datos estadounidenses vienen de uno de los mejores mercados del siglo.
¿Cuánto importa el momento en que se empieza a retirar?
Mucho. Con un CAPE de partida por debajo de 12, la retirada sostenible mediana fue del 7,49%; con el CAPE entre 16,7 y 27,1 bajó al 4,79%, y todos los fallos al 4% vienen de ese grupo.
¿Cuánto influyen los costes en la retirada sostenible?
Con un 0,5% anual de costes en la cartera con el 60% en acciones, el éxito al 4% baja del 96,7% al 94,3% y al 4,5% del 91,1% al 79,7%. Antes de decidir cuánto retirar conviene saber cuánto cuesta la cartera.