



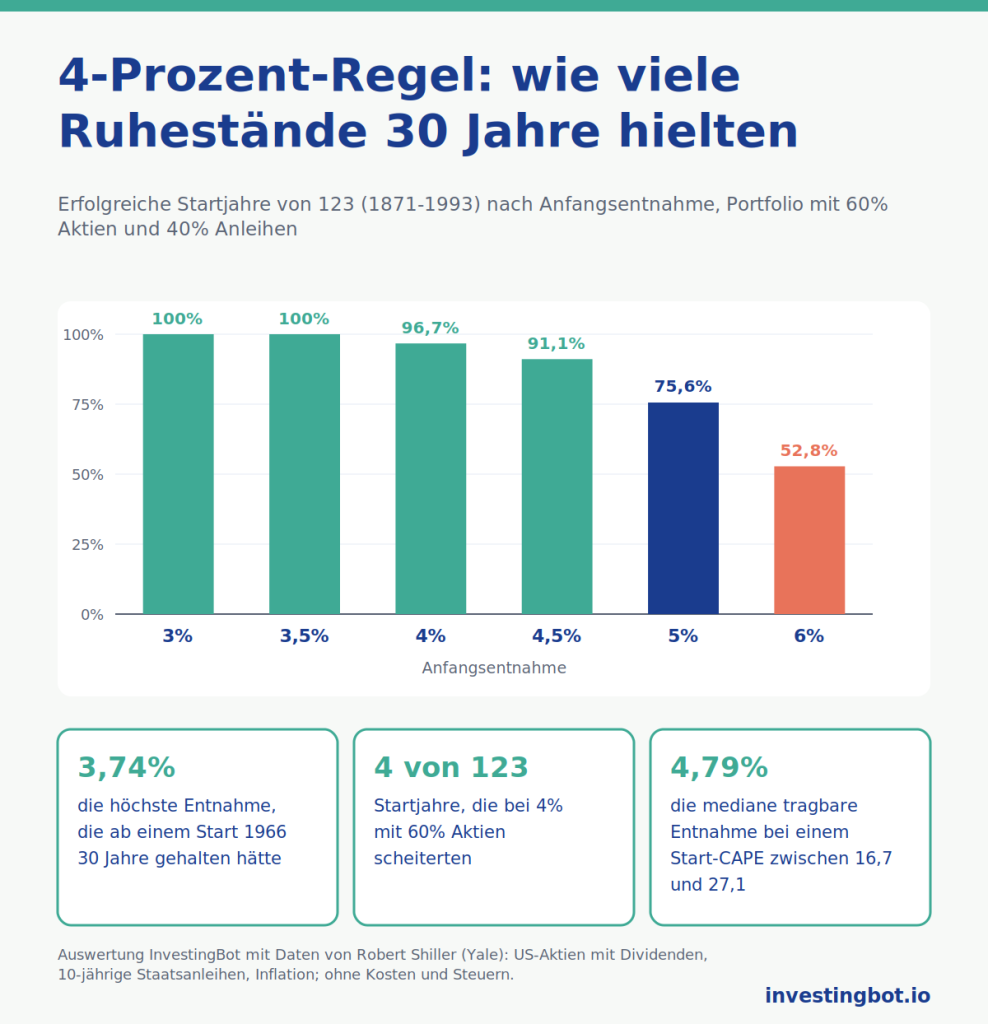
Wie viel kannst du jedes Jahr aus deinem Vermögen entnehmen, ohne dass es aufgebraucht wird? Die bekannteste Antwort ist die 4-Prozent-Regel: Im ersten Jahr entnimmst du 4% des Vermögens, danach jedes Jahr denselben Betrag, erhöht um die Inflation. In unseren Berechnungen mit Daten des US-Marktes seit 1871 hat ein Portfolio aus 60% Aktien und 40% Anleihen mit 4% in 119 von 123 Startjahren 30 Jahre gehalten, also in 96,7%. Die tragbare Rate hängt aber stark vom Startzeitpunkt ab: War der Markt zu Beginn teuer, lag sie unter 4%.
Die 4-Prozent-Regel in Kürze
Die Regel beschreibt eine Entnahme, keine Rendite. Sie funktioniert so:
- im ersten Jahr entnimmst du 4% des Startvermögens;
- in den Folgejahren entnimmst du denselben Betrag, erhöht um die Inflation des Jahres, ganz gleich, was die Märkte getan haben;
- das Ziel ist, dass das Geld mindestens 30 Jahre reicht.
Mit 500.000 Euro entnimmst du im ersten Jahr 20.000 Euro; steigen die Preise um 3%, entnimmst du im Jahr darauf 20.600. Das Vermögen bleibt investiert und steigt und fällt weiter mit den Märkten.
Woher sie kommt: Bengen und die Trinity-Studie
William Bengen, ein amerikanischer Finanzplaner, veröffentlichte 1994 „Determining Withdrawal Rates Using Historical Data“ (Journal of Financial Planning, Oktober 1994). Er rechnete jedes Startjahr mit US-Daten ab 1926 durch und fand, dass im ungünstigsten Fall ein 1966 begonnener Ruhestand mit einer anfänglichen Entnahme von etwa 4,15% 30 Jahre hielt. Abgerundet wurde daraus die 4-Prozent-Regel.
Vier Jahre später veröffentlichten Philip Cooley, Carl Hubbard und Daniel Walz, Finanzprofessoren an der Trinity University in San Antonio, „Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable“ (AAII Journal, Februar 1998), später Trinity-Studie genannt. Sie prüften Raten von 3% bis 12%, Zeiträume von 15 bis 30 Jahren und Portfolios von reinen Aktien bis zu reinen Anleihen. Zwei Ergebnisse gelten noch heute: Wer inflationsangepasste Entnahmen will, muss eine deutlich niedrigere Anfangsrate akzeptieren, und den meisten Ruheständlern hilft es, mindestens die Hälfte des Vermögens in Aktien zu halten.
Unsere Berechnungen: 123 Ruhestände von 30 Jahren seit 1871
Wir haben den Test mit der historischen Reihe von Robert Shiller (Yale) wiederholt, derselben, auf der unser Sparplan-Werkzeug arbeitet: US-Aktien mit Dividenden, 10-jährige US-Staatsanleihen und Inflation, Monat für Monat seit 1871. Die Regeln:
- ein Ruhestand von 30 Jahren für jeden Januar von 1871 bis 1993, also 123 Startjahre;
- Entnahme zu Jahresbeginn, um die Inflation erhöht, und jeden Januar ein Rebalancing des Portfolios;
- keine Kosten und keine Steuern; ein Ruhestand gelingt, wenn das Geld nicht vor Ablauf der 30 Jahre aufgebraucht ist.
| Anfangsentnahme | 100% Aktien | 60% Aktien | 40% Aktien | 20% Aktien |
|---|---|---|---|---|
| 3% | 100% | 100% | 100% | 100% |
| 3,5% | 100% | 100% | 100% | 96,7% |
| 4% | 97,6% | 96,7% | 94,3% | 77,2% |
| 4,5% | 91,9% | 91,1% | 77,2% | 53,7% |
| 5% | 80,5% | 75,6% | 60,2% | 45,5% |
| 6% | 69,9% | 52,8% | 39,0% | 30,9% |
Mit 60% Aktien scheitert die 4-Prozent-Entnahme in 4 von 123 Startjahren: 1965, 1966, 1968 und 1969. Die höchste Entnahme, die 30 Jahre gehalten hätte, reicht von 3,74% beim Start 1966 bis 11,02% beim Start 1982, mit einem Median von 6,26%. Mit reinen Aktien ist der ungünstigste Fall der Start 1929, mit 3,78%. Das Ergebnis liegt nah an Bengen: Das schlechteste Jahr ist dasselbe, das Niveau etwas niedriger, weil wir 10-jährige Staatsanleihen und Daten ab 1871 verwenden.
Warum manche Starts scheitern: die Reihenfolge der Renditen
Wer Mitte der Sechzigerjahre in Rente ging, traf auf eine Börse, die jahrelang stillstand, und danach auf die hohe Inflation der Siebzigerjahre. Die Entnahmen, mit den Preisen erhöht, wuchsen genau dann, als das Vermögen schrumpfte. Das ist das Reihenfolgerisiko: Bei gleicher Durchschnittsrendite richten Verluste in den ersten Jahren viel mehr Schaden an als späte, weil sie ein Vermögen treffen, das bereits verbraucht wird. Mit 5% Entnahme und 60% Aktien war das Geld in den ungünstigsten Fällen schon nach 19 Jahren aufgebraucht.
Die andere Seite ist weniger bekannt. Bei 4% und 60% Aktien betrug das nach 30 Jahren verbleibende Vermögen im Median das 1,32-Fache des Startbetrags, nach Inflation, und in 61,8% der Startjahre endete es mit mehr Kaufkraft als zu Beginn. Eine Regel, die auf dem schlimmsten Fall aufgebaut ist, lässt in den meisten Fällen viel Geld unverbraucht.
Wie stark die Bewertung beim Start zählt
Shillers CAPE misst, wie teuer der Markt ist: der Kurs geteilt durch die durchschnittlichen Gewinne der letzten zehn Jahre, nach Inflation. Wir haben die 113 Startjahre, für die das CAPE verfügbar ist, in drei Gruppen geteilt:
- CAPE zwischen 5,1 und 12: mediane tragbare Entnahme 7,49%, Minimum 5,07%;
- CAPE zwischen 12 und 16,7: Median 5,78%, Minimum 4,53%;
- CAPE zwischen 16,7 und 27,1: Median 4,79%, Minimum 3,74%. Hier war eine Entnahme von 4% in 89,7% der Startjahre erfolgreich, eine von 4,5% in 71,8%.
Alle Fehlschläge bei 4% stammen aus der teuersten Gruppe. Im Oktober 2026, dem letzten von Shiller veröffentlichten Wert, lag das CAPE bei 40,7: höher als jeder Startwert unserer Stichprobe und nah am Rekord vom Dezember 1999 (44,2). Die Startjahre mit dem teuersten Markt der Geschichte, etwa 1999 und 2000, haben ihre 30 Jahre noch nicht abgeschlossen. Das ist keine Prognose, sondern eine Grenze der Daten, und ein guter Grund, die 4% nicht als selbstverständlich zu nehmen.
Kosten, Länder und Steuern: drei Vorbehalte
- Kosten: Mit 0,5% Kosten pro Jahr auf das Portfolio mit 60% Aktien ist eine Entnahme von 4% in 94,3% der Startjahre erfolgreich, eine von 4,5% in 79,7%, gegenüber 96,7% und 91,1% ohne Kosten.
- Länder: Wade Pfau, damals am National Graduate Institute for Policy Studies in Tokio, rechnete in „An International Perspective on Safe Withdrawal Rates“ (Journal of Financial Planning, Dezember 2010) 17 Industrieländer mit 109 Jahren Daten durch: Eine reale Entnahme von 4% wäre nur in 4 von 17 Ländern sicher gewesen. Die USA waren einer der besten Märkte des Jahrhunderts, ihre Daten können also optimistisch sein.
- Steuern: Unsere Berechnungen sind vor Steuern. Steuern auf Erträge und Entnahmen hängen vom Land ab, in dem du lebst, und von den Instrumenten, die du nutzt, und können die Nettoentnahme spürbar senken.
Und der Zeitraum zählt: 30 Jahre sind die klassische Annahme. Wer früh aufhört zu arbeiten und 40 oder 50 Jahre abdecken muss, braucht eine niedrigere Anfangsrate.
Feste oder flexible Entnahme
Die 4-Prozent-Regel hält die Entnahme fest und ignoriert die Märkte. Wer ein schwankendes Einkommen akzeptiert, kann am Anfang mehr entnehmen. Jonathan Guyton und William Klinger schlugen in „Decision Rules and Maximum Initial Withdrawal Rates“ (Journal of Financial Planning, März 2006) Regeln vor, die die Entnahme um 10% kürzen, wenn die aktuelle Rate zu weit über die anfängliche steigt, und sie im umgekehrten Fall um 10% erhöhen. In ihrem Test waren mit mindestens 65% Aktien Anfangsentnahmen zwischen 5,2% und 5,6% tragbar. Der Preis ist ein Einkommen, das sich von Jahr zu Jahr ändert.
Die einfachste Form der Flexibilität ist, jedes Jahr einen festen Prozentsatz des jeweils aktuellen Vermögens zu entnehmen: Das Geld wird nie aufgebraucht, aber das Einkommen folgt den Märkten. Dazwischen liegt eine ganze Reihe von Regeln mit Bandbreiten. In jedem Fall lohnt es sich, die Aufteilung zwischen Aktien und Anleihen zu halten, wie wir im Leitfaden zum Rebalancing des Portfolios erklären.
Wo du diese Werkzeuge auf InvestingBot findest
Unser Sparplan-Werkzeug (Semaforo PAC) nutzt dieselbe historische Reihe wie dieser Artikel und zeigt das CAPE des S&P 500 mit seiner Position in der Geschichte: In unseren Berechnungen ist es der Wert, der die tragbare Entnahme am stärksten verschiebt. Die Portfoliostruktur hilft dir, die Aufteilung zwischen Aktien und Anleihen festzulegen. Wie sich die Erfolgswahrscheinlichkeit über Tausende von Szenarien statt über vergangene Jahre ändert, erklärt unser Leitfaden zur Monte-Carlo-Simulation.
Kurz gesagt
- Die 4-Prozent-Regel entnimmt im ersten Jahr 4% des Vermögens und danach denselben Betrag, erhöht um die Inflation.
- Mit US-Daten seit 1871 und 60% Aktien hielten 4% in 119 von 123 Startjahren 30 Jahre.
- Die höchste tragbare Entnahme reichte von 3,74% (Start 1966) bis 11,02% (1982), mit einem Median von 6,26%.
- Die Bewertung beim Start zählt viel: Mit einem CAPE zwischen 16,7 und 27,1 lag die mediane tragbare Entnahme bei 4,79%, gegenüber 7,49% bei einem CAPE unter 12.
- Kosten, Steuern, längere Zeiträume und andere Märkte als der US-Markt drücken die vorsichtige Rate unter 4%.
Was ist die 4-Prozent-Regel?
Eine Entnahmeregel: Im ersten Jahr entnimmst du 4% des Vermögens, danach jedes Jahr denselben Betrag, erhöht um die Inflation, mit dem Ziel, dass das Geld mindestens 30 Jahre reicht. Sie stammt aus der Studie von William Bengen von 1994.
Funktioniert die 4-Prozent-Regel immer?
Nein. In unseren Berechnungen mit US-Daten seit 1871 und 60% Aktien scheiterten 4% in 4 von 123 Startjahren: 1965, 1966, 1968 und 1969. Im ungünstigsten Fall, dem Start 1966, lag die höchste tragbare Entnahme bei 3,74%.
Lohnen sich im Ruhestand mehr Aktien oder mehr Anleihen?
In unseren Tests bei 4% war das Portfolio mit 60% Aktien in 96,7% der Startjahre erfolgreich, das mit 20% Aktien in 77,2%. Mit wenigen Aktien wuchs das Vermögen zu wenig, um inflationsangepasste Entnahmen zu tragen.
Gilt die 4-Prozent-Regel auch außerhalb der USA?
Weniger. Die Studie von Wade Pfau aus dem Jahr 2010 zu 17 Industrieländern und 109 Jahren Daten ergab, dass eine reale Entnahme von 4% nur in 4 von 17 Ländern sicher gewesen wäre. Die US-Daten stammen aus einem der besten Märkte des Jahrhunderts.
Wie stark zählt der Zeitpunkt, zu dem die Entnahmen beginnen?
Sehr. Mit einem CAPE unter 12 beim Start lag die mediane tragbare Entnahme bei 7,49%; mit einem CAPE zwischen 16,7 und 27,1 sank sie auf 4,79%, und alle Fehlschläge bei 4% stammen aus dieser Gruppe.
Wie stark wirken sich Kosten auf die tragbare Entnahme aus?
Mit 0,5% Kosten pro Jahr auf das Portfolio mit 60% Aktien sinkt der Erfolg bei 4% von 96,7% auf 94,3% und bei 4,5% von 91,1% auf 79,7%. Bevor du entscheidest, wie viel du entnimmst, lohnt es sich zu wissen, was das Portfolio kostet.