



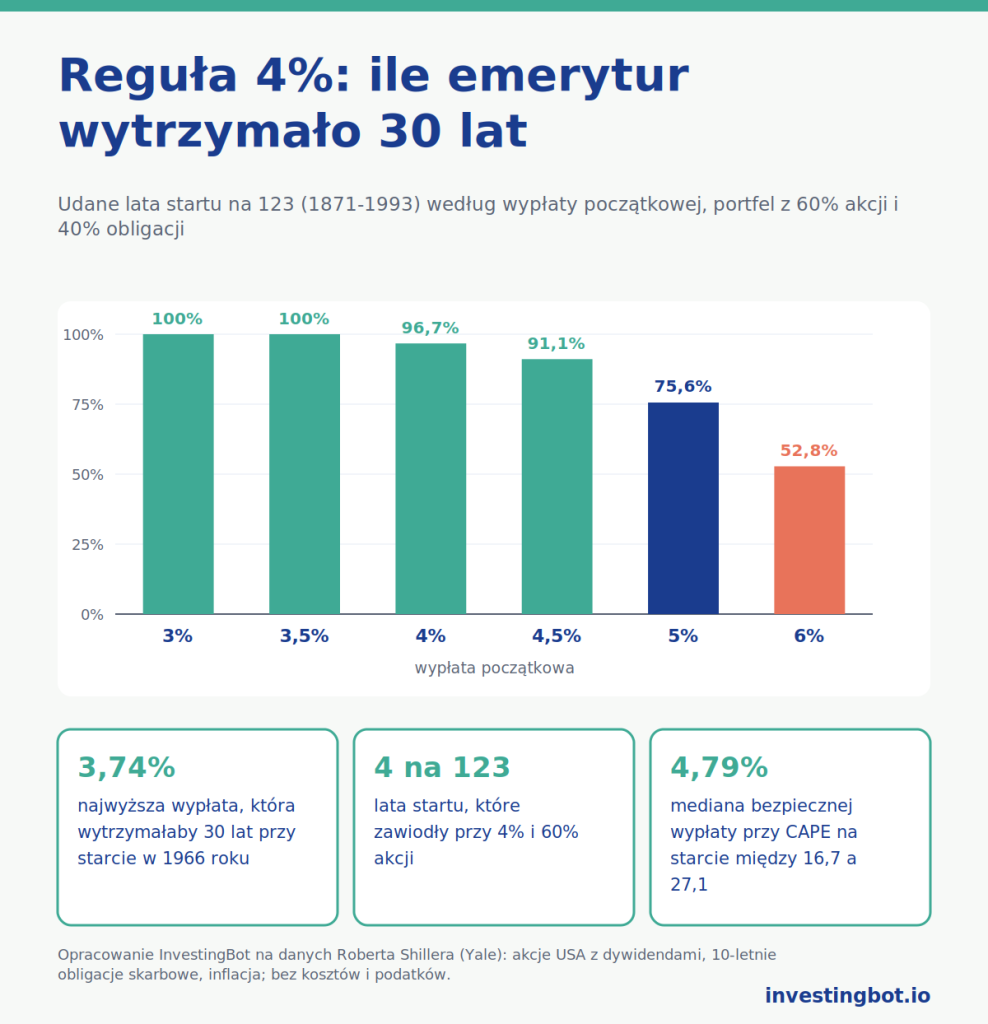
Ile możesz co roku wypłacać ze swojego kapitału, żeby go nie wyczerpać? Najczęściej cytowana odpowiedź to reguła 4%: w pierwszym roku wypłacasz 4% kapitału, a potem co roku tę samą kwotę powiększoną o inflację. W naszych obliczeniach na danych z rynku amerykańskiego od 1871 roku, przy portfelu złożonym w 60% z akcji i w 40% z obligacji, 4% wytrzymało 30 lat w 119 latach startu na 123, czyli w 96,7%. Ale bezpieczna stopa mocno zależy od momentu rozpoczęcia: gdy rynek był na starcie drogi, spadała poniżej 4%.
Reguła 4% w skrócie
Reguła opisuje wypłatę, a nie stopę zwrotu. Działa tak:
- w pierwszym roku wypłacasz 4% kapitału początkowego;
- w kolejnych latach wypłacasz tę samą kwotę, powiększoną o inflację z danego roku, niezależnie od tego, co zrobiły rynki;
- celem jest, żeby pieniądze wystarczyły na co najmniej 30 lat.
Przy 500 000 euro w pierwszym roku wypłacasz 20 000 euro; jeśli ceny wzrosną o 3%, w następnym roku wypłacasz 20 600. Kapitał pozostaje zainwestowany i dalej rośnie i spada razem z rynkami.
Skąd się wzięła: Bengen i badanie Trinity
William Bengen, amerykański doradca finansowy, opublikował w 1994 roku „Determining Withdrawal Rates Using Historical Data” (Journal of Financial Planning, październik 1994). Przeliczył każdy rok startu na danych amerykańskich od 1926 roku i stwierdził, że w najgorszym przypadku emerytura rozpoczęta w 1966 roku wytrzymywała 30 lat przy początkowej wypłacie około 4,15%. Po zaokrągleniu w dół powstała z tego reguła 4%.
Cztery lata później Philip Cooley, Carl Hubbard i Daniel Walz, profesorowie finansów na Trinity University w San Antonio, opublikowali „Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable” (AAII Journal, luty 1998), badanie nazwane potem Trinity. Sprawdzili stopy od 3% do 12%, okresy od 15 do 30 lat i portfele od samych akcji do samych obligacji. Dwa wnioski nadal są aktualne: kto chce wypłat indeksowanych inflacją, musi przyjąć znacznie niższą stopę początkową, a większości emerytów opłaca się trzymać w akcjach co najmniej połowę kapitału.
Nasze obliczenia: 123 emerytury po 30 lat od 1871 roku
Powtórzyliśmy test na historycznym szeregu Roberta Shillera (Yale), tym samym, na którym działa nasze narzędzie do planów systematycznych: amerykańskie akcje z dywidendami, 10-letnie obligacje skarbowe USA i inflacja, miesiąc po miesiącu od 1871 roku. Zasady:
- jedna 30-letnia emerytura dla każdego stycznia od 1871 do 1993 roku, czyli 123 lata startu;
- wypłata na początku roku, indeksowana inflacją, i portfel równoważony co styczeń;
- bez kosztów i podatków; emerytura się udaje, jeśli kapitał nie wyczerpie się przed upływem 30 lat.
| Wypłata początkowa | 100% akcji | 60% akcji | 40% akcji | 20% akcji |
|---|---|---|---|---|
| 3% | 100% | 100% | 100% | 100% |
| 3,5% | 100% | 100% | 100% | 96,7% |
| 4% | 97,6% | 96,7% | 94,3% | 77,2% |
| 4,5% | 91,9% | 91,1% | 77,2% | 53,7% |
| 5% | 80,5% | 75,6% | 60,2% | 45,5% |
| 6% | 69,9% | 52,8% | 39,0% | 30,9% |
Przy 60% w akcjach 4% zawodzi w 4 latach startu na 123: 1965, 1966, 1968 i 1969. Najwyższa wypłata, która wytrzymałaby 30 lat, wynosi od 3,74% przy starcie w 1966 roku do 11,02% przy starcie w 1982 roku, z medianą 6,26%. Przy samych akcjach najgorszy przypadek to start w 1929 roku, z 3,78%. Wynik jest bliski wynikowi Bengena: najgorszy rok jest ten sam, a poziom nieco niższy, bo używamy 10-letnich obligacji skarbowych i danych od 1871 roku.
Dlaczego niektóre starty zawodzą: kolejność stóp zwrotu
Kto przeszedł na emeryturę w połowie lat sześćdziesiątych, trafił na giełdę, która przez lata stała w miejscu, a potem na wysoką inflację lat siedemdziesiątych. Wypłaty, indeksowane cenami, rosły właśnie wtedy, gdy kapitał malał. To ryzyko sekwencji: przy tej samej średniej stopie zwrotu straty w pierwszych latach wyrządzają znacznie większe szkody niż późne, bo uderzają w kapitał, który już jest konsumowany. Przy wypłacie 5% i 60% w akcjach w najgorszych przypadkach pieniądze skończyły się już po 19 latach.
Druga strona jest mniej znana. Przy 4% i 60% w akcjach kapitał pozostały po 30 latach wynosił w medianie 1,32 raza kwotę początkową, po uwzględnieniu inflacji, a w 61,8% lat startu kończył się z większą siłą nabywczą niż na początku. Reguła zbudowana na najgorszym przypadku w większości sytuacji zostawia dużo niewydanych pieniędzy.
Jak bardzo liczy się wycena na starcie
Wskaźnik CAPE Shillera mierzy, jak drogi jest rynek: cena podzielona przez średnie zyski z ostatnich dziesięciu lat, po uwzględnieniu inflacji. Podzieliliśmy na trzy grupy 113 lat startu, dla których CAPE jest dostępny:
- CAPE między 5,1 a 12: mediana bezpiecznej wypłaty 7,49%, minimum 5,07%;
- CAPE między 12 a 16,7: mediana 5,78%, minimum 4,53%;
- CAPE między 16,7 a 27,1: mediana 4,79%, minimum 3,74%. Tutaj 4% udało się w 89,7% lat startu, a 4,5% w 71,8%.
Wszystkie porażki przy 4% pochodzą z najdroższej grupy. W październiku 2026 roku, w ostatnim punkcie opublikowanym przez Shillera, CAPE wynosił 40,7: więcej niż jakakolwiek wartość startowa w naszej próbie i blisko rekordu z grudnia 1999 roku (44,2). Lata startu z najdroższym rynkiem w historii, takie jak 1999 i 2000, nie zakończyły jeszcze swoich 30 lat. To nie jest prognoza: to ograniczenie danych i dobry powód, żeby nie traktować 4% jako pewnika.
Koszty, kraje i podatki: trzy zastrzeżenia
- Koszty: przy kosztach 0,5% rocznie w portfelu z 60% akcji 4% udaje się w 94,3% lat startu, a 4,5% w 79,7%, wobec 96,7% i 91,1% bez kosztów.
- Kraje: Wade Pfau, wówczas w National Graduate Institute for Policy Studies w Tokio, przeliczył w „An International Perspective on Safe Withdrawal Rates” (Journal of Financial Planning, grudzień 2010) 17 krajów rozwiniętych i 109 lat danych: realna wypłata 4% byłaby bezpieczna tylko w 4 krajach na 17. Stany Zjednoczone były jednym z najlepszych rynków stulecia, więc ich dane mogą być optymistyczne.
- Podatki: nasze obliczenia są przed opodatkowaniem. Podatki od zysków i wypłat zależą od kraju, w którym mieszkasz, i od instrumentów, których używasz, i mogą wyraźnie obniżyć wypłatę netto.
Liczy się też horyzont: 30 lat to klasyczne założenie. Kto wcześnie przestaje pracować i musi pokryć 40 lub 50 lat, potrzebuje niższej stopy początkowej.
Wypłata stała czy elastyczna
Reguła 4% utrzymuje stałą wypłatę i ignoruje rynki. Kto akceptuje zmienny dochód, może na początku wypłacać więcej. Jonathan Guyton i William Klinger w pracy „Decision Rules and Maximum Initial Withdrawal Rates” (Journal of Financial Planning, marzec 2006) zaproponowali reguły, które obcinają wypłatę o 10%, gdy bieżąca stopa rośnie zbyt mocno ponad początkową, i podnoszą ją o 10% w przeciwnym przypadku. W ich teście przy co najmniej 65% w akcjach wypłaty początkowe między 5,2% a 5,6% były bezpieczne. Ceną jest dochód, który zmienia się z roku na rok.
Najprostszą formą elastyczności jest wypłacanie co roku stałego procentu kapitału z danego momentu: pieniądze nigdy się nie kończą, ale dochód podąża za rynkami. Pomiędzy tymi dwiema drogami jest cała gama reguł z przedziałami. W każdym przypadku warto utrzymywać podział między akcjami a obligacjami, jak wyjaśniamy w poradniku o równoważeniu portfela.
Gdzie znajdziesz te narzędzia w InvestingBot
Nasze narzędzie do planów systematycznych (Semaforo PAC) korzysta z tego samego szeregu historycznego co ten artykuł i pokazuje CAPE indeksu S&P 500 z jego pozycją w historii: w naszych obliczeniach to wartość, która najbardziej przesuwa bezpieczną wypłatę. Struktura portfela pomaga ustalić podział między akcjami a obligacjami. Żeby zobaczyć, jak zmienia się prawdopodobieństwo sukcesu w tysiącach scenariuszy zamiast w minionych latach, przeczytaj nasz poradnik o symulacji Monte Carlo.
W skrócie
- Reguła 4% wypłaca w pierwszym roku 4% kapitału, a potem tę samą kwotę indeksowaną inflacją.
- Na danych z USA od 1871 roku, przy 60% w akcjach, 4% wytrzymało 30 lat w 119 latach startu na 123.
- Najwyższa bezpieczna wypłata wynosiła od 3,74% (start w 1966 roku) do 11,02% (1982), z medianą 6,26%.
- Wycena na starcie ma duże znaczenie: przy CAPE między 16,7 a 27,1 mediana bezpiecznej wypłaty wyniosła 4,79%, wobec 7,49% przy CAPE poniżej 12.
- Koszty, podatki, dłuższe horyzonty i rynki inne niż amerykański spychają ostrożną stopę poniżej 4%.
Czym jest reguła 4%?
To reguła wypłat: w pierwszym roku wypłacasz 4% kapitału, a potem co roku tę samą kwotę powiększoną o inflację, z celem, żeby pieniądze wystarczyły na co najmniej 30 lat. Pochodzi z badania Williama Bengena z 1994 roku.
Czy reguła 4% zawsze działa?
Nie. W naszych obliczeniach na danych z USA od 1871 roku, przy 60% w akcjach, 4% zawiodło w 4 latach startu na 123: 1965, 1966, 1968 i 1969. W najgorszym przypadku, przy starcie w 1966 roku, najwyższa bezpieczna wypłata wynosiła 3,74%.
Na emeryturze lepiej mieć więcej akcji czy więcej obligacji?
W naszych testach przy 4% portfel z 60% akcji udał się w 96,7% lat startu, a portfel z 20% akcji w 77,2%. Przy małej ilości akcji kapitał rósł za słabo, żeby udźwignąć wypłaty indeksowane inflacją.
Czy reguła 4% działa także poza Stanami Zjednoczonymi?
Słabiej. Badanie Wade’a Pfaua z 2010 roku obejmujące 17 krajów rozwiniętych i 109 lat danych wykazało, że realna wypłata 4% byłaby bezpieczna tylko w 4 krajach na 17. Dane amerykańskie pochodzą z jednego z najlepszych rynków stulecia.
Jak bardzo liczy się moment rozpoczęcia wypłat?
Bardzo. Przy CAPE na starcie poniżej 12 mediana bezpiecznej wypłaty wyniosła 7,49%; przy CAPE między 16,7 a 27,1 spadła do 4,79%, a wszystkie porażki przy 4% pochodzą z tej grupy.
Jak bardzo koszty wpływają na bezpieczną wypłatę?
Przy kosztach 0,5% rocznie w portfelu z 60% akcji odsetek udanych startów przy 4% spada z 96,7% do 94,3%, a przy 4,5% z 91,1% do 79,7%. Zanim zdecydujesz, ile wypłacać, warto wiedzieć, ile kosztuje portfel.