



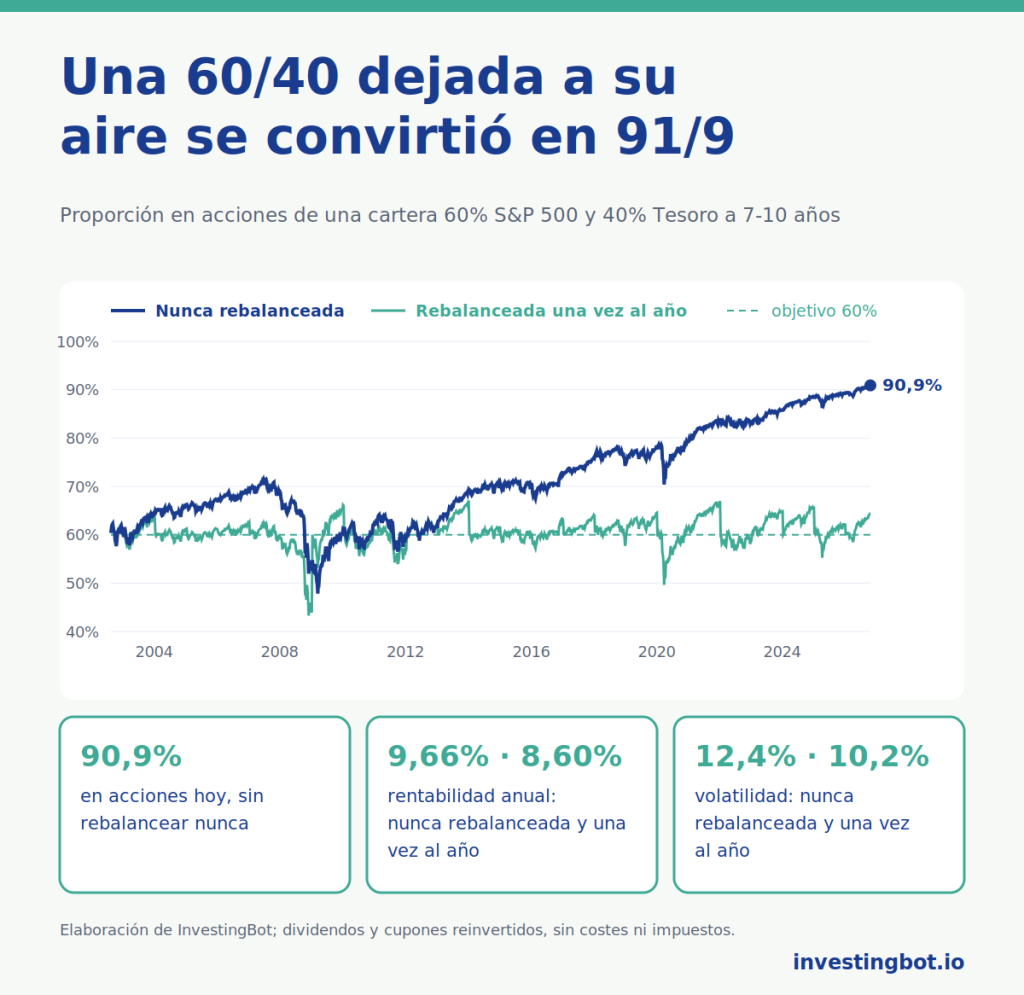
Rebalancear significa devolver la cartera a los pesos que habías decidido, vendiendo un poco de lo que más ha crecido y comprando lo que se ha quedado atrás. No sirve para ganar más: sirve para no acabar con un riesgo que no has elegido. Con nuestros datos, una cartera de 60% acciones y 40% bonos dejada a su aire desde 2002 está hoy en un 90,9% en acciones.
Qué es el rebalanceo, en pocas palabras
Cuando construyes una cartera eliges un reparto, por ejemplo 60% acciones y 40% bonos. Con el tiempo las dos partes rinden de forma distinta y los pesos se desplazan. Rebalancear significa devolverlos al punto de partida:
- vendiendo una parte de lo que está por encima de su peso y comprando lo que está por debajo;
- o dirigiendo las nuevas aportaciones, los dividendos y los cupones hacia la parte que se ha quedado atrás, sin vender nada.
El reparto inicial refleja cuánto riesgo estás dispuesto a soportar. Si lo dejas ir, esa decisión la toma el mercado por ti.
Por qué una cartera cambia sola
A largo plazo las acciones suelen rendir más que los bonos, así que en una cartera dejada a su aire su peso crece. En nuestra 60/40 iniciada en julio de 2002 la parte en acciones era del 68,3% a finales de 2007, bajó al 53,7% a finales de 2008 con el desplome, subió al 78,3% a finales de 2019 y hoy está en el 90,9%.
Nadie lo decidió, pero la cartera se convirtió en otra cosa: una 91/9 oscila mucho más que una 60/40 y en un desplome pierde mucho más. Cuánto puede pesar esa diferencia lo medimos en el artículo sobre beta y drawdown.
Nuestros datos: una 60/40 de 2002 a hoy
Simulamos una cartera con un 60% en acciones estadounidenses (S&P 500) y un 40% en bonos del Tesoro estadounidense a 7-10 años, con dividendos y cupones reinvertidos, del 29 de julio de 2002 al 12 de octubre de 2026: 24,2 años. Comparamos cuatro reglas, sin costes ni impuestos.
| Regla | Rentabilidad anual | Volatilidad | Pérdida máxima | Rebalanceos | Proporción negociada en total |
|---|---|---|---|---|---|
| Sin rebalanceo | 9,66% | 12,4% | -33,2% | 0 | 0% |
| Una vez al año | 8,60% | 10,2% | -30,2% | 24 | 82,7% |
| Una vez al mes | 8,57% | 10,5% | -32,2% | 291 | 279,8% |
| Cuando la desviación supera 5 puntos | 8,72% | 10,8% | -31,7% | 22 | 115,6% |
La proporción negociada es la suma, en todos los años, de la parte de la cartera vendida para rebalancear. Las pérdidas máximas son todas de 2008; en 2022, cuando cayeron juntos acciones y bonos, la cartera nunca rebalanceada perdió un 23,0% y la rebalanceada una vez al año un 21,0%.
Rebalancear no sirve para ganar más
La cartera nunca rebalanceada rindió más: un 9,66% anual frente a un 8,60%. No es una paradoja. En estos 24 años las acciones rindieron mucho más que los bonos, y quien las dejaba crecer acabó teniendo cada vez más acciones. También tuvo más riesgo: volatilidad del 12,4% frente al 10,2% y una pérdida máxima más profunda.
Es la conclusión de un estudio clásico: André Perold y William Sharpe, premio Nobel de Economía en 1990, en «Dynamic Strategies for Asset Allocation» (Financial Analysts Journal, 1988), mostraron que devolver la cartera a pesos fijos funciona mejor en los mercados que oscilan sin dirección y peor en los que tienen una tendencia larga, donde dejar correr premia. Nadie sabe de antemano cuál de los dos mercados tendrá delante: por eso el rebalanceo se juzga por el riesgo, no por la rentabilidad.
Con qué frecuencia: calendario o umbral
Rebalancear a menudo no ayuda. Una vez al mes o una vez al año dieron casi el mismo resultado, un 8,57% frente a un 8,60%, pero el rebalanceo mensual requirió 291 operaciones frente a 24 y movió más del triple de la cartera: un 279,8% frente a un 82,7%. Cada operación tiene un coste, y a menudo también un efecto fiscal.
La regla por umbral actúa solo cuando hace falta: con un umbral de 5 puntos sobre el 60% bastaron 22 operaciones en 24 años, y el peso de las acciones nunca se alejó del 60% más de 6,5 puntos. Y tiende a comprar en los momentos de pánico: entre enero de 2008 y marzo de 2009 compró acciones cuatro veces, la última el 5 de marzo de 2009, cuatro días antes del mínimo de la bolsa, y las volvió a vender en abril y agosto de 2009 tras el rebote. En 2020 compró el 9 de marzo, en pleno desplome.
Rebalancear vendiendo menos (y pagando menos impuestos)
En muchas jurisdicciones vender una inversión con ganancia genera un impuesto sobre la plusvalía, mientras que en otras existen cuentas o regímenes en los que los movimientos internos no lo generan. Las normas cambian de un país a otro, pero el principio vale en todas partes: cada venta que evitas es un coste que no pagas. Algunos caminos:
- las nuevas aportaciones van a la parte infraponderada, en lugar de repartirse siempre en las mismas proporciones;
- dividendos y cupones se reinvierten donde hace falta, en lugar de en el mismo instrumento que los pagó;
- cuando hay que vender, si tus normas lo permiten, conviene hacerlo dentro de las cuentas en las que los movimientos no tributan, o vender primero las posiciones con menor ganancia.
Pero las aportaciones no siempre bastan. En nuestra simulación, con una aportación mensual igual al 1% del capital inicial dirigida por completo a la parte infraponderada, la cartera se mantuvo a menos de 5 puntos del 60% solo el 47,2% del tiempo, y hoy se aleja 22,4 puntos: cuando el capital crece, las aportaciones se vuelven pequeñas en comparación. Funcionan bien en los primeros años de un plan de inversión periódica, como explicamos en la guía de inversión periódica; más adelante, alguna venta se vuelve inevitable.
Las preguntas correctas antes de rebalancear
- ¿El peso ha salido de la banda que decidí? Si la desviación es pequeña, no hay nada que hacer.
- ¿Puedo rebalancear con dinero nuevo? Aportaciones, dividendos y cupones son la forma más barata.
- ¿Cuánto me cuesta vender? Comisiones, diferencia entre precio de compra y de venta e impuestos hay que ponerlos en la balanza antes de actuar.
- ¿Mi reparto sigue siendo el correcto? Si han cambiado tu horizonte o tu tolerancia al riesgo, hay que cambiar el punto de llegada, no solo rebalancear.
- ¿Estoy rebalanceando o persiguiendo al mercado? El rebalanceo sigue reglas decididas de antemano; mover los pesos porque algo está subiendo es otra cosa.
Dónde encontrar estas herramientas en InvestingBot
En la página Estructura de la cartera encontrarás los modelos de cartera con sus reglas de gestión: rebalancear una o dos veces al año según un calendario, o cuando una clase se desvía más de 5 puntos de su peso, y hacerlo primero con las nuevas aportaciones, para evitar vender. En Mis carteras ves el reparto actual de cada cartera junto a la proporción de acciones objetivo de tu perfil, así te das cuenta de cuándo se han desplazado los pesos.
En resumen
- Rebalancear significa devolver la cartera a los pesos decididos, para controlar el riesgo.
- Una 60/40 dejada a su aire desde 2002 tiene hoy un 90,9% en acciones.
- No rebalancear rindió más en estos 24 años, pero con más volatilidad y pérdidas más profundas.
- Rebalancear cada mes dio el mismo resultado que una vez al año, con 291 operaciones en lugar de 24.
- Un umbral de 5 puntos bastó con 22 operaciones en 24 años.
- Aportaciones, dividendos y cupones permiten rebalancear vendiendo menos, pero con el tiempo no bastan por sí solos.
¿Qué es el rebalanceo de una cartera?
Es la operación con la que se devuelven las distintas partes de una cartera a los pesos decididos al principio, vendiendo lo que ha crecido por encima de su peso o dirigiendo el dinero nuevo hacia lo que se ha quedado atrás.
¿Rebalancear hace ganar más?
No necesariamente. Con nuestros datos, una 60/40 nunca rebalanceada desde 2002 rindió un 9,66% anual frente al 8,60% de la rebalanceada una vez al año, porque las acciones rindieron más que los bonos. Rebalancear sirve para mantener el riesgo en el nivel elegido.
¿Cada cuánto conviene rebalancear?
No hace falta hacerlo a menudo. Rebalancear cada mes dio casi el mismo resultado que una vez al año, con 291 operaciones frente a 24. Una regla por umbral, que actúa cuando un peso se desvía más de 5 puntos, requirió 22 operaciones en 24 años.
¿Cómo se rebalancea sin vender?
Dirigiendo las nuevas aportaciones, los dividendos y los cupones hacia la parte infraponderada. Funciona bien mientras las aportaciones son grandes en comparación con la cartera; en nuestra simulación, con el tiempo, por sí solas la mantuvieron a menos de 5 puntos de su peso solo el 47,2% del tiempo.
¿El rebalanceo tiene un coste fiscal?
Depende de dónde vivas y de cómo tengas tus inversiones. En muchas jurisdicciones vender con ganancia genera un impuesto sobre la plusvalía, en otras existen cuentas en las que los movimientos internos no tributan. Por eso conviene rebalancear primero con los flujos de entrada y vender lo menos posible.
¿Qué pasa si nunca rebalanceo?
La cartera cambia sola. Con nuestros datos, una 60/40 iniciada en 2002 se convirtió en una 91/9, con una volatilidad del 12,4% frente al 10,2% y una pérdida máxima del 33,2% en 2008. El riesgo crece sin que nadie lo haya decidido.