



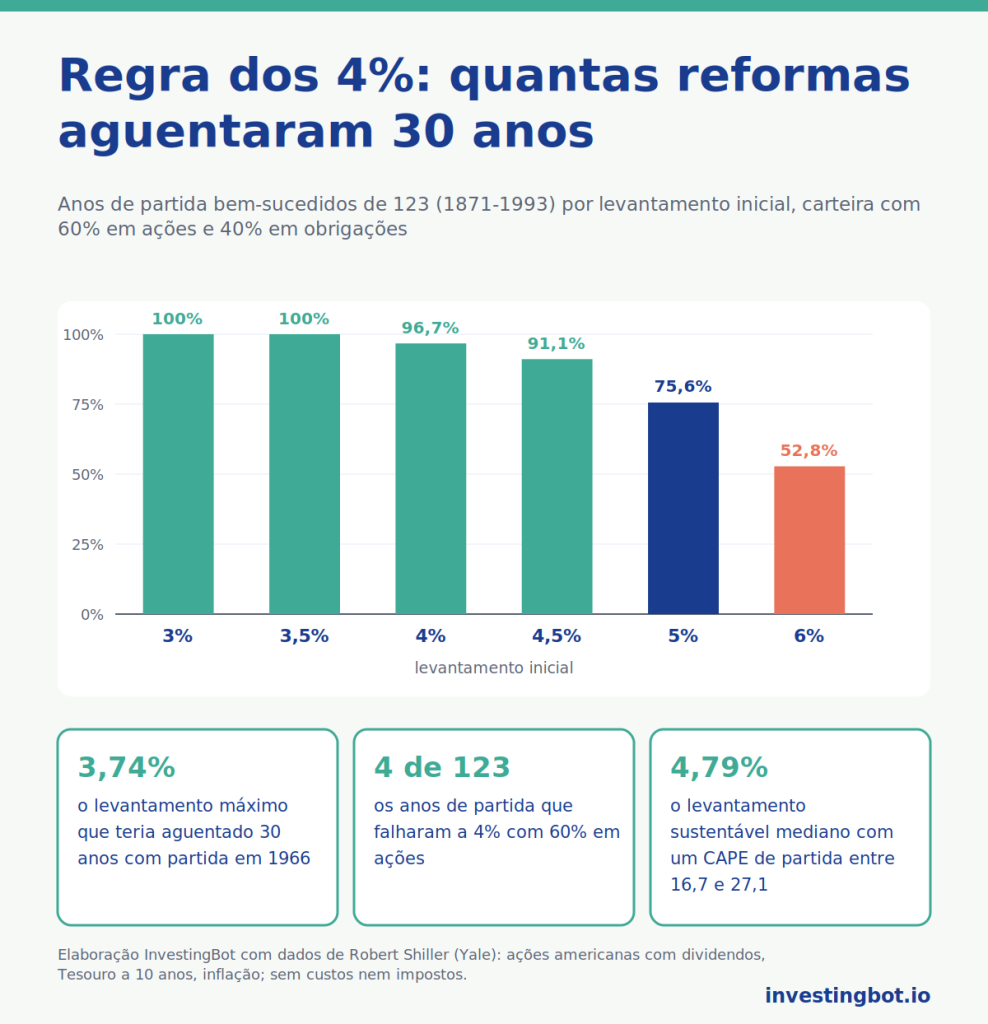
Quanto podes levantar todos os anos do teu capital sem o esgotar? A resposta mais citada é a regra dos 4%: no primeiro ano levantas 4% do capital e depois, todos os anos, o mesmo valor aumentado com a inflação. Nos nossos cálculos com dados do mercado americano desde 1871, com uma carteira de 60% ações e 40% obrigações, os 4% aguentaram 30 anos em 119 anos de partida de 123, ou seja 96,7%. Mas a taxa sustentável depende muito do momento em que se começa: quando o mercado estava caro à partida, ficou abaixo dos 4%.
A regra dos 4%, em poucas palavras
A regra descreve um levantamento, não um retorno. Funciona assim:
- no primeiro ano levantas 4% do capital inicial;
- nos anos seguintes levantas o mesmo valor, aumentado com a inflação do ano, seja o que for que os mercados tenham feito;
- o objetivo é que o dinheiro dure pelo menos 30 anos.
Com 500.000 euros levantas 20.000 euros no primeiro ano; se os preços subirem 3%, no ano seguinte levantas 20.600. O capital continua investido e sobe e desce com os mercados.
De onde vem: Bengen e o estudo Trinity
William Bengen, consultor financeiro americano, publicou em 1994 «Determining Withdrawal Rates Using Historical Data» (Journal of Financial Planning, outubro de 1994). Refez as contas para cada ano de partida com dados americanos desde 1926 e concluiu que, no pior caso, uma reforma iniciada em 1966 aguentava 30 anos com um levantamento inicial de cerca de 4,15%. Arredondado para baixo, esse número tornou-se a regra dos 4%.
Quatro anos depois, Philip Cooley, Carl Hubbard e Daniel Walz, professores de finanças da Trinity University de San Antonio, publicaram «Retirement Savings: Choosing a Withdrawal Rate That Is Sustainable» (AAII Journal, fevereiro de 1998), o estudo que ficou conhecido como Trinity. Testaram taxas de 3% a 12%, prazos de 15 a 30 anos e carteiras desde só ações até só obrigações. Duas conclusões continuam válidas: quem quer levantamentos ajustados à inflação tem de aceitar uma taxa inicial bem mais baixa, e à maioria dos reformados compensa manter em ações pelo menos metade do capital.
Os nossos cálculos: 123 reformas de 30 anos desde 1871
Refizemos o teste com a série histórica de Robert Shiller (Yale), a mesma da nossa ferramenta de planos de aportes: ações americanas com dividendos, obrigações do Tesouro a 10 anos e inflação, mês a mês desde 1871. As regras:
- uma reforma de 30 anos por cada mês de janeiro de 1871 a 1993, ou seja 123 anos de partida;
- levantamento no início do ano, ajustado à inflação, e carteira reequilibrada todos os meses de janeiro;
- sem custos nem impostos; a reforma é bem-sucedida se o capital não se esgotar antes dos 30 anos.
| Levantamento inicial | 100% ações | 60% ações | 40% ações | 20% ações |
|---|---|---|---|---|
| 3% | 100% | 100% | 100% | 100% |
| 3,5% | 100% | 100% | 100% | 96,7% |
| 4% | 97,6% | 96,7% | 94,3% | 77,2% |
| 4,5% | 91,9% | 91,1% | 77,2% | 53,7% |
| 5% | 80,5% | 75,6% | 60,2% | 45,5% |
| 6% | 69,9% | 52,8% | 39,0% | 30,9% |
Com 60% em ações, os 4% falham em 4 anos de partida de 123: 1965, 1966, 1968 e 1969. O levantamento máximo que teria aguentado 30 anos vai dos 3,74% de uma partida em 1966 aos 11,02% de uma em 1982, com uma mediana de 6,26%. Só com ações, o pior caso é uma partida em 1929, com 3,78%. O resultado aproxima-se do de Bengen: o pior ano é o mesmo e o nível um pouco mais baixo porque usamos a obrigação do Tesouro a 10 anos e dados que começam em 1871.
Porque falham algumas partidas: a ordem dos retornos
Quem se reformou em meados dos anos sessenta encontrou uma bolsa parada durante anos e depois a inflação alta dos anos setenta. Os levantamentos, ajustados aos preços, cresciam precisamente quando o capital descia. É o risco de sequência: com o mesmo retorno médio, as perdas dos primeiros anos fazem muito mais estragos do que as tardias, porque atingem um capital que já está a ser consumido. Com um levantamento de 5% e 60% em ações, nos piores casos o dinheiro acabou ao fim de 19 anos.
O outro lado é menos conhecido. A 4% com 60% em ações, o capital que sobrou após 30 anos foi, em mediana, 1,32 vezes o inicial, descontada a inflação, e em 61,8% dos anos de partida terminou com mais poder de compra do que no início. Uma regra construída sobre o pior caso deixa, na maioria das vezes, muito dinheiro por gastar.
Quanto pesa a valorização de partida
O CAPE de Shiller mede quão caro está o mercado: o preço dividido pelos lucros médios dos últimos dez anos, descontada a inflação. Dividimos em três grupos os 113 anos de partida para os quais existe CAPE:
- CAPE entre 5,1 e 12: levantamento sustentável mediano de 7,49%, mínimo de 5,07%;
- CAPE entre 12 e 16,7: mediana de 5,78%, mínimo de 4,53%;
- CAPE entre 16,7 e 27,1: mediana de 4,79%, mínimo de 3,74%. Aqui os 4% tiveram sucesso em 89,7% dos anos de partida e os 4,5% em 71,8%.
Todas as falhas a 4% vêm do grupo mais caro. Em outubro de 2026, último dado publicado por Shiller, o CAPE era 40,7: mais alto do que qualquer valor de partida da nossa amostra e perto do recorde de dezembro de 1999 (44,2). As partidas com o mercado mais caro da história, como 1999 e 2000, ainda não completaram os seus 30 anos. Não é uma previsão: é um limite dos dados, e uma boa razão para não dar os 4% por garantidos.
Custos, países e impostos: três cautelas
- Custos: com 0,5% de custos por ano na carteira com 60% em ações, os 4% têm sucesso em 94,3% dos anos de partida e os 4,5% em 79,7%, contra 96,7% e 91,1% sem custos.
- Países: Wade Pfau, então no National Graduate Institute for Policy Studies de Tóquio, refez as contas em «An International Perspective on Safe Withdrawal Rates» (Journal of Financial Planning, dezembro de 2010) para 17 países desenvolvidos e 109 anos de dados: um levantamento real de 4% só teria sido seguro em 4 países de 17. Os Estados Unidos foram um dos melhores mercados do século, por isso os seus dados podem ser otimistas.
- Impostos: os nossos cálculos são antes de impostos. Os impostos sobre rendimentos e levantamentos dependem do país onde vives e dos instrumentos que usas, e podem reduzir bastante o levantamento líquido.
E o prazo conta: 30 anos é a hipótese clássica. Quem deixa de trabalhar cedo e tem de cobrir 40 ou 50 anos precisa de uma taxa inicial mais baixa.
Levantamento fixo ou flexível
A regra dos 4% mantém o levantamento fixo e ignora os mercados. Quem aceita um rendimento variável pode levantar mais no início. Jonathan Guyton e William Klinger, em «Decision Rules and Maximum Initial Withdrawal Rates» (Journal of Financial Planning, março de 2006), propuseram regras que cortam o levantamento em 10% quando a taxa corrente sobe demasiado acima da inicial e o aumentam 10% no caso contrário. No teste deles, com pelo menos 65% em ações, levantamentos iniciais entre 5,2% e 5,6% eram sustentáveis. O preço é um rendimento que muda de ano para ano.
A forma mais simples de flexibilidade é levantar todos os anos uma percentagem fixa do capital desse momento: o dinheiro nunca se esgota, mas o rendimento segue os mercados. Entre as duas há toda uma gama de regras por faixas. Em qualquer caso, compensa manter a divisão entre ações e obrigações, como explicamos no guia sobre o reequilíbrio da carteira.
Onde encontras estas ferramentas no InvestingBot
A nossa ferramenta de planos de aportes (Semaforo PAC) usa a mesma série histórica deste artigo e mostra o CAPE do S&P 500 com a sua posição na história: nos nossos cálculos, é o dado que mais desloca o levantamento sustentável. A Estrutura da carteira ajuda a definir a divisão entre ações e obrigações. Para ver como muda a probabilidade de sucesso em milhares de cenários em vez de nos anos passados, lê o nosso guia sobre a simulação de Monte Carlo.
Em resumo
- A regra dos 4% levanta 4% do capital no primeiro ano e depois o mesmo valor ajustado à inflação.
- Com dados americanos desde 1871 e 60% em ações, os 4% aguentaram 30 anos em 119 anos de partida de 123.
- O levantamento sustentável máximo foi de 3,74% (partida em 1966) a 11,02% (1982), com uma mediana de 6,26%.
- A valorização de partida pesa muito: com o CAPE entre 16,7 e 27,1 o levantamento sustentável mediano foi de 4,79%, contra 7,49% com o CAPE abaixo de 12.
- Custos, impostos, prazos mais longos e mercados diferentes do americano empurram a taxa prudente para baixo dos 4%.
O que é a regra dos 4%?
É uma regra de levantamento: no primeiro ano levantas 4% do capital e depois, todos os anos, o mesmo valor aumentado com a inflação, com o objetivo de que o dinheiro dure pelo menos 30 anos. Nasce do estudo de William Bengen de 1994.
A regra dos 4% funciona sempre?
Não. Nos nossos cálculos com dados americanos desde 1871 e 60% em ações, os 4% falharam em 4 anos de partida de 123: 1965, 1966, 1968 e 1969. No pior caso, uma partida em 1966, o levantamento sustentável máximo era de 3,74%.
Na reforma compensa ter mais ações ou mais obrigações?
Nos nossos testes a 4%, a carteira com 60% em ações teve sucesso em 96,7% dos anos de partida, a com 20% em ações em 77,2%. Com poucas ações o capital cresceu demasiado pouco para suportar levantamentos ajustados à inflação.
A regra dos 4% vale também fora dos Estados Unidos?
Menos. O estudo de Wade Pfau de 2010 sobre 17 países desenvolvidos e 109 anos de dados concluiu que um levantamento real de 4% só teria sido seguro em 4 países de 17. Os dados americanos vêm de um dos melhores mercados do século.
Quanto conta o momento em que se começa a levantar?
Muito. Com um CAPE de partida abaixo de 12, o levantamento sustentável mediano foi de 7,49%; com o CAPE entre 16,7 e 27,1 desceu para 4,79%, e todas as falhas a 4% vêm desse grupo.
Quanto pesam os custos no levantamento sustentável?
Com 0,5% de custos por ano na carteira com 60% em ações, o sucesso a 4% desce de 96,7% para 94,3% e a 4,5% de 91,1% para 79,7%. Antes de decidir quanto levantar, compensa saber quanto custa a carteira.