



Intelligenza artificiale, energia pulita, robotica, cybersicurezza, litio, uranio, videogiochi: per quasi ogni idea che occupa i titoli dei giornali esiste un ETF che promette di trasformarla in un investimento. Si compra come un’azione, contiene decine di titoli, e sembra unire due cose desiderabili: la diversificazione di un fondo e il racconto convincente di una tendenza che cambierà il mondo. Chi lo compra di solito ragiona così: «non so quale azienda vincerà, ma il settore crescerà, e con l’ETF le prendo tutte».
Gli studi accademici e le statistiche di settore dicono che questo ragionamento ha un difetto: un ETF tematico è diversificato dentro il tema, ma il tema stesso è una scommessa concentrata, e quasi sempre comprata al prezzo sbagliato. I fondi tematici nascono in media quando il tema è già caro, la maggior parte chiude prima di diventare adulta, e quelli che sopravvivono si comportano più come un’azione singola volatile che come il mercato. In questo articolo mettiamo in fila le ricerche, con i nomi di chi le ha fatte, e una misura fatta sui nostri dati: gli 11 ETF settoriali che insieme compongono l’S&P 500 messi a confronto con 140 ETF tematici americani ancora quotati.
Tre famiglie di ETF che sembrano uguali e non lo sono
Dal punto di vista tecnico un ETF che replica l’intero mercato americano, uno che replica un settore e uno che replica un tema sono lo stesso strumento: un paniere di azioni quotato in borsa. Cambia quello che c’è dentro, e cambia molto.
Un ETF sull’intero mercato, come quelli sull’S&P 500, possiede tutte le grandi società nella proporzione in cui pesano in borsa. Non sceglie: prende il mercato com’è, vincitori compresi. Un ETF settoriale, come gli 11 fondi SPDR che dividono l’S&P 500 in tecnologia, finanza, sanità, energia, consumi, industria, materiali, servizi di pubblica utilità, immobiliare e comunicazioni, prende una fetta del mercato secondo una classificazione stabile e pubblica. Gli 11 settori, messi insieme, ricompongono quasi esattamente l’indice: se uno va peggio della media, un altro va per forza meglio.
Un ETF tematico fa una cosa diversa: seleziona le società che secondo un indice costruito apposta «rappresentano» una tendenza, spesso pescandole in più settori e più paesi, e spesso con poche decine di titoli. Il tema non è una fetta del mercato ma una scelta, e qualcuno decide quando lanciarla. È lì che nasce il problema.
Lanciati quando il tema è già caro
Lo studio di riferimento è «Competition for Attention in the ETF Space», pubblicato nel 2023 sulla Review of Financial Studies da Itzhak Ben-David (Ohio State University), Francesco Franzoni (Università della Svizzera italiana e Swiss Finance Institute), Byungwook Kim e Rabih Moussawi (Villanova University). Gli autori osservano che i primi ETF investivano in indici ampi e offrivano diversificazione a basso costo, mentre quelli più recenti seguono portafogli di nicchia e costano di più. E misurano cosa succede dopo il lancio: nei primi 5 anni gli ETF specializzati perdono circa il 30%, al netto del rischio.
Il dato più interessante è la spiegazione. Non sono le commissioni, più alte ma non abbastanza da spiegare una perdita così, e non è la domanda di copertura dei rischi. È il momento del lancio: quando nasce un ETF tematico, le azioni che contiene sono già sopravvalutate, perché il tema ha appena avuto un’ottima corsa e attira l’attenzione di giornali e investitori. Gli emittenti, scrivono gli autori, assecondano chi proietta nel futuro i rialzi recenti: lanciano il prodotto quando la domanda è massima, cioè quando il prezzo è alto. Chi compra il racconto compra anche il prezzo.
C’è un dettaglio che rende la trappola più insidiosa. Molti ETF tematici seguono indici nuovi, creati per l’occasione, il cui passato è ricostruito a tavolino applicando le regole di oggi agli anni precedenti. Quel rendimento storico, spesso brillante, non l’ha mai ottenuto nessuno: è il rendimento di un’idea scelta proprio perché nel passato recente ha funzionato.
Pochi sopravvivono, ancora meno battono il mercato
Il censimento più completo è il rapporto «Global Thematic Funds Landscape» di Morningstar, la cui edizione 2024 è firmata da Kenneth Lamont e da altri analisti della società. Con dati a giugno 2024, il rapporto guarda ai fondi tematici disponibili in tutto il mondo all’inizio di ciascun periodo e conta quanti sono ancora vivi e hanno fatto meglio dell’azionario globale. Sui 15 anni il 60% dei fondi tematici è stato chiuso, e solo il 9% è sopravvissuto battendo il mercato. Sui 3 anni ci è riuscito un fondo su 20, sui 5 e sui 10 anni circa il 16%.
La chiusura è un rischio che chi compra un ETF raramente considera. Quando un fondo chiude non si perde automaticamente tutto: il fondo vende i titoli e restituisce il valore. Ma lo restituisce di solito dopo che il tema ha perso il favore del mercato, cioè dopo il calo, e quella perdita diventa definitiva. Chi aveva comprato aspettando la ripresa non ha più nulla con cui aspettarla.
Un’esposizione nascosta: le azioni care e poco redditizie
Che cosa contiene, in concreto, un indice tematico? Se lo è chiesto David Blitz, allora a capo della ricerca di Robeco, in «Betting Against Quant: Examining the Factor Exposures of Thematic Indices», pubblicato nel 2021 sul Journal of Index Investing. Analizzando 48 indici tematici di S&P e MSCI con gli strumenti della ricerca sui fattori, ha trovato che hanno quasi tutti un’esposizione fortemente negativa a due caratteristiche che la letteratura associa a rendimenti attesi più alti: il valore, cioè prezzi bassi rispetto agli utili e al patrimonio, e la redditività. In altre parole, comprare un tema significa comprare in media società care e meno profittevoli: l’opposto di ciò che decenni di studi indicano come vantaggioso. Lo stesso autore avverte di non generalizzare oltre i due fornitori di indici che ha studiato, ma la direzione è chiara.
È lo stesso meccanismo descritto nel nostro articolo sui piccoli investitori e le azioni americane: i titoli al centro dell’attenzione, quelli che somigliano a un biglietto della lotteria, tendono a rendere meno della media proprio perché tutti li vogliono. Un ETF tematico ne mette insieme alcune decine e li vende in una confezione che sembra prudente.
Il problema del tempo: si compra dopo il rialzo
Anche quando un tema rende bene, chi ci investe spesso non ne beneficia. Lo ha documentato uno studio sui conti di un grande broker tedesco: «Abusing ETFs», pubblicato nel 2017 sulla Review of Finance da Utpal Bhattacharya (Hong Kong University of Science and Technology), Andreas Hackethal (Goethe-Universität di Francoforte) e altri due autori. I clienti che usavano gli ETF non ottenevano risultati migliori di quelli che non li usavano, per due ragioni: entravano e uscivano nei momenti sbagliati e sceglievano ETF più costosi e meno diversificati invece di quelli ampi ed economici. Gli autori concludono che nessun gruppo di investitori ci avrebbe perso limitandosi a ETF economici e ben diversificati.
Con i temi questo effetto si amplifica, perché la raccolta arriva quasi tutta dopo i rialzi: è proprio la buona performance recente a far conoscere il fondo. Le analisi di Morningstar sul divario fra il rendimento dei fondi e quello degli investitori trovano, nei fondi tematici, una distanza molto più ampia che nei fondi azionari diversificati. Il fondo può anche avere un buon rendimento su dieci anni; l’investitore medio, entrato dopo il rialzo e uscito dopo il calo, ne ha visto solo una parte. Ne parliamo anche nell’articolo sul market timing.
La nostra misura: settori contro temi
Abbiamo confrontato gli 11 ETF settoriali SPDR, i fondi che dividono l’S&P 500 nei suoi settori (XLK, XLF, XLV, XLY, XLP, XLE, XLI, XLB, XLU, XLRE, XLC), con tutti gli ETF tematici azionari americani ancora quotati. Per riconoscerli abbiamo fissato in anticipo una regola sul nome del fondo: parole come intelligenza artificiale, robotica, energia pulita, solare, litio, uranio, cybersicurezza, cloud, genomica, blockchain, videogiochi, spazio, cannabis, acqua, innovazione. Poi abbiamo tolto a mano, guardando solo il nome e mai i rendimenti, i fondi che la regola prendeva per errore: strategie sui futures, prodotti sulla volatilità, fondi che usano l’intelligenza artificiale per scegliere i titoli senza averla come tema, fondi per dimensione e fondi dell’industria aerospaziale e della difesa. Abbiamo escluso anche i fondi a leva, quelli inversi e quelli con strategie in opzioni. Restano 140 ETF tematici con almeno due anni di storia. Prezzi con i dividendi reinvestiti, dalla nascita di ciascun fondo al 21 ottobre 2026, sempre confrontati con l’S&P 500 (ETF SPY) negli stessi giorni.
Un limite va detto subito, e gioca a favore dei temi: abbiamo potuto misurare solo i fondi ancora quotati. Quelli chiusi, che secondo Morningstar sono la maggioranza, non ci sono, e avrebbero peggiorato i risultati.
Su tutta la loro vita
Dal lancio a oggi, il settoriale mediano ha reso 0,5 punti l’anno meno dell’S&P 500, e 5 settori su 11 lo hanno battuto: attorno al mercato, come ci si aspetta da pezzi che insieme sono il mercato. Il tematico mediano ha reso 5,4 punti l’anno meno dell’S&P 500, e solo 33 su 140 lo hanno battuto, meno di uno su quattro. 19 tematici sono ancora sotto il prezzo del giorno del lancio; il caso estremo è l’ETF sul solare quotato dal 2008, che ha perso in media il 7,7% l’anno, con una caduta massima del 95,2%. Nessuno degli 11 settoriali è sotto il prezzo di partenza.
I primi cinque anni dopo il lancio
Ripetendo sui nostri dati l’idea di Ben-David e colleghi, abbiamo guardato i primi cinque anni di vita dei 100 tematici che li hanno già compiuti, confrontati con l’S&P 500 negli stessi cinque anni. Il fondo mediano ha reso 4,9 punti l’anno meno dell’indice, e solo 23 su 100 hanno fatto meglio. Sono fondi sopravvissuti: chi è stato chiuso nel frattempo non entra nel conto. È lo stesso segno trovato dallo studio accademico, misurato in modo più semplice e su un campione che per costruzione è il migliore possibile.
Sulla stessa finestra di sette anni
Confrontare periodi diversi può ingannare: i settoriali esistono quasi tutti dal 1998, i tematici sono nati soprattutto dopo il 2014. Per questo abbiamo guardato anche una finestra comune, dal 31 ottobre 2019, sui 78 tematici che allora esistevano già, in un periodo in cui l’S&P 500 ha guadagnato il 181,7% (il 16,0% l’anno). In questi anni l’indice è stato trainato da poche grandi società tecnologiche, e quasi tutti i pezzi presi separatamente sono rimasti indietro: i settoriali di 4,6 punti l’anno in mediana, i tematici di 5,7. Hanno battuto l’indice 2 settori su 11 e 20 tematici su 78.
La differenza più netta sta nel rischio sopportato per arrivare a quel risultato. Sulla stessa finestra la caduta massima mediana è stata del 38,8% per i settoriali e del 54,0% per i tematici. In sette anni, con il mercato quasi triplicato, circa un tematico su quattro ha fatto meglio: ma per scoprire quale bisognava sceglierlo prima, e sopportare cadute di oltre metà del valore.
Restare incastrati
Il timore di restare bloccati in un ETF che non recupera trova conferma nei numeri. Oggi il tematico mediano è il 16,1% sotto il proprio massimo storico, il settoriale mediano il 6,6%. Anche i settori, però, possono richiedere molta pazienza: l’ETF tecnologico ha impiegato 16,9 anni per tornare sopra il picco della bolla del 2000, e quello finanziario 10,1 anni per tornare sopra il picco del 2007. La differenza è che un settore fa parte dell’economia per definizione e prima o poi viene trascinato dal mercato; un tema può semplicemente passare di moda. Il caso più famoso, il fondo ARKK, ha reso dal 2014 quasi esattamente come l’S&P 500 (13,7% l’anno contro 13,8%), ma passando per una caduta dell’80,9% ed è ancora il 44,5% sotto il suo massimo: chi è entrato all’apice del 2021 non ha recuperato.
Perché un settore non è un tema
La misura suggerisce una distinzione utile. Un ETF settoriale è una scommessa sul peso relativo di una parte dell’economia: si può sbagliare, ma il settore esiste a prescindere dalle mode, viene classificato con criteri stabili, contiene anche le società noiose e redditizie e, sommato agli altri, ricompone il mercato. Per questo in media rende come il mercato, con oscillazioni più ampie.
Un ETF tematico è una scommessa su una storia: la selezione dei titoli è più stretta, tende verso le società più care e meno profittevoli, il prodotto nasce quando la storia è già sui giornali, e se la storia si spegne il fondo può chiudere. Non è un caso che, fra i tematici più noti, i risultati migliori vengano da temi che coincidono in gran parte con il cuore tecnologico del mercato, come la cybersicurezza e l’intelligenza artificiale, e i peggiori da temi che sono stati per un periodo «la prossima grande cosa», come il solare, l’energia pulita e l’uranio.
In questo senso, l’intuizione che un ETF tematico somigli a un’azione singola più che a un fondo diversificato è corretta su due aspetti su tre: per l’ampiezza delle cadute e per il rischio di non recuperare. Sul terzo, la dispersione dei risultati, è a metà strada: meno estremo di un’azione singola, molto più di un indice ampio.
Cosa cambia per chi investe
- Il nucleo del portafoglio può restare sul mercato intero: contiene già tutti i temi, compresi quelli di cui oggi nessuno parla e che saranno i vincitori di domani.
- Un tema si tratta come una scommessa: con una parte piccola del patrimonio, scelta sapendo che il risultato può essere molto migliore o molto peggiore del mercato, e che può servire un decennio per recuperare una caduta.
- Diffida del rendimento passato in vetrina: se l’indice è nato da poco, i numeri precedenti sono una ricostruzione, e se il tema ha corso molto il prezzo d’ingresso è probabilmente alto.
- Guarda dentro il fondo: quanti titoli contiene, quanto pesano i primi dieci, quanto costa e quanto si sovrappone a ciò che possiedi già.
- Un settore non è un tema: per esprimere una convinzione su una parte dell’economia, un ETF settoriale ampio ed economico è in media una scommessa meno estrema di un tema stretto.
Questo articolo ha uno scopo informativo e non costituisce consulenza finanziaria: le regole fiscali e la tutela degli investitori cambiano da un paese all’altro, e ogni decisione va valutata sulla propria situazione.
In sintesi
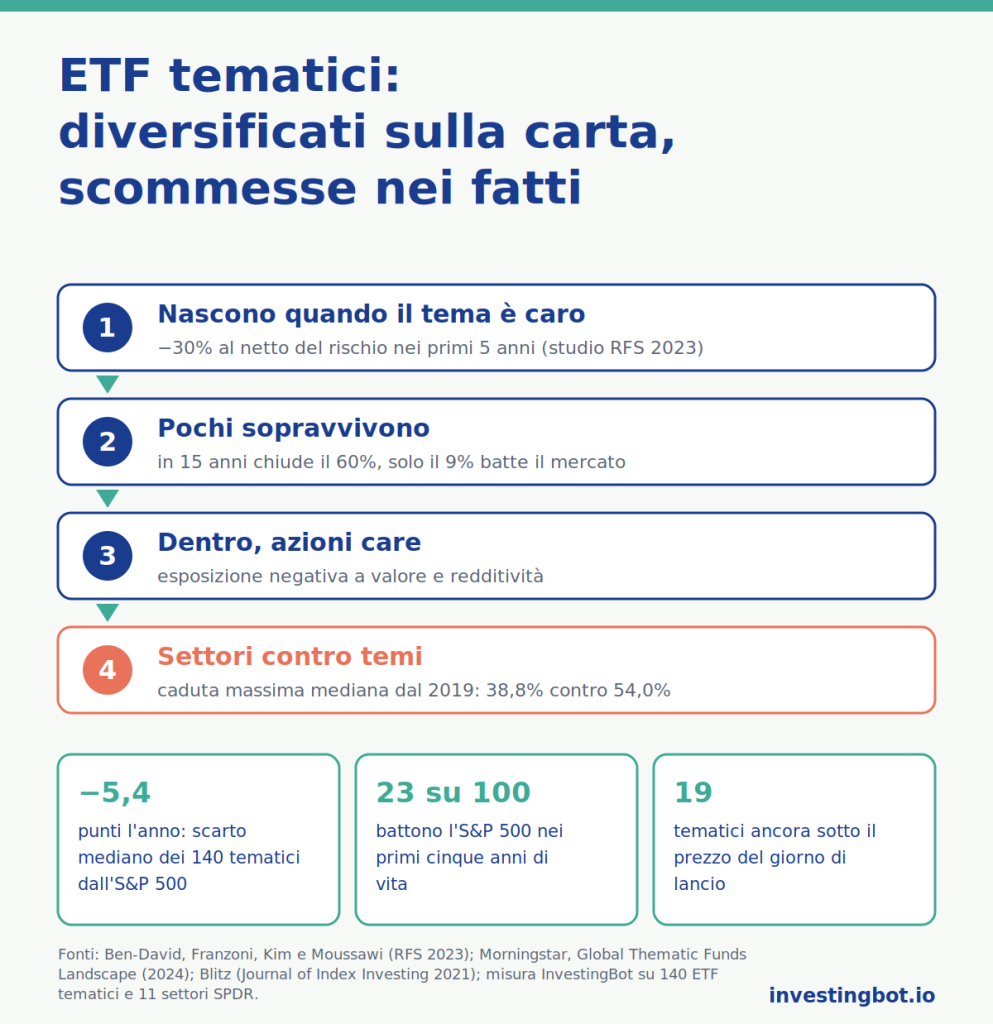
- Nei primi 5 anni gli ETF specializzati perdono circa il 30% al netto del rischio, perché nascono quando le azioni del tema sono già sopravvalutate (Ben-David, Franzoni, Kim e Moussawi, 2023).
- In 15 anni il 60% dei fondi tematici è stato chiuso e solo il 9% è sopravvissuto battendo l’azionario globale (Morningstar, 2024).
- Gli indici tematici tendono a puntare su società care e poco redditizie, l’opposto di ciò che la ricerca associa a rendimenti attesi più alti (Blitz, 2021).
- Gli investitori che usano gli ETF li comprano e vendono spesso nei momenti sbagliati e scelgono quelli più costosi (Bhattacharya, Hackethal e coautori, 2017).
- Nella nostra misura, su tutta la loro vita gli 11 settoriali SPDR stanno in mediana 0,5 punti l’anno sotto l’S&P 500, i 140 tematici ancora quotati 5,4 punti; nei primi cinque anni dopo il lancio i tematici perdono 4,9 punti l’anno sull’indice.
- Sulla stessa finestra dal 2019 i settori restano indietro di 4,6 punti l’anno e i temi di 5,7, ma la caduta massima mediana è del 54,0% per i temi contro il 38,8% per i settori.
- 19 tematici su 140 sono ancora sotto il prezzo di lancio; nessun settoriale lo è.
Un ETF tematico è diversificato?
Solo dentro il tema. Contiene decine di titoli, ma tutti legati alla stessa storia, spesso fra i più cari del mercato. Se il tema perde il favore degli investitori scendono insieme, e il fondo può cadere di oltre metà del suo valore come un’azione singola.
Perché gli ETF tematici rendono spesso meno del mercato?
Soprattutto per il momento in cui nascono: secondo Ben-David, Franzoni, Kim e Moussawi vengono lanciati quando le azioni del tema sono già sopravvalutate, e nei primi cinque anni perdono circa il 30% al netto del rischio. Contano anche costi più alti e la tendenza degli investitori a comprarli dopo i rialzi.
Quanti fondi tematici sopravvivono?
Secondo il rapporto Morningstar del 2024, nei 15 anni precedenti il 60% dei fondi tematici è stato chiuso e solo il 9% è sopravvissuto battendo l’azionario globale. Quando un fondo chiude restituisce il valore residuo, di solito dopo che il tema è già sceso.
Gli ETF settoriali sono più sicuri di quelli tematici?
Non sono sicuri, ma sono meno estremi. Nella nostra misura, sulla stessa finestra di sette anni i settori sono rimasti indietro rispetto all’S&P 500 di 4,6 punti l’anno e i temi di 5,7, ma la caduta massima mediana è stata del 38,8% per i settori e del 54,0% per i temi. Gli 11 settori insieme ricompongono il mercato; i temi no.
Un ETF tematico può recuperare dopo un forte calo?
Può, ma non è garantito e può volerci molto tempo. Nella nostra misura 19 tematici su 140 ancora quotati sono sotto il prezzo di lancio, uno da diciotto anni. Anche un settore può richiedere un decennio, come la tecnologia dopo il 2000, ma un settore resta parte dell’economia, mentre un tema può passare di moda o il fondo può chiudere.
Perché i rendimenti storici degli ETF tematici sembrano così alti?
Spesso perché l’indice è nuovo e il suo passato è ricostruito applicando le regole di oggi agli anni precedenti, scegliendo un tema che ha appena avuto un’ottima corsa. Quel rendimento non l’ha mai ottenuto nessun investitore reale.
Ha senso comprare un ETF tematico?
Può averlo come scommessa consapevole, con una parte piccola del patrimonio e un orizzonte lungo, accanto a un nucleo investito sul mercato intero. Prima conviene guardare quanti titoli contiene, quanto pesano i primi dieci, quanto costa e quanto si è già apprezzato il tema.