



Inteligência artificial, energia limpa, robótica, cibersegurança, lítio, urânio, videojogos: para quase todas as ideias que fazem manchetes existe um ETF que promete transformá-las num investimento. Compra-se como uma ação, contém dezenas de empresas e parece reunir duas coisas desejáveis: a diversificação de um fundo e a narrativa convincente de uma tendência que vai mudar o mundo. Quem o compra costuma pensar assim: «não sei que empresa vai ganhar, mas o setor vai crescer, e com o ETF fico com todas».
Os estudos académicos e as estatísticas do setor dizem que este raciocínio tem uma falha: um ETF temático é diversificado dentro do tema, mas o próprio tema é uma aposta concentrada, e quase sempre comprada ao preço errado. Em média, os fundos temáticos nascem quando o tema já está caro, a maioria fecha antes de amadurecer, e os que sobrevivem comportam-se mais como uma ação isolada e volátil do que como o mercado. Neste artigo reunimos a investigação, com os nomes de quem a fez, e uma medição feita com os nossos próprios dados: os 11 ETF setoriais que juntos formam o S&P 500 comparados com 140 ETF temáticos americanos ainda cotados.
Três famílias de ETF que parecem iguais e não são
Tecnicamente, um ETF que replica todo o mercado americano, outro que replica um setor e outro que replica um tema são o mesmo instrumento: um cabaz de ações cotado em bolsa. O que muda é o que está lá dentro, e muda muito.
Um ETF sobre todo o mercado, como os do S&P 500, detém todas as grandes empresas na proporção do seu peso em bolsa. Não escolhe: fica com o mercado tal como é, vencedores incluídos. Um ETF setorial, como os 11 fundos SPDR que dividem o S&P 500 em tecnologia, finanças, saúde, energia, consumo, indústria, materiais, utilities, imobiliário e comunicações, fica com uma fatia do mercado segundo uma classificação estável e pública. Juntos, os 11 setores recompõem quase exatamente o índice: se um vai pior do que a média, outro tem de ir melhor.
Um ETF temático faz outra coisa: seleciona as empresas que, segundo um índice construído para o efeito, «representam» uma tendência, muitas vezes indo buscá-las a vários setores e países, e muitas vezes com poucas dezenas de títulos. O tema não é uma fatia do mercado, mas uma escolha, e alguém decide quando a lançar. É aí que nasce o problema.
Lançados quando o tema já está caro
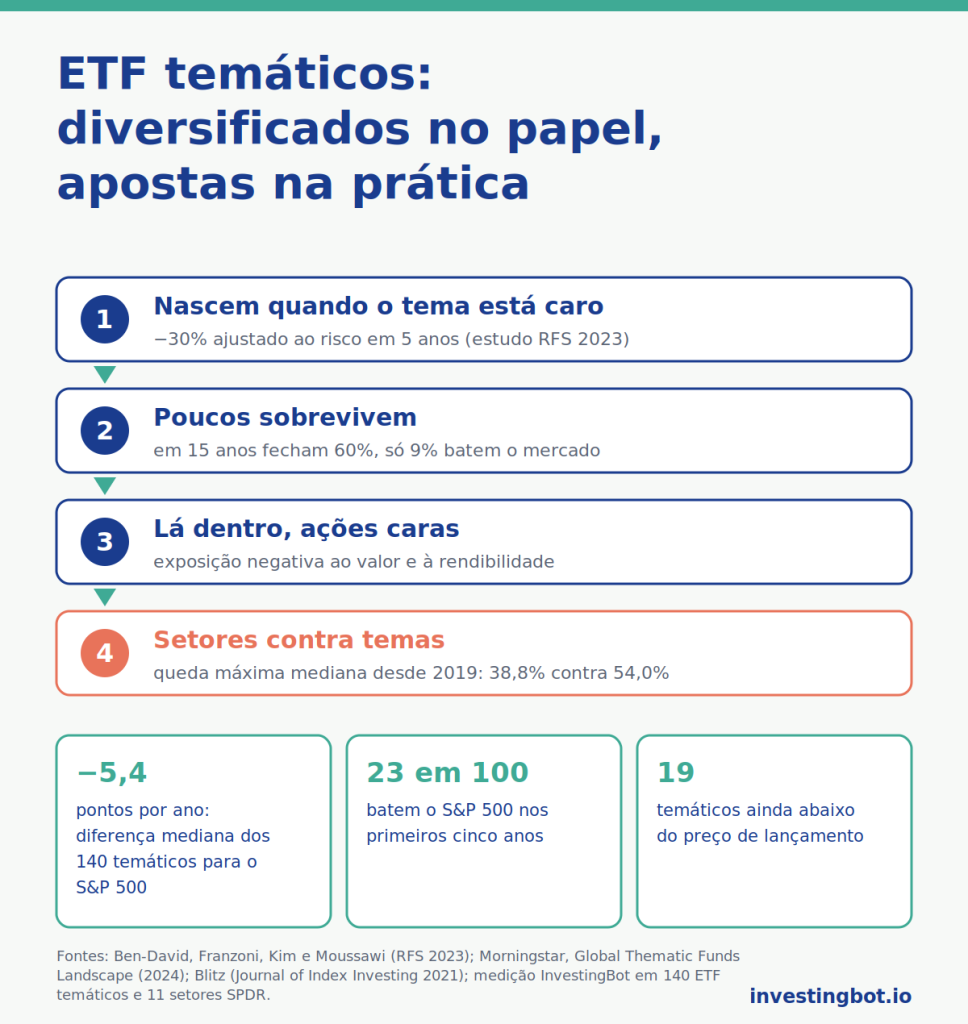
O estudo de referência é «Competition for Attention in the ETF Space», publicado em 2023 na Review of Financial Studies por Itzhak Ben-David (Ohio State University), Francesco Franzoni (Università della Svizzera italiana e Swiss Finance Institute), Byungwook Kim e Rabih Moussawi (Villanova University). Os autores observam que os primeiros ETF investiam em índices amplos e ofereciam diversificação a baixo custo, enquanto os mais recentes seguem carteiras de nicho e custam mais. E medem o que acontece depois do lançamento: nos primeiros 5 anos, os ETF especializados perdem cerca de 30%, ajustado ao risco.
O mais interessante é a explicação. Não são as comissões, mais altas mas não o suficiente para explicar uma perda assim, nem a procura de cobertura. É o momento do lançamento: quando nasce um ETF temático, as ações que contém já estão sobreavaliadas, porque o tema acabou de ter uma subida excelente e atrai a atenção da imprensa e dos investidores. Os emitentes, escrevem os autores, vão ao encontro de quem projeta no futuro as subidas recentes: lançam o produto quando a procura é máxima, ou seja, quando o preço é alto. Quem compra a narrativa compra também o preço.
Há um pormenor que torna a armadilha mais insidiosa. Muitos ETF temáticos seguem índices novos, criados para a ocasião, cujo passado é reconstruído no papel aplicando as regras de hoje aos anos anteriores. Essa rendibilidade histórica, muitas vezes brilhante, nunca ninguém a obteve: é a rendibilidade de uma ideia escolhida precisamente por ter funcionado no passado recente.
Poucos sobrevivem, ainda menos batem o mercado
O recenseamento mais completo é o relatório «Global Thematic Funds Landscape» da Morningstar, cuja edição de 2024 é assinada por Kenneth Lamont e outros analistas da empresa. Com dados até junho de 2024, o relatório olha para os fundos temáticos disponíveis em todo o mundo no início de cada período e conta quantos ainda estão vivos e fizeram melhor do que as ações globais. A 15 anos, 60% dos fundos temáticos foram encerrados, e só 9% sobreviveram batendo o mercado. A 3 anos conseguiu-o um fundo em cada 20, a 5 e a 10 anos cerca de 16%.
O encerramento é um risco que quem compra um ETF raramente considera. Quando um fundo fecha, não se perde tudo automaticamente: o fundo vende os títulos e devolve o valor. Mas costuma devolvê-lo depois de o tema ter perdido o favor do mercado, ou seja, depois da queda, e essa perda torna-se definitiva. Quem tinha comprado à espera da recuperação já não tem com que esperar.
Uma exposição escondida: ações caras e pouco rentáveis
O que contém, em concreto, um índice temático? Perguntou-o David Blitz, então responsável pela investigação da Robeco, em «Betting Against Quant: Examining the Factor Exposures of Thematic Indices», publicado em 2021 no Journal of Index Investing. Ao analisar 48 índices temáticos da S&P e da MSCI com as ferramentas da investigação sobre fatores, concluiu que quase todos têm uma exposição fortemente negativa a duas características que a literatura associa a rendibilidades esperadas mais altas: o valor, ou seja, preços baixos face aos lucros e ao património, e a rendibilidade. Por outras palavras, comprar um tema significa comprar, em média, empresas caras e menos lucrativas: o contrário do que décadas de estudos apontam como vantajoso. O próprio autor avisa para não generalizar para além dos dois fornecedores de índices que estudou, mas a direção é clara.
É o mesmo mecanismo descrito no nosso artigo sobre os pequenos investidores e as ações americanas: os títulos no centro das atenções, os que se parecem com um bilhete de lotaria, tendem a render menos do que a média precisamente porque todos os querem. Um ETF temático junta umas dezenas deles e vende-os numa embalagem que parece prudente.
O problema do momento: compra-se depois da subida
Mesmo quando um tema rende bem, quem nele investe muitas vezes não beneficia. Documentou-o um estudo sobre as contas de uma grande corretora alemã: «Abusing ETFs», publicado em 2017 na Review of Finance por Utpal Bhattacharya (Hong Kong University of Science and Technology), Andreas Hackethal (Universidade Goethe de Frankfurt) e outros dois autores. Os clientes que usavam ETF não obtinham melhores resultados do que os que não os usavam, por duas razões: entravam e saíam nos momentos errados e escolhiam ETF mais caros e menos diversificados em vez dos amplos e baratos. Os autores concluem que nenhum grupo de investidores teria perdido limitando-se a ETF baratos e bem diversificados.
Com os temas este efeito amplifica-se, porque as subscrições chegam quase todas depois das subidas: é precisamente o bom desempenho recente que dá a conhecer o fundo. As análises da Morningstar sobre a diferença entre a rendibilidade dos fundos e a dos investidores encontram, nos fundos temáticos, uma distância muito maior do que nos fundos de ações diversificados. O fundo pode até ter uma boa rendibilidade a dez anos; o investidor médio, que entrou depois da subida e saiu depois da queda, só viu uma parte. Falamos disso também no artigo sobre o market timing.
A nossa medição: setores contra temas
Comparámos os 11 ETF setoriais SPDR, os fundos que dividem o S&P 500 nos seus setores (XLK, XLF, XLV, XLY, XLP, XLE, XLI, XLB, XLU, XLRE, XLC), com todos os ETF temáticos de ações americanos ainda cotados. Para os reconhecer, fixámos antecipadamente uma regra sobre o nome do fundo: palavras como inteligência artificial, robótica, energia limpa, solar, lítio, urânio, cibersegurança, cloud, genómica, blockchain, videojogos, espaço, canábis, água, inovação. Depois retirámos à mão, olhando só para o nome e nunca para as rendibilidades, os fundos que a regra apanhava por engano: estratégias de futuros geridos, produtos de volatilidade, fundos que usam a inteligência artificial para escolher títulos sem a terem como tema, fundos por dimensão e fundos da indústria aeroespacial e de defesa. Excluímos também os fundos alavancados, os inversos e os de estratégias com opções. Ficam 140 ETF temáticos com pelo menos dois anos de histórico. Preços com dividendos reinvestidos, desde o nascimento de cada fundo até 21 de outubro de 2026, sempre comparados com o S&P 500 (ETF SPY) nos mesmos dias.
Há um limite a dizer desde já, e favorece os temas: só pudemos medir os fundos ainda cotados. Os encerrados, que segundo a Morningstar são a maioria, não estão lá, e teriam piorado os resultados.
Ao longo de toda a sua vida
Do lançamento até hoje, o fundo setorial mediano rendeu 0,5 pontos por ano menos do que o S&P 500, e 5 setores em 11 bateram-no: perto do mercado, como se espera de peças que juntas são o mercado. O fundo temático mediano rendeu 5,4 pontos por ano menos do que o S&P 500, e só 33 em 140 o bateram, menos de um em cada quatro. 19 fundos temáticos continuam abaixo do preço do dia do lançamento; o caso extremo é o ETF solar cotado desde 2008, que perdeu em média 7,7% por ano, com uma queda máxima de 95,2%. Nenhum dos 11 setoriais está abaixo do preço de partida.
Os primeiros cinco anos após o lançamento
Repetindo com os nossos dados a ideia de Ben-David e colegas, olhámos para os primeiros cinco anos de vida dos 100 fundos temáticos que já os completaram, comparados com o S&P 500 nos mesmos cinco anos. O fundo mediano rendeu 4,9 pontos por ano menos do que o índice, e só 23 em 100 fizeram melhor. São sobreviventes: os fundos encerrados entretanto não entram nas contas. É o mesmo sinal encontrado pelo estudo académico, medido de forma mais simples e numa amostra que, por construção, é a melhor possível.
Na mesma janela de sete anos
Comparar períodos diferentes pode enganar: os setoriais existem quase todos desde 1998, os temáticos nasceram sobretudo depois de 2014. Por isso olhámos também para uma janela comum, a partir de 31 de outubro de 2019, para os 78 temáticos que já existiam, num período em que o S&P 500 ganhou 181,7% (16,0% por ano). Nesses anos o índice foi puxado por poucas grandes tecnológicas, e quase todas as peças, tomadas separadamente, ficaram para trás: os setoriais 4,6 pontos por ano na mediana, os temáticos 5,7. Bateram o índice 2 setores em 11 e 20 temáticos em 78.
A diferença mais nítida está no risco suportado para chegar a esse resultado. Na mesma janela, a queda máxima mediana foi de 38,8% para os setoriais e de 54,0% para os temáticos. Em sete anos, com o mercado quase a triplicar, cerca de um temático em cada quatro fez melhor: mas para saber qual, era preciso escolhê-lo antes e aguentar quedas de mais de metade do valor.
Ficar preso
O receio de ficar preso num ETF que não recupera é confirmado pelos números. Hoje o temático mediano está 16,1% abaixo do seu máximo histórico, o setorial mediano 6,6%. Também os setores, porém, podem exigir muita paciência: o ETF tecnológico levou 16,9 anos a voltar acima do pico da bolha de 2000, e o financeiro 10,1 anos a voltar acima do pico de 2007. A diferença é que um setor faz parte da economia por definição e mais cedo ou mais tarde é arrastado pelo mercado; um tema pode simplesmente sair de moda. O caso mais famoso, o fundo ARKK, rendeu desde 2014 quase exatamente o mesmo que o S&P 500 (13,7% por ano contra 13,8%), mas passando por uma queda de 80,9%, e continua 44,5% abaixo do seu máximo: quem entrou no pico de 2021 não recuperou.
Porque é que um setor não é um tema
A medição sugere uma distinção útil. Um ETF setorial é uma aposta no peso relativo de uma parte da economia: pode-se errar, mas o setor existe independentemente das modas, é classificado com critérios estáveis, contém também empresas aborrecidas e rentáveis e, somado aos outros, recompõe o mercado. Por isso, em média, rende como o mercado, com oscilações mais amplas.
Um ETF temático é uma aposta numa história: a seleção de títulos é mais estreita, tende para empresas mais caras e menos lucrativas, o produto nasce quando a história já está nos jornais, e se a história se apaga o fundo pode fechar. Não é por acaso que, entre os temáticos mais conhecidos, os melhores resultados venham de temas que coincidem em grande parte com o núcleo tecnológico do mercado, como a cibersegurança e a inteligência artificial, e os piores de temas que foram durante algum tempo «a próxima grande coisa», como o solar, a energia limpa e o urânio.
Neste sentido, a intuição de que um ETF temático se parece mais com uma ação isolada do que com um fundo diversificado está certa em dois aspetos de três: na profundidade das quedas e no risco de não recuperar. No terceiro, a dispersão dos resultados, fica a meio caminho: menos extremo do que uma ação isolada, muito mais do que um índice amplo.
O que muda para quem investe
- O núcleo da carteira pode ficar em todo o mercado: já contém todos os temas, incluindo aqueles de que hoje ninguém fala e que serão os vencedores de amanhã.
- Um tema trata-se como uma aposta: com uma parte pequena do património, escolhida sabendo que o resultado pode ser muito melhor ou muito pior do que o mercado, e que pode ser preciso uma década para recuperar de uma queda.
- Desconfie da rendibilidade passada na montra: se o índice é recente, os números anteriores são uma reconstrução, e se o tema subiu muito o preço de entrada é provavelmente alto.
- Veja o que está dentro do fundo: quantos títulos contém, quanto pesam os dez maiores, quanto custa e quanto se sobrepõe ao que já tem.
- Um setor não é um tema: para exprimir uma convicção sobre uma parte da economia, um ETF setorial amplo e barato é, em média, uma aposta menos extrema do que um tema estreito.
Este artigo tem fins informativos e não constitui aconselhamento financeiro: as regras fiscais e a proteção dos investidores mudam de país para país, e cada decisão deve ser avaliada em função da própria situação.
Em resumo
- Nos primeiros 5 anos, os ETF especializados perdem cerca de 30% ajustado ao risco, porque nascem quando as ações do tema já estão sobreavaliadas (Ben-David, Franzoni, Kim e Moussawi, 2023).
- Em 15 anos, 60% dos fundos temáticos foram encerrados e só 9% sobreviveram batendo as ações globais (Morningstar, 2024).
- Os índices temáticos tendem a apostar em empresas caras e pouco rentáveis, o contrário do que a investigação associa a rendibilidades esperadas mais altas (Blitz, 2021).
- Os investidores que usam ETF compram-nos e vendem-nos muitas vezes nos momentos errados e escolhem os mais caros (Bhattacharya, Hackethal e coautores, 2017).
- Na nossa medição, ao longo de toda a vida, os 11 setoriais SPDR ficam na mediana 0,5 pontos por ano abaixo do S&P 500, os 140 temáticos ainda cotados 5,4 pontos; nos primeiros cinco anos após o lançamento os temáticos perdem 4,9 pontos por ano face ao índice.
- Na mesma janela desde 2019, os setores ficam para trás 4,6 pontos por ano e os temas 5,7, mas a queda máxima mediana é de 54,0% para os temas contra 38,8% para os setores.
- 19 temáticos em 140 continuam abaixo do preço de lançamento; nenhum setorial está.
Um ETF temático é diversificado?
Só dentro do tema. Contém dezenas de títulos, mas todos ligados à mesma história, muitas vezes entre os mais caros do mercado. Se o tema perde o favor dos investidores, caem juntos, e o fundo pode perder mais de metade do valor, como uma ação isolada.
Porque é que os ETF temáticos rendem muitas vezes menos do que o mercado?
Sobretudo pelo momento em que nascem: segundo Ben-David, Franzoni, Kim e Moussawi, são lançados quando as ações do tema já estão sobreavaliadas, e nos primeiros cinco anos perdem cerca de 30% ajustado ao risco. Contam também custos mais altos e a tendência dos investidores para os comprarem depois das subidas.
Quantos fundos temáticos sobrevivem?
Segundo o relatório da Morningstar de 2024, nos 15 anos anteriores 60% dos fundos temáticos foram encerrados e só 9% sobreviveram batendo as ações globais. Quando um fundo fecha, devolve o valor restante, normalmente depois de o tema já ter caído.
Os ETF setoriais são mais seguros do que os temáticos?
Não são seguros, mas são menos extremos. Na nossa medição, na mesma janela de sete anos, os setores ficaram atrás do S&P 500 4,6 pontos por ano e os temas 5,7, mas a queda máxima mediana foi de 38,8% para os setores e de 54,0% para os temas. Os 11 setores juntos recompõem o mercado; os temas não.
Um ETF temático pode recuperar depois de uma forte queda?
Pode, mas não é garantido e pode demorar muito. Na nossa medição, 19 dos 140 temáticos ainda cotados estão abaixo do preço de lançamento, um deles há dezoito anos. Também um setor pode precisar de uma década, como a tecnologia depois de 2000, mas um setor continua a fazer parte da economia, enquanto um tema pode sair de moda ou o fundo pode fechar.
Porque é que as rendibilidades históricas dos ETF temáticos parecem tão altas?
Muitas vezes porque o índice é novo e o seu passado é reconstruído aplicando as regras de hoje aos anos anteriores, escolhendo um tema que acabou de ter uma subida excelente. Nenhum investidor real obteve alguma vez essa rendibilidade.
Faz sentido comprar um ETF temático?
Pode fazer, como aposta consciente, com uma parte pequena do património e um horizonte longo, ao lado de um núcleo investido em todo o mercado. Antes, vale a pena ver quantos títulos contém, quanto pesam os dez maiores, quanto custa e quanto o tema já subiu.