



Sztuczna inteligencja, czysta energia, robotyka, cyberbezpieczeństwo, lit, uran, gry wideo: niemal dla każdej idei, która trafia na pierwsze strony gazet, istnieje ETF obiecujący zamienić ją w inwestycję. Kupuje się go jak akcję, zawiera dziesiątki spółek i wydaje się łączyć dwie pożądane rzeczy: dywersyfikację funduszu i przekonującą opowieść o trendzie, który zmieni świat. Kupujący zwykle rozumuje tak: „nie wiem, która firma wygra, ale branża będzie rosła, a z ETF-em mam je wszystkie”.
Badania naukowe i statystyki branżowe pokazują, że to rozumowanie ma wadę: tematyczny ETF jest zdywersyfikowany wewnątrz tematu, ale sam temat jest skoncentrowanym zakładem i niemal zawsze kupuje się go po złej cenie. Fundusze tematyczne powstają przeciętnie wtedy, gdy temat jest już drogi, większość z nich zostaje zamknięta, zanim dojrzeje, a te, które przetrwają, zachowują się bardziej jak pojedyncza zmienna akcja niż jak rynek. W tym artykule porządkujemy badania, z nazwiskami ich autorów, oraz pomiar wykonany na naszych danych: 11 sektorowych ETF-ów, które razem tworzą S&P 500, w porównaniu ze 140 amerykańskimi tematycznymi ETF-ami nadal notowanymi.
Trzy rodziny ETF-ów, które wyglądają tak samo, a takie nie są
Technicznie ETF odwzorowujący cały rynek amerykański, ETF sektorowy i ETF tematyczny to ten sam instrument: koszyk akcji notowany na giełdzie. Zmienia się to, co jest w środku, i zmienia się bardzo.
ETF na cały rynek, taki jak fundusze na S&P 500, posiada wszystkie duże spółki w proporcji do ich wagi na giełdzie. Nie wybiera: bierze rynek takim, jaki jest, łącznie ze zwycięzcami. ETF sektorowy, jak 11 funduszy SPDR dzielących S&P 500 na technologię, finanse, ochronę zdrowia, energię, konsumpcję, przemysł, surowce, usługi komunalne, nieruchomości i komunikację, bierze wycinek rynku według stabilnej i publicznej klasyfikacji. Razem 11 sektorów odtwarza indeks niemal dokładnie: jeśli jeden radzi sobie gorzej od średniej, inny musi radzić sobie lepiej.
ETF tematyczny robi coś innego: wybiera spółki, które według indeksu zbudowanego specjalnie w tym celu „reprezentują” dany trend, często z kilku sektorów i krajów, i często tylko kilkadziesiąt walorów. Temat nie jest wycinkiem rynku, lecz wyborem, a ktoś decyduje, kiedy go wprowadzić. Tu zaczyna się problem.
Wprowadzane, gdy temat jest już drogi
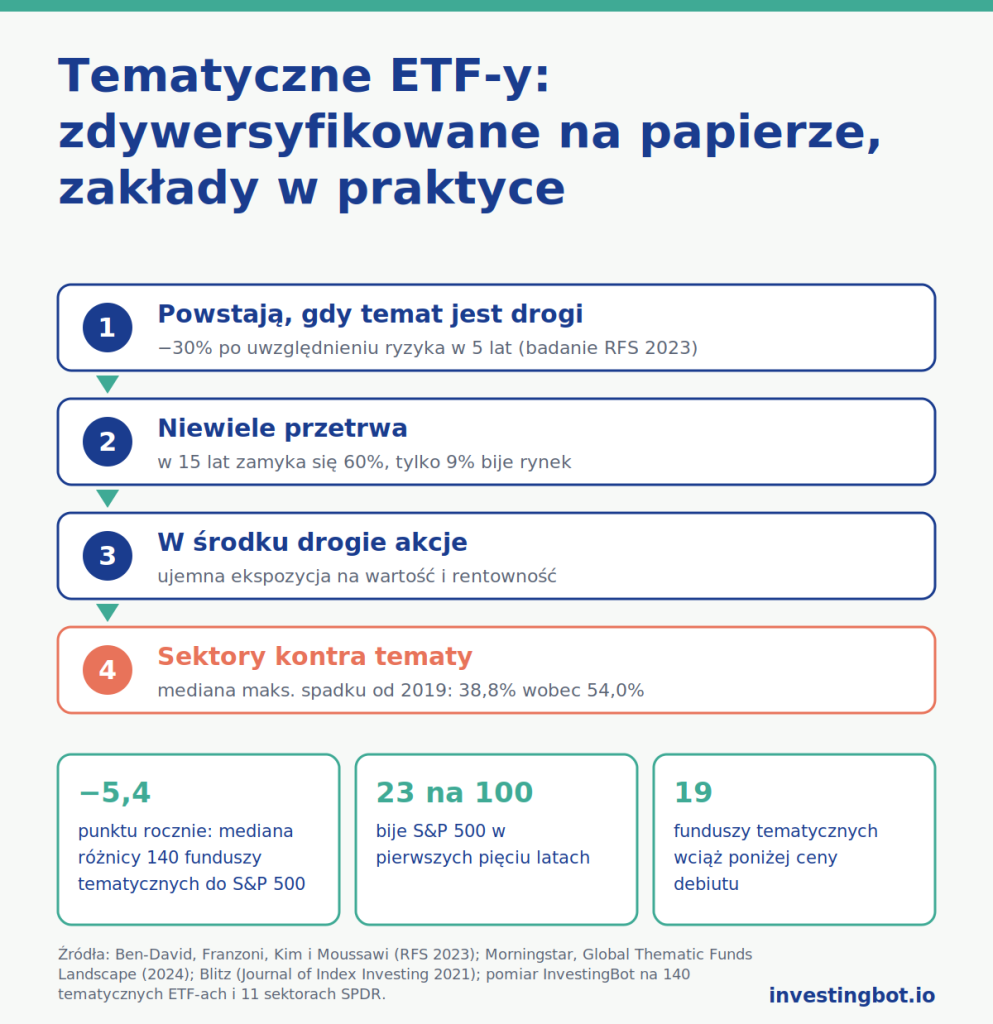
Podstawowym badaniem jest „Competition for Attention in the ETF Space”, opublikowane w 2023 roku w Review of Financial Studies przez Itzhaka Ben-Davida (Ohio State University), Francesca Franzoniego (Università della Svizzera italiana i Swiss Finance Institute), Byungwooka Kima i Rabiha Moussawiego (Villanova University). Autorzy zauważają, że pierwsze ETF-y inwestowały w szerokie indeksy i oferowały tanią dywersyfikację, a nowsze odwzorowują niszowe portfele i kosztują więcej. I mierzą, co dzieje się po debiucie: w pierwszych 5 latach wyspecjalizowane ETF-y tracą około 30% po uwzględnieniu ryzyka.
Najciekawsze jest wyjaśnienie. To nie opłaty, wyższe, ale niewystarczające, by wyjaśnić taką stratę, ani popyt na zabezpieczenie. To moment debiutu: gdy powstaje tematyczny ETF, akcje, które zawiera, są już przewartościowane, bo temat właśnie przeżył świetny wzrost i przyciąga uwagę mediów i inwestorów. Emitenci, piszą autorzy, odpowiadają na potrzeby tych, którzy przenoszą niedawne wzrosty w przyszłość: wprowadzają produkt, gdy popyt jest największy, czyli gdy cena jest wysoka. Kto kupuje opowieść, kupuje też cenę.
Jeden szczegół czyni tę pułapkę bardziej podstępną. Wiele tematycznych ETF-ów odwzorowuje nowe indeksy, stworzone na tę okazję, których przeszłość odtwarza się na papierze, stosując dzisiejsze zasady do wcześniejszych lat. Tej historycznej, często znakomitej stopy zwrotu nikt nigdy nie osiągnął: to wynik pomysłu wybranego właśnie dlatego, że sprawdził się w niedawnej przeszłości.
Niewiele przetrwa, jeszcze mniej pokonuje rynek
Najpełniejszym przeglądem jest raport „Global Thematic Funds Landscape” firmy Morningstar, którego edycję z 2024 roku podpisują Kenneth Lamont i inni analitycy firmy. Na danych do czerwca 2024 roku raport bierze fundusze tematyczne dostępne na świecie na początku każdego okresu i liczy, ile nadal istnieje i wypadło lepiej niż światowe akcje. W ciągu 15 lat 60% funduszy tematycznych zamknięto, a tylko 9% przetrwało i pokonało rynek. W ciągu 3 lat udało się to jednemu funduszowi na 20, w ciągu 5 i 10 lat około 16%.
Zamknięcie to ryzyko, o którym kupujący ETF rzadko myśli. Gdy fundusz zostaje zamknięty, nie wszystko automatycznie przepada: fundusz sprzedaje walory i zwraca wartość. Ale zwykle zwraca ją po tym, jak temat stracił przychylność rynku, czyli po spadku, i ta strata staje się ostateczna. Kto kupił, czekając na odbicie, nie ma już czym czekać.
Ukryta ekspozycja: drogie i mało rentowne akcje
Co w praktyce zawiera indeks tematyczny? Zapytał o to David Blitz, wówczas szef badań w Robeco, w pracy „Betting Against Quant: Examining the Factor Exposures of Thematic Indices”, opublikowanej w 2021 roku w Journal of Index Investing. Analizując 48 indeksów tematycznych S&P i MSCI narzędziami badań nad czynnikami, stwierdził, że niemal wszystkie mają silnie ujemną ekspozycję na dwie cechy, które literatura wiąże z wyższymi oczekiwanymi stopami zwrotu: wartość, czyli niskie ceny w stosunku do zysków i kapitału, oraz rentowność. Innymi słowy, kupić temat to kupić przeciętnie drogie i mniej rentowne spółki: odwrotność tego, co dekady badań wskazują jako korzystne. Sam autor przestrzega przed uogólnianiem poza dwóch badanych dostawców indeksów, ale kierunek jest jasny.
To ten sam mechanizm, który opisaliśmy w artykule o drobnych inwestorach i amerykańskich akcjach: walory w centrum uwagi, przypominające los na loterię, przynoszą zwykle mniej niż przeciętnie właśnie dlatego, że wszyscy ich chcą. Tematyczny ETF łączy kilkadziesiąt takich walorów i sprzedaje je w opakowaniu, które wygląda na rozważne.
Problem momentu: kupuje się po wzroście
Nawet gdy temat przynosi dobre wyniki, inwestujący w niego często na tym nie korzystają. Udokumentowało to badanie rachunków dużego niemieckiego brokera: „Abusing ETFs”, opublikowane w 2017 roku w Review of Finance przez Utpala Bhattacharyę (Hong Kong University of Science and Technology), Andreasa Hackethala (Uniwersytet Goethego we Frankfurcie) i dwóch innych autorów. Klienci używający ETF-ów nie osiągali lepszych wyników niż pozostali z dwóch powodów: kupowali i sprzedawali w złych momentach oraz wybierali droższe i mniej zdywersyfikowane ETF-y zamiast szerokich i tanich. Autorzy konkludują, że żadna grupa inwestorów nie straciłaby, ograniczając się do tanich, dobrze zdywersyfikowanych ETF-ów.
W przypadku tematów ten efekt się nasila, bo napływy przychodzą niemal wyłącznie po wzrostach: to właśnie dobre niedawne wyniki sprawiają, że fundusz staje się znany. Analizy Morningstar dotyczące różnicy między stopą zwrotu funduszy a stopą zwrotu inwestorów pokazują w funduszach tematycznych znacznie większą lukę niż w zdywersyfikowanych funduszach akcyjnych. Fundusz może nawet mieć dobrą stopę zwrotu w ciągu dziesięciu lat; przeciętny inwestor, który wszedł po wzroście i wyszedł po spadku, zobaczył tylko jej część. Piszemy o tym także w artykule o market timingu.
Nasz pomiar: sektory kontra tematy
Porównaliśmy 11 sektorowych ETF-ów SPDR, funduszy dzielących S&P 500 na sektory (XLK, XLF, XLV, XLY, XLP, XLE, XLI, XLB, XLU, XLRE, XLC), ze wszystkimi amerykańskimi tematycznymi ETF-ami akcyjnymi nadal notowanymi. Aby je rozpoznać, z góry ustaliliśmy regułę dotyczącą nazwy funduszu: słowa takie jak sztuczna inteligencja, robotyka, czysta energia, energia słoneczna, lit, uran, cyberbezpieczeństwo, chmura, genomika, blockchain, gry wideo, kosmos, konopie, woda, innowacje. Następnie ręcznie, patrząc wyłącznie na nazwę i nigdy na wyniki, usunęliśmy fundusze, które reguła wyłapała przez pomyłkę: strategie kontraktów terminowych, produkty na zmienność, fundusze używające sztucznej inteligencji do wyboru akcji bez traktowania jej jako tematu, fundusze według wielkości spółek oraz fundusze przemysłu lotniczego i obronnego. Wykluczyliśmy też fundusze lewarowane, odwrotne i oparte na opcjach. Zostaje 140 tematycznych ETF-ów z co najmniej dwuletnią historią. Ceny z reinwestowanymi dywidendami, od debiutu każdego funduszu do 21 października 2026 roku, zawsze porównywane z S&P 500 (ETF SPY) w tych samych dniach.
Jedno ograniczenie trzeba powiedzieć od razu, i działa ono na korzyść tematów: mogliśmy zmierzyć tylko fundusze nadal notowane. Zamkniętych, według Morningstar większości, nie ma, a pogorszyłyby wyniki.
Przez całe ich życie
Od debiutu do dziś mediana funduszy sektorowych przyniosła 0,5 punktu rocznie mniej niż S&P 500, a 5 sektorów na 11 go pokonało: blisko rynku, jak można oczekiwać od części, które razem są rynkiem. Mediana funduszy tematycznych przyniosła 5,4 punktu rocznie mniej niż S&P 500, a tylko 33 na 140 go pokonało, mniej niż co czwarty. 19 funduszy tematycznych wciąż jest poniżej ceny z dnia debiutu; skrajnym przypadkiem jest ETF na energię słoneczną notowany od 2008 roku, który tracił średnio 7,7% rocznie, przy maksymalnym spadku o 95,2%. Żaden z 11 funduszy sektorowych nie jest poniżej ceny początkowej.
Pierwsze pięć lat po debiucie
Powtarzając na naszych danych pomysł Ben-Davida i współpracowników, przyjrzeliśmy się pierwszym pięciu latom życia 100 funduszy tematycznych, które już je ukończyły, w porównaniu z S&P 500 w tych samych pięciu latach. Mediana przyniosła 4,9 punktu rocznie mniej niż indeks, a tylko 23 na 100 wypadło lepiej. To fundusze, które przetrwały: zamknięte w międzyczasie nie wchodzą do rachunku. To ten sam znak, który znalazło badanie naukowe, zmierzony prościej i na próbie, która z założenia jest najlepsza z możliwych.
W tym samym siedmioletnim oknie
Porównywanie różnych okresów może wprowadzać w błąd: fundusze sektorowe istnieją prawie wszystkie od 1998 roku, tematyczne powstały głównie po 2014 roku. Dlatego przyjrzeliśmy się też wspólnemu oknu, od 31 października 2019 roku, dla 78 funduszy tematycznych, które już wtedy istniały, w okresie, w którym S&P 500 zyskał 181,7% (16,0% rocznie). W tych latach indeks ciągnęło kilka dużych spółek technologicznych, a prawie wszystkie części brane osobno zostały w tyle: fundusze sektorowe w medianie o 4,6 punktu rocznie, tematyczne o 5,7. Indeks pokonały 2 sektory na 11 i 20 funduszy tematycznych na 78.
Najwyraźniejsza różnica tkwi w ryzyku poniesionym, by dojść do tego wyniku. W tym samym oknie mediana maksymalnego spadku wyniosła 38,8% dla funduszy sektorowych i 54,0% dla tematycznych. W ciągu siedmiu lat, gdy rynek niemal się potroił, mniej więcej co czwarty fundusz tematyczny wypadł lepiej: ale żeby wiedzieć który, trzeba było wybrać go wcześniej i znieść spadki o ponad połowę wartości.
Utknąć
Obawę przed utknięciem w ETF-ie, który nie odrabia strat, potwierdzają liczby. Dziś mediana funduszy tematycznych jest 16,1% poniżej swojego historycznego szczytu, mediana sektorowych 6,6%. Również sektory mogą jednak wymagać dużo cierpliwości: technologiczny ETF potrzebował 16,9 roku, by wrócić powyżej szczytu bańki z 2000 roku, a finansowy 10,1 roku, by wrócić powyżej szczytu z 2007 roku. Różnica polega na tym, że sektor z definicji jest częścią gospodarki i prędzej czy później rynek go pociągnie; temat może po prostu wyjść z mody. Najsłynniejszy przypadek, fundusz ARKK, przyniósł od 2014 roku niemal dokładnie tyle co S&P 500 (13,7% rocznie wobec 13,8%), ale przechodząc przez spadek o 80,9%, i wciąż jest 44,5% poniżej szczytu: kto wszedł na szczycie z 2021 roku, nie odrobił strat.
Dlaczego sektor to nie temat
Pomiar podsuwa przydatne rozróżnienie. Sektorowy ETF to zakład o względną wagę części gospodarki: można się pomylić, ale sektor istnieje niezależnie od mody, jest klasyfikowany według stabilnych kryteriów, zawiera także nudne i rentowne spółki i razem z pozostałymi odtwarza rynek. Dlatego przeciętnie przynosi mniej więcej tyle co rynek, z większymi wahaniami.
Tematyczny ETF to zakład o opowieść: dobór akcji jest węższy, skłania się ku droższym i mniej rentownym spółkom, produkt powstaje, gdy opowieść jest już w gazetach, a gdy opowieść gaśnie, fundusz może zostać zamknięty. Nie jest przypadkiem, że wśród najbardziej znanych funduszy tematycznych najlepsze wyniki dają tematy w dużej mierze pokrywające się z technologicznym rdzeniem rynku, jak cyberbezpieczeństwo i sztuczna inteligencja, a najgorsze tematy, które przez pewien czas były „kolejną wielką rzeczą”, jak energia słoneczna, czysta energia i uran.
W tym sensie intuicja, że tematyczny ETF bardziej przypomina pojedynczą akcję niż zdywersyfikowany fundusz, jest trafna w dwóch punktach na trzy: co do głębokości spadków i ryzyka, że strat się nie odrobi. W trzecim, rozrzucie wyników, plasuje się pośrodku: mniej skrajnie niż pojedyncza akcja, znacznie bardziej niż szeroki indeks.
Co to zmienia dla inwestora
- Rdzeń portfela może pozostać na całym rynku: zawiera już wszystkie tematy, także te, o których dziś nikt nie mówi, a które będą zwycięzcami jutra.
- Temat traktuj jak zakład: z niewielką częścią majątku, wybraną ze świadomością, że wynik może być dużo lepszy lub dużo gorszy od rynku i że odrobienie spadku może zająć dekadę.
- Uważaj na przeszłe wyniki z wystawy: jeśli indeks jest nowy, wcześniejsze liczby to rekonstrukcja, a jeśli temat dużo urósł, cena wejścia jest prawdopodobnie wysoka.
- Zajrzyj do środka funduszu: ile walorów zawiera, ile waży pierwsza dziesiątka, ile kosztuje i na ile pokrywa się z tym, co już masz.
- Sektor to nie temat: by wyrazić przekonanie co do części gospodarki, szeroki i tani sektorowy ETF jest przeciętnie mniej skrajnym zakładem niż wąski temat.
Ten artykuł ma charakter informacyjny i nie stanowi porady finansowej: przepisy podatkowe i ochrona inwestorów różnią się w poszczególnych krajach, a każdą decyzję trzeba ocenić w odniesieniu do własnej sytuacji.
W skrócie
- W pierwszych 5 latach wyspecjalizowane ETF-y tracą około 30% po uwzględnieniu ryzyka, bo powstają, gdy akcje z danego tematu są już przewartościowane (Ben-David, Franzoni, Kim i Moussawi, 2023).
- W ciągu 15 lat zamknięto 60% funduszy tematycznych, a tylko 9% przetrwało, pokonując światowe akcje (Morningstar, 2024).
- Indeksy tematyczne skłaniają się ku drogim i mało rentownym spółkom, odwrotnie niż to, co badania wiążą z wyższymi oczekiwanymi stopami zwrotu (Blitz, 2021).
- Inwestorzy korzystający z ETF-ów często kupują je i sprzedają w złych momentach i wybierają droższe (Bhattacharya, Hackethal i współautorzy, 2017).
- W naszym pomiarze przez całe życie mediana 11 sektorowych funduszy SPDR jest 0,5 punktu rocznie poniżej S&P 500, a mediana 140 nadal notowanych funduszy tematycznych 5,4 punktu; w pierwszych pięciu latach po debiucie fundusze tematyczne tracą 4,9 punktu rocznie względem indeksu.
- W tym samym oknie od 2019 roku sektory zostają w tyle o 4,6 punktu rocznie, a tematy o 5,7, ale mediana maksymalnego spadku wynosi 54,0% dla tematów wobec 38,8% dla sektorów.
- 19 funduszy tematycznych na 140 wciąż jest poniżej ceny debiutu; żaden fundusz sektorowy nie jest.
Czy tematyczny ETF jest zdywersyfikowany?
Tylko wewnątrz tematu. Zawiera dziesiątki walorów, ale wszystkie związane z tą samą opowieścią, często wśród najdroższych na rynku. Jeśli temat traci przychylność inwestorów, spadają razem, a fundusz może stracić ponad połowę wartości, jak pojedyncza akcja.
Dlaczego tematyczne ETF-y często przynoszą mniej niż rynek?
Głównie z powodu momentu, w którym powstają: według Ben-Davida, Franzoniego, Kima i Moussawiego są wprowadzane, gdy akcje z danego tematu są już przewartościowane, a w pierwszych pięciu latach tracą około 30% po uwzględnieniu ryzyka. Liczą się też wyższe koszty i skłonność inwestorów do kupowania ich po wzrostach.
Ile funduszy tematycznych przetrwa?
Według raportu Morningstar z 2024 roku w poprzednich 15 latach zamknięto 60% funduszy tematycznych, a tylko 9% przetrwało, pokonując światowe akcje. Gdy fundusz zostaje zamknięty, zwraca pozostałą wartość, zwykle po tym, jak temat już spadł.
Czy sektorowe ETF-y są bezpieczniejsze od tematycznych?
Nie są bezpieczne, ale są mniej skrajne. W naszym pomiarze w tym samym siedmioletnim oknie sektory zostały w tyle za S&P 500 o 4,6 punktu rocznie, a tematy o 5,7, ale mediana maksymalnego spadku wyniosła 38,8% dla sektorów i 54,0% dla tematów. 11 sektorów razem odtwarza rynek; tematy nie.
Czy tematyczny ETF może odrobić straty po silnym spadku?
Może, ale nie jest to pewne i może potrwać długo. W naszym pomiarze 19 ze 140 nadal notowanych funduszy tematycznych jest poniżej ceny debiutu, jeden od osiemnastu lat. Także sektor może potrzebować dekady, jak technologia po 2000 roku, ale sektor pozostaje częścią gospodarki, a temat może wyjść z mody lub fundusz może zostać zamknięty.
Dlaczego historyczne wyniki tematycznych ETF-ów wyglądają tak dobrze?
Często dlatego, że indeks jest nowy, a jego przeszłość odtwarza się, stosując dzisiejsze zasady do wcześniejszych lat i wybierając temat, który właśnie przeżył świetny wzrost. Żaden prawdziwy inwestor nigdy nie osiągnął takiego wyniku.
Czy warto kupić tematyczny ETF?
Może to mieć sens jako świadomy zakład, z niewielką częścią majątku i długim horyzontem, obok rdzenia zainwestowanego w cały rynek. Wcześniej warto sprawdzić, ile walorów zawiera, ile ważą największe pozycje, ile kosztuje i jak bardzo temat już urósł.