



«Compra el mercado» es el consejo que más se repite a quien empieza a invertir: en lugar de elegir acciones una a una, se compra un fondo indexado y se tiene todo. Pero ¿todo qué? Para muchos, «el mercado» es el S&P 500, las cerca de 500 mayores empresas estadounidenses. Para otros es todo el mercado estadounidense, empresas pequeñas incluidas. Para otros, el mundo, con o sin Estados Unidos. Parecen matices. Son decisiones distintas, con empresas distintas y un precio distinto.
Con este artículo cerramos un recorrido. Hemos contado por qué, para un pequeño inversor, elegir pocos valores es estadísticamente cuesta arriba, y por qué un ETF temático es más una apuesta que una diversificación. Queda la pregunta de fondo: también «el mercado» es una elección, y tiene un precio. Repasamos qué contienen las definiciones más usadas, cuánto cuestan según los datos oficiales de MSCI a finales de septiembre de 2026, qué dicen los estudios sobre por qué las empresas más grandes son más caras, y una medición hecha con nuestros propios datos: la relación entre precio y beneficios de unas 3.200 empresas estadounidenses, divididas por tamaño, con y sin las que están en pérdidas.
No hay un solo mercado
Cuando se dice «el mercado» casi siempre se habla de un índice, y un índice es una lista de empresas elegidas con reglas precisas. Cinco listas son las más usadas, y cada una contiene algo distinto.
- Las grandes empresas estadounidenses. Es el terreno del S&P 500, cuyos miembros elige un comité según varios requisitos, entre ellos haber obtenido beneficios en el último año. El índice MSCI USA, que sigue la misma franja de grandes y medianas empresas, contaba a finales de septiembre con 513 y cubría alrededor del 85% del valor bursátil estadounidense.
- Todo el mercado estadounidense. A las grandes y medianas se suman las pequeñas: el índice MSCI USA Small Cap cuenta 1.669, que juntas valen alrededor del 14% del mercado. Son muchas, pero pesan poco.
- El mundo. El índice MSCI ACWI reúne 2.414 grandes y medianas empresas de países desarrollados y emergentes; con las pequeñas, en la versión MSCI ACWI IMI, se llega a 8.036.
- El mundo sin Estados Unidos. El índice MSCI ACWI ex USA tiene 1.901 empresas: Europa, Japón, Reino Unido, Canadá, China, India, Taiwán y los demás.
- Las empresas pequeñas. Un mundo aparte, con índices propios: en todo el planeta MSCI cuenta 5.622.
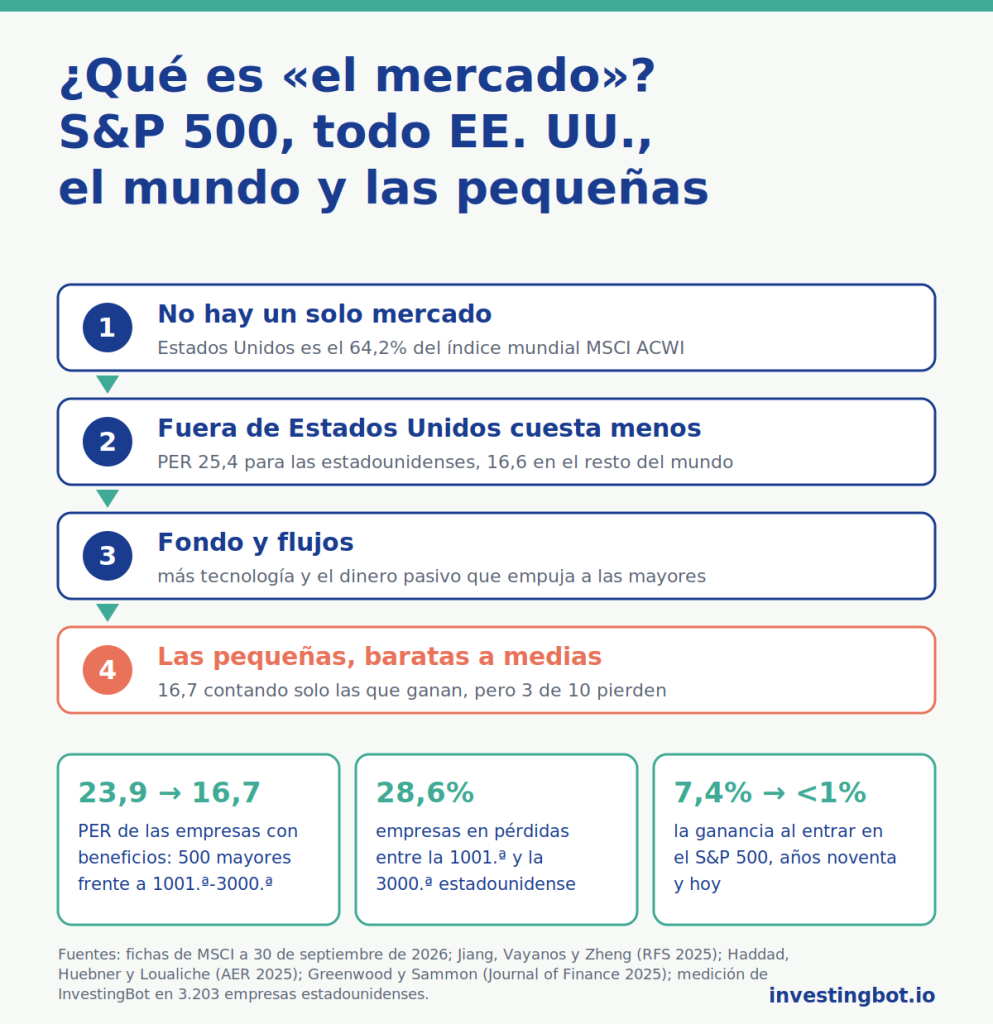
Hay un dato que sorprende a quien cree haberse diversificado comprando «el mundo». A finales de septiembre de 2026, Estados Unidos pesaba el 64,2% del índice mundial de grandes y medianas empresas y el 63,0% del que incluye también las pequeñas. Quien compra el mundo compra, en casi dos tercios, Estados Unidos.
Al ampliar la mirada, el precio cambia
Para comparar cuánto cuestan estas partes del mercado se usa la relación entre precio y beneficios, el PER (en inglés P/E): indica cuántos años de beneficios se pagan para comprar las empresas. Se puede calcular sobre los beneficios de los últimos 12 meses, que son hechos, o sobre los esperados para los próximos 12, que son estimaciones de los analistas. Según los datos oficiales de MSCI a 30 de septiembre de 2026:
- grandes y medianas estadounidenses (MSCI USA): 25,4 veces los beneficios de los últimos 12 meses, 19,4 veces los esperados;
- el mundo entero (MSCI ACWI): 21,4 y 16,3;
- el mundo sin Estados Unidos (MSCI ACWI ex USA): 16,6 y 12,7;
- pequeñas estadounidenses (MSCI USA Small Cap): 29,5 y 17,3;
- pequeñas de todo el mundo (MSCI ACWI Small Cap): 23,4 y 15,5.
Fuera de Estados Unidos, cada dólar de beneficio cuesta alrededor de un tercio menos: 16,6 frente a 25,4. El mundo entero queda en medio, más cerca de Estados Unidos porque Estados Unidos es su parte más grande. Las empresas pequeñas son una excepción curiosa: sobre los beneficios pasados parecen más caras que las grandes, sobre los esperados más baratas. No es un error: depende de cómo se cuenten las empresas en pérdidas, y volvemos sobre ello más adelante.
Por qué Estados Unidos cuesta más: el fondo
Una parte de la diferencia tiene razones concretas, y la primera es la composición. En el índice MSCI USA la tecnología pesaba el 39,5%, en el índice del mundo sin Estados Unidos el 21,9%. Fuera de Estados Unidos pesa más el sector financiero: el 25,1%, frente al 11,2% en Estados Unidos. Las empresas tecnológicas tienen de media márgenes más altos y beneficios que crecen más deprisa, y el mercado las paga más; bancos, industria y energía cuestan menos incluso cuando no son ninguna ganga.
Comparar el PER de dos mercados, por tanto, no significa comparar la misma cesta a dos precios distintos: significa comparar dos cestas distintas. Un índice europeo no se vuelve estadounidense solo porque cueste menos, y un índice estadounidense no es caro solo porque cueste más.
…y los flujos: el dinero pasivo empuja más a las más grandes
El fondo no lo explica todo. En nuestro artículo sobre los pequeños inversores contamos el hallazgo de Xavier Gabaix (Harvard) y Ralph Koijen (Chicago Booth): el mercado de acciones es «rígido», y cada dólar adicional que se traslada a las acciones hace subir su valor total en unos cinco, porque quien las posee vende poco y el nuevo precio vale para todas las acciones. Dos estudios publicados en 2025 han analizado qué ocurre cuando esos dólares llegan a través de los fondos indexados.
El primero es «Passive Investing and the Rise of Mega-Firms», de Hao Jiang (Michigan State University), Dimitri Vayanos (London School of Economics) y Lu Zheng (University of California, Irvine), publicado en la Review of Financial Studies. Un fondo pasivo compra cada empresa en proporción a su peso en bolsa, así que parece neutral. Los autores muestran que no lo es para los precios: los flujos hacia los fondos pasivos hacen subir más las acciones de las empresas más grandes, sobre todo las que ya están sobrevaloradas. El motivo es que amplían las oscilaciones propias de esos valores, y eso desanima a los inversores activos que deberían corregir los precios. En los datos, tras las entradas de dinero en el S&P 500 fueron precisamente las mayores empresas del índice las que obtuvieron las rentabilidades más altas. Y el mercado en su conjunto puede subir incluso cuando el dinero no es nuevo, sino que solo pasa de fondos activos a fondos pasivos.
El segundo es «How Competitive Is the Stock Market?», de Valentin Haddad (University of California, Los Angeles), Paul Huebner (Stockholm School of Economics) y Erik Loualiche (University of Minnesota), publicado en la American Economic Review. Un fondo indexado no reacciona a los precios: compra y vende solo en función del dinero que recibe. Según las estimaciones de los autores, el crecimiento de la gestión pasiva en los últimos veinte años ha hecho la demanda de cada valor un 11% más rígida. Los demás inversores reaccionan y se vuelven más agresivos, pero compensan solo unos dos tercios del efecto. El resultado es un mercado en el que el mismo flujo de dinero mueve los precios más que antes.
En conjunto, estos estudios dicen que quien compra solo las grandes empresas estadounidenses compra la parte del mercado que recibe primero, y en mayor medida, el dinero de los fondos pasivos. No es una previsión: es una descripción de cómo se han formado los precios de hoy, que no dice ni que el fenómeno vaya a desaparecer pronto ni que vaya a continuar.
La etiqueta ya no basta: el efecto índice casi ha desaparecido
Hay un resultado que parece ir en la dirección contraria. Robin Greenwood y Marco Sammon, ambos de la Harvard Business School, en «The Disappearing Index Effect», publicado en 2025 en el Journal of Finance, midieron cuánto ganaba de más una acción en los días en que se incorporaba al S&P 500. En los años noventa la ganancia anómala era de media del 7,4%; en la última década cayó por debajo del 1%, pese a que la parte del patrimonio ligada al índice creció muchísimo. Lo mismo ocurrió con las empresas que salen de él.
Las dos cosas encajan. La entrada en un índice es un acontecimiento anunciado, esperado y ya anticipado por los operadores, y el simple hecho de entrar casi no aporta nada. Lo que pesa en los precios es el flujo continuo que llega cada mes a los fondos indexados y se reparte en proporción al tamaño de las empresas. No cuenta la etiqueta, cuenta cuánto dinero llega y adónde va.
Nuestra medición: unas 3.200 empresas estadounidenses
Hemos repetido la comparación con los datos de la plataforma a 1 de noviembre de 2026: 3.203 empresas cotizadas en Estados Unidos, con las distintas clases de acciones de una misma empresa sumadas, ordenadas por valor bursátil. Para cada grupo el PER se calcula como lo hacen los índices: valor bursátil total dividido entre los beneficios totales de los últimos 12 meses. Lo hemos calculado de dos maneras: contando solo las empresas con beneficios, y contando también las pérdidas.
Solo las empresas con beneficios
- las 10 mayores, que por sí solas valen el 36% de todo el mercado estadounidense: 24,3;
- las 500 mayores: 23,9;
- de la 501.ª a la 1000.ª: 19,3;
- de la 1001.ª a la 3000.ª: 16,7.
Al ampliar hacia las empresas más pequeñas, el precio de los beneficios baja: las pequeñas con beneficios se pagan alrededor de un tercio menos que las grandes. Lo mismo ocurre dando a cada empresa el mismo peso: 21,6 para las 500 mayores, 14,9 para las de la 1001.ª a la 3000.ª. Las diez mayores, en cambio, no cuestan en conjunto mucho más que las demás grandes: su peso viene sobre todo del tamaño de sus beneficios.
Contando también las pérdidas
El panorama cambia al mirar las empresas que cerraron los últimos 12 meses en pérdidas. Entre las 500 mayores son el 5,2%, entre la 501.ª y la 1000.ª el 15,0%, entre la 1001.ª y la 3000.ª el 28,6%, casi tres de cada diez. Para una parte de las empresas, el 16,7% en el último grupo, el beneficio a 12 meses no era calculable y las hemos dejado fuera de ambas cuentas.
Sumando pérdidas y beneficios, como hace MSCI, el PER de las 500 mayores sube de 23,9 a 25,3, casi exactamente el 25,4 del índice MSCI USA. El de las empresas de la 501.ª a la 1000.ª pasa de 19,3 a 29,3, muy cerca del 29,5 del índice MSCI de las pequeñas estadounidenses. Para las empresas de la 1001.ª a la 3000.ª la cuenta pierde sentido: las pérdidas de las que están en números rojos, unos 131 mil millones de dólares, casi igualan los beneficios de todas las demás, unos 135 mil millones. Dentro hay deterioros contables de grupos en dificultades y empresas jóvenes que todavía no tienen beneficios.
Las trampas del PER bajo
Ante estos números la tentación es sencilla: comprar lo que cuesta menos. Hay al menos cuatro razones para ir con calma.
- Un PER bajo no significa una ganga. A menudo refleja un crecimiento esperado menor, sectores más cíclicos o un riesgo más alto. Un mercado puede seguir siendo más barato que otro durante décadas sin que la diferencia se cierre.
- Las pequeñas son baratas solo a medias. Contando solo las que tienen beneficios cuestan 16,7 veces los beneficios; contando también las que están en pérdidas, el grupo en su conjunto casi no gana. Sobre las estimaciones de los analistas, las pequeñas estadounidenses vuelven a ser baratas, 17,3, pero una estimación es una previsión: si los beneficios esperados no llegan, ese 17,3 vuelve a ser 29,5.
- Importa cómo se calcula el número. Beneficios pasados o esperados, pérdidas incluidas o excluidas, media ponderada o simple: el mismo grupo de empresas puede costar 16,7 o no tener un PER con sentido. Antes de comparar dos números hay que saber si se han calculado de la misma manera.
- La valoración dice poco sobre el próximo año. Un mercado caro puede encarecerse aún más, uno barato puede seguir barato mucho tiempo. El precio de los beneficios dice algo sobre las expectativas incorporadas hoy, no sobre cuándo cambiarán.
Qué cambia para quien invierte
- El mercado entero ya está diversificado: estadounidense o mundial, contiene miles de empresas, incluidas las que hoy nadie mira.
- Comprar solo las grandes estadounidenses es una elección concreta: significa concentrarse en la parte del mercado más cara y más empujada por los flujos de los fondos pasivos, donde las diez primeras empresas valen más de un tercio del total.
- El mundo entero sigue siendo en dos tercios Estados Unidos: quien quiera un peso distinto debe elegirlo conscientemente, no darlo por hecho.
- Ampliar cambia el riesgo, no solo el precio: las pequeñas oscilan más y están más a menudo en pérdidas, y fuera de Estados Unidos entran en juego las divisas.
- Un PER se lee junto con su método: preguntarse siempre si cuenta las pérdidas y si mira al pasado o a las estimaciones.
Este artículo tiene una finalidad informativa y no constituye asesoramiento financiero: las normas fiscales y la protección de los inversores cambian de un país a otro, y cada decisión debe valorarse según la propia situación.
En resumen
- «El mercado» no es uno solo: grandes estadounidenses, todo el mercado estadounidense, el mundo, el mundo sin Estados Unidos y las pequeñas son cestas distintas.
- A finales de septiembre de 2026, Estados Unidos pesaba el 64,2% del índice mundial MSCI ACWI y el 63,0% del que incluye las pequeñas.
- Según MSCI, las grandes y medianas estadounidenses costaban 25,4 veces los beneficios de los últimos 12 meses, el mundo entero 21,4, el mundo sin Estados Unidos 16,6.
- Parte de la diferencia viene de la composición: la tecnología pesa el 39,5% en Estados Unidos y el 21,9% en el resto del mundo.
- Parte viene de los flujos: los fondos pasivos empujan más a las empresas más grandes (Jiang, Vayanos y Zheng, 2025) y han hecho la demanda de cada valor un 11% más rígida (Haddad, Huebner y Loualiche, 2025).
- La ganancia de una acción recién incorporada al S&P 500 ha caído del 7,4% de los años noventa a menos del 1% (Greenwood y Sammon, 2025).
- En nuestra medición, contando solo las empresas con beneficios, el PER baja de 23,9 para las 500 mayores estadounidenses a 16,7 para las de la 1001.ª a la 3000.ª, pero entre estas últimas casi tres de cada diez están en pérdidas y las pérdidas casi igualan los beneficios.
¿Qué se entiende por «el mercado»?
Normalmente un índice, es decir, una lista de empresas elegidas con reglas precisas. Puede ser el S&P 500, todo el mercado estadounidense, el mundo o el mundo sin Estados Unidos, con o sin las empresas pequeñas. Son cestas distintas, con precios y riesgos distintos.
¿El S&P 500 es todo el mercado estadounidense?
No, es la parte de las grandes empresas. Según MSCI, las grandes y medianas empresas estadounidenses cubren alrededor del 85% del valor bursátil, y las 1.669 pequeñas cerca del 14%. Son muchas, pero pesan poco: por eso un índice de las grandes y uno de todo el mercado se mueven de forma parecida.
¿Cuánto pesa Estados Unidos en el mercado mundial?
Unos dos tercios. A finales de septiembre de 2026 pesaba el 64,2% del índice mundial MSCI ACWI y el 63,0% de su versión con las empresas pequeñas. Quien compra un fondo sobre el mundo entero invierte, por tanto, casi dos tercios en Estados Unidos.
¿Por qué las acciones estadounidenses cuestan más que las del resto del mundo?
En parte por la composición: en Estados Unidos la tecnología pesa el 39,5% del índice, en el resto del mundo el 21,9%, y las empresas tecnológicas tienen de media márgenes y crecimiento más altos. En parte por los flujos: el dinero de los fondos indexados llega sobre todo a las empresas más grandes, en buena parte estadounidenses.
¿Los fondos pasivos inflan los precios de las empresas más grandes?
Según Jiang, Vayanos y Zheng (Review of Financial Studies, 2025), los flujos hacia los fondos pasivos hacen subir más precisamente las acciones de las empresas más grandes, sobre todo las ya sobrevaloradas. Haddad, Huebner y Loualiche (American Economic Review, 2025) estiman que el crecimiento de la gestión pasiva ha hecho la demanda de cada valor un 11% más rígida, de modo que el mismo flujo de dinero mueve más los precios.
¿Las empresas pequeñas son más baratas?
Solo a medias. En nuestra medición, contando solo las empresas con beneficios, las de la 1001.ª a la 3000.ª cuestan 16,7 veces los beneficios frente a 23,9 de las 500 mayores. Pero casi tres de cada diez están en pérdidas, y sumando pérdidas y beneficios el grupo casi no gana. Sobre los beneficios esperados vuelven a ser baratas, pero solo si las estimaciones se cumplen.
¿Es mejor comprar el mundo entero o solo el S&P 500?
Depende de lo que se quiera tener. Solo el S&P 500 significa concentrarse en las grandes empresas estadounidenses, la parte más cara y más empujada por los flujos; el mundo entero añade otros países, divisas y sectores, pero sigue siendo en dos tercios Estados Unidos. Ampliar cambia el riesgo además del precio: es una elección que conviene hacer sabiendo qué hay dentro.