



„Kauf den Markt“ ist der Rat, den Einsteiger an der Börse am häufigsten hören: Statt einzelne Aktien auszuwählen, kauft man einen Indexfonds und besitzt alles. Aber alles wovon? Für viele ist „der Markt“ der S&P 500, die rund 500 größten US-Unternehmen. Für andere ist es der gesamte US-Markt, kleine Unternehmen eingeschlossen. Für wieder andere ist es die Welt, mit oder ohne die Vereinigten Staaten. Das klingt nach Nuancen. Es sind unterschiedliche Entscheidungen, mit unterschiedlichen Unternehmen und zu einem unterschiedlichen Preis.
Mit diesem Artikel schließen wir eine Reihe ab. Wir haben erklärt, warum es für Privatanleger statistisch ein steiler Weg ist, wenige Einzelaktien auszuwählen, und warum ein Themen-ETF eher eine Wette als eine Streuung ist. Die grundsätzliche Frage bleibt: Auch „der Markt“ ist eine Entscheidung, und er hat einen Preis. Wir stellen zusammen, was die gängigsten Definitionen enthalten, was sie laut den offiziellen Daten von MSCI zum Ende September 2026 kosten, was die Forschung darüber sagt, warum die größten Unternehmen teurer sind, und eine Messung auf Basis unserer eigenen Daten: das Kurs-Gewinn-Verhältnis von rund 3.200 US-Unternehmen, nach Größe aufgeteilt, mit und ohne die Verlustbringer.
Den einen Markt gibt es nicht
Wer „der Markt“ sagt, meint fast immer einen Index, und ein Index ist eine Liste von Unternehmen, die nach festen Regeln ausgewählt werden. Fünf Listen werden am häufigsten verwendet, und jede enthält etwas anderes.
- Die großen US-Unternehmen. Das ist das Gebiet des S&P 500, dessen Mitglieder ein Komitee nach bestimmten Anforderungen auswählt, darunter einen Gewinn im letzten Jahr. Der MSCI USA, der dieselbe Gruppe großer und mittlerer Unternehmen abdeckt, enthielt Ende September 513 davon und deckte rund 85 % des US-Börsenwerts ab.
- Der gesamte US-Markt. Zu den großen und mittleren kommen die kleinen Unternehmen hinzu: Der MSCI USA Small Cap zählt 1.669, die zusammen rund 14 % des Marktes wert sind. Es sind viele, aber sie wiegen wenig.
- Die Welt. Der MSCI ACWI vereint 2.414 große und mittlere Unternehmen aus Industrie- und Schwellenländern; mit den kleinen, in der Version MSCI ACWI IMI, sind es 8.036.
- Die Welt ohne die Vereinigten Staaten. Der MSCI ACWI ex USA umfasst 1.901 Unternehmen: Europa, Japan, Großbritannien, Kanada, China, Indien, Taiwan und die übrigen.
- Die kleinen Unternehmen. Eine eigene Welt mit eigenen Indizes: Auf dem ganzen Planeten zählt MSCI 5.622.
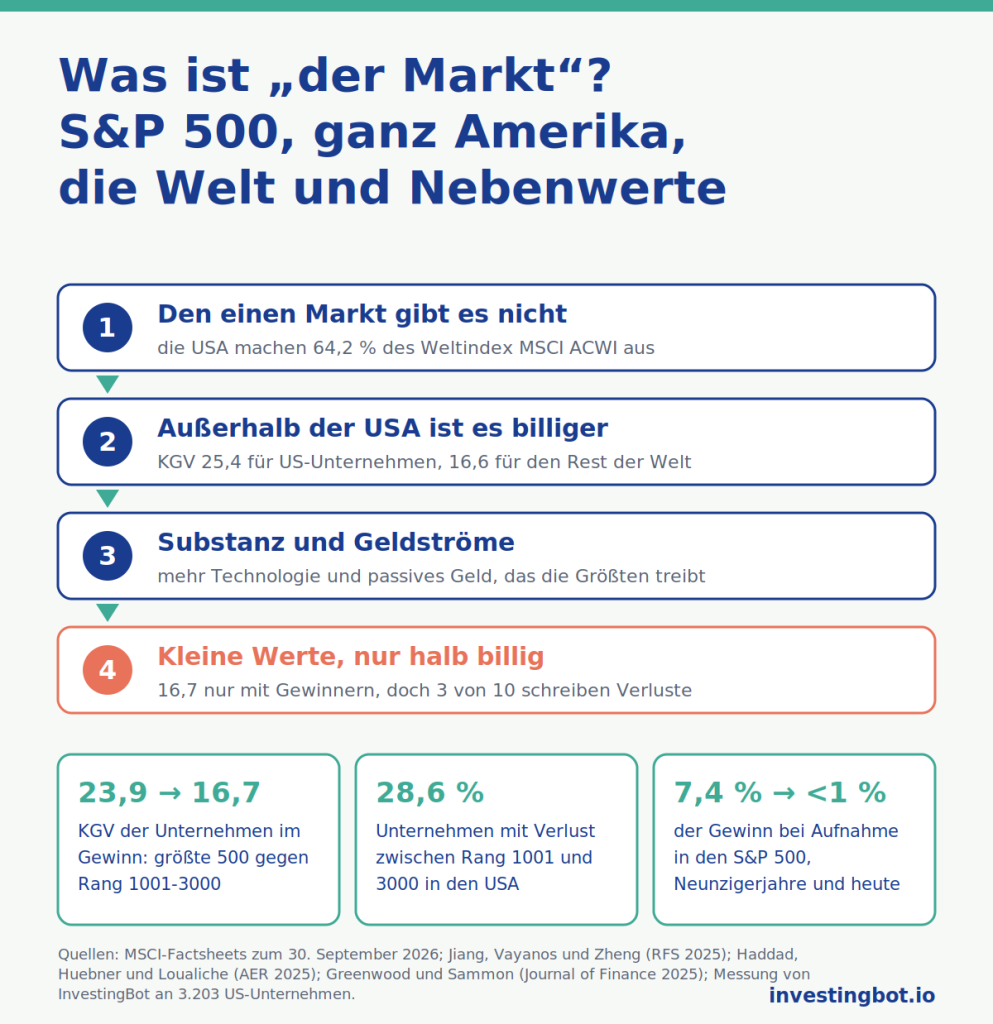
Eine Zahl überrascht jeden, der glaubt, sich mit dem Kauf „der Welt“ breit aufgestellt zu haben. Ende September 2026 machten die Vereinigten Staaten 64,2 % des Weltindex der großen und mittleren Unternehmen aus und 63,0 % desjenigen, der auch die kleinen enthält. Wer die Welt kauft, kauft zu fast zwei Dritteln Amerika.
Wer den Blick weitet, sieht andere Preise
Um zu vergleichen, was diese Teile des Marktes kosten, nutzt man das Kurs-Gewinn-Verhältnis, das KGV (englisch P/E): Es sagt, wie viele Jahresgewinne man zahlt, um die Unternehmen zu kaufen. Man kann es auf die Gewinne der letzten 12 Monate berechnen, die Tatsachen sind, oder auf die für die nächsten 12 erwarteten, die Schätzungen der Analysten sind. Laut den offiziellen Daten von MSCI zum 30. September 2026:
- große und mittlere US-Unternehmen (MSCI USA): das 25,4-Fache der Gewinne der letzten 12 Monate, das 19,4-Fache der erwarteten;
- die ganze Welt (MSCI ACWI): 21,4 und 16,3;
- die Welt ohne die Vereinigten Staaten (MSCI ACWI ex USA): 16,6 und 12,7;
- kleine US-Unternehmen (MSCI USA Small Cap): 29,5 und 17,3;
- kleine Unternehmen weltweit (MSCI ACWI Small Cap): 23,4 und 15,5.
Außerhalb der Vereinigten Staaten zahlt man für jeden Dollar Gewinn rund ein Drittel weniger: 16,6 gegenüber 25,4. Die ganze Welt liegt dazwischen, näher an Amerika, weil Amerika ihr größter Teil ist. Die kleinen Unternehmen bilden eine merkwürdige Ausnahme: Auf die vergangenen Gewinne bezogen wirken sie teurer als die großen, auf die erwarteten billiger. Das ist kein Fehler: Es hängt davon ab, wie Unternehmen mit Verlust gezählt werden, und wir kommen weiter unten darauf zurück.
Warum Amerika mehr kostet: die Substanz
Ein Teil des Unterschieds hat handfeste Gründe, und der erste ist die Zusammensetzung. Im MSCI USA machte Technologie 39,5 % aus, im Index der Welt ohne die Vereinigten Staaten 21,9 %. Außerhalb Amerikas wiegt der Finanzsektor mehr: 25,1 % gegenüber 11,2 % in den Vereinigten Staaten. Technologieunternehmen haben im Schnitt höhere Margen und schneller wachsende Gewinne, und der Markt bezahlt sie höher; Banken, Industrie und Energie kosten weniger, auch wenn sie keineswegs ein Schnäppchen sind.
Das KGV zweier Märkte zu vergleichen heißt also nicht, denselben Korb zu zwei Preisen zu vergleichen, sondern zwei verschiedene Körbe. Ein europäischer Index wird nicht amerikanisch, nur weil er weniger kostet, und ein amerikanischer Index ist nicht teuer, nur weil er mehr kostet.
…und die Geldströme: passives Geld treibt die Größten stärker
Die Substanz erklärt nicht alles. In unserem Artikel über Privatanleger haben wir die Entdeckung von Xavier Gabaix (Harvard) und Ralph Koijen (Chicago Booth) beschrieben: Der Aktienmarkt ist „unelastisch“, und jeder zusätzliche Dollar, der in Aktien fließt, hebt seinen Gesamtwert um etwa fünf, weil die Besitzer wenig verkaufen und der neue Preis für alle Aktien gilt. Zwei 2025 veröffentlichte Studien haben untersucht, was geschieht, wenn diese Dollar über Indexfonds kommen.
Die erste ist „Passive Investing and the Rise of Mega-Firms“ von Hao Jiang (Michigan State University), Dimitri Vayanos (London School of Economics) und Lu Zheng (University of California, Irvine), erschienen in der Review of Financial Studies. Ein passiver Fonds kauft jedes Unternehmen im Verhältnis zu seinem Börsengewicht und wirkt deshalb neutral. Die Autoren zeigen, dass er es für die Preise nicht ist: Zuflüsse in passive Fonds treiben die Aktien der größten Unternehmen stärker nach oben, vor allem die bereits überbewerteten. Der Grund: Sie vergrößern die eigenen Schwankungen dieser Titel, und das schreckt die aktiven Anleger ab, die die Preise korrigieren müssten. In den Daten erzielten nach Zuflüssen in den S&P 500 gerade die größten Unternehmen des Index die höchsten Renditen. Und der Markt insgesamt kann steigen, auch wenn das Geld nicht neu ist, sondern nur von aktiven zu passiven Fonds wandert.
Die zweite ist „How Competitive Is the Stock Market?“ von Valentin Haddad (University of California, Los Angeles), Paul Huebner (Stockholm School of Economics) und Erik Loualiche (University of Minnesota), erschienen in der American Economic Review. Ein Indexfonds reagiert nicht auf Preise: Er kauft und verkauft nur danach, wie viel Geld er erhält. Nach den Schätzungen der Autoren hat das Wachstum der passiven Verwaltung in den letzten zwanzig Jahren die Nachfrage nach einzelnen Aktien um 11 % unelastischer gemacht. Die übrigen Anleger reagieren und werden aggressiver, gleichen aber nur etwa zwei Drittel der Wirkung aus. Das Ergebnis ist ein Markt, in dem derselbe Geldstrom die Preise stärker bewegt als früher.
Zusammengenommen sagen diese Studien: Wer nur die großen US-Unternehmen kauft, kauft den Teil des Marktes, der das Geld der passiven Fonds als Erster und im größten Umfang erhält. Das ist keine Prognose, sondern eine Beschreibung, wie die heutigen Preise entstanden sind, und sie sagt weder, dass das Phänomen bald verschwindet, noch, dass es anhält.
Das Etikett reicht nicht mehr: Der Indexeffekt ist fast verschwunden
Ein Ergebnis scheint in die entgegengesetzte Richtung zu weisen. Robin Greenwood und Marco Sammon, beide von der Harvard Business School, haben in „The Disappearing Index Effect“, 2025 im Journal of Finance erschienen, gemessen, wie viel eine Aktie in den Tagen zusätzlich verdiente, in denen sie in den S&P 500 aufgenommen wurde. In den Neunzigerjahren lag der Sondergewinn im Schnitt bei 7,4 %; im letzten Jahrzehnt fiel er unter 1 %, obwohl der Anteil des an den Index gebundenen Vermögens enorm gewachsen ist. Dasselbe geschah mit Unternehmen, die ihn verlassen.
Beides passt zusammen. Die Aufnahme in einen Index ist ein angekündigtes, erwartetes Ereignis, das die Marktteilnehmer inzwischen vorwegnehmen, und die Aufnahme allein bringt kaum noch etwas. Was auf die Preise wirkt, ist der stetige Strom, der jeden Monat in die Indexfonds fließt und sich im Verhältnis zur Größe der Unternehmen verteilt. Nicht das Etikett zählt, sondern wie viel Geld ankommt und wohin es geht.
Unsere Messung: rund 3.200 US-Unternehmen
Wir haben den Vergleich mit den Daten der Plattform zum 1. November 2026 wiederholt: 3.203 in den Vereinigten Staaten notierte Unternehmen, die verschiedenen Aktiengattungen desselben Unternehmens zusammengezählt, nach Börsenwert geordnet. Für jede Gruppe ist das KGV so berechnet wie bei den Indizes: gesamter Börsenwert geteilt durch die gesamten Gewinne der letzten 12 Monate. Wir haben es auf zwei Arten berechnet: nur mit den Unternehmen im Gewinn und unter Einbeziehung der Verluste.
Nur Unternehmen im Gewinn
- die größten 10, die allein 36 % des gesamten US-Marktes wert sind: 24,3;
- die größten 500: 23,9;
- vom 501. bis zum 1000.: 19,3;
- vom 1001. bis zum 3000.: 16,7.
Je weiter man zu den kleineren Unternehmen geht, desto niedriger ist der Preis der Gewinne: Kleine Unternehmen im Gewinn kosten rund ein Drittel weniger als große. Dasselbe gilt, wenn jedes Unternehmen gleich gewichtet wird: 21,6 für die größten 500, 14,9 für die vom 1001. bis zum 3000. Die zehn größten dagegen sind als Gruppe kaum teurer als die übrigen großen: Ihr Gewicht kommt vor allem von der Höhe ihrer Gewinne.
Unter Einbeziehung der Verluste
Das Bild ändert sich, wenn man auf die Unternehmen schaut, die die letzten 12 Monate mit Verlust abgeschlossen haben. Unter den größten 500 sind es 5,2 %, zwischen dem 501. und dem 1000. 15,0 %, zwischen dem 1001. und dem 3000. 28,6 %, fast drei von zehn. Für einen Teil der Unternehmen, 16,7 % in der letzten Gruppe, war der Gewinn der letzten 12 Monate nicht berechenbar, und wir haben sie aus beiden Rechnungen herausgelassen.
Zählt man Verluste und Gewinne zusammen, wie MSCI es tut, steigt das KGV der größten 500 von 23,9 auf 25,3, fast genau die 25,4 des MSCI USA. Das der Unternehmen vom 501. bis zum 1000. steigt von 19,3 auf 29,3, ganz nah an den 29,5 des MSCI-Index der kleinen US-Unternehmen. Für die Unternehmen vom 1001. bis zum 3000. verliert die Rechnung ihren Sinn: Die Verluste derer in den roten Zahlen, rund 131 Milliarden Dollar, gleichen die Gewinne aller übrigen, rund 135 Milliarden, fast aus. Darin stecken Abschreibungen von Konzernen in Schwierigkeiten und junge Unternehmen, die noch keine Gewinne haben.
Die Fallen eines niedrigen KGV
Vor diesen Zahlen liegt die Versuchung nahe: kaufen, was am wenigsten kostet. Es gibt mindestens vier Gründe, langsam vorzugehen.
- Ein niedriges KGV ist kein Schnäppchen. Oft spiegelt es ein geringeres erwartetes Wachstum, zyklischere Sektoren oder ein höheres Risiko. Ein Markt kann jahrzehntelang billiger bleiben als ein anderer, ohne dass sich der Abstand schließt.
- Kleine Unternehmen sind nur zur Hälfte billig. Zählt man nur die im Gewinn, kosten sie das 16,7-Fache der Gewinne; zählt man auch die mit Verlust, verdient die Gruppe insgesamt fast nichts. Auf die Schätzungen der Analysten bezogen werden die kleinen US-Unternehmen wieder billig, 17,3, aber eine Schätzung ist eine Prognose: Bleiben die erwarteten Gewinne aus, wird aus der 17,3 wieder eine 29,5.
- Es kommt darauf an, wie die Zahl berechnet ist. Vergangene oder erwartete Gewinne, Verluste ein- oder ausgeschlossen, gewichteter oder einfacher Durchschnitt: Dieselbe Gruppe von Unternehmen kann das 16,7-Fache kosten oder gar kein sinnvolles KGV haben. Bevor man zwei Zahlen vergleicht, muss man wissen, ob sie gleich berechnet wurden.
- Die Bewertung sagt wenig über das nächste Jahr. Ein teurer Markt kann noch teurer werden, ein billiger lange billig bleiben. Der Preis der Gewinne sagt etwas über die heute eingepreisten Erwartungen, nicht darüber, wann sie sich ändern.
Was das für Anleger bedeutet
- Der gesamte Markt ist bereits gestreut: Ob amerikanisch oder weltweit, er enthält Tausende Unternehmen, auch die, auf die heute niemand schaut.
- Nur die großen US-Unternehmen zu kaufen ist eine bestimmte Entscheidung: Es heißt, sich auf den teuersten und am stärksten von den Strömen der passiven Fonds getriebenen Teil des Marktes zu konzentrieren, in dem die zehn größten Unternehmen mehr als ein Drittel des Ganzen wert sind.
- Die ganze Welt ist immer noch zu zwei Dritteln Amerika: Wer ein anderes Gewicht will, muss es bewusst wählen und darf es nicht als gegeben hinnehmen.
- Breiter zu werden ändert das Risiko, nicht nur den Preis: Kleine Unternehmen schwanken stärker und schreiben häufiger Verluste, und außerhalb der Vereinigten Staaten kommen die Währungen ins Spiel.
- Ein KGV liest man zusammen mit seiner Methode: Immer fragen, ob es die Verluste berücksichtigt und ob es auf die Vergangenheit oder auf Schätzungen blickt.
Dieser Artikel dient ausschließlich der Information und stellt keine Finanzberatung dar: Steuerregeln und Anlegerschutz unterscheiden sich von Land zu Land, und jede Entscheidung ist anhand der eigenen Situation zu prüfen.
Zusammenfassung
- „Der Markt“ ist nicht nur einer: große US-Unternehmen, der gesamte US-Markt, die Welt, die Welt ohne die Vereinigten Staaten und kleine Unternehmen sind verschiedene Körbe.
- Ende September 2026 machten die Vereinigten Staaten 64,2 % des Weltindex MSCI ACWI aus und 63,0 % desjenigen mit den kleinen Unternehmen.
- Laut MSCI kosteten große und mittlere US-Unternehmen das 25,4-Fache der Gewinne der letzten 12 Monate, die ganze Welt das 21,4-Fache, die Welt ohne die Vereinigten Staaten das 16,6-Fache.
- Ein Teil des Unterschieds kommt aus der Zusammensetzung: Technologie wiegt in Amerika 39,5 %, im Rest der Welt 21,9 %.
- Ein Teil kommt aus den Geldströmen: Passive Fonds treiben die größten Unternehmen stärker (Jiang, Vayanos und Zheng, 2025) und haben die Nachfrage nach einzelnen Aktien um 11 % unelastischer gemacht (Haddad, Huebner und Loualiche, 2025).
- Der Gewinn einer gerade in den S&P 500 aufgenommenen Aktie ist von 7,4 % in den Neunzigerjahren auf weniger als 1 % gefallen (Greenwood und Sammon, 2025).
- In unserer Messung fällt das KGV, nur mit den Unternehmen im Gewinn, von 23,9 für die größten 500 US-Unternehmen auf 16,7 für die vom 1001. bis zum 3000., doch unter Letzteren schreiben fast drei von zehn Verluste, und die Verluste gleichen die Gewinne fast aus.
Was ist mit „dem Markt“ gemeint?
Meist ein Index, also eine Liste von Unternehmen, die nach festen Regeln ausgewählt werden. Das kann der S&P 500 sein, der gesamte US-Markt, die Welt oder die Welt ohne die Vereinigten Staaten, mit oder ohne kleine Unternehmen. Es sind verschiedene Körbe mit unterschiedlichen Preisen und Risiken.
Ist der S&P 500 der gesamte US-Markt?
Nein, er ist der Teil der großen Unternehmen. Laut MSCI decken die großen und mittleren US-Unternehmen rund 85 % des Börsenwerts ab, die 1.669 kleinen rund 14 %. Es sind viele, aber sie wiegen wenig: Deshalb bewegen sich ein Index der großen Unternehmen und einer des gesamten Marktes ähnlich.
Wie viel wiegen die Vereinigten Staaten im Weltmarkt?
Etwa zwei Drittel. Ende September 2026 machten sie 64,2 % des Weltindex MSCI ACWI aus und 63,0 % seiner Version mit den kleinen Unternehmen. Wer einen Fonds auf die ganze Welt kauft, investiert also zu fast zwei Dritteln in Amerika.
Warum sind US-Aktien teurer als die im Rest der Welt?
Zum Teil wegen der Zusammensetzung: In Amerika macht Technologie 39,5 % des Index aus, im Rest der Welt 21,9 %, und Technologieunternehmen haben im Schnitt höhere Margen und mehr Wachstum. Zum Teil wegen der Geldströme: Das Geld der Indexfonds fließt vor allem in die größten Unternehmen, die überwiegend amerikanisch sind.
Blähen passive Fonds die Preise der größten Unternehmen auf?
Laut Jiang, Vayanos und Zheng (Review of Financial Studies, 2025) treiben Zuflüsse in passive Fonds gerade die Aktien der größten Unternehmen stärker nach oben, vor allem die bereits überbewerteten. Haddad, Huebner und Loualiche (American Economic Review, 2025) schätzen, dass das Wachstum der passiven Verwaltung die Nachfrage nach einzelnen Aktien um 11 % unelastischer gemacht hat, sodass derselbe Geldstrom die Preise stärker bewegt.
Sind kleine Unternehmen billiger?
Nur zur Hälfte. In unserer Messung kosten, nur mit den Unternehmen im Gewinn, die vom 1001. bis zum 3000. das 16,7-Fache der Gewinne gegenüber 23,9 für die größten 500. Doch fast drei von zehn schreiben Verluste, und zählt man Verluste und Gewinne zusammen, verdient die Gruppe fast nichts. Auf die erwarteten Gewinne bezogen werden sie wieder billig, aber nur, wenn die Schätzungen eintreffen.
Besser die ganze Welt kaufen oder nur den S&P 500?
Das hängt davon ab, was man besitzen will. Nur der S&P 500 heißt, sich auf die großen US-Unternehmen zu konzentrieren, den teuersten und am stärksten von den Geldströmen getriebenen Teil; die ganze Welt fügt andere Länder, Währungen und Sektoren hinzu, bleibt aber zu zwei Dritteln Amerika. Breiter zu werden ändert das Risiko ebenso wie den Preis: Es ist eine Entscheidung, die man trifft, wenn man weiß, was drin ist.