



Chi apre la scheda di una società su un sito finanziario dà per scontato che i numeri siano giusti: il prezzo, il numero di azioni, il debito, l’utile. Dopo un anno passato a confrontare quei numeri fra loro e con i documenti ufficiali, possiamo dire una cosa semplice: nessuna fonte da sola è affidabile, nemmeno quelle a pagamento. Non per sciatteria: perché i dati di borsa passano per una catena di fornitori, e ogni anello aggiunge una convenzione, un ritardo o un errore che nessuno a valle controlla. Questo articolo spiega dove si rompono i dati, con i casi veri che abbiamo trovato su circa 3.500 società americane, e cosa facciamo ogni notte per non mostrarli rotti.
La regola che seguiamo si riassume in tre righe: un numero si mostra solo se due fonti indipendenti lo confermano; dove non si confermano, vince il documento depositato alla SEC, l’autorità americana di vigilanza sulla borsa, letto direttamente; e dove nemmeno quello decide, il numero non si mostra. Un dato in meno, con il motivo scritto accanto, vale più di un dato plausibile e falso.
Da dove vengono i dati di borsa, e perché si rompono
Quasi nessun sito produce i dati che mostra. I prezzi arrivano dalle borse attraverso un distributore; i bilanci li estrae un fornitore dai documenti depositati dalle società; le stime degli analisti le raccoglie un terzo; il numero di azioni, i dividendi e i frazionamenti vengono da un quarto. Ogni fornitore ha le sue convenzioni e i suoi tempi, e il sito che li mette insieme di solito li mostra così come arrivano.
Gli errori si concentrano dove la catena è più lunga e la società è più piccola. Sulle grandi, che tutti guardano, i numeri coincidono al centesimo: nelle nostre prove Apple, Microsoft e Coca-Cola risultano identiche fra la fonte principale, una seconda fonte e il bilancio depositato. Sulle piccole, soprattutto dopo un evento societario, le fonti divergono spesso, e nessuno se ne accorge perché nessuno guarda. È lo stesso meccanismo che abbiamo descritto nell’articolo sui piccoli investitori e i singoli titoli: l’attenzione, e quindi la cura, va dove ci sono i soldi.
Il numero di azioni: il dato che cambia tutto
Il numero di azioni in circolazione è il dato più sottovalutato di una scheda. Moltiplicato per il prezzo dà la capitalizzazione, cioè quanto vale la società in borsa; diviso nell’utile dà l’utile per azione; da lì discendono il P/E, il P/B e quasi ogni multiplo. Se è sbagliato, è sbagliato tutto, e in modo invisibile, perché la scheda continua a mostrare numeri ragionevoli.
Ed è sbagliato più spesso di quanto si creda. Quando una società si quota, si fonde, raggruppa le azioni o ne emette di nuove, il conteggio cambia in un giorno, ma le fonti lo aggiornano quando esce il bilancio successivo, cioè fino a tre mesi dopo. Nel nostro universo di circa 3.500 società, confrontando ogni notte tre fonti, in 206 casi il valore della fonte principale non era quello giusto e lo abbiamo sostituito con quello confermato dal bilancio depositato; in altri 57 le fonti si contraddicevano senza che nessuna avesse ragione in modo provabile.
Quei 57 li abbiamo verificati uno per uno sui documenti depositati alla SEC: prospetti di quotazione, comunicati di chiusura delle fusioni, copertine dei bilanci trimestrali. Qualche esempio di quanto fossero lontane le fonti. ProKidney, società biotecnologica con due classi di azioni: una fonte contava 148 milioni di azioni, un’altra 399; il documento depositato il 29 ottobre dice 302,4 milioni, sommando le due classi. Accelevation, quotata il 1° ottobre: la fonte principale era ferma a 30 milioni di azioni, il prospetto ne conta 225 fra le due classi, e la capitalizzazione mostrata era quindi sette volte e mezzo più bassa del vero. Nove società avevano raggruppato le azioni, con rapporti da 1 a 4 fino a 1 a 125, e la fonte contava ancora le azioni di prima del raggruppamento. In un caso di società estera quotata tramite certificati di deposito, una fonte usava il rapporto vecchio fra certificato e azione, e il conteggio risultava doppio.
Dove il documento non decide, il numero resta dichiarato incerto: tre società che hanno appena chiuso una fusione non hanno ancora pubblicato il conteggio definitivo, e noi non lo inventiamo.
Gli investimenti che mancano: il caso delle petrolifere
Il flusso di cassa libero, cioè quanto denaro resta a una società dopo aver pagato gli investimenti, è uno dei numeri più usati per giudicare un’azienda. Per calcolarlo serve il capex, la spesa per impianti e giacimenti. Abbiamo scoperto che per le società petrolifere la fonte principale prendeva solo la voce «altri impianti» e ignorava lo sviluppo dei giacimenti, che è la spesa vera. Per EOG Resources il capex risultava di 479 milioni di dollari; il bilancio depositato alla SEC ne riporta 6.594, quattordici volte tanto. Il flusso di cassa libero, e il rendimento di cassa che ne deriva, erano gonfiati in proporzione su 38 società del settore.
Ora, dove la fonte non ha il capex o ne ha meno della metà di quello depositato, lo leggiamo dai bilanci SEC. Per altre 54 società, che non avevano affatto il capex, lo abbiamo recuperato dalla SEC con una regola severa: la lettura deve coincidere con almeno tre riscontri indipendenti, altrimenti resta vuota. Abbiamo misurato che una regola più permissiva, «coincide con la fonte su due periodi», sbagliava circa una volta su cinque. Meglio 54 valori sicuri che 150 di cui 30 sbagliati.
Utili, ricavi e trimestri: quando la fonte è indietro o legge la voce sbagliata
Tre classi di errore tornano di continuo nei bilanci.
La prima è la scala: un trimestre ricostruito con le azioni espresse in migliaia invece che in unità produce utili per azione assurdi. Il nostro controllo ne ha trovati 197: McDonald’s risultava con tre milioni di dollari di utile per azione. Ora, se utile per azione, azioni e utile totale non tornano fra loro, il valore si ricalcola e si mostra solo se una seconda fonte lo conferma.
La seconda è il ritardo: per circa centocinquanta società la fonte era ferma a un trimestre di oltre cento giorni prima mentre il bilancio nuovo era già depositato. Per 97 di queste prendiamo l’ultimo trimestre direttamente dai depositi SEC, ma solo dopo una prova: il trimestre precedente, ricostruito dalla SEC con lo stesso metodo, deve coincidere con quello della fonte entro lo 0,5 per cento. Dove la prova fallisce, la scheda dice che il bilancio è indietro, e di quanto.
La terza è la voce sbagliata: la fonte prende una componente dei ricavi al posto del totale. NextEra Energy risultava con 25,8 miliardi di ricavi contro i 27,4 depositati; Interactive Brokers con 2,4 miliardi contro 6,2. Lo abbiamo misurato su oltre 3.300 società: nella grande maggioranza il totale coincide, ma in una manciata di casi la fonte riporta una voce parziale, e la correzione va fatta società per società, perché la regola opposta, «prendi sempre la voce più grande», sbaglierebbe altrove scambiando un ricavo lordo per il totale.
Frazionamenti e dividendi: il passato che non si aggiorna
Quando una società fraziona le azioni, per esempio due nuove per ogni vecchia, tutti i dati per azione del passato vanno divisi per due: prezzi, dividendi, prezzi obiettivo degli analisti. Le fonti lo fanno per i prezzi e spesso non per il resto. Su 1.418 società con uno storico dei dividendi confrontabile fra due fonti, tre portavano un dividendo non rettificato: Amphenol risultava con un dividendo di 0,25 dollari dopo il frazionamento 2 a 1 di settembre, quando il valore rettificato è 0,125. Pochi casi, ma un rendimento doppio su un titolo è un errore grave per chi lo compra per il dividendo.
I prezzi obiettivo degli analisti sono peggio, perché la fonte li aggrega su una finestra di un anno che mescola stime di prima e di dopo il frazionamento. Dopo il 2 a 1 di Monster Beverage il prezzo obiettivo medio risultava 69,90 dollari, impossibile per un titolo a 50: ricalcolato sulle sole stime successive al frazionamento è 50,83. Dove la finestra non si può pulire, il prezzo obiettivo non si mostra e la scheda spiega perché.
Il debito: mai zero per sbaglio
Il debito è il dato che più spesso arriva incompleto: la fonte riporta una riga su tre del passivo e il rapporto fra debito e patrimonio esce bassissimo. Per Baxter, nel trimestre più recente, la fonte dava 206 milioni di debito contro i 9,67 miliardi del bilancio depositato. Abbiamo quindi una regola fissa: il debito non è mai zero per assenza di dati. Si prende dalla fonte, si verifica con la voce corrispondente del bilancio SEC letta con un metodo tarato su ogni società, e se la fonte riporta un valore crollato rispetto al trimestre precedente senza una ragione visibile, il rapporto non si mostra. Un «non disponibile, perché il debito dichiarato è incompleto» è un’informazione; uno 0,06 al posto di 2,3 è una trappola.
I numeri che non significano niente
Non tutti gli errori sono errori della fonte: alcuni sono numeri esatti che non misurano più nulla. Un margine netto del 7.000 per cento è aritmeticamente corretto se una società ha ricavi quasi nulli e una plusvalenza straordinaria, ma non descrive la gestione. Abbiamo contato 22 società con un margine netto sopra il 100 per cento, dove l’utile supera i ricavi per una plusvalenza o per il modo in cui la fonte conta i ricavi delle banche, e altre 84 con margini oltre il 1.000 per cento in valore assoluto, dove i ricavi sono vicini a zero. In tutti questi casi la scheda mostra «non disponibile» e il motivo, invece del numero. Lo stesso vale per un P/E con utile negativo, per un PEG su una società in perdita, per un prezzo/patrimonio quando il patrimonio è negativo, e per il valore contabile tangibile quando il bilancio non dichiara l’avviamento.
Il valore contabile tangibile merita una riga a parte, perché è il caso in cui il controllo ha cambiato più numeri. Lo calcoliamo dai bilanci SEC, togliendo avviamento e beni immateriali, e ogni notte lo confrontiamo con una fonte indipendente: su circa 2.300 società il nostro valore è confermato, su un centinaio diverge, e in quel centinaio non lo mostriamo finché non capiamo chi ha ragione. In diversi casi abbiamo scoperto che la differenza stava nella definizione, per esempio nei diritti di gestione dei mutui delle banche, e abbiamo scritto la regola di conseguenza.
Cosa succede ogni notte
Tutto questo non è un lavoro fatto una volta. Ogni notte una catena di oltre cinquanta passi ricostruisce i dati di tutte le società, e nove sentinelle li rileggono alla ricerca di incoerenze: lo stesso numero che esce diverso in due punti della piattaforma, un rapporto fuori dalla scala del possibile, un prezzo fermo da tre sedute, una fonte che ha smesso di aggiornare, un ticker rinominato. Stamattina, per dire, le sentinelle avevano prodotto 69 rilievi; quelli gravi si chiudono prima di qualunque altro lavoro, e il registro non permette di dichiarare una giornata chiusa finché ne resta uno senza risposta.
Ogni giorno lavorativo, inoltre, leggiamo per intero un campione di tutto ciò che la piattaforma ha generato, analisi e risposte dell’assistente comprese, e verifichiamo ogni numero citato contro i dati di partenza. E una suite di quasi ottomila prove automatiche gira a ogni modifica del codice: quando correggiamo un difetto, la prova che lo riconosce resta, così il difetto non può tornare in silenzio.
Il controllo vale anche per noi. Di recente abbiamo scoperto che le nostre stesse prove automatiche, girando di notte, avevano sovrascritto per sbaglio la cache di due società con dati di un trimestre prima. Lo ha trovato una sentinella che confronta lo stesso rendimento calcolato per due strade. L’abbiamo corretto, e lo scriviamo qui perché è il punto: nessuno è esente dagli errori, la differenza la fa avere qualcosa che li cerca.
Cosa significa per chi legge una scheda
Significa tre cose pratiche. La prima: quando sulla scheda c’è un «non disponibile», non è un buco, è una scelta, e passando sopra si legge il motivo. La seconda: quando un numero porta una nota, per esempio «azioni verificate sui documenti SEC» o «capex dai bilanci depositati», vuol dire che quel numero non viene dalla fonte principale ma da un controllo che l’ha sostituita, e si può risalire al documento. La terza: i prezzi sono ritardati di 15-30 minuti, e lo diciamo; chi ha bisogno del prezzo in tempo reale per operare deve usare la piattaforma del suo intermediario, non una scheda informativa.
Non promettiamo dati perfetti: nessuno può. Promettiamo che ogni numero mostrato ha passato almeno un controllo indipendente, che quelli che non lo hanno passato non si vedono, e che il metodo è scritto e si può verificare. Nell’articolo sull’analisi fondamentale abbiamo misurato quanto vale leggere i bilanci: vale qualcosa solo se i bilanci che si leggono sono quelli veri.
In sintesi
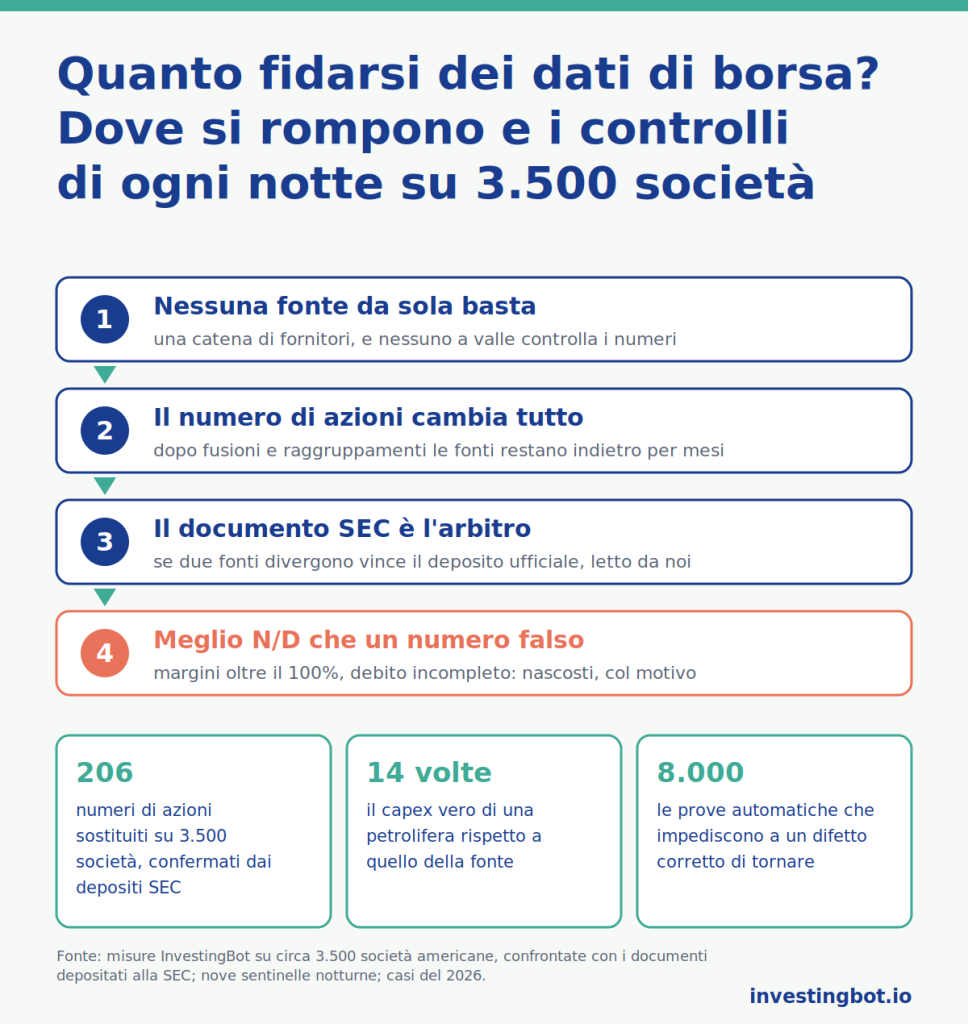
- I dati di borsa passano per una catena di fornitori, e gli errori si concentrano sulle società piccole e dopo gli eventi societari: quotazioni, fusioni, raggruppamenti, frazionamenti.
- Il numero di azioni è il dato più fragile: in 206 casi su 3.500 lo abbiamo sostituito con quello confermato dai depositi SEC, e 31 casi incerti li abbiamo verificati a mano sui documenti.
- Capex, utile per azione, ricavi, trimestri, dividendi, prezzi obiettivo e debito hanno ciascuno una classe di errore tipica; per ognuna c’è un controllo e una regola di sostituzione o di esclusione.
- Un numero esatto può non significare nulla: margini oltre il 100 per cento, P/E con utile negativo, patrimonio negativo. In quei casi mostriamo «non disponibile» e il motivo.
- Ogni notte una catena di oltre cinquanta passi e nove sentinelle cercano le incoerenze; quasi ottomila prove automatiche impediscono ai difetti corretti di tornare.
- Non promettiamo dati perfetti: promettiamo che ciò che si vede ha passato un controllo indipendente, e che ciò che non lo ha passato non si vede.
Perché i dati di borsa gratuiti contengono errori?
Perché quasi nessun sito produce i dati che mostra: li compra da una catena di fornitori e li pubblica così come arrivano, senza riconciliarli. Gli errori si concentrano sulle società piccole e dopo gli eventi societari, dove nessuno controlla perché l’attenzione, e il ricavo, va sui titoli grandi.
Qual è il dato più spesso sbagliato in una scheda?
Il numero di azioni in circolazione. Cambia in un giorno dopo una quotazione, una fusione o un raggruppamento, ma le fonti lo aggiornano al bilancio successivo. Da esso dipendono capitalizzazione, utile per azione e quasi tutti i multipli: nel nostro universo lo abbiamo sostituito in 206 casi su circa 3.500.
Cosa vuol dire «non disponibile» su una scheda InvestingBot?
Che il numero esiste nella fonte ma non ha passato un controllo, oppure che non misura nulla: un margine oltre il 100 per cento, un P/E con utile negativo, un debito dichiarato in modo incompleto. Passando sopra si legge il motivo. Un dato in meno con il perché vale più di un dato plausibile e falso.
Perché i documenti della SEC contano più delle fonti commerciali?
Perché sono i documenti originali, depositati dalla società sotto la sua responsabilità legale, e sono pubblici. Le fonti commerciali li leggono e li riassumono, e nel riassunto si perdono scale, voci e date. Quando due fonti si contraddicono, il deposito SEC letto direttamente è l’arbitro.
Come fate a sapere se un dato è giusto senza una fonte perfetta?
Confrontando fonti indipendenti fra loro: un numero si mostra se due lo confermano. Dove divergono, lo si legge dal documento depositato; dove nemmeno quello decide, non si mostra. Il metodo si prova prima su casi noti, per esempio su società grandi dove tutte le fonti coincidono, e si misura quanti valori cambia prima di applicarlo.
I prezzi sulle schede sono in tempo reale?
No, sono ritardati di 15-30 minuti, e lo dichiariamo accanto al prezzo. Chi opera ha bisogno del prezzo in tempo reale del suo intermediario; una scheda informativa serve a capire la società, non a decidere il momento dell’ordine.
Anche InvestingBot sbaglia?
Sì, e lo scriviamo. Di recente le nostre prove automatiche avevano sovrascritto la cache di due società con dati del trimestre precedente; lo ha trovato una sentinella che confronta lo stesso valore calcolato per due strade. La differenza non è non sbagliare mai: è avere ogni notte qualcosa che cerca gli errori, i nostri compresi.