



Quem abre a ficha de uma empresa num site financeiro toma os números como certos: o preço, o número de ações, a dívida, o lucro. Depois de um ano a comparar esses números entre si e com os documentos oficiais, podemos dizer algo simples: nenhuma fonte, sozinha, é fiável, nem sequer as pagas. Não por desleixo: os dados de bolsa passam por uma cadeia de fornecedores, e cada elo acrescenta uma convenção, um atraso ou um erro que ninguém a jusante verifica. Este artigo explica onde os dados se partem, com os casos reais que encontrámos em cerca de 3500 empresas americanas, e o que fazemos todas as noites para não os mostrar partidos.
A regra que seguimos cabe em três linhas: um número só se mostra se duas fontes independentes o confirmarem; onde divergem, vence o documento depositado na SEC, o regulador do mercado americano, lido diretamente; e onde nem isso decide, o número não se mostra. Um dado a menos, com o motivo escrito ao lado, vale mais do que um dado plausível e falso.
De onde vêm os dados de bolsa, e porque se partem
Quase nenhum site produz os dados que mostra. Os preços chegam das bolsas através de um distribuidor; as demonstrações financeiras são extraídas por um fornecedor dos documentos que as empresas depositam; as estimativas dos analistas são recolhidas por um terceiro; o número de ações, os dividendos e os desdobramentos vêm de um quarto. Cada fornecedor tem as suas convenções e os seus prazos, e o site que os junta costuma mostrá-los tal como chegam.
Os erros concentram-se onde a cadeia é mais longa e a empresa mais pequena. Nas grandes, que toda a gente olha, os números coincidem ao cêntimo: nos nossos testes, Apple, Microsoft e Coca-Cola são idênticas entre a fonte principal, uma segunda fonte e as contas depositadas. Nas pequenas, sobretudo depois de um evento societário, as fontes divergem muitas vezes, e ninguém repara porque ninguém olha. É o mesmo mecanismo que descrevemos no artigo sobre os pequenos investidores e as ações individuais: a atenção, e portanto o cuidado, vai para onde está o dinheiro.
O número de ações: o dado que muda tudo
O número de ações em circulação é o dado mais subestimado de uma ficha. Multiplicado pelo preço dá a capitalização, isto é, quanto vale a empresa em bolsa; dividido no lucro dá o lucro por ação; daí decorrem o P/L, o preço/valor contabilístico e quase todos os múltiplos. Se está errado, está tudo errado, e de forma invisível, porque a ficha continua a mostrar números razoáveis.
E está errado mais vezes do que se pensa. Quando uma empresa entra em bolsa, se funde, agrupa as ações ou emite novas, a contagem muda num dia, mas as fontes atualizam-na quando saem as contas seguintes, isto é, até três meses depois. No nosso universo de cerca de 3500 empresas, comparando todas as noites três fontes, em 206 casos o valor da fonte principal não era o certo e substituímo-lo pelo confirmado pelas contas depositadas; noutros 57 as fontes contradiziam-se sem que nenhuma tivesse razão de forma demonstrável.
Esses 57 verificámo-los um a um nos documentos depositados na SEC: prospetos de admissão, comunicados de fecho de fusões, capas dos relatórios trimestrais. Alguns exemplos de quão longe estavam as fontes. ProKidney, biotecnológica com duas classes de ações: uma fonte contava 148 milhões de ações, outra 399; o documento depositado a 29 de outubro diz 302,4 milhões, somando as duas classes. Accelevation, cotada a 1 de outubro: a fonte principal estava parada em 30 milhões de ações, o prospeto conta 225 milhões entre as duas classes, e a capitalização mostrada era portanto sete vezes e meia mais baixa do que a verdadeira. Nove empresas tinham agrupado as ações, com rácios de 1 por 4 até 1 por 125, e a fonte ainda contava as ações de antes do agrupamento. Num caso de empresa estrangeira cotada através de certificados de depósito, uma fonte usava o rácio antigo entre certificado e ação, e a contagem saía a dobrar.
Onde o documento não decide, o número fica declarado incerto: três empresas que acabaram de fechar uma fusão ainda não publicaram a contagem definitiva, e nós não a inventamos.
O investimento em falta: o caso das petrolíferas
O fluxo de caixa livre, isto é, o dinheiro que sobra a uma empresa depois de pagar os investimentos, é um dos números mais usados para avaliar um negócio. Para o calcular é preciso o capex, a despesa em instalações e jazidas. Descobrimos que para as petrolíferas a fonte principal tomava apenas a rubrica «outras instalações» e ignorava o desenvolvimento das jazidas, que é a despesa verdadeira. Para a EOG Resources o capex saía em 479 milhões de dólares; as contas depositadas na SEC indicam 6594, catorze vezes mais. O fluxo de caixa livre, e o rendimento de caixa que dele deriva, estavam inflacionados em proporção em 38 empresas do setor.
Agora, onde a fonte não tem o capex ou tem menos de metade do depositado, lemo-lo nas contas da SEC. Para outras 54 empresas, que não tinham capex de todo, recuperámo-lo da SEC com uma regra severa: a leitura tem de coincidir com pelo menos três verificações independentes, senão fica vazia. Medimos que uma regra mais permissiva, «coincide com a fonte em dois períodos», errava cerca de uma vez em cinco. Antes 54 valores seguros do que 150 dos quais 30 errados.
Lucros, receitas e trimestres: quando a fonte está atrasada ou lê a linha errada
Três classes de erro voltam sem parar nas contas.
A primeira é a escala: um trimestre reconstruído com as ações expressas em milhares em vez de unidades produz lucros por ação absurdos. O nosso controlo encontrou 197: a McDonald’s saía com três milhões de dólares de lucro por ação. Agora, se lucro por ação, ações e lucro total não batem certo entre si, o valor é recalculado e mostrado só se uma segunda fonte o confirmar.
A segunda é o atraso: para cerca de cento e cinquenta empresas a fonte estava parada num trimestre com mais de cem dias enquanto as contas novas já estavam depositadas. Para 97 delas tomamos o último trimestre diretamente dos depósitos da SEC, mas só depois de uma prova: o trimestre anterior, reconstruído a partir da SEC com o mesmo método, tem de coincidir com o da fonte dentro de 0,5 por cento. Onde a prova falha, a ficha diz que as contas estão atrasadas, e quanto.
A terceira é a linha errada: a fonte toma uma componente das receitas em vez do total. A NextEra Energy saía com 25,8 mil milhões de receitas contra os 27,4 depositados; a Interactive Brokers com 2,4 mil milhões contra 6,2. Medimos isto em mais de 3300 empresas: na grande maioria o total coincide, mas numa mão-cheia de casos a fonte reporta uma linha parcial, e a correção tem de ser feita empresa a empresa, porque a regra oposta, «toma sempre a linha maior», erraria noutro lado ao confundir uma receita bruta com o total.
Desdobramentos e dividendos: o passado que não se atualiza
Quando uma empresa desdobra as ações, por exemplo duas novas por cada antiga, todos os dados por ação do passado têm de ser divididos por dois: preços, dividendos, preços-alvo dos analistas. As fontes fazem-no com os preços e muitas vezes não com o resto. Em 1418 empresas com um histórico de dividendos comparável entre duas fontes, três traziam um dividendo não ajustado: a Amphenol mostrava um dividendo de 0,25 dólares depois do desdobramento 2 por 1 de setembro, quando o valor ajustado é 0,125. Poucos casos, mas um rendimento a dobrar numa ação é um erro grave para quem a compra pelo dividendo.
Os preços-alvo dos analistas são piores, porque a fonte agrega-os numa janela de um ano que mistura estimativas de antes e de depois do desdobramento. Depois do 2 por 1 da Monster Beverage, o preço-alvo médio saía em 69,90 dólares, impossível para uma ação a 50: recalculado só com as estimativas posteriores ao desdobramento é 50,83. Onde a janela não se pode limpar, o preço-alvo não se mostra e a ficha explica porquê.
A dívida: nunca zero por engano
A dívida é o dado que mais vezes chega incompleto: a fonte reporta uma linha em três do passivo e o rácio entre dívida e capital próprio sai baixíssimo. Para a Baxter, no trimestre mais recente, a fonte dava 206 milhões de dívida contra os 9,67 mil milhões das contas depositadas. Por isso temos uma regra fixa: a dívida nunca é zero por falta de dados. Toma-se da fonte, verifica-se com a rubrica correspondente das contas da SEC lida com um método calibrado em cada empresa, e se a fonte reporta um valor que desabou face ao trimestre anterior sem razão visível, o rácio não se mostra. Um «não disponível, porque a dívida declarada é incompleta» é uma informação; um 0,06 no lugar de 2,3 é uma armadilha.
Os números que não significam nada
Nem todos os erros são erros da fonte: alguns são números exatos que já não medem nada. Uma margem líquida de 7000 por cento é aritmeticamente correta se uma empresa tem receitas quase nulas e uma mais-valia extraordinária, mas não descreve a gestão. Contámos 22 empresas com uma margem líquida acima de 100 por cento, onde o lucro supera as receitas por uma mais-valia ou pela forma como a fonte conta as receitas dos bancos, e outras 84 com margens além de 1000 por cento em valor absoluto, onde as receitas estão perto de zero. Em todos esses casos a ficha mostra «não disponível» e o motivo, em vez do número. O mesmo vale para um P/L com lucro negativo, para um PEG numa empresa com prejuízo, para um preço/valor contabilístico quando o capital próprio é negativo, e para o valor contabilístico tangível quando as contas não declaram o goodwill.
O valor contabilístico tangível merece uma linha à parte, porque é o caso em que o controlo mudou mais números. Calculamo-lo a partir das contas da SEC, retirando goodwill e intangíveis, e todas as noites comparamo-lo com uma fonte independente: em cerca de 2300 empresas o nosso valor está confirmado, numa centena diverge, e nessa centena não o mostramos até percebermos quem tem razão. Em vários casos descobrimos que a diferença estava na definição, por exemplo nos direitos de gestão de créditos hipotecários dos bancos, e escrevemos a regra em conformidade.
O que acontece todas as noites
Nada disto é um trabalho feito uma vez. Todas as noites uma cadeia de mais de cinquenta passos reconstrói os dados de todas as empresas, e nove sentinelas releem-nos à procura de incoerências: o mesmo número que sai diferente em dois pontos da plataforma, um rácio fora da escala do possível, um preço parado há três sessões, uma fonte que deixou de atualizar, um símbolo renomeado. Esta manhã, por exemplo, as sentinelas tinham produzido 69 alertas; os graves fecham-se antes de qualquer outro trabalho, e o registo não permite declarar um dia encerrado enquanto restar um sem resposta.
Em cada dia útil, além disso, lemos por inteiro uma amostra de tudo o que a plataforma gerou, análises e respostas do assistente incluídas, e verificamos cada número citado contra os dados de partida. E um conjunto de quase oito mil testes automáticos corre a cada alteração do código: quando corrigimos um defeito, o teste que o reconhece fica, para que o defeito não possa voltar em silêncio.
O controlo vale também para nós. Recentemente descobrimos que os nossos próprios testes automáticos, ao correr de noite, tinham sobrescrito por engano a cache de duas empresas com dados de um trimestre antes. Encontrou-o uma sentinela que compara o mesmo rendimento calculado por duas vias. Corrigimo-lo, e escrevemo-lo aqui porque é esse o ponto: ninguém está isento de erros, a diferença está em ter algo que os procura.
O que significa para quem lê uma ficha
Significa três coisas práticas. A primeira: quando na ficha está «não disponível», não é um buraco, é uma escolha, e ao passar o cursor lê-se o motivo. A segunda: quando um número traz uma nota, por exemplo «ações verificadas nos documentos da SEC» ou «capex das contas depositadas», quer dizer que esse número não vem da fonte principal mas de um controlo que a substituiu, e pode chegar-se ao documento. A terceira: os preços têm 15-30 minutos de atraso, e dizemo-lo; quem precisa do preço em tempo real para negociar deve usar a plataforma do seu intermediário, não uma ficha informativa.
Não prometemos dados perfeitos: ninguém pode. Prometemos que cada número mostrado passou pelo menos um controlo independente, que os que não passaram não se veem, e que o método está escrito e pode ser verificado. No artigo sobre a análise fundamental medimos quanto vale ler as contas: vale alguma coisa só se as contas que se leem forem as verdadeiras.
Em resumo
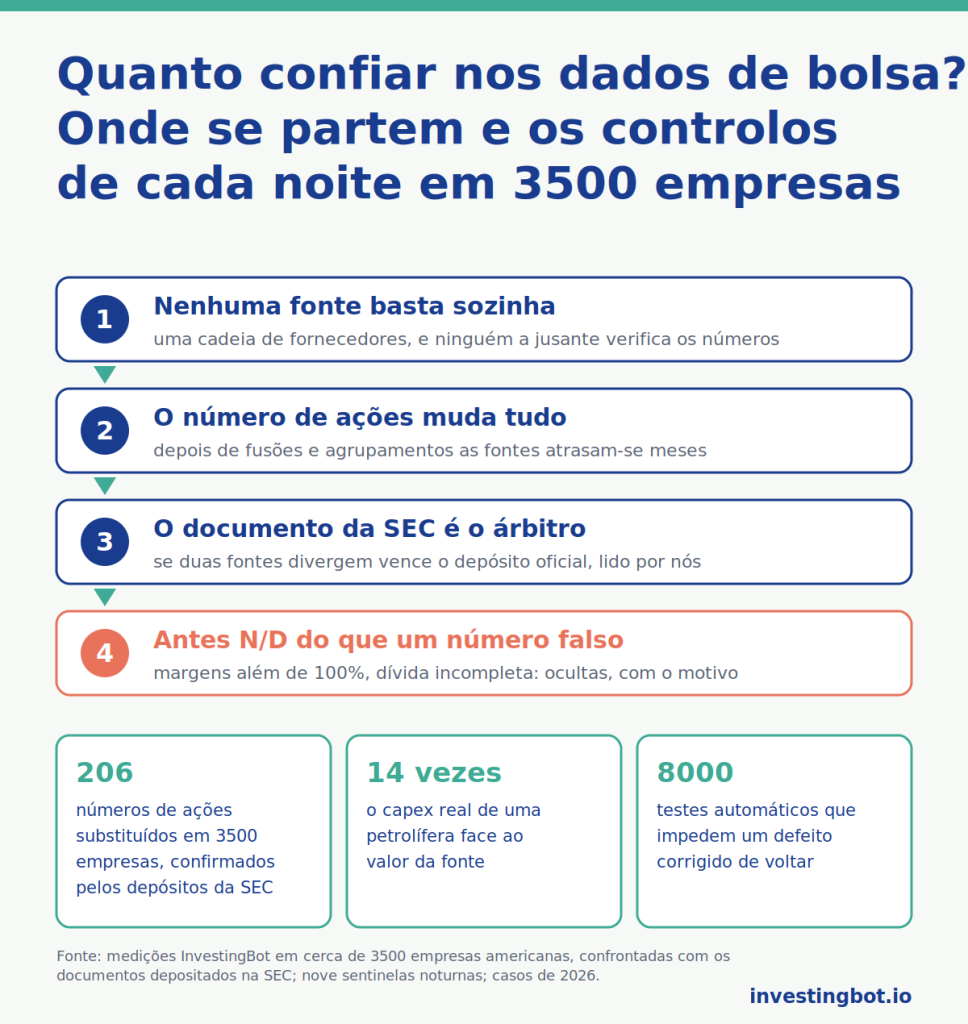
- Os dados de bolsa passam por uma cadeia de fornecedores, e os erros concentram-se nas empresas pequenas e depois dos eventos societários: admissões, fusões, agrupamentos, desdobramentos.
- O número de ações é o dado mais frágil: em 206 casos em 3500 substituímo-lo pelo confirmado pelos depósitos da SEC, e 31 casos incertos verificámo-los à mão nos documentos.
- Capex, lucro por ação, receitas, trimestres, dividendos, preços-alvo e dívida têm cada um uma classe de erro típica; para cada uma há um controlo e uma regra de substituição ou de exclusão.
- Um número exato pode não significar nada: margens além de 100 por cento, P/L com lucro negativo, capital próprio negativo. Nesses casos mostramos «não disponível» e o motivo.
- Todas as noites uma cadeia de mais de cinquenta passos e nove sentinelas procuram as incoerências; quase oito mil testes automáticos impedem que os defeitos corrigidos voltem.
- Não prometemos dados perfeitos: prometemos que o que se vê passou um controlo independente, e que o que não passou não se vê.
Porque é que os dados de bolsa gratuitos contêm erros?
Porque quase nenhum site produz os dados que mostra: compra-os a uma cadeia de fornecedores e publica-os tal como chegam, sem os conciliar. Os erros concentram-se nas empresas pequenas e depois dos eventos societários, onde ninguém verifica porque a atenção, e a receita, vão para as ações grandes.
Qual é o dado mais vezes errado numa ficha?
O número de ações em circulação. Muda num dia depois de uma admissão, uma fusão ou um agrupamento, mas as fontes atualizam-no com as contas seguintes. Dele dependem a capitalização, o lucro por ação e quase todos os múltiplos: no nosso universo substituímo-lo em 206 casos em cerca de 3500.
O que quer dizer «não disponível» numa ficha InvestingBot?
Que o número existe na fonte mas não passou um controlo, ou que não mede nada: uma margem além de 100 por cento, um P/L com lucro negativo, uma dívida declarada de forma incompleta. Ao passar o cursor lê-se o motivo. Um dado a menos com o porquê vale mais do que um dado plausível e falso.
Porque é que os documentos da SEC contam mais do que as fontes comerciais?
Porque são os documentos originais, depositados pela empresa sob a sua responsabilidade legal, e são públicos. As fontes comerciais leem-nos e resumem-nos, e no resumo perdem-se escalas, rubricas e datas. Quando duas fontes se contradizem, o depósito na SEC lido diretamente é o árbitro.
Como sabem que um dado está certo sem uma fonte perfeita?
Comparando fontes independentes entre si: um número mostra-se se duas o confirmarem. Onde divergem, lê-se no documento depositado; onde nem isso decide, não se mostra. O método prova-se primeiro em casos conhecidos, por exemplo em empresas grandes onde todas as fontes coincidem, e mede-se quantos valores muda antes de o aplicar.
Os preços nas fichas são em tempo real?
Não, têm 15-30 minutos de atraso, e declaramo-lo junto ao preço. Quem negoceia precisa do preço em tempo real do seu intermediário; uma ficha informativa serve para perceber a empresa, não para decidir o momento da ordem.
A InvestingBot também se engana?
Sim, e escrevemo-lo. Recentemente os nossos testes automáticos tinham sobrescrito a cache de duas empresas com dados do trimestre anterior; encontrou-o uma sentinela que compara o mesmo valor calculado por duas vias. A diferença não é nunca errar: é ter todas as noites algo que procura os erros, os nossos incluídos.