



Kto otwiera kartę spółki w serwisie finansowym, przyjmuje liczby za pewnik: kurs, liczbę akcji, zadłużenie, zysk. Po roku spędzonym na porównywaniu tych liczb ze sobą i z oficjalnymi dokumentami możemy powiedzieć coś prostego: żadne pojedyncze źródło nie jest wiarygodne, nawet płatne. Nie z niedbalstwa: dane giełdowe przechodzą przez łańcuch dostawców, a każde ogniwo dodaje konwencję, opóźnienie albo błąd, którego nikt niżej nie sprawdza. Ten artykuł wyjaśnia, gdzie dane się psują, na prawdziwych przypadkach, które znaleźliśmy wśród około 3500 spółek amerykańskich, i co robimy każdej nocy, żeby nie pokazywać ich zepsutych.
Zasada, której się trzymamy, mieści się w trzech linijkach: liczba jest pokazywana tylko wtedy, gdy potwierdzają ją dwa niezależne źródła; tam, gdzie się różnią, wygrywa dokument złożony w SEC, amerykańskim nadzorze giełdowym, czytany bezpośrednio; a tam, gdzie nawet on nie rozstrzyga, liczba nie jest pokazywana. Jedna dana mniej, z napisanym obok powodem, jest warta więcej niż dana prawdopodobna i fałszywa.
Skąd pochodzą dane giełdowe i dlaczego się psują
Prawie żaden serwis nie wytwarza danych, które pokazuje. Kursy przychodzą z giełd przez dystrybutora; sprawozdania finansowe wyciąga dostawca z dokumentów składanych przez spółki; prognozy analityków zbiera ktoś trzeci; liczba akcji, dywidendy i splity pochodzą od czwartego. Każdy dostawca ma swoje konwencje i swoje terminy, a serwis, który to składa, zwykle pokazuje dane takie, jakie przyszły.
Błędy skupiają się tam, gdzie łańcuch jest najdłuższy, a spółka najmniejsza. W dużych, na które wszyscy patrzą, liczby zgadzają się co do centa: w naszych testach Apple, Microsoft i Coca-Cola są identyczne między głównym źródłem, drugim źródłem i złożonym sprawozdaniem. W małych, zwłaszcza po zdarzeniu korporacyjnym, źródła często się rozchodzą i nikt tego nie zauważa, bo nikt nie patrzy. To ten sam mechanizm, który opisaliśmy w artykule o drobnych inwestorach i pojedynczych akcjach: uwaga, a więc i staranność, idzie tam, gdzie są pieniądze.
Liczba akcji: dana, która zmienia wszystko
Liczba akcji w obrocie to najbardziej niedoceniana dana na karcie spółki. Pomnożona przez kurs daje kapitalizację, czyli to, ile spółka jest warta na giełdzie; zysk podzielony przez nią daje zysk na akcję; stąd biorą się C/Z, C/WK i prawie każdy mnożnik. Jeśli jest błędna, błędne jest wszystko, i to niewidocznie, bo karta nadal pokazuje rozsądnie wyglądające liczby.
A błędna jest częściej, niż się sądzi. Gdy spółka debiutuje, łączy się, scala akcje albo emituje nowe, liczba zmienia się w jeden dzień, ale źródła aktualizują ją, gdy ukaże się kolejne sprawozdanie, czyli nawet trzy miesiące później. W naszym uniwersum około 3500 spółek, porównując każdej nocy trzy źródła, w 206 przypadkach wartość głównego źródła nie była właściwa i zastąpiliśmy ją tą potwierdzoną przez złożone sprawozdanie; w kolejnych 57 źródła przeczyły sobie nawzajem, a żadne nie miało racji w sposób możliwy do udowodnienia.
Te 57 sprawdziliśmy jeden po drugim w dokumentach złożonych w SEC: prospektach emisyjnych, komunikatach o zamknięciu fuzji, stronach tytułowych raportów kwartalnych. Kilka przykładów, jak daleko były od siebie źródła. ProKidney, spółka biotechnologiczna z dwiema klasami akcji: jedno źródło liczyło 148 milionów akcji, inne 399; dokument złożony 29 października mówi o 302,4 miliona, sumując obie klasy. Accelevation, notowana od 1 października: główne źródło stało na 30 milionach akcji, prospekt liczy 225 milionów w obu klasach, więc pokazywana kapitalizacja była siedem i pół raza za niska. Dziewięć spółek scaliło akcje, w stosunku od 1 do 4 aż po 1 do 125, a źródło nadal liczyło akcje sprzed scalenia. W jednym przypadku spółki zagranicznej notowanej przez kwity depozytowe źródło używało starego stosunku między kwitem a akcją i liczba wychodziła podwójna.
Tam, gdzie dokument nie rozstrzyga, liczba pozostaje oznaczona jako niepewna: trzy spółki, które właśnie zamknęły fuzję, nie opublikowały jeszcze ostatecznej liczby, a my jej nie wymyślamy.
Brakujące inwestycje: przypadek spółek naftowych
Wolne przepływy pieniężne, czyli pieniądze, które zostają spółce po opłaceniu inwestycji, to jedna z najczęściej używanych liczb do oceny biznesu. Żeby je policzyć, potrzebny jest capex, wydatki na instalacje i złoża. Odkryliśmy, że dla spółek naftowych główne źródło brało tylko pozycję „inne instalacje” i pomijało zagospodarowanie złóż, czyli prawdziwy wydatek. Dla EOG Resources capex wychodził na 479 milionów dolarów; sprawozdanie złożone w SEC podaje 6594, czternaście razy więcej. Wolne przepływy pieniężne i wynikająca z nich stopa zwrotu z gotówki były proporcjonalnie zawyżone w 38 spółkach sektora.
Teraz tam, gdzie źródło nie ma capexu albo ma go mniej niż połowę złożonej wartości, czytamy go ze sprawozdań SEC. Dla kolejnych 54 spółek, które nie miały capexu w ogóle, odzyskaliśmy go z SEC według surowej reguły: odczyt musi zgadzać się z co najmniej trzema niezależnymi potwierdzeniami, inaczej pozostaje pusty. Zmierzyliśmy, że łagodniejsza reguła, „zgadza się ze źródłem w dwóch okresach”, myliła się mniej więcej raz na pięć. Lepsze 54 pewne wartości niż 150, z których 30 jest błędnych.
Zyski, przychody i kwartały: gdy źródło jest spóźnione albo czyta złą linię
Trzy klasy błędów wracają w sprawozdaniach bez przerwy.
Pierwsza to skala: kwartał odtworzony z akcjami wyrażonymi w tysiącach zamiast w sztukach daje absurdalne zyski na akcję. Nasza kontrola znalazła ich 197: McDonald’s wychodził z trzema milionami dolarów zysku na akcję. Teraz, jeśli zysk na akcję, liczba akcji i zysk całkowity nie zgadzają się ze sobą, wartość jest przeliczana i pokazywana tylko wtedy, gdy potwierdzi ją drugie źródło.
Druga to opóźnienie: dla około stu pięćdziesięciu spółek źródło stało na kwartale sprzed ponad stu dni, podczas gdy nowe sprawozdanie było już złożone. Dla 97 z nich bierzemy ostatni kwartał bezpośrednio z dokumentów SEC, ale dopiero po próbie: poprzedni kwartał, odtworzony z SEC tą samą metodą, musi zgadzać się z kwartałem źródła w granicach 0,5 procent. Tam, gdzie próba się nie udaje, karta mówi, że sprawozdanie jest opóźnione, i o ile.
Trzecia to zła linia: źródło bierze składnik przychodów zamiast sumy. NextEra Energy wychodziła z 25,8 miliarda przychodów wobec złożonych 27,4; Interactive Brokers z 2,4 miliarda wobec 6,2. Zmierzyliśmy to na ponad 3300 spółkach: w zdecydowanej większości suma się zgadza, ale w garstce przypadków źródło podaje linię częściową, a poprawkę trzeba robić spółka po spółce, bo reguła odwrotna, „bierz zawsze największą linię”, myliłaby się gdzie indziej, biorąc przychód brutto za sumę.
Splity i dywidendy: przeszłość, która się nie aktualizuje
Gdy spółka dzieli akcje, na przykład dwie nowe za każdą starą, wszystkie dane na akcję z przeszłości trzeba podzielić przez dwa: kursy, dywidendy, ceny docelowe analityków. Źródła robią to dla kursów, a często nie dla reszty. Wśród 1418 spółek z historią dywidend porównywalną między dwoma źródłami trzy miały nieskorygowaną dywidendę: Amphenol pokazywał dywidendę 0,25 dolara po wrześniowym splicie 2 do 1, podczas gdy wartość skorygowana to 0,125. Niewiele przypadków, ale podwojona stopa dywidendy na jednej akcji to poważny błąd dla kogoś, kto kupuje ją dla dywidendy.
Ceny docelowe analityków są gorsze, bo źródło agreguje je w rocznym oknie, które miesza prognozy sprzed splitu i po nim. Po splicie 2 do 1 Monster Beverage średnia cena docelowa wychodziła na 69,90 dolara, co jest niemożliwe dla akcji po 50: przeliczona tylko na prognozach po splicie wynosi 50,83. Tam, gdzie okna nie da się oczyścić, cena docelowa nie jest pokazywana, a karta wyjaśnia dlaczego.
Zadłużenie: nigdy zero przez pomyłkę
Zadłużenie to dana, która najczęściej przychodzi niekompletna: źródło podaje jedną linię z trzech pasywów i stosunek długu do kapitału wychodzi maleńki. Dla Baxter, w ostatnim kwartale, źródło podawało 206 milionów długu wobec 9,67 miliarda w złożonym sprawozdaniu. Mamy więc stałą regułę: zadłużenie nigdy nie jest zerem z braku danych. Bierze się je ze źródła, sprawdza z odpowiednią linią sprawozdania SEC czytaną metodą skalibrowaną dla każdej spółki, a jeśli źródło podaje wartość, która załamała się wobec poprzedniego kwartału bez widocznego powodu, wskaźnik nie jest pokazywany. „Niedostępne, bo zgłoszone zadłużenie jest niekompletne” to informacja; 0,06 zamiast 2,3 to pułapka.
Liczby, które nic nie znaczą
Nie każdy błąd jest błędem źródła: niektóre to dokładne liczby, które niczego już nie mierzą. Marża netto 7000 procent jest arytmetycznie poprawna, jeśli spółka ma prawie zerowe przychody i nadzwyczajny zysk ze sprzedaży, ale nie opisuje działalności. Naliczyliśmy 22 spółki z marżą netto powyżej 100 procent, gdzie zysk przekracza przychody z powodu jednorazowego zysku albo sposobu, w jaki źródło liczy przychody banków, i kolejne 84 z marżami powyżej 1000 procent w wartości bezwzględnej, gdzie przychody są bliskie zera. We wszystkich tych przypadkach karta pokazuje „niedostępne” i powód zamiast liczby. To samo dotyczy C/Z przy ujemnym zysku, PEG dla spółki ze stratą, C/WK przy ujemnym kapitale własnym i materialnej wartości księgowej, gdy sprawozdanie nie wykazuje wartości firmy.
Materialna wartość księgowa zasługuje na osobną linijkę, bo to przypadek, w którym kontrola zmieniła najwięcej liczb. Liczymy ją ze sprawozdań SEC, odejmując wartość firmy i wartości niematerialne, i każdej nocy porównujemy z niezależnym źródłem: dla około 2300 spółek nasza wartość jest potwierdzona, dla około setki się różni, i dla tej setki nie pokazujemy jej, dopóki nie zrozumiemy, kto ma rację. W kilku przypadkach odkryliśmy, że różnica tkwiła w definicji, na przykład w prawach do obsługi kredytów hipotecznych w bankach, i odpowiednio zapisaliśmy regułę.
Co się dzieje każdej nocy
Nic z tego nie jest pracą zrobioną raz. Każdej nocy łańcuch ponad pięćdziesięciu kroków odbudowuje dane wszystkich spółek, a dziewięć strażników czyta je ponownie w poszukiwaniu niespójności: ta sama liczba wychodząca inaczej w dwóch miejscach platformy, wskaźnik poza skalą możliwego, kurs stojący od trzech sesji, źródło, które przestało się aktualizować, zmieniony ticker. Dziś rano na przykład strażnicy wygenerowali 69 zgłoszeń; poważne zamyka się przed każdą inną pracą, a rejestr nie pozwala uznać dnia za zamknięty, dopóki choć jedno pozostaje bez odpowiedzi.
W każdy dzień roboczy czytamy ponadto w całości próbkę wszystkiego, co platforma wygenerowała, łącznie z analizami i odpowiedziami asystenta, i sprawdzamy każdą przytoczoną liczbę z danymi wyjściowymi. A zestaw prawie ośmiu tysięcy automatycznych testów uruchamia się przy każdej zmianie kodu: gdy poprawiamy usterkę, test, który ją rozpoznaje, zostaje, więc usterka nie może wrócić po cichu.
Kontrola dotyczy też nas. Niedawno odkryliśmy, że nasze własne automatyczne testy, uruchamiane nocą, przez pomyłkę nadpisały pamięć podręczną dwóch spółek danymi sprzed kwartału. Znalazł to strażnik, który porównuje tę samą stopę zwrotu liczoną dwiema drogami. Poprawiliśmy to i piszemy o tym tutaj, bo o to właśnie chodzi: nikt nie jest wolny od błędów, różnicę robi posiadanie czegoś, co ich szuka.
Co to znaczy dla kogoś, kto czyta kartę spółki
Znaczy trzy praktyczne rzeczy. Pierwsza: gdy na karcie jest „niedostępne”, to nie dziura, lecz decyzja, a po najechaniu kursorem widać powód. Druga: gdy liczba ma adnotację, na przykład „akcje zweryfikowane w dokumentach SEC” albo „capex ze złożonych sprawozdań”, to znaczy, że ta liczba nie pochodzi z głównego źródła, lecz z kontroli, która je zastąpiła, i można dojść do dokumentu. Trzecia: kursy są opóźnione o 15-30 minut i mówimy o tym; kto potrzebuje kursu w czasie rzeczywistym do handlu, powinien korzystać z platformy swojego brokera, a nie z karty informacyjnej.
Nie obiecujemy doskonałych danych: nikt nie może. Obiecujemy, że każda pokazana liczba przeszła co najmniej jedną niezależną kontrolę, że te, które jej nie przeszły, nie są widoczne, i że metoda jest spisana i można ją zweryfikować. W artykule o analizie fundamentalnej zmierzyliśmy, ile warte jest czytanie sprawozdań: jest coś warte tylko wtedy, gdy sprawozdania, które się czyta, są prawdziwe.
W skrócie
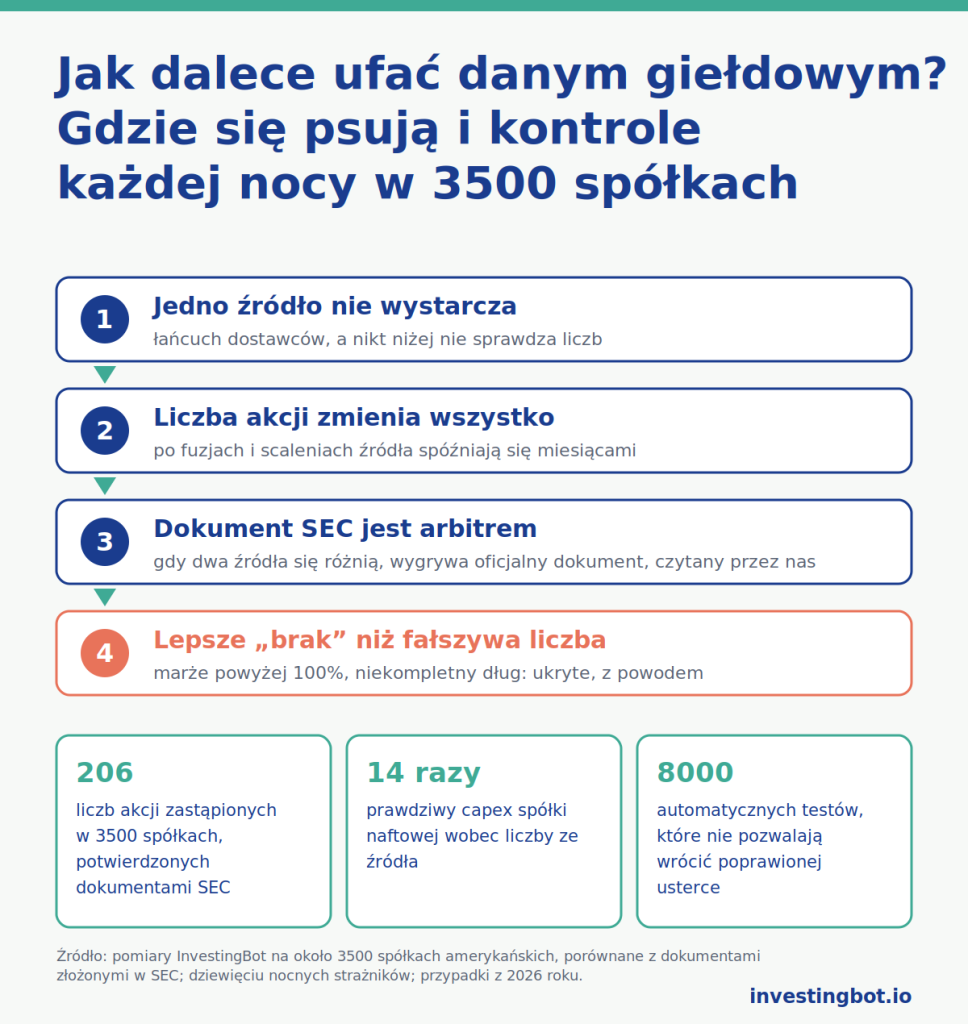
- Dane giełdowe przechodzą przez łańcuch dostawców, a błędy skupiają się w małych spółkach i po zdarzeniach korporacyjnych: debiutach, fuzjach, scaleniach, splitach.
- Liczba akcji to najbardziej krucha dana: w 206 przypadkach na 3500 zastąpiliśmy ją wartością potwierdzoną przez dokumenty SEC, a 31 niepewnych przypadków sprawdziliśmy ręcznie w dokumentach.
- Capex, zysk na akcję, przychody, kwartały, dywidendy, ceny docelowe i zadłużenie mają każde swoją typową klasę błędu; dla każdej jest kontrola i reguła zastąpienia albo wykluczenia.
- Dokładna liczba może nic nie znaczyć: marże powyżej 100 procent, C/Z przy ujemnym zysku, ujemny kapitał własny. W tych przypadkach pokazujemy „niedostępne” i powód.
- Każdej nocy łańcuch ponad pięćdziesięciu kroków i dziewięć strażników szukają niespójności; prawie osiem tysięcy automatycznych testów nie pozwala poprawionym usterkom wrócić.
- Nie obiecujemy doskonałych danych: obiecujemy, że to, co widać, przeszło niezależną kontrolę, a to, co jej nie przeszło, nie jest widoczne.
Dlaczego darmowe dane giełdowe zawierają błędy?
Bo prawie żaden serwis nie wytwarza danych, które pokazuje: kupuje je od łańcucha dostawców i publikuje takie, jakie przyszły, bez uzgadniania. Błędy skupiają się w małych spółkach i po zdarzeniach korporacyjnych, gdzie nikt nie sprawdza, bo uwaga, a z nią przychód, idzie do dużych akcji.
Która dana na karcie spółki jest najczęściej błędna?
Liczba akcji w obrocie. Zmienia się w jeden dzień po debiucie, fuzji albo scaleniu, ale źródła aktualizują ją wraz z kolejnym sprawozdaniem. Zależą od niej kapitalizacja, zysk na akcję i prawie wszystkie mnożniki: w naszym uniwersum zastąpiliśmy ją w 206 przypadkach na około 3500.
Co znaczy „niedostępne” na karcie InvestingBot?
Że liczba istnieje w źródle, ale nie przeszła kontroli, albo że niczego nie mierzy: marża powyżej 100 procent, C/Z przy ujemnym zysku, zadłużenie zgłoszone niekompletnie. Po najechaniu kursorem widać powód. Jedna dana mniej z wyjaśnieniem jest warta więcej niż dana prawdopodobna i fałszywa.
Dlaczego dokumenty SEC liczą się bardziej niż źródła komercyjne?
Bo to dokumenty oryginalne, złożone przez spółkę na jej odpowiedzialność prawną, i są publiczne. Źródła komercyjne czytają je i streszczają, a w streszczeniu giną skale, linie i daty. Gdy dwa źródła sobie przeczą, dokument SEC czytany bezpośrednio jest arbitrem.
Skąd wiecie, że dana jest poprawna, bez doskonałego źródła?
Porównując niezależne źródła ze sobą: liczba jest pokazywana, jeśli potwierdzają ją dwa. Tam, gdzie się różnią, czyta się ją ze złożonego dokumentu; tam, gdzie nawet on nie rozstrzyga, nie jest pokazywana. Metodę sprawdza się najpierw na znanych przypadkach, na przykład na dużych spółkach, gdzie wszystkie źródła się zgadzają, i mierzy się, ile wartości zmienia, zanim się ją zastosuje.
Czy kursy na kartach są w czasie rzeczywistym?
Nie, są opóźnione o 15-30 minut i zaznaczamy to obok kursu. Kto handluje, potrzebuje kursu w czasie rzeczywistym od swojego brokera; karta informacyjna służy do zrozumienia spółki, a nie do wyboru momentu zlecenia.
Czy InvestingBot też się myli?
Tak, i piszemy o tym. Niedawno nasze automatyczne testy nadpisały pamięć podręczną dwóch spółek danymi z poprzedniego kwartału; znalazł to strażnik, który porównuje tę samą wartość liczoną dwiema drogami. Różnica nie polega na tym, żeby nigdy się nie mylić: polega na tym, żeby każdej nocy mieć coś, co szuka błędów, także naszych.