



Eine einzelne US-Aktie zu kaufen ist so einfach geworden wie ein Abendessen zu bestellen: eine App, ein paar Sekunden, keine sichtbare Gebühr. Unter den Aktien, die Kleinanleger am meisten handeln, finden sich oft Microcaps mit einem Börsenwert von wenigen Dutzend Millionen Dollar, frisch notierte Unternehmen, Namen, die nach einem Beitrag in sozialen Netzwerken an einem Vormittag um 40 % steigen. Daneben kündigen fast täglich Anwaltskanzleien Sammelklagen wegen angeblich falscher Abschlüsse oder gebrochener Versprechen an. Die Frage liegt nahe: Ist das Anlegen oder Wetten? Und wer bestimmt eigentlich den Preis, die Millionen kleiner Sparer oder die großen Fonds?
Die akademische Forschung und die amtlichen Statistiken geben erstaunlich klare Antworten. Im Durchschnitt schneidet der Kleinanleger, der Einzelaktien auswählt, schlechter ab als der Index: Er handelt zu viel, streut zu wenig, fühlt sich von Aktien angezogen, die wie Lottoscheine aussehen, und kauft, was gerade in den Nachrichten ist. Der Markt selbst ist so gebaut, dass er die Auswahl weniger Titel bestraft, denn fast das gesamte Vermögen entsteht bei einer kleinen Minderheit von Unternehmen. Bilanzbetrug ist verbreiteter, als ans Licht kommt, und wenn er ans Licht kommt, erhalten die Geschädigten wenig zurück. Auf der Waage des Marktes schließlich wiegen Kleinanleger als Eigentümer mehr, als man denkt, doch den Preis bewegen vor allem die Ströme der institutionellen Anleger; Kleinanleger zählen wirklich, wenn sie sich alle gemeinsam bewegen, und meist nicht zu ihrem eigenen Vorteil. Dieser Artikel stellt die Belege zusammen, mit den Namen derer, die sie gesammelt haben, und einer Messung auf unseren eigenen Daten.
Was Kleinanleger tun: dreißig Jahre echte Depots
Die erste Studie, die in die echten Depots von Sparern geschaut hat, ist bis heute der Ausgangspunkt. Brad Barber (damals an der University of California, Davis) und Terrance Odean (heute Inhaber der Rudd Family Foundation Chair an der Haas School of Business der UC Berkeley) haben in „Trading Is Hazardous to Your Wealth“ (Journal of Finance, 2000) 66.465 Haushalte eines großen US-Brokers von 1991 bis 1996 verfolgt. Der durchschnittliche Haushalt schichtete jedes Jahr 75 % seines Depots um. Wer am meisten handelte, verdiente 11,4 % pro Jahr, gegenüber 17,9 % des Marktindex und 18,5 % bei denen, die wenig handelten. Vor Kosten waren die Entscheidungen etwa gleich viel wert: Den Unterschied machten Gebühren, Spreads und die Häufigkeit der Geschäfte. Die Autoren erklären es mit Selbstüberschätzung: Wer glaubt, gut auswählen zu können, handelt mehr und zahlt mehr.
Das zweite Merkmal ist die mangelnde Streuung. William Goetzmann (Edwin J. Beinecke Professor an der Yale School of Management) und Alok Kumar (Inhaber der Gabelli Chair an der Miami Herbert Business School) haben in „Equity Portfolio Diversification“ (Review of Finance, 2008) mehr als 40.000 Depots untersucht: Die meisten Anleger hielten wenige Aktien, oft stark miteinander korreliert. Am wenigsten gestreut waren Anleger mit niedrigem Einkommen, Nicht-Profis und junge Vielhändler. Es lag nicht an Geld oder Kosten: Die mangelnde Streuung ging einher mit Selbstüberschätzung, dem Hinterherlaufen hinter Trends und der Vorliebe für Unternehmen aus der Nähe. Und im Durchschnitt kostete sie Rendite.
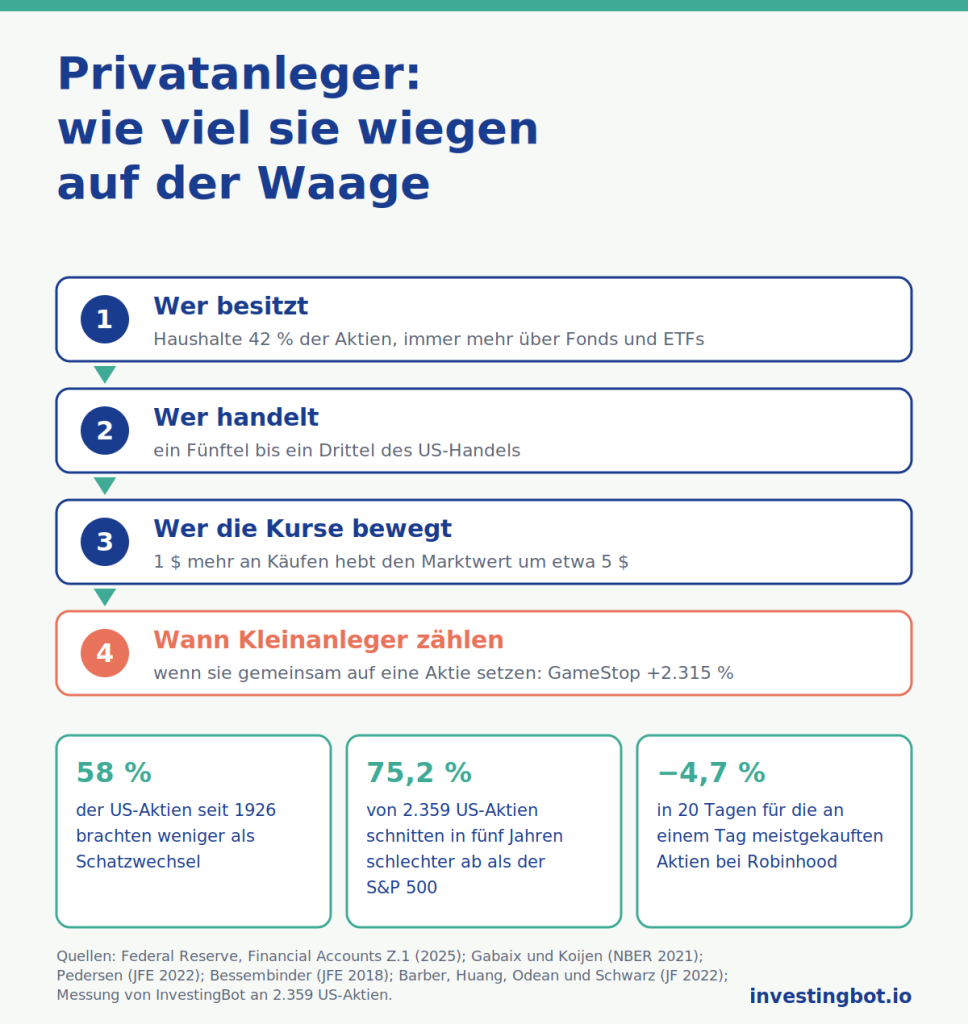
Das dritte Merkmal ist die Aufmerksamkeit. Gebührenfreie Apps haben das Phänomen verstärkt, und die Forschung hat es mit neuen Daten gemessen. Barber, Xing Huang, Odean und Christopher Schwarz fanden in „Attention-Induced Trading and Returns: Evidence from Robinhood Users“ (Journal of Finance, 2022) heraus, dass Robinhood-Nutzer in Scharen die Aktien kaufen, die ins Rampenlicht geraten, und dass die an einem Tag meistgekauften Titel in den folgenden 20 Tagen im Schnitt −4,7 % gegenüber dem Markt abschneiden. Nach Ansicht der Autoren spielt auch die Gestaltung der App eine Rolle, nicht nur die Unerfahrenheit der Nutzer. Barber, Shengle Lin und Odean haben in „Resolving a Paradox: Retail Trades Positively Predict Returns but Are Not Profitable“ (Journal of Financial and Quantitative Analysis, 2024) ein Rätsel gelöst: Die Käufe der Kleinanleger nehmen die Renditen teilweise vorweg, verdienen im Durchschnitt aber trotzdem nichts, weil sie sich auf Aktien konzentrieren, die Aufmerksamkeit erregen. Bei den von Kleinanlegern am meisten gehandelten Titeln verlor eine Strategie auf Basis ihrer Kaufüberhänge 14,8 % pro Jahr.
Im Extremfall, dem Daytrading, ist das Urteil noch härter. Barber, Yi-Tsung Lee, Yu-Jane Liu und Odean („The Cross-Section of Speculator Skill: Evidence from Day Trading“, Journal of Financial Markets, 2014) nutzten die vollständigen Daten der Börse Taiwan von 1992 bis 2006: Weniger als 1 % der Daytrader verdient nach Gebühren vorhersehbar und beständig.
Die Gegenstimme, die man anhören sollte
Ein ehrliches Bild muss auch die Studien enthalten, die in die andere Richtung weisen. Der Ökonom Ivo Welch hat in „The Wisdom of the Robinhood Crowd“ (Journal of Finance, 2022) das Gesamtportfolio der Robinhood-Nutzer zwischen Mitte 2018 und Mitte 2020 nachgebildet: Im Crash vom März 2020 kauften sie, statt zu verkaufen, und dieses gemeinsame Portfolio hatte ein gutes Timing und eine höhere Rendite als erwartet. Das Ergebnis ist echt, muss aber richtig gelesen werden: Es betrifft das Portfolio aller zusammen, das zu großen und stark gehandelten Aktien neigt, nicht den einzelnen Sparer mit fünf Aktien. Ebenso haben Ekkehart Boehmer, Charles Jones, Xiaoyan Zhang und Xinran Zhang („Tracking Retail Investor Activity“, Journal of Finance, 2021) gezeigt, dass von Kleinanlegern netto gekaufte Aktien in der folgenden Woche etwa 0,10 % besser abschneiden: eine kleine, aber echte Information. Keine dieser Studien sagt, Kleinanleger seien per Definition naiv; sie sagen, dass ihre Art zu handeln im Durchschnitt mehr kostet, als sie einbringt.
Aktien als Lottoscheine
Warum wählen so viele Anleger gerade Microcaps und die schwankungsreichsten Aktien? Alok Kumar hat in „Who Gambles in the Stock Market?“ (Journal of Finance, 2009) rund 70.000 Anleger untersucht. Als „Lotterieaktien“ definierte er Titel mit einem Kurs unter 5 Dollar, hoher Volatilität und einer Geschichte extremer Kurssprünge: kleiner Einsatz, geringe Chance auf einen riesigen Gewinn. Das Ergebnis ist ein fast soziologisches Porträt. Dieselben Merkmale, die Menschen mehr für staatliche Lotterien ausgeben lassen, lassen sie mehr in diese Aktien investieren; die Nachfrage danach steigt in Rezessionen, genau wie die nach Losen; und im Durchschnitt bringen sie weniger, mit den schwersten Verlusten für Anleger mit niedrigem Einkommen, die sie übergewichten.
Turan Bali, Nusret Cakici und Robert Whitelaw fanden in „Maxing Out: Stocks as Lotteries and the Cross-Section of Expected Returns“ (Journal of Financial Economics, 2011) die Spur in den Kursen: Aktien mit dem stärksten Tagesgewinn im Vormonat bringen in den folgenden Monaten weniger. Der Markt lässt sich den Traum vom großen Treffer teuer bezahlen. Eine spätere, 2022 in der Critical Finance Review veröffentlichte Arbeit führt den Effekt eher auf Überreaktion als auf Lottosuche zurück; für Anleger ändert sich an der Substanz nichts.
Am Rand des Marktes trifft der Traum auf Manipulation. Ein Team um Christian Leuz (Chicago Booth) mit Steffen Meyer, Maximilian Muhn, Eugene Soltes und Andreas Hackethal („Who Falls Prey to the Wolf of Wall Street? Investor Participation in Market Manipulation“, NBER, 2017) hat 470 „Pump and Dump“-Kampagnen untersucht, bei denen jemand eine Aktie mit falschen Versprechen aufbläht und dann verkauft. In den Depots von mehr als 110.000 Kunden einer großen deutschen Bank hatten fast 8 % der aktiven Anleger an mindestens einer Kampagne teilgenommen und dabei im Schnitt rund 30 % verloren. Und nicht alle waren naiv: Ein Teil suchte sie bewusst, in der Hoffnung, vor den anderen auszusteigen. Ulf Brüggemann, Aditya Kaul, Christian Leuz und Ingrid Werner („The Twilight Zone: OTC Regulatory Regimes and Market Quality“, Review of Financial Studies, 2018) haben bei mehr als 10.000 außerhalb regulierter Börsen gehandelten US-Aktien die Wirkung der Regeln gemessen: Weniger Offenlegungspflichten bedeuten weniger Liquidität und mehr Crashrisiko.
Warum die Auswahl weniger Aktien statistisch bergauf geht
Wenn der Kleinanleger oft danebenliegt, liegt der Gedanke nahe, es genüge, besser auszuwählen. Die meistzitierte Studie der letzten Jahre zeigt, dass die Schwierigkeit in der Struktur des Marktes selbst liegt. Hendrik Bessembinder (Arizona State University, Inhaber der Francis J. and Mary B. Labriola Endowed Chair) hat in „Do Stocks Outperform Treasury Bills?“ (Journal of Financial Economics, 2018) fast 26.000 US-Aktien seit 1926 verfolgt. 58 % brachten über ihre Börsenlebenszeit weniger als einmonatige Staatsanleihen. Das gesamte Vermögen, das die US-Börse über Staatsanleihen hinaus geschaffen hat, rund 35.000 Milliarden Dollar, geht auf 1.092 Unternehmen zurück, 4,3 % der Gesamtzahl; mehr als die Hälfte auf nur 90.
Die Folge ist kontraintuitiv. Der Markt insgesamt bringt viel, die typische Aktie nicht: Die Renditen sind schief verteilt, mit wenigen riesigen Gewinnern und einem langen Schwanz mittelmäßiger oder verlierender Titel. Wer den Index kauft, besitzt diese wenigen Gewinner zwangsläufig. Wer fünf Aktien auswählt, hat gute Chancen, keinen davon zu erwischen, und der Durchschnitt seiner Ergebnisse liegt auch ohne jeden Urteilsfehler unter dem des Marktes.
Das ist kein reines Amateurproblem. Der SPIVA-Bericht von S&P Dow Jones Indices, der jedes Jahr professionelle Fondsmanager mit ihren Vergleichsindizes misst, zählte Ende 2024 65 % der aktiven US-Fonds für große Werte hinter dem S&P 500 in einem einzigen Jahr; über 15 Jahre schlug in keiner Kategorie die Mehrheit der Manager ihren Index. Und Fondsanleger fügen eigene Kosten hinzu: Die Studie „Mind the Gap“ von Morningstar schätzte für die zehn Jahre bis Ende 2024, dass Anleger rund 1,2 Punkte pro Jahr weniger verdienten als die Fonds, die sie hielten, weil sie zu den falschen Zeitpunkten ein- und aussteigen.
Betrug und Sammelklagen: wie groß das verborgene Risiko ist
Die täglich erscheinenden Mitteilungen zu Sammelklagen sind kein Hintergrundrauschen. Alexander Dyck (Rotman School of Management, University of Toronto), Adair Morse (Haas School of Business, UC Berkeley) und Luigi Zingales (Chicago Booth) haben in „How Pervasive Is Corporate Fraud?“ (Review of Accounting Studies) geschätzt, wie viel Betrug verborgen bleibt, und dazu ein natürliches Ereignis genutzt: den Zusammenbruch von Arthur Andersen, der Tausende Unternehmen zwang, den Prüfer zu wechseln, und Unregelmäßigkeiten ans Licht brachte, die sonst verborgen geblieben wären. Ihre Schätzung: Jedes Jahr begehen rund 10 % der großen börsennotierten US-Unternehmen Wertpapierbetrug (mit einer Spanne zwischen 7 % und 14 %), und in normalen Zeiten wird nur ein Drittel entdeckt. Die Gesamtkosten liegen in der Größenordnung von 1,6 % des Börsenwerts pro Jahr.
Kommt der Betrug ans Licht, folgen die Klagen. Laut Cornerstone Research, das jedes Halbjahr die maßgebliche Statistik zu Sammelklagen veröffentlicht, wurden im ersten Halbjahr 2025 114 bundesweite Wertpapier-Sammelklagen eingereicht, und die jährliche Wahrscheinlichkeit, dass ein an einer US-Börse notiertes Unternehmen eine erhält, liegt bei rund 4 %; im ersten Halbjahr 2026 stiegen die Klagen auf 121, 30 % mehr als im Halbjahr davor. Doch eine Klage ist keine Erstattung. 2024 lag der mittlere Vergleich bei rund 14 Millionen Dollar, etwa 7 % der von den Klägern selbst geschätzten Verluste, und nach Jahren des Wartens. Wer eine manipulierte Aktie gekauft hat, erhält im besten Fall einen kleinen Bruchteil seines Verlusts zurück.
Ein wichtiger Vorbehalt für jeden Leser: Eine Mitteilung einer Anwaltskanzlei ist ein Vorwurf, kein Urteil. Viele Kanzleien veröffentlichen Dutzende identische Hinweise zum selben Unternehmen, um Mandanten zu gewinnen, und ein Teil der Klagen wird abgewiesen. Das nützliche Signal ist ein anderes: Taucht ein Unternehmen oft in diesen Listen auf, ist das Risiko, das sich seine Käufer ins Haus holen, höher als im Durchschnitt, und es lohnt sich, das vorher zu wissen.
Die Waage des Marktes: Wer wiegt mehr, Kleinanleger oder Institutionelle?
Stellen wir uns den US-Aktienmarkt als Waage vor, mit den Kleinanlegern auf der einen Schale und den Institutionellen auf der anderen: Investmentfonds, ETFs, Pensionsfonds, Versicherer, ausländische Anleger. Die Antwort hängt davon ab, was gewogen wird: wer besitzt, wer handelt oder wer die Preise bewegt. Es sind drei verschiedene Waagen, und sie liefern drei verschiedene Ergebnisse.
Erste Waage: Wer die Aktien besitzt
Die Finanzierungsrechnung der Federal Reserve (Tabelle L.224 der „Financial Accounts of the United States“) zeigt, wer Unternehmensanteile hält, börsennotierte und nicht notierte. Ende 2025 war der Gesamtbestand 111.355 Milliarden Dollar wert. Die Haushalte hielten direkt 47.186 Milliarden, rund 42 %: Das ist der größte Posten, und er umfasst auch Beteiligungen an nicht notierten Unternehmen und ausländische Aktien im Besitz von Amerikanern, ist also ein weites Maß. Ausländische Anleger hielten 20.455 Milliarden (rund 18 %), Investmentfonds 17.098 (rund 15 %), ETFs 10.760 (rund 10 %), private und öffentliche Pensionsfonds fast 9.900 (rund 9 %).
Auf dieser Schale scheinen die Kleinanleger sehr viel zu wiegen. Zwei Korrekturen ändern jedoch die Lesart. Erstens: Ein wachsender Teil der Ersparnisse der Haushalte läuft über Fonds und ETFs, und dort stimmen die Manager ab und entscheiden. Laut Morningstar überholten Ende 2023 die US-Indexfonds erstmals die aktiven Fonds beim Vermögen, rund 13.300 Milliarden gegenüber 13.200. Zweitens: Das Eigentum ist stark konzentriert. Lucian Bebchuk (Harvard Law School) und Scott Hirst (Boston University) haben in „The Specter of the Giant Three“ (Boston University Law Review, 2019) gemessen, dass der durchschnittliche Anteil von BlackRock, Vanguard und State Street an den Unternehmen des S&P 500 von 5,2 % im Jahr 1998 auf 20,5 % im Jahr 2017 gestiegen ist und dass die drei zusammen rund 25 % der Stimmen in den Hauptversammlungen abgeben. Millionen zersplitterter Kleinaktionäre wiegen weit weniger als drei Manager, die geschlossen abstimmen.
Zweite Waage: Wer handelt
Beim Handelsvolumen gehen die Schätzungen auseinander, denn die meisten Orders der Kleinanleger laufen nicht über die Börsen, sondern über große Vermittler, die sie intern ausführen. Die meistzitierten Messungen sehen den Anteil der Kleinanleger 2024 bei rund 18 % des US-Aktienvolumens, mit Schätzungen zwischen 20 % und 25 % in den unruhigsten Monaten von 2025; die Börse MEMX, die einen Teil dieser Orders ebenfalls sieht, schätzt je nach Tag zwischen 30 % und 37 %. Gesichert ist die Größenordnung: ein Fünftel bis ein Drittel des Handels. Der Rest sind Fonds, Vermittler und Hochfrequenzalgorithmen.
Dritte Waage: Wer die Preise bewegt
Hier hat die neuere Forschung den Blick auf den Markt verändert. Xavier Gabaix (Pershing Square Professor of Economics and Finance in Harvard) und Ralph Koijen (Chicago Booth) haben in „In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis“ (NBER, 2021) geschätzt, dass jeder zusätzliche Dollar, den Anleger in Aktien umschichten, den Gesamtwert des Marktes um rund 5 Dollar erhöht. Der Mechanismus ist folgender: Alle Aktien existieren bereits, und wer sie kaufen will, muss jemanden finden, der verkauft. Ein großer Teil des Kapitals liegt aber bei Institutionen mit starren Mandaten, etwa Indexfonds oder Pensionsfonds, die einen festen Aktienanteil halten müssen, und diese verkaufen wenig, selbst wenn die Kurse steigen: Der Markt ist „unelastisch“. Um Verkäufer zu finden, muss der Kurs deutlich steigen, um etwa 5 % bei Käufen in Höhe von 1 % des Marktwerts, und der neue Kurs gilt für alle Aktien, nicht nur für die gehandelten. Die 5 Dollar sind Wert auf dem Papier, kein Geld, das hineinfließt: Der Dollar des Kaufs geht an den Verkäufer, der Rest ist die Neubewertung der Aktien aller anderen. Das gilt auch umgekehrt, wenn Geld abfließt. Daraus folgt, dass Kapitalströme viel stärker zählen, als die klassische Theorie annahm, und dass es die großen Ströme sind, die der Institutionellen und der Fonds, in die die Ersparnisse fließen, die das Niveau des Marktes verschieben.
Kleinanleger allein wiegen auf dieser Waage wenig. Entscheidend werden sie, wenn sie sich alle in dieselbe Richtung und bei derselben Aktie bewegen. Das Lehrbuchbeispiel ist GameStop Anfang 2021, untersucht von Lasse Heje Pedersen (Copenhagen Business School) in „Game On: Social Networks and Markets“ (Journal of Financial Economics, 2022): Die Mundpropaganda in sozialen Netzwerken trieb die Aktie um 2.315 % nach oben, und doch war sie auf ihrem Höchststand nur 0,07 % der US-Börse wert. Kleinanleger können den Preis einer einzelnen Aktie umkehren, vor allem wenn sie klein und stark leerverkauft ist; den Markt bewegen sie nicht. Und ihr Herdenverhalten hat Kosten für alle: Gregory Eaton, Clifton Green, Brian Roseman und Yanbin Wu („Retail Trader Sophistication and Stock Market Quality: Evidence from Brokerage Outages“, Journal of Financial Economics, 2022) beobachteten, dass die bei Robinhood-Nutzern beliebtesten Aktien weniger schwankten und liquider wurden, wenn Robinhood wegen einer Störung ausfiel.
Das Urteil der Waage
Als Eigentümer wiegen Kleinanleger sehr viel, aber zersplittert und großenteils über Fonds, die andere verwalten. Als Händler stellen sie ein Fünftel bis ein Drittel des Handels. Als Kraft auf die Preise zählen sie einzeln wenig und gemeinsam viel, und das vor allem bei kleinen, schwankungsreichen Aktien im Rampenlicht: genau dort, wo die Studien die schlechtesten Renditen finden. Das Niveau des Marktes bestimmen die großen Ströme; einzelne Geschichten, im Guten wie im Schlechten, können die Kleinanleger bestimmen.
Unsere Messung: fünf Jahre US-Aktien
Wir haben Bessembinders Rechnung im Kleinen nachgerechnet, auf unserem Universum von US-Aktien, mit um Dividenden und Splits bereinigten Kursen: fünf Jahre Handelstage, von Oktober 2021 bis Oktober 2026. Im selben Zeitraum brachte der S&P 500 (gemessen mit dem ETF SPY) 86,8 %. Von den 2.359 Aktien, die alle fünf Jahre notiert waren, schnitten 75,2 % schlechter ab als der Index, und 40,1 % verloren Geld. Die mittlere Rendite (Median) betrug 20,8 %, die durchschnittliche 54,5 %: Der Abstand zwischen beiden ist genau die Schiefe aus den Studien, wenige stark steigende Aktien heben den Durchschnitt, während die typische Aktie weit zurückbleibt.
Die Messung hat eine Grenze, die gesagt werden muss, und sie begünstigt die Einzelaktien: Sie umfasst nur Unternehmen, die nach fünf Jahren noch notiert sind. Die zwischenzeitlich insolventen, mit Abschlag übernommenen oder von der Börse genommenen fehlen und hätten die Zahlen verschlechtert. Außerdem haben wir rund 380 Aktien mit verdächtigen Kurssprüngen ausgeschlossen, meist Zusammenlegungen von Aktien, die in der Historie nicht korrekt erfasst sind.
Eine zweite Zahl stammt aus den Formularen, die Vorstände und Aufsichtsräte bei der SEC einreichen müssen, wenn sie Aktien ihres eigenen Unternehmens kaufen oder verkaufen. Unter den US-Aktien mit mindestens einem Börsengeschäft in den letzten zwölf Monaten haben die Insider in 76,5 % der Fälle mehr verkauft als gekauft. Das ist kein Alarm: Wer in Aktien bezahlt wird, verkauft, um zu streuen oder Steuern zu zahlen, und die Literatur hält Käufe mit eigenem Geld für weit aussagekräftiger. Es erinnert aber an etwas Einfaches: Wer ein Unternehmen am besten kennt, kauft in der großen Mehrheit der Fälle nicht nach.
Was sich für Anleger ändert
- Der Kern des Portfolios kann der Index sein: Die schiefe Verteilung der Renditen führt dazu, dass der Besitz aller Aktien zwangsläufig der einfachste Weg ist, auch die wenigen großen Gewinner zu besitzen.
- Eine Einzelaktie ist nur dann eine Entscheidung und keine Wette, wenn man weiß, warum man sie kauft: eine schriftliche These, ein Preis, den man für angemessen hält, ein Grund, warum der Markt sie noch nicht verstanden hat. Lautet der Grund „alle reden darüber“, kommt man laut den Studien zu spät.
- Vorsicht bei Lotterieaktien: niedriger Kurs, extreme Volatilität, plötzliche Sprünge. Sie bringen weniger als der Durchschnitt, gerade weil sie diejenigen anziehen, die vom großen Treffer träumen.
- Weniger handeln: Jedes Geschäft kostet, und Selbstüberschätzung ist der am besten belegte Fehler der persönlichen Geldanlage.
- Vor dem Kauf auf das rechtliche und bilanzielle Risiko schauen: Unternehmen mit häufigen Hinweisen auf Sammelklagen, unablässig verkaufenden Insidern oder schwer lesbaren Abschlüssen tragen ein Risiko, das der Kurs nicht immer zeigt.
Auf InvestingBot fasst jede Unternehmensseite die Mitteilungen von Anwaltskanzleien zum selben Unternehmen in einer Zeile zusammen, mit den Daten und dem von der Sammelklage genannten Zeitraum, und die Schaltfläche „Erkläre mir, was passiert“ stellt sie als das dar, was sie sind: Vorwürfe, keine Urteile. Das Feld „Analysten & Positionierung“ stellt neben die durchschnittliche Bewertung der Analysten den Saldo aus Käufen und Verkäufen der Insider, aus den SEC-Formularen. Warum häufiges Handeln Geld kostet, erzählen wir im Artikel darüber, was von der technischen Analyse standhält; warum Timing fast unmöglich ist, in dem über Market Timing.
Dieser Artikel dient nur der Information und ist keine Finanzberatung: Steuerregeln und Anlegerschutz sind von Land zu Land verschieden, und jede Entscheidung muss an der eigenen Lage gemessen werden.
Kurz gesagt
- Bei 66.465 US-Haushalten verdienten die, die am meisten handelten, 11,4 % pro Jahr gegenüber 17,9 % des Marktes (Barber und Odean, 2000).
- Die meisten Kleinanleger sind schlecht gestreut, und mangelnde Streuung kostet Rendite (Goetzmann und Kumar, 2008).
- Die an einem Tag von Robinhood-Nutzern meistgekauften Aktien bringen in den folgenden 20 Tagen im Schnitt −4,7 % (Barber, Huang, Odean und Schwarz, 2022); weniger als 1 % der Daytrader verdient beständig.
- „Lotterieaktien“ ziehen vor allem Anleger mit niedrigem Einkommen an und bringen weniger als der Durchschnitt (Kumar, 2009).
- 58 % der US-Aktien brachten über ihre Lebenszeit weniger als Staatsanleihen; das gesamte Nettovermögen der Börse seit 1926 geht auf 4,3 % der Unternehmen zurück (Bessembinder, 2018).
- Rund 10 % der großen börsennotierten Unternehmen begehen jedes Jahr Wertpapierbetrug, und nur ein Drittel wird entdeckt (Dyck, Morse und Zingales); Vergleiche bei Sammelklagen erreichen im Median rund 7 % der geschätzten Verluste.
- Auf der Waage des Marktes besitzen Kleinanleger viel und stellen ein Fünftel bis ein Drittel des Handels, doch die Preise bewegen vor allem die institutionellen Ströme (Gabaix und Koijen); Kleinanleger zählen, wenn sie sich gemeinsam bei einer Aktie bewegen.
- Auf unseren Daten schnitten über fünf Jahre 75,2 % von 2.359 US-Aktien schlechter ab als der S&P 500, und 40,1 % verloren Geld.
Schlagen Kleinanleger den Markt?
Im Durchschnitt nicht. Studien an Zehntausenden echten Depots zeigen, dass wer Einzelaktien auswählt und oft handelt, weniger verdient als der Index, vor allem wegen der Kosten und der Neigung, zu kaufen, was in den Nachrichten ist. Es gibt Ausnahmen und günstige Phasen, aber sie betreffen eine Minderheit.
Warum ist es so schwer, die richtigen Aktien auszuwählen?
Weil die Renditen sehr schief verteilt sind: Laut Bessembinder bringen die meisten Aktien weniger als Staatsanleihen, und fast das gesamte Vermögen stammt von einer kleinen Minderheit von Unternehmen. Wer wenige Aktien kauft, verpasst mit guter Wahrscheinlichkeit die großen Gewinner.
Sind Microcaps eine Geldanlage oder eine Wette?
Das hängt davon ab, wie man sie kauft. Statistisch bringen Aktien mit niedrigem Kurs, hoher Volatilität und plötzlichen Sprüngen weniger als der Durchschnitt und sind anfälliger für Manipulation. Sinnvoll können sie nur mit einer ernsthaften Analyse und einem kleinen Anteil am Vermögen sein.
Wie viele börsennotierte Unternehmen begehen Bilanzbetrug?
Nach der Schätzung von Dyck, Morse und Zingales begehen jedes Jahr rund 10 % der großen börsennotierten US-Unternehmen Wertpapierbetrug, und in normalen Zeiten wird nur ein Drittel dieser Fälle entdeckt.
Bekomme ich mit einer Sammelklage mein verlorenes Geld zurück?
Selten vollständig. Vergleiche kommen nach Jahren und erreichen im Median einen kleinen Teil der geschätzten Verluste, rund 7 % laut den Statistiken von Cornerstone Research. Die Mitteilung einer Anwaltskanzlei ist zudem ein Vorwurf und kein Urteil.
Wer bewegt wirklich die Preise, Kleinanleger oder Institutionelle?
Das Niveau des Marktes bewegen vor allem die großen Ströme von Institutionellen und Fonds: Laut Gabaix und Koijen erhöht jeder zusätzliche Dollar, der in Aktien umgeschichtet wird, den Gesamtwert des Marktes um etwa fünf, weil die Besitzer wenig verkaufen und der neue Kurs für alle Aktien gilt, nicht nur für die gekauften. Kleinanleger wiegen als Eigentümer viel und stellen ein Fünftel bis ein Drittel des Handels, und sie werden entscheidend, wenn sie sich gemeinsam bei einer einzelnen Aktie bewegen, wie im Fall GameStop.
Ist es besser, einen ETF statt Einzelaktien zu kaufen?
Für den Kern des Portfolios geben die Studien dem Index einen klaren Vorteil: Streuung, niedrige Kosten und die Gewissheit, auch die wenigen Aktien zu besitzen, die den Großteil der Rendite liefern. Einzelaktien können daneben stehen, mit einem klaren Grund und ohne ihn zu ersetzen.