



Un ETF de réplica física compra las acciones de su índice; uno de réplica sintética compra otros valores y hace que un banco le pague la rentabilidad del índice mediante un contrato llamado swap. El primero te expone a los valores, el segundo también al banco, dentro de límites precisos. Según nuestros datos, en el S&P 500 un ETF sintético rindió más que uno físico todos los años de 2018 a 2025, por una razón fiscal y no por el acierto del gestor.
Réplica física y sintética, en pocas palabras
Un ETF promete seguir un índice. Hay dos maneras de cumplir esa promesa:
- réplica física: el fondo compra las acciones o los bonos del índice, todos (réplica completa) o una parte representativa (muestreo);
- réplica sintética: el fondo compra una cesta de valores distinta y firma con uno o varios bancos un swap, un contrato en el que el banco le paga la rentabilidad del índice y el fondo le cede la de su cesta.
Para quien compra las participaciones, el resultado esperado es el mismo: la rentabilidad del índice menos los costes. Lo que cambia es lo que hay dentro del fondo y frente a quién estás expuesto.
Cómo funciona un swap
Tomemos un ETF sintético sobre el S&P 500. Con el dinero de los inversores, el fondo compra, por ejemplo, grandes acciones europeas y japonesas. Luego acuerda con un banco: cada día el fondo le paga la diferencia entre la rentabilidad de esa cesta y la del S&P 500, o la recibe, según cuál lo haya hecho mejor. Así, el valor del fondo sigue al índice aunque no tenga ninguna acción estadounidense.
El riesgo nuevo es que el banco no pague. Por eso el swap se pone a cero a menudo, liquidando la diferencia, y las normas europeas de los fondos UCITS fijan un tope: la exposición a una sola contraparte de un derivado extrabursátil no puede superar el 10% del patrimonio del fondo si la contraparte es un banco, y el 5% en los demás casos (artículo 52 de la Directiva 2009/65/CE). Si el banco quebrara, el fondo seguiría teniendo su propia cesta de valores.
Nuestros datos: cuánto se usa la réplica sintética
Nuestro archivo de fondos UCITS, actualizado a principios de octubre de 2026, contiene 3.876 ETF; en 3.108 el emisor declara el tipo de réplica. Los sintéticos son 441, el 14,2%. La proporción cambia mucho según la clase de activo:
- materias primas: 56 fondos de 85, el 65,9%. Un fondo UCITS no puede tener petróleo o trigo en cartera: para seguir un índice de materias primas casi siempre usa un swap;
- acciones: 353 de 1.996, el 17,7%;
- bonos: 31 de 987, el 3,1%.
Pocos emisores concentran casi todo el mercado sintético: Amundi tiene 172, Invesco 75, Xtrackers 63, UBS 48. Entre los ETF en dólares sin cobertura de divisa que declaran el S&P 500 como índice, 7 son físicos y 7 sintéticos, con el mismo coste anual mediano: 0,07%.
El caso del S&P 500: dieciséis años lado a lado
Comparamos tres ETF sobre el S&P 500 cotizados en Londres, todos de acumulación y en dólares: uno físico, el iShares Core S&P 500 (TER 0,07%), y dos sintéticos, el Invesco S&P 500 (TER 0,05%) y el Xtrackers S&P 500 Swap 1C (TER 0,15%). Son precios de bolsa, ajustados por desdoblamientos de participaciones.
| Año | Físico iShares | Sintético Invesco | Sintético Xtrackers | Diferencia Invesco-iShares |
|---|---|---|---|---|
| 2018 | -6,23% | -5,98% | -5,89% | +0,25 |
| 2019 | 31,63% | 31,96% | 31,91% | +0,33 |
| 2020 | 17,62% | 17,89% | 17,93% | +0,27 |
| 2021 | 29,35% | 29,64% | 29,63% | +0,29 |
| 2022 | -18,72% | -18,53% | -18,61% | +0,19 |
| 2023 | 26,74% | 27,00% | 26,92% | +0,26 |
| 2024 | 25,25% | 25,56% | 25,39% | +0,31 |
| 2025 | 17,45% | 17,58% | 17,45% | +0,13 |
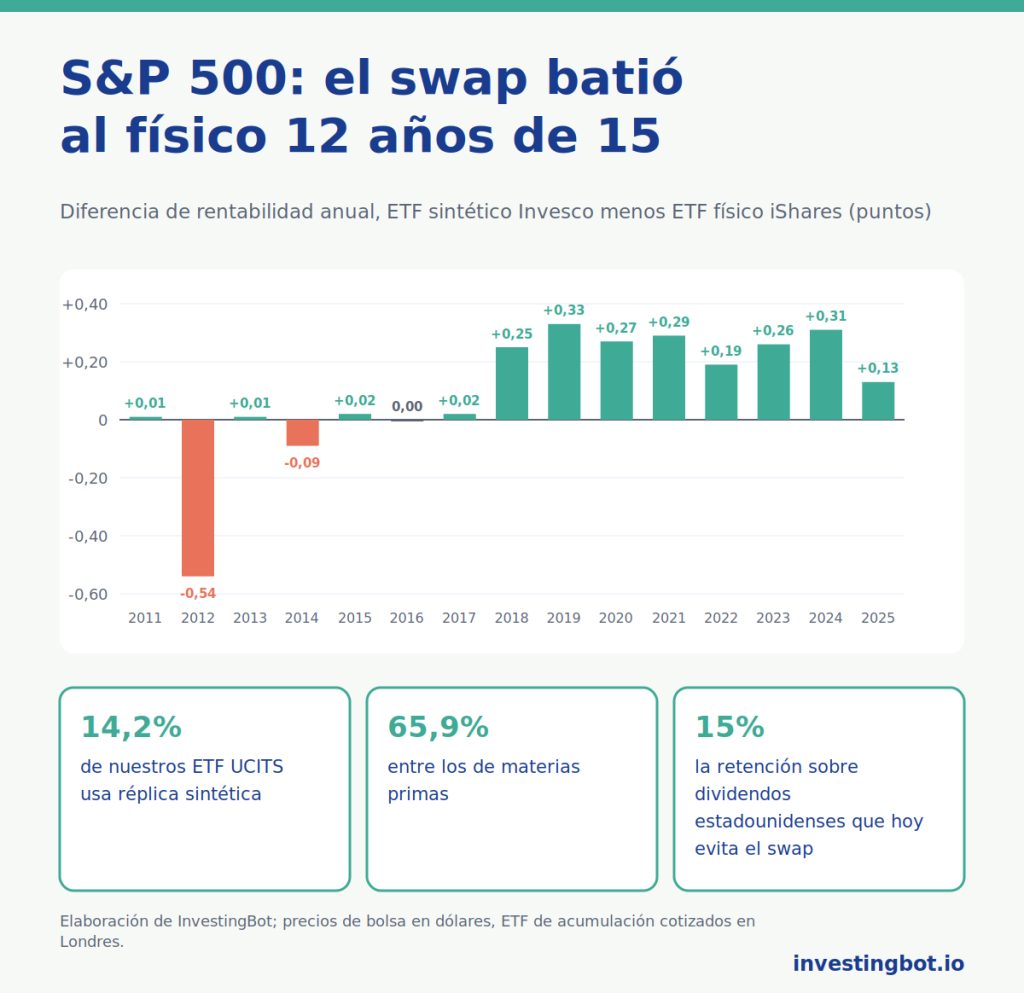
Del 22 de septiembre de 2010 al 16 de octubre de 2026, el físico rindió un 762,0% (14,35% anual), el sintético Invesco un 773,9% (14,45% anual) y el sintético Xtrackers un 778,9% (14,49% anual). En los años completos de 2011 a 2025, el sintético Invesco lo hizo mejor que el físico en 12 de 15, y en todos desde 2018.
Por qué el sintético rinde más en acciones estadounidenses
La diferencia no viene del acierto del gestor: viene de los impuestos sobre los dividendos. Estados Unidos retiene un impuesto sobre los dividendos pagados a inversores extranjeros. Un ETF físico domiciliado en Irlanda, gracias al convenio entre ambos países, paga un 15% sobre los dividendos de las acciones estadounidenses que posee. El swap, en cambio, según las normas fiscales estadounidenses actuales (la sección 871(m) del código tributario), puede pagar al fondo la rentabilidad del índice sin esa retención, siempre que el índice tenga un mercado de futuros amplio y líquido, como el S&P 500.
Con un dividendo del índice de entre el 1,3% y el 2% anual, el 15% equivale a entre 0,2 y 0,3 puntos de rentabilidad: el mismo orden de magnitud que las diferencias de la tabla. Tres precauciones: la ventaja vale para las acciones estadounidenses y no para cualquier índice; depende de una norma que puede cambiar; y no afecta a los impuestos que pagas tú como inversor, que dependen del país en el que vives.
El riesgo de contraparte: cuánto pesa de verdad
La réplica sintética estuvo en el centro de un debate tras la crisis de 2008. Srichander Ramaswamy, economista del Banco de Pagos Internacionales, en «Market structures and systemic risks of exchange-traded funds» (BIS Working Paper n.º 343, 2011) advirtió precisamente sobre los ETF que replican con derivados: con su crecimiento, el vínculo entre el fondo y su banco contraparte podía convertirse en un canal de riesgo para el sistema. Ese mismo año, el Consejo de Estabilidad Financiera publicó una nota sobre los mismos temas.
Desde entonces las normas se han endurecido: tope del 10% por contraparte, garantías depositadas por el banco, obligación de publicar la cesta y las contrapartes. Dos cosas siguen siendo ciertas:
- el riesgo de contraparte existe, pero se limita a una parte del patrimonio: si el banco incumple, el fondo conserva su cesta de valores, que sin embargo no es la del índice;
- muchos ETF físicos también tienen una contraparte: los que prestan los valores de su cartera a otros intermediarios a cambio de una comisión. El riesgo es parecido y conviene mirarlo igual.
Cuándo tiene sentido una u otra
- Acciones estadounidenses: en los fondos europeos, el sintético tiene una ventaja fiscal estructural mientras la norma siga igual.
- Materias primas: en los fondos UCITS la réplica sintética es casi obligada; la alternativa son los ETC, que son títulos de deuda y no fondos.
- Mercados difíciles de comprar: algunos índices emergentes o de nicho son caros de replicar físicamente; un swap puede ajustarse mejor al índice.
- Bonos: la réplica física es la norma; un fondo de bonos sintético es una excepción que hay que entender bien antes de comprarlo.
- Si solo quieres los valores del índice en cartera, sin contratos con bancos, elige un fondo físico que no preste sus valores, o que preste pocos: el folleto y las páginas del emisor lo indican.
El coste declarado no basta para elegir: lo que cuenta es la diferencia real entre el fondo y su índice en el tiempo, como explicamos en la guía sobre cómo elegir entre ETF casi idénticos.
Dónde encontrar esta información en InvestingBot
En el Catálogo de ETF, la ficha de cada fondo tiene el campo Réplica, rellenado cuando el emisor lo declara, y la comparación con los demás ETF sobre el mismo índice. Hoy el catálogo muestra fondos cotizados en Estados Unidos, donde la réplica sintética aparece sobre todo en productos apalancados e inversos. Para los fondos europeos vale lo explicado en la guía de los ETF UCITS: antes de comprar se comprueban en la página del emisor el tipo de réplica, las contrapartes del swap y el préstamo de valores.
En resumen
- La réplica física compra los valores del índice; la sintética obtiene su rentabilidad con un swap con un banco.
- En nuestro archivo UCITS los sintéticos son el 14,2%, pero el 65,9% en materias primas y el 3,1% en bonos.
- En el S&P 500, el sintético Invesco batió al físico iShares todos los años de 2018 a 2025, por 0,13-0,33 puntos.
- La ventaja viene de la retención del 15% sobre los dividendos estadounidenses, que hoy el swap evita.
- El riesgo de contraparte existe pero está limitado al 10% del patrimonio por banco, y afecta también a los físicos que prestan valores.
¿Qué es un ETF de réplica sintética?
Es un ETF que no compra los valores del índice: compra una cesta de otros valores y firma un swap con un banco, que le paga la rentabilidad del índice a cambio de la rentabilidad de la cesta.
¿Un ETF sintético es más arriesgado que uno físico?
Añade el riesgo de que el banco contraparte no pague. En los fondos UCITS ese riesgo está limitado al 10% del patrimonio por banco, y el fondo conserva su cesta de valores. Los ETF físicos que prestan sus valores también tienen una contraparte.
¿Por qué un ETF sintético sobre el S&P 500 rinde más?
Porque el swap, según las normas fiscales estadounidenses actuales, entrega la rentabilidad del índice sin la retención del 15% que un fondo físico irlandés paga sobre los dividendos estadounidenses. Según nuestros datos, la ventaja fue de 0,13-0,33 puntos anuales de 2018 a 2025.
¿Cuántos ETF europeos usan réplica sintética?
En nuestro archivo UCITS, 441 fondos de los 3.108 que declaran su tipo de réplica: el 14,2%. Son el 65,9% de los de materias primas, el 17,7% de los de acciones y el 3,1% de los de bonos.
¿Qué pasa si quiebra el banco del swap?
El fondo pierde su crédito frente al banco, que por ley no puede superar el 10% del patrimonio, y conserva la cesta de valores que posee. El valor de las participaciones puede caer y dejar de seguir al índice hasta que se sustituya el swap.
¿La ventaja fiscal del sintético también me afecta a mí?
Afecta a los impuestos que paga el fondo sobre los dividendos estadounidenses, no a los que pagas tú como inversor, que dependen del país en el que vives y del tipo de fondo. Y depende de una norma estadounidense que podría cambiar.