



Ein ETF mit physischer Replikation kauft die Aktien seines Index; einer mit synthetischer Replikation kauft andere Wertpapiere und lässt sich die Indexrendite von einer Bank zahlen, über einen Vertrag namens Swap. Der erste setzt dich den Wertpapieren aus, der zweite auch der Bank, in engen Grenzen. Nach unseren Daten hat beim S&P 500 ein synthetischer ETF in jedem Jahr von 2018 bis 2025 mehr erzielt als ein physischer, aus einem steuerlichen Grund und nicht dank des Geschicks des Managers.
Physische und synthetische Replikation, kurz erklärt
Ein ETF verspricht, einen Index abzubilden. Es gibt zwei Wege, dieses Versprechen zu halten:
- physische Replikation: Der Fonds kauft die Aktien oder Anleihen des Index, alle (vollständige Replikation) oder eine repräsentative Auswahl (Sampling);
- synthetische Replikation: Der Fonds kauft einen anderen Wertpapierkorb und schließt mit einer oder mehreren Banken einen Swap, einen Vertrag, in dem die Bank ihm die Indexrendite zahlt und der Fonds ihr die Rendite seines Korbs überlässt.
Für den Käufer der Anteile ist das erwartete Ergebnis gleich: die Indexrendite abzüglich der Kosten. Anders ist, was im Fonds steckt und wem gegenüber du ein Risiko trägst.
Wie ein Swap funktioniert
Nehmen wir einen synthetischen ETF auf den S&P 500. Mit dem Geld der Anleger kauft der Fonds zum Beispiel große europäische und japanische Aktien. Dann vereinbart er mit einer Bank: Jeden Tag zahlt der Fonds ihr die Differenz zwischen der Rendite dieses Korbs und der des S&P 500, oder er erhält sie, je nachdem, wer besser abgeschnitten hat. So folgt der Wert des Fonds dem Index, obwohl er keine einzige amerikanische Aktie hält.
Das neue Risiko ist, dass die Bank nicht zahlt. Deshalb wird der Swap häufig zurückgesetzt, indem die Differenz ausgeglichen wird, und die europäischen Regeln für OGAW-Fonds setzen eine Obergrenze: Das Risiko gegenüber einer einzelnen Gegenpartei eines außerbörslichen Derivats darf 10% des Fondsvermögens nicht überschreiten, wenn die Gegenpartei eine Bank ist, und 5% in den übrigen Fällen (Artikel 52 der Richtlinie 2009/65/EG). Ginge die Bank pleite, hätte der Fonds immer noch seinen eigenen Wertpapierkorb.
Unsere Daten: wie verbreitet synthetische Replikation ist
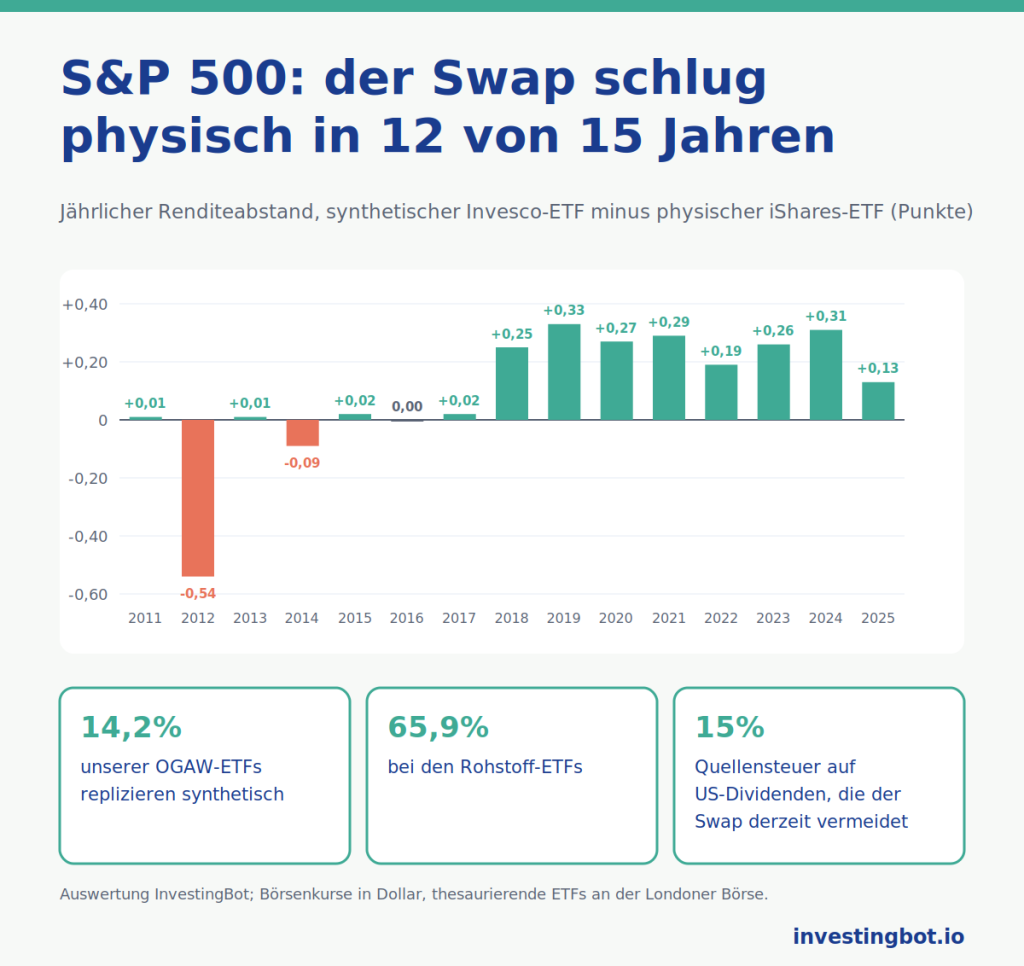
In unserem Archiv der OGAW-Fonds, Stand Anfang Oktober 2026, gibt es 3.876 ETFs; bei 3.108 gibt der Emittent die Replikationsart an. Synthetisch sind 441, also 14,2%. Der Anteil schwankt stark je nach Anlageklasse:
- Rohstoffe: 56 von 85 Fonds, also 65,9%. Ein OGAW-Fonds darf weder Öl noch Weizen im Portfolio halten: Um einen Rohstoffindex abzubilden, nutzt er fast immer einen Swap;
- Aktien: 353 von 1.996, also 17,7%;
- Anleihen: 31 von 987, also 3,1%.
Wenige Emittenten machen fast den ganzen synthetischen Markt aus: Amundi hat 172, Invesco 75, Xtrackers 63, UBS 48. Unter den Dollar-ETFs ohne Währungsabsicherung, die den S&P 500 als Index angeben, sind 7 physisch und 7 synthetisch, mit denselben mittleren jährlichen Kosten: 0,07%.
Der Fall S&P 500: sechzehn Jahre im Vergleich
Wir haben drei in London notierte ETFs auf den S&P 500 verglichen, alle thesaurierend und in Dollar: einen physischen, den iShares Core S&P 500 (TER 0,07%), und zwei synthetische, den Invesco S&P 500 (TER 0,05%) und den Xtrackers S&P 500 Swap 1C (TER 0,15%). Es sind Börsenkurse, bereinigt um Anteilssplits.
| Jahr | Physisch iShares | Synthetisch Invesco | Synthetisch Xtrackers | Abstand Invesco-iShares |
|---|---|---|---|---|
| 2018 | -6,23% | -5,98% | -5,89% | +0,25 |
| 2019 | 31,63% | 31,96% | 31,91% | +0,33 |
| 2020 | 17,62% | 17,89% | 17,93% | +0,27 |
| 2021 | 29,35% | 29,64% | 29,63% | +0,29 |
| 2022 | -18,72% | -18,53% | -18,61% | +0,19 |
| 2023 | 26,74% | 27,00% | 26,92% | +0,26 |
| 2024 | 25,25% | 25,56% | 25,39% | +0,31 |
| 2025 | 17,45% | 17,58% | 17,45% | +0,13 |
Vom 22. September 2010 bis zum 16. Oktober 2026 erzielte der physische Fonds 762,0% (14,35% pro Jahr), der synthetische Invesco 773,9% (14,45% pro Jahr) und der synthetische Xtrackers 778,9% (14,49% pro Jahr). In den vollen Jahren von 2011 bis 2025 schnitt der synthetische Invesco in 12 von 15 besser ab als der physische, und in allen ab 2018.
Warum synthetisch bei US-Aktien mehr bringt
Der Abstand kommt nicht vom Geschick des Managers, sondern von den Steuern auf Dividenden. Die USA behalten auf Dividenden an ausländische Anleger eine Quellensteuer ein. Ein in Irland ansässiger physischer ETF zahlt dank des Abkommens zwischen beiden Ländern 15% auf die Dividenden der US-Aktien, die er besitzt. Der Swap dagegen kann dem Fonds nach den geltenden US-Steuerregeln (Abschnitt 871(m) des Steuergesetzes) die Indexrendite ohne diesen Abzug zahlen, sofern es auf den Index einen tiefen und liquiden Terminmarkt gibt, wie beim S&P 500.
Bei einer Indexdividende zwischen 1,3% und 2% pro Jahr sind 15% zwischen 0,2 und 0,3 Prozentpunkte Rendite wert: dieselbe Größenordnung wie die Abstände in der Tabelle. Drei Vorbehalte: Der Vorteil gilt für US-Aktien und nicht für jeden Index; er beruht auf einer Regel, die sich ändern kann; und er betrifft nicht die Steuern, die du als Anleger zahlst, die von deinem Wohnsitzland abhängen.
Das Gegenparteirisiko: wie schwer es wirklich wiegt
Die synthetische Replikation stand nach der Krise von 2008 im Mittelpunkt einer Debatte. Srichander Ramaswamy, Ökonom bei der Bank für Internationalen Zahlungsausgleich, warnte in «Market structures and systemic risks of exchange-traded funds» (BIS Working Paper Nr. 343, 2011) genau vor ETFs, die mit Derivaten replizieren: Mit ihrem Wachstum könne die Verbindung zwischen Fonds und Gegenpartei-Bank zu einem Risikokanal für das System werden. Im selben Jahr veröffentlichte der Financial Stability Board eine Note zu denselben Themen.
Seitdem sind die Regeln strenger geworden: eine Obergrenze von 10% je Gegenpartei, von der Bank hinterlegte Sicherheiten, die Pflicht, Korb und Gegenparteien offenzulegen. Zwei Dinge bleiben wahr:
- das Gegenparteirisiko existiert, ist aber auf einen Teil des Vermögens begrenzt: Fällt die Bank aus, behält der Fonds seinen Wertpapierkorb, der allerdings nicht der Indexkorb ist;
- auch viele physische ETFs haben eine Gegenpartei: diejenigen, die die Wertpapiere ihres Portfolios gegen eine Gebühr an andere Intermediäre verleihen. Das Risiko ist ähnlich und sollte genauso betrachtet werden.
Wann das eine oder das andere sinnvoll ist
- US-Aktien: In europäischen Fonds hat synthetisch einen strukturellen Steuervorteil, solange die Regel so bleibt.
- Rohstoffe: In OGAW-Fonds ist die synthetische Replikation fast unvermeidlich; die Alternative sind ETCs, die Schuldverschreibungen und keine Fonds sind.
- Schwer zugängliche Märkte: Manche Schwellenländer- oder Nischenindizes sind teuer physisch abzubilden; ein Swap kann näher am Index bleiben.
- Anleihen: Physische Replikation ist die Regel; ein synthetischer Rentenfonds ist eine Ausnahme, die man vor dem Kauf gut verstehen sollte.
- Wenn du nur die Indexwerte im Portfolio willst, ohne Verträge mit Banken, wähle einen physischen Fonds, der keine oder wenige Wertpapiere verleiht: Prospekt und Seiten des Emittenten geben Auskunft.
Die angegebenen Kosten reichen für die Wahl nicht aus: Entscheidend ist der tatsächliche Abstand zwischen Fonds und Index über die Zeit, wie wir im Leitfaden zur Wahl zwischen fast identischen ETFs erklären.
Wo du das auf InvestingBot findest
Im ETF-Katalog hat das Datenblatt jedes Fonds das Feld Replikation, ausgefüllt, wenn der Emittent sie angibt, und den Vergleich mit den anderen ETFs auf denselben Index. Derzeit zeigt der Katalog in den USA notierte Fonds, wo synthetische Replikation vor allem bei gehebelten und inversen Produkten vorkommt. Für europäische Fonds gilt, was der Leitfaden zu OGAW-ETFs erklärt: Vor dem Kauf prüft man auf der Seite des Emittenten die Replikationsart, die Swap-Gegenparteien und die Wertpapierleihe.
Auf einen Blick
- Physische Replikation kauft die Indexwerte; synthetische erhält deren Rendite über einen Swap mit einer Bank.
- In unserem OGAW-Archiv sind 14,2% synthetisch, aber 65,9% bei Rohstoffen und 3,1% bei Anleihen.
- Beim S&P 500 schlug der synthetische Invesco den physischen iShares in jedem Jahr von 2018 bis 2025, um 0,13-0,33 Prozentpunkte.
- Der Vorteil kommt von der 15%-Quellensteuer auf US-Dividenden, die der Swap derzeit vermeidet.
- Das Gegenparteirisiko existiert, ist aber auf 10% des Vermögens je Bank begrenzt und betrifft auch physische Fonds, die Wertpapiere verleihen.
Was ist ein synthetischer ETF?
Ein ETF, der die Indexwerte nicht kauft: Er kauft einen Korb anderer Wertpapiere und schließt einen Swap mit einer Bank, die ihm die Indexrendite im Tausch gegen die Rendite des Korbs zahlt.
Ist ein synthetischer ETF riskanter als ein physischer?
Er fügt das Risiko hinzu, dass die Gegenpartei-Bank nicht zahlt. In OGAW-Fonds ist dieses Risiko auf 10% des Vermögens je Bank begrenzt, und der Fonds behält seinen Wertpapierkorb. Auch physische ETFs, die Wertpapiere verleihen, haben eine Gegenpartei.
Warum bringt ein synthetischer S&P-500-ETF mehr?
Weil der Swap nach den geltenden US-Steuerregeln die Indexrendite ohne die 15%-Quellensteuer liefert, die ein physischer irischer Fonds auf US-Dividenden zahlt. Nach unseren Daten betrug der Vorteil von 2018 bis 2025 0,13-0,33 Prozentpunkte pro Jahr.
Wie viele europäische ETFs replizieren synthetisch?
In unserem OGAW-Archiv 441 von 3.108 Fonds, die ihre Replikationsart angeben: 14,2%. Bei Rohstofffonds sind es 65,9%, bei Aktienfonds 17,7% und bei Rentenfonds 3,1%.
Was passiert, wenn die Swap-Bank pleitegeht?
Der Fonds verliert seine Forderung gegen die Bank, die gesetzlich 10% des Vermögens nicht überschreiten darf, und behält den Wertpapierkorb, den er besitzt. Der Anteilswert kann fallen und dem Index nicht mehr folgen, bis der Swap ersetzt ist.
Gilt der Steuervorteil des synthetischen ETFs auch für mich?
Er betrifft die Steuern, die der Fonds auf US-Dividenden zahlt, nicht die, die du als Anleger zahlst; diese hängen von deinem Wohnsitzland und der Fondsart ab. Und er beruht auf einer US-Regel, die sich ändern könnte.