



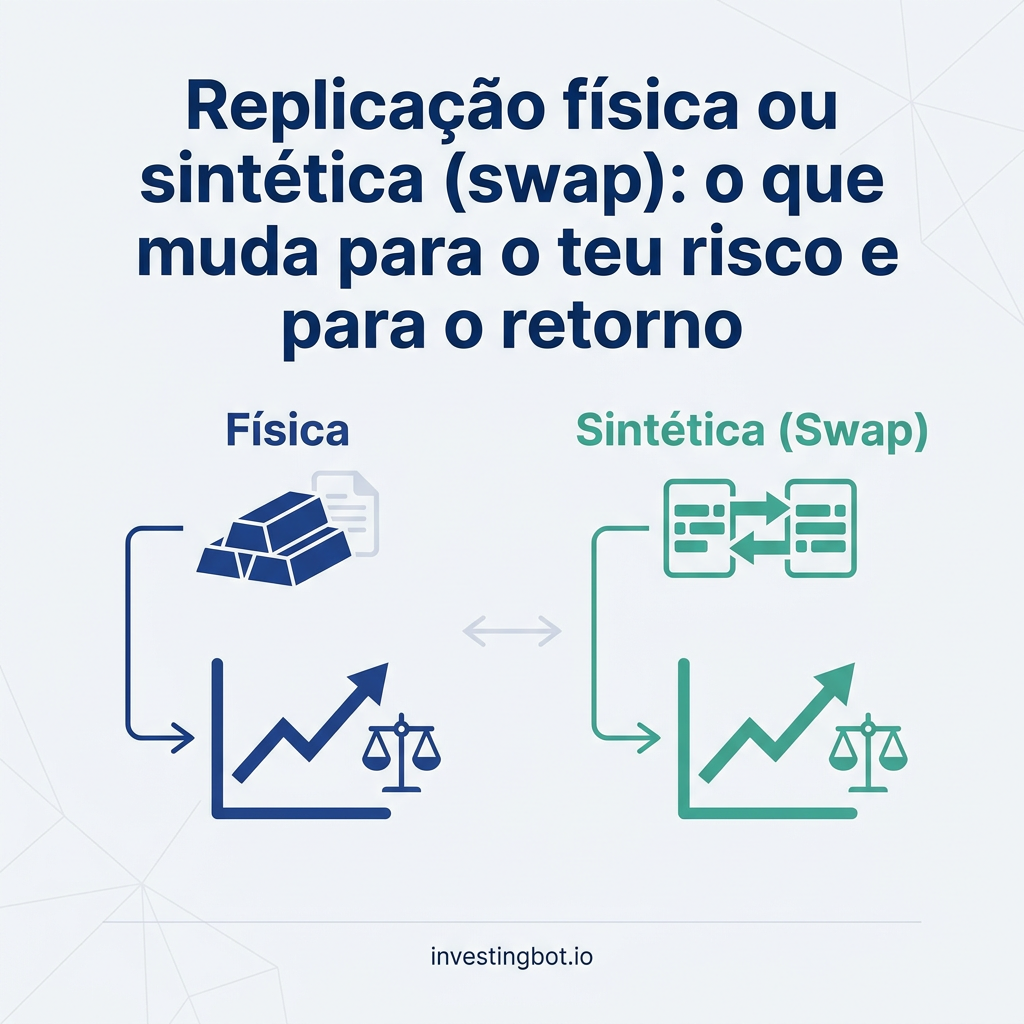
Um ETF de replicação física compra as ações do seu índice; um de replicação sintética compra outros títulos e faz com que um banco lhe pague o retorno do índice através de um contrato chamado swap. O primeiro expõe-te aos títulos, o segundo também ao banco, dentro de limites precisos. Segundo os nossos dados, no S&P 500 um ETF sintético rendeu mais do que um físico em todos os anos de 2018 a 2025, por uma razão fiscal e não pelo talento do gestor.
Replicação física e sintética, em poucas palavras
Um ETF promete seguir um índice. Há duas formas de cumprir essa promessa:
- replicação física: o fundo compra as ações ou as obrigações do índice, todas (replicação completa) ou uma parte representativa (amostragem);
- replicação sintética: o fundo compra um cabaz de títulos diferente e assina com um ou mais bancos um swap, um contrato em que o banco lhe paga o retorno do índice e o fundo lhe cede o retorno do seu cabaz.
Para quem compra as unidades de participação, o resultado esperado é o mesmo: o retorno do índice menos os custos. O que muda é o que está dentro do fundo e a quem estás exposto.
Como funciona um swap
Vejamos um ETF sintético sobre o S&P 500. Com o dinheiro dos investidores, o fundo compra, por exemplo, grandes ações europeias e japonesas. Depois faz um acordo com um banco: todos os dias o fundo paga-lhe a diferença entre o retorno desse cabaz e o do S&P 500, ou recebe-a, consoante quem tenha feito melhor. Assim, o valor do fundo segue o índice mesmo sem ter qualquer ação americana.
O risco novo é o banco não pagar. Por isso o swap é reposto a zero com frequência, liquidando a diferença, e as regras europeias dos fundos UCITS fixam um teto: a exposição a uma única contraparte de um derivado fora de bolsa não pode ultrapassar 10% do património do fundo se a contraparte for um banco, e 5% nos restantes casos (artigo 52 da Diretiva 2009/65/CE). Se o banco falisse, o fundo continuaria a ter o seu próprio cabaz de títulos.
Os nossos dados: quão difundida é a replicação sintética
O nosso arquivo de fundos UCITS, atualizado no início de outubro de 2026, contém 3.876 ETF; em 3.108 o emitente declara o tipo de replicação. Os sintéticos são 441, ou seja 14,2%. A proporção varia muito com a classe de ativos:
- matérias-primas: 56 fundos em 85, ou seja 65,9%. Um fundo UCITS não pode ter petróleo ou trigo em carteira: para seguir um índice de matérias-primas usa quase sempre um swap;
- ações: 353 em 1.996, ou seja 17,7%;
- obrigações: 31 em 987, ou seja 3,1%.
Poucos emitentes concentram quase todo o mercado sintético: a Amundi tem 172, a Invesco 75, a Xtrackers 63, o UBS 48. Entre os ETF em dólares sem cobertura cambial que declaram o S&P 500 como índice, 7 são físicos e 7 sintéticos, com o mesmo custo anual mediano: 0,07%.
O caso do S&P 500: dezasseis anos lado a lado
Comparámos três ETF sobre o S&P 500 cotados em Londres, todos de acumulação e em dólares: um físico, o iShares Core S&P 500 (TER 0,07%), e dois sintéticos, o Invesco S&P 500 (TER 0,05%) e o Xtrackers S&P 500 Swap 1C (TER 0,15%). São preços de bolsa, ajustados por desdobramentos de unidades.
| Ano | Físico iShares | Sintético Invesco | Sintético Xtrackers | Diferença Invesco-iShares |
|---|---|---|---|---|
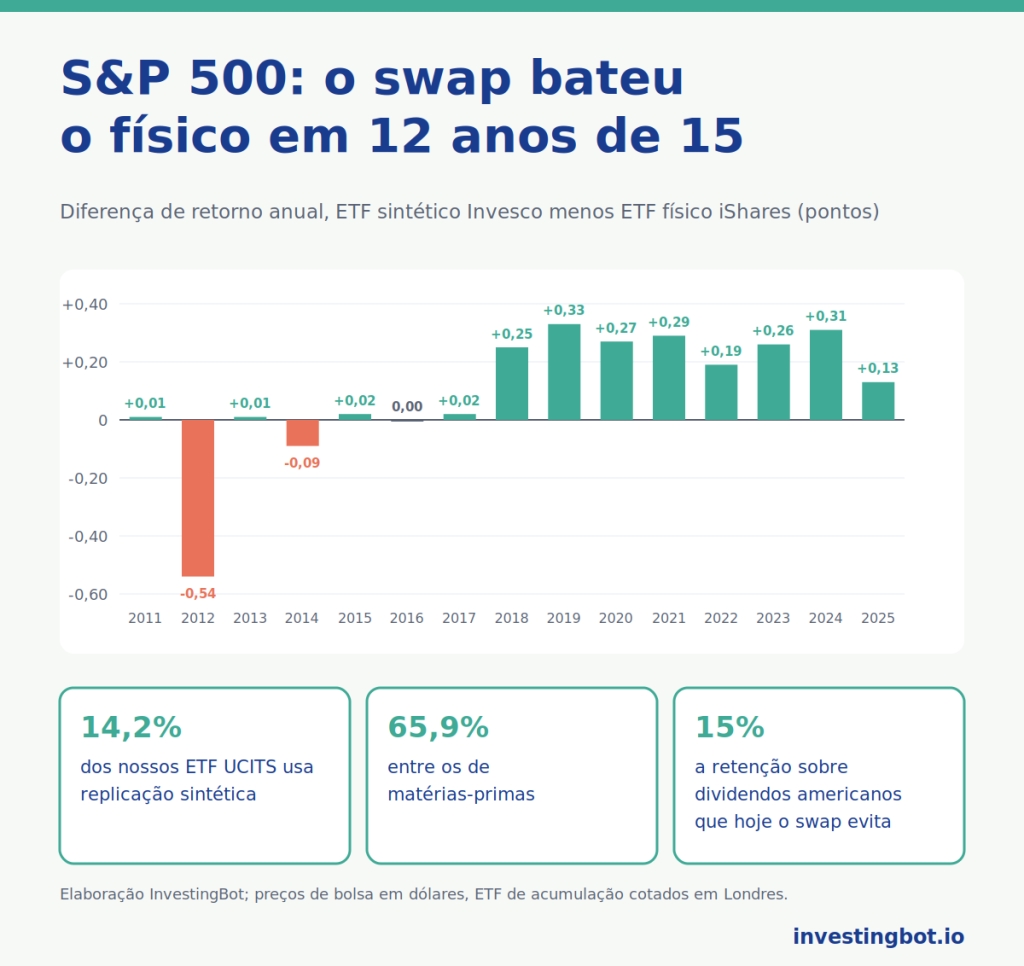
| 2018 | -6,23% | -5,98% | -5,89% | +0,25 |
| 2019 | 31,63% | 31,96% | 31,91% | +0,33 |
| 2020 | 17,62% | 17,89% | 17,93% | +0,27 |
| 2021 | 29,35% | 29,64% | 29,63% | +0,29 |
| 2022 | -18,72% | -18,53% | -18,61% | +0,19 |
| 2023 | 26,74% | 27,00% | 26,92% | +0,26 |
| 2024 | 25,25% | 25,56% | 25,39% | +0,31 |
| 2025 | 17,45% | 17,58% | 17,45% | +0,13 |
De 22 de setembro de 2010 a 16 de outubro de 2026, o físico rendeu 762,0% (14,35% ao ano), o sintético Invesco 773,9% (14,45% ao ano) e o sintético Xtrackers 778,9% (14,49% ao ano). Nos anos completos de 2011 a 2025, o sintético Invesco fez melhor do que o físico em 12 de 15, e em todos a partir de 2018.
Porque é que o sintético rende mais nas ações americanas
A diferença não vem do talento do gestor: vem dos impostos sobre os dividendos. Os Estados Unidos retêm um imposto sobre os dividendos pagos a investidores estrangeiros. Um ETF físico domiciliado na Irlanda, graças à convenção entre os dois países, paga 15% sobre os dividendos das ações americanas que detém. O swap, pelo contrário, segundo as regras fiscais americanas atuais (a secção 871(m) do código fiscal), pode pagar ao fundo o retorno do índice sem essa retenção, desde que o índice tenha um mercado de futuros amplo e líquido, como o S&P 500.
Com um dividendo do índice entre 1,3% e 2% ao ano, 15% valem entre 0,2 e 0,3 pontos de retorno: a mesma ordem de grandeza das diferenças da tabela. Três cautelas: a vantagem vale para as ações americanas e não para qualquer índice; depende de uma regra que pode mudar; e não diz respeito aos impostos que pagas como investidor, que dependem do país onde vives.
O risco de contraparte: quanto pesa realmente
A replicação sintética esteve no centro de um debate depois da crise de 2008. Srichander Ramaswamy, economista do Banco de Pagamentos Internacionais, em «Market structures and systemic risks of exchange-traded funds» (BIS Working Paper n.º 343, 2011), alertou precisamente para os ETF que replicam com derivados: com o seu crescimento, a ligação entre o fundo e o banco contraparte podia tornar-se um canal de risco para o sistema. No mesmo ano, o Conselho de Estabilidade Financeira publicou uma nota sobre os mesmos temas.
Desde então as regras ficaram mais apertadas: teto de 10% por contraparte, garantias depositadas pelo banco, obrigação de publicar o cabaz e as contrapartes. Duas coisas continuam verdadeiras:
- o risco de contraparte existe, mas está limitado a uma parte do património: em caso de incumprimento do banco, o fundo fica com o seu cabaz de títulos, que no entanto não é o do índice;
- muitos ETF físicos também têm uma contraparte: os que emprestam os títulos da carteira a outros intermediários em troca de uma comissão. O risco é semelhante e deve ser visto da mesma forma.
Quando faz sentido uma ou outra
- Ações americanas: nos fundos europeus, o sintético tem uma vantagem fiscal estrutural enquanto a regra se mantiver.
- Matérias-primas: nos fundos UCITS a replicação sintética é quase obrigatória; a alternativa são os ETC, que são títulos de dívida e não fundos.
- Mercados difíceis de comprar: alguns índices emergentes ou de nicho são caros de replicar fisicamente; um swap pode ficar mais perto do índice.
- Obrigações: a replicação física é a norma; um fundo de obrigações sintético é uma exceção a compreender bem antes de comprar.
- Se só queres os títulos do índice em carteira, sem contratos com bancos, escolhe um fundo físico que não empreste os títulos, ou que empreste poucos: o prospeto e as páginas do emitente indicam-no.
O custo declarado não chega para escolher: o que conta é a diferença efetiva entre o fundo e o seu índice ao longo do tempo, como explicamos no guia sobre como escolher entre ETF quase idênticos.
Onde encontrar esta informação no InvestingBot
No Catálogo de ETF, a ficha de cada fundo tem o campo Replicação, preenchido quando o emitente o declara, e a comparação com os outros ETF sobre o mesmo índice. Hoje o catálogo mostra fundos cotados nos Estados Unidos, onde a replicação sintética aparece sobretudo nos produtos alavancados e inversos. Para os fundos europeus vale o que explica o guia sobre os ETF UCITS: antes de comprar, verifica-se na página do emitente o tipo de replicação, as contrapartes do swap e o empréstimo de títulos.
Em resumo
- A replicação física compra os títulos do índice; a sintética obtém o seu retorno através de um swap com um banco.
- No nosso arquivo UCITS os sintéticos são 14,2%, mas 65,9% nas matérias-primas e 3,1% nas obrigações.
- No S&P 500, o sintético Invesco bateu o físico iShares em todos os anos de 2018 a 2025, por 0,13-0,33 pontos.
- A vantagem vem da retenção de 15% sobre os dividendos americanos, que hoje o swap evita.
- O risco de contraparte existe mas está limitado a 10% do património por banco, e diz respeito também aos físicos que emprestam títulos.
O que é um ETF de replicação sintética?
É um ETF que não compra os títulos do índice: compra um cabaz de outros títulos e assina um swap com um banco, que lhe paga o retorno do índice em troca do retorno do cabaz.
Um ETF sintético é mais arriscado do que um físico?
Acrescenta o risco de o banco contraparte não pagar. Nos fundos UCITS esse risco está limitado a 10% do património por banco, e o fundo mantém o seu cabaz de títulos. Os ETF físicos que emprestam os títulos também têm uma contraparte.
Porque é que um ETF sintético sobre o S&P 500 rende mais?
Porque o swap, segundo as regras fiscais americanas atuais, entrega o retorno do índice sem a retenção de 15% que um fundo físico irlandês paga sobre os dividendos americanos. Segundo os nossos dados, a vantagem foi de 0,13-0,33 pontos por ano de 2018 a 2025.
Quantos ETF europeus usam replicação sintética?
No nosso arquivo UCITS, 441 fundos dos 3.108 que declaram o tipo de replicação: 14,2%. São 65,9% dos de matérias-primas, 17,7% dos de ações e 3,1% dos de obrigações.
O que acontece se o banco do swap falir?
O fundo perde o crédito sobre o banco, que por lei não pode ultrapassar 10% do património, e fica com o cabaz de títulos que detém. O valor das unidades pode cair e deixar de seguir o índice até o swap ser substituído.
A vantagem fiscal do sintético também se aplica a mim?
Diz respeito aos impostos pagos pelo fundo sobre os dividendos americanos, não aos que pagas como investidor, que dependem do país onde vives e do tipo de fundo. E depende de uma regra americana que pode mudar.