



La maggior parte delle perdite evitabili non nasce da un’analisi sbagliata, ma da una decisione presa nel momento sbagliato per il motivo sbagliato. Vendere ciò che sale per «mettere al sicuro il guadagno», tenere ciò che scende «finché non torna in pari», comprare quello che è appena raddoppiato: sono errori sistematici, studiati da decenni, e capitano anche a chi conosce benissimo i numeri. Questa guida spiega i sei che costano di più, cosa dicono i dati, e perché un metodo scritto prima li neutralizza meglio di qualsiasi buon proposito.
Perché i bias costano più di un’analisi sbagliata
Un errore di analisi è visibile: si sbaglia una stima, il numero non torna, prima o poi qualcuno se ne accorge. Un errore di comportamento no. Non produce nulla di anomalo: produce una decisione che al momento sembra ragionevole, e che si scopre costosa solo mesi dopo, quando nessuno la collega più alla causa.
Peggio: sono errori che si ripetono. Chi vende troppo presto un titolo che sale tende a rifarlo, perché la sensazione di sollievo che prova nel momento in cui incassa è una ricompensa immediata, mentre il costo — il rialzo che continua senza di lui — arriva dopo e in forma astratta. È il motivo per cui riconoscere un bias non basta a evitarlo: bisogna togliergli l’occasione.
Sei errori che si ripetono
1. Vendere chi sale e tenere chi scende
È il più documentato di tutti. Shefrin e Statman (1985) lo hanno chiamato disposition effect, e Odean (1998) lo ha misurato sui conti reali di migliaia di investitori: le posizioni in guadagno vengono chiuse molto più spesso di quelle in perdita, a parità di ogni altra condizione.
La logica sottostante è quella descritta da Kahneman e Tversky (1979) nella prospect theory: una perdita pesa emotivamente più di un guadagno della stessa dimensione. Finché non vendi, la perdita resta «sulla carta» e non va contabilizzata nella tua testa. Vendere significa ammetterla.
Il risultato pratico è un portafoglio che si seleziona al contrario: restano dentro le posizioni peggiori, escono le migliori. Chi guarda solo i titoli che possiede in questo momento non se ne accorge mai, perché i vincitori venduti non sono più lì da confrontare.
2. Credere di saper scegliere meglio della media
Barber e Odean (2000) hanno confrontato l’attività di negoziazione e i rendimenti netti di decine di migliaia di conti: chi negozia di più ottiene risultati peggiori, e la differenza non è marginale. Non perché scelga male: perché ogni operazione ha un costo, e la fiducia nella propria capacità di scegliere il momento porta a fare molte più operazioni di quante ne servano.
L’eccesso di fiducia ha una firma riconoscibile: si è convinti di sapere quando, non solo cosa. È la differenza tra «questa società mi sembra solida» e «questa società salirà nei prossimi tre mesi». La prima affermazione è verificabile; la seconda richiede di indovinare il comportamento di tutti gli altri.
3. Ancorarsi a un numero
Il prezzo a cui hai comprato non ha alcun significato per il mercato: è un dato della tua storia, non della società. Eppure diventa il punto di riferimento di ogni decisione successiva — «aspetto che torni a quanto l’ho pagato» — come se il titolo sapesse quanto hai speso.
Lo stesso vale per i prezzi obiettivo pubblicati sui titoli. Sono numeri precisi, e la precisione trasmette autorevolezza. Ma un numero singolo nasconde l’ampiezza dell’incertezza che c’è dietro: è il motivo per cui, quando calcoliamo un valore equo, mostriamo un intervallo con un grado di incertezza dichiarato invece di un prezzo puntuale. Un intervallo largo è un’informazione onesta; un numero preciso su una società imprevedibile è una finzione.
4. Inseguire quello che è appena salito
La performance recente è l’informazione più visibile e la meno utile. Una classifica dei rendimenti dell’ultimo periodo attira l’attenzione proprio perché è ordinata, semplice e sembra dire qualcosa sul futuro. In realtà dice cosa è già successo, ed è spesso ciò che rende quel titolo o quel settore più caro, non più promettente.
È lo stesso muro contro cui si va cercando di indovinare i minimi: ne abbiamo parlato in perché prevedere i minimi è quasi impossibile.
Questo bias ha un costo doppio: si entra tardi su qualcosa che ha già corso, e si esce quando quella cosa smette di correre — cioè si compra caro e si vende a sconto, in modo perfettamente speculare a quello che si vorrebbe fare.
5. Cercare solo le conferme
Una volta presa una posizione, la lettura delle notizie cambia. Le informazioni favorevoli sembrano rilevanti, quelle contrarie sembrano rumore o pessimismo. Non è malafede: è il modo normale in cui funziona l’attenzione quando si ha già deciso.
Il rimedio non è «essere obiettivi», che nessuno riesce a fare a comando. È scrivere prima cosa ti farebbe cambiare idea: quale numero, quale evento, quale soglia. Una tesi che non dice come potrebbe essere smentita non è una tesi, è una preferenza.
6. Ricordare le vittorie e archiviare le sconfitte
Chiedi a chiunque investe da qualche anno com’è andata, e riceverai il racconto di due o tre operazioni: quelle andate bene. Non è disonestà, è memoria selettiva — la stessa che fa sembrare più frequenti le coincidenze. Senza un registro scritto delle decisioni al momento in cui vengono prese, l’unica valutazione disponibile è un ricordo, e il ricordo è già filtrato.
Tre numeri scomodi dai nostri dati
Abbiamo misurato tre cose sul nostro universo di titoli, perché sono i punti in cui l’intuizione sbaglia più spesso.
1. Il consenso degli analisti è quasi sempre ottimista. Guardando i prezzi obiettivo pubblicati sui titoli che copriamo, circa nove titoli americani su dieci e più di otto europei su dieci hanno un obiettivo superiore al prezzo attuale, con un potenziale di rialzo mediano intorno al 16-20%. Se fosse una previsione affidabile, il mercato intero dovrebbe salire di quella cifra. È un’informazione utile su cosa pensa il consenso, non una stima di quanto guadagnerai: usarla come ancoraggio è uno dei modi più diretti per pagare troppo.
2. La media non descrive quasi nessuno. Sull’ultimo anno di quotazioni, in Europa il rendimento medio dei titoli è largamente positivo, ma quello mediano — cioè il titolo che sta esattamente in mezzo — è vicino allo zero. Il motivo è che il 10% migliore dei titoli, da solo, ha una media enormemente superiore a tutto il resto: tolto quel decimo, il rendimento medio degli altri diventa negativo. In America il fenomeno è identico, solo con segni più generosi.
Non è una particolarità del periodo: è la struttura dei rendimenti azionari. Bessembinder (2018) l’ha documentata su decenni di storia — la creazione di ricchezza del mercato azionario si concentra in una minoranza di titoli, mentre la maggioranza non batte nemmeno un’alternativa priva di rischio. La conseguenza pratica è controintuitiva: un portafoglio concentrato ha molte più probabilità di mancare i pochi titoli che contano che di trovarli.
3. «Basta scegliere bene» descrive male la realtà. Sullo stesso periodo, quasi la metà dei titoli europei e circa un terzo di quelli americani ha chiuso in perdita, e un quarto degli europei ha perso oltre il 20%. Un investitore che scegliesse dieci titoli europei a caso avrebbe, in media, quattro o cinque posizioni in rosso — e le ricorderebbe come sfortuna, non come statistica.
Il bias che abbiamo dovuto correggere su noi stessi
Per molto tempo abbiamo mostrato un punteggio unico che riassumeva ogni società in un numero da 1 a 10, costruito mediando quattro gruppi di indicatori: fondamentali, tecnici, stime degli analisti e rischio.
L’abbiamo tolto, e la ragione è esattamente un bias. Misurando la relazione tra i gruppi abbiamo scoperto che la qualità dell’azienda e l’andamento di mercato sono quasi indipendenti tra loro: mediarli in un numero solo non produceva una sintesi, produceva la cancellazione di due informazioni diverse. Su più di un terzo dei titoli i due lati divergevano nettamente, e il voto finale nascondeva proprio il fatto interessante — che l’azienda fosse solida mentre il mercato la stava punendo, o il contrario.
Il numero unico era comodo, ordinabile e rassicurante: soddisfaceva il desiderio di una risposta semplice. Al suo posto la scheda ora mostra i fatti separati e verificabili, ciascuno con la sua soglia dichiarata. È meno immediato, e questo è il punto: la comodità di un voto sintetico era la sua caratteristica più pericolosa.
Cosa fa un metodo che i buoni propositi non fanno
Un bias non si combatte con l’attenzione, perché l’attenzione è proprio la risorsa che manca nel momento della decisione. Si combatte togliendo l’occasione, cioè decidendo prima ciò che sarebbe difficile decidere dopo.
- Scrivere la tesi e la sua smentita. Prima di comprare: perché lo faccio, e cosa dovrebbe succedere perché io cambi idea. Due righe, con una data.
- Decidere il peso prima del titolo. Se una posizione può valere al massimo una certa quota del portafoglio, la domanda «quanto ne compro» smette di dipendere dall’entusiasmo del momento.
- Ribilanciare secondo una regola, non secondo una sensazione. Riportare i pesi ai valori scelti obbliga meccanicamente a ridurre ciò che è salito e ad aggiungere su ciò che è sceso: l’esatto contrario del disposition effect.
- Automatizzare i versamenti. Un piano di accumulo regolare rende irrilevante la domanda «è il momento giusto?», che è la domanda su cui si perde più tempo e più denaro.
- Diversificare davvero. Non venti posizioni che si muovono insieme, ma esposizioni che rispondono a fattori diversi. Vale la pena controllare la concentrazione anche dentro un indice: nel mercato americano i dieci titoli più grandi pesano da soli oltre un terzo della capitalizzazione complessiva, e i primi tre settori coprono circa i due terzi delle società maggiori. Un fondo che replica l’indice è meno distribuito di quanto suggerisca il numero di titoli che contiene.
- Tenere un registro. Ogni decisione con la data e il motivo. È l’unico antidoto alla memoria selettiva, e dopo un anno diventa lo strumento più utile che hai.
Nessuna di queste regole richiede di prevedere qualcosa. Richiedono solo di aver deciso in anticipo — che è l’unico momento in cui si ragiona senza il peso di una posizione aperta.
Un caso particolare: il bias di casa
French e Poterba (1991) hanno documentato che gli investitori tengono una quota del portafoglio nel proprio mercato nazionale molto superiore al peso che quel mercato ha nel mondo. La familiarità viene scambiata per informazione: si conoscono i marchi, si leggono le notizie nella propria lingua, quelle società sembrano più comprensibili.
Il costo non è teorico: significa legare i propri risparmi allo stesso ciclo economico da cui dipende anche il proprio reddito. È il caso in cui due rischi che sembrano distinti sono in realtà lo stesso rischio.
In sintesi
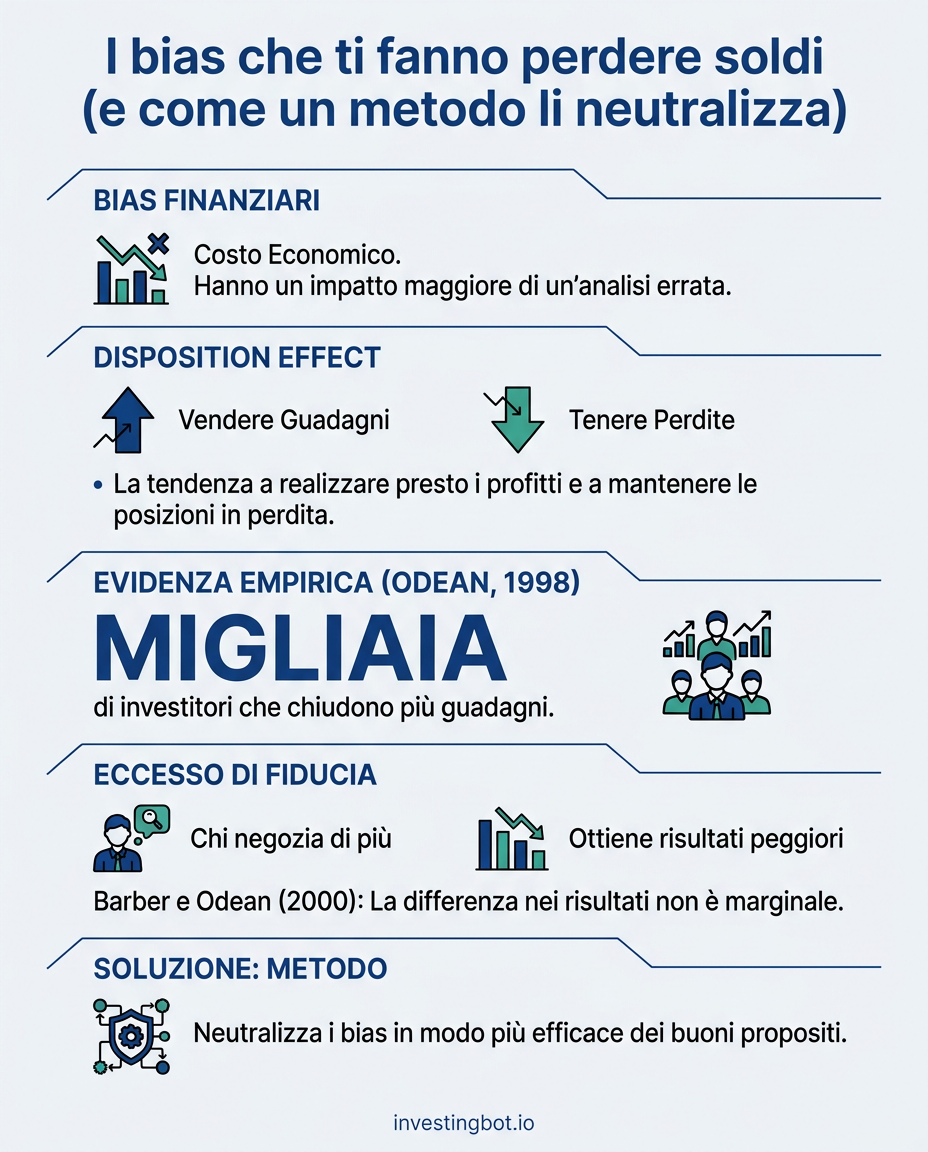
- I bias costano più degli errori di analisi perché non producono nulla di visibile: solo decisioni che sembrano sensate al momento.
- Il disposition effect (vendere chi sale, tenere chi scende) seleziona il portafoglio al contrario, e chi guarda solo ciò che possiede non lo vede.
- Negoziare di più non migliora i risultati: l’eccesso di fiducia si riconosce dal passare dal «cosa» al «quando».
- Un numero preciso — prezzo di carico, prezzo obiettivo — è un’ancora, non un’informazione. Meglio un intervallo con l’incertezza dichiarata.
- Nei nostri dati, nove titoli americani su dieci hanno un obiettivo degli analisti sopra il prezzo: è il sentimento del consenso, non una previsione.
- Il rendimento mediano è molto più basso di quello medio: pochi titoli fanno quasi tutto il risultato, e un portafoglio concentrato ha buone probabilità di non contenerli.
- Un metodo funziona perché sposta la decisione a prima: tesi scritta con la sua smentita, pesi massimi, ribilanciamento a regola, versamenti automatici, registro delle scelte.
Domande frequenti
Conoscere un bias basta a evitarlo?
No, ed è il risultato più solido di questa letteratura: gli errori si ripresentano anche in chi li conosce e li insegna. Il motivo è che agiscono nel momento della decisione, quando l’attenzione è occupata altrove. L’unica difesa che funziona è procedurale: decidere in anticipo le regole, così che nel momento critico non ci sia una scelta da fare.
Perché è sbagliato aspettare che un titolo torni al prezzo che ho pagato?
Perché quel prezzo non esiste per nessuno tranne te. La domanda corretta non è «quanto l’ho pagato», ma «se non l’avessi in portafoglio, lo comprerei oggi a questo prezzo?». Se la risposta è no, tenerlo è una decisione di acquisto che non prenderesti — mascherata da attesa.
Se gli analisti danno quasi sempre un obiettivo più alto del prezzo, quel dato è inutile?
Non è inutile, è mal interpretato. Serve a sapere cosa si aspetta il consenso e, soprattutto, come quell’aspettativa cambia nel tempo: una revisione al ribasso su un titolo è un’informazione. Il livello assoluto, invece, va letto sapendo che è quasi sempre positivo, quindi non distingue un titolo dall’altro.
Quante posizioni servono per essere diversificati davvero?
Non esiste un numero valido per tutti, e il numero conta meno di quanto si creda: venti titoli dello stesso settore si comportano quasi come uno solo. Vale di più guardare da cosa dipendono i risultati — settori, aree geografiche, valute, dimensione delle società — e verificare che non dipendano tutti dalla stessa cosa.
Il piano di accumulo protegge dai bias o è solo un modo per iniziare?
Fa entrambe le cose, ma il valore principale è il primo: automatizzando l’importo e la scadenza, elimina la decisione ricorrente su cui i bias hanno più presa, cioè «è il momento giusto?». Non garantisce un risultato migliore di un investimento in un’unica soluzione, ma rende molto meno probabile l’errore di comportamento.
Su quel confronto abbiamo fatto i conti su centocinquant’anni di mercato: conviene investire tutto subito o un po’ alla volta?
Come faccio a capire se sto inseguendo la performance recente?
Un indizio pratico: prova a scrivere il motivo dell’acquisto senza usare l’andamento passato. Se resta una tesi — la società guadagna di più, il settore ha un vantaggio strutturale, il prezzo è basso rispetto agli utili — allora non stai inseguendo. Se dopo aver tolto «è salito molto» non resta nulla, la risposta è sì.