



Większość strat, których dało się uniknąć, nie bierze się z błędnej analizy, lecz z decyzji podjętej w złym momencie i z niewłaściwego powodu. Sprzedać to, co rośnie, żeby „zabezpieczyć zysk”. Trzymać to, co spada, „aż wyjdzie na zero”. Kupić to, co właśnie podwoiło wartość. To błędy systematyczne, badane od dziesięcioleci, i zdarzają się także osobom, które doskonale rozumieją liczby. Ten przewodnik omawia sześć najkosztowniejszych, pokazuje, co naprawdę mówią dane, i wyjaśnia, dlaczego metoda spisana z wyprzedzeniem działa lepiej niż jakiekolwiek dobre chęci.
Dlaczego błędy poznawcze kosztują więcej niż zła analiza
Błąd analityczny jest widoczny: prognoza się nie sprawdza, liczba się nie zgadza, prędzej czy później ktoś to zauważy. Błąd zachowania nie zostawia śladu. Nie wywołuje niczego nietypowego — wywołuje decyzję, która w danej chwili wygląda rozsądnie, a okazuje się kosztowna dopiero po miesiącach, gdy nikt już nie łączy jej z przyczyną.
Co gorsza, takie błędy się powtarzają. Kto zbyt wcześnie sprzedaje rosnącą pozycję, zrobi to ponownie, bo ulga z realizacji zysku jest nagrodą natychmiastową, a koszt — wzrost, który trwa dalej bez niego — pojawia się później i w formie abstrakcyjnej. Dlatego rozpoznanie błędu nie wystarczy, by go uniknąć: trzeba odebrać mu okazję.
Sześć błędów, które wracają
1. Sprzedawać zwycięzców i trzymać przegranych
To najlepiej udokumentowany błąd ze wszystkich. Shefrin i Statman (1985) nazwali go efektem dyspozycji, a Odean (1998) zmierzył go na rzeczywistych rachunkach tysięcy inwestorów: pozycje na plusie zamykane są znacznie częściej niż te na minusie, przy pozostałych warunkach równych.
Leżącą u podstaw logikę opisali Kahneman i Tversky (1979) w teorii perspektywy: strata waży emocjonalnie więcej niż zysk tej samej wielkości. Dopóki nie sprzedajesz, strata pozostaje „na papierze” i nie trzeba jej księgować we własnej głowie. Sprzedaż oznacza jej przyznanie.
Praktyczny efekt to portfel, który selekcjonuje się na odwrót: zostają najgorsze pozycje, wychodzą najlepsze. Kto patrzy wyłącznie na to, co obecnie posiada, nigdy tego nie dostrzeże, bo sprzedanych zwycięzców nie ma już do porównania.
2. Wierzyć, że wybiera się lepiej niż średnia
Barber i Odean (2000) porównali aktywność transakcyjną i wyniki netto dziesiątek tysięcy rachunków: ci, którzy handlują więcej, osiągają gorsze rezultaty, a różnica nie jest marginalna. Nie dlatego, że źle wybierają, lecz dlatego, że każda transakcja kosztuje, a wiara we własne wyczucie momentu prowadzi do znacznie większej liczby transakcji, niż jest potrzebna.
Nadmierna pewność siebie ma rozpoznawalny podpis: człowiek nabiera przekonania, że wie kiedy, a nie tylko co. To różnica między „ta spółka wydaje mi się solidna” a „ta akcja wzrośnie w ciągu najbliższych trzech miesięcy”. Pierwsze zdanie da się sprawdzić; drugie wymaga odgadnięcia zachowania wszystkich pozostałych.
3. Zakotwiczyć się na jednej liczbie
Cena, którą zapłaciłeś, nic nie znaczy dla rynku: to fakt z twojej historii, nie z historii spółki. A jednak staje się punktem odniesienia dla każdej kolejnej decyzji — „poczekam, aż wróci do ceny zakupu” — tak jakby akcja wiedziała, ile wydałeś.
To samo dotyczy publikowanych cen docelowych. To precyzyjne liczby, a precyzja brzmi wiarygodnie. Jedna liczba ukrywa jednak rzeczywistą skalę niepewności, która za nią stoi. Właśnie dlatego, obliczając wartość godziwą, pokazujemy przedział z zadeklarowanym stopniem niepewności, a nie pojedynczą cenę. Szeroki przedział to uczciwa informacja; precyzyjna liczba dla nieprzewidywalnej spółki to fikcja.
4. Gonić za tym, co właśnie wzrosło
Ostatnie wyniki to informacja najbardziej widoczna i najmniej użyteczna. Ranking stóp zwrotu z minionego okresu przyciąga uwagę właśnie dlatego, że jest uporządkowany, prosty i sprawia wrażenie, jakby mówił coś o przyszłości. W rzeczywistości mówi, co już się wydarzyło — a to często czyni daną akcję lub branżę droższą, a nie bardziej obiecującą.
To ta sama ściana, o którą rozbija się próba trafienia w dołki, o czym pisaliśmy w tekście dlaczego przewidzenie dołka jest prawie niemożliwe.
Ten błąd kosztuje podwójnie: wchodzi się późno w coś, co już urosło, i wychodzi wtedy, gdy przestaje rosnąć. Czyli kupuje się drogo i sprzedaje z dyskontem — dokładnie odwrotnie, niż się zamierzało.
5. Szukać wyłącznie potwierdzeń
Po zajęciu pozycji zmienia się sposób czytania wiadomości. Informacje korzystne wydają się istotne, niekorzystne brzmią jak szum albo pesymizm. To nie zła wola: tak zwyczajnie działa uwaga, gdy decyzja została już podjęta.
Lekarstwem nie jest „bycie obiektywnym”, czego nikt nie potrafi na zawołanie. Jest nim spisanie z góry, co zmieniłoby twoje zdanie: która liczba, które zdarzenie, który próg. Teza, która nie mówi, jak mogłaby zostać obalona, nie jest tezą — jest preferencją.
6. Pamiętać zwycięstwa i odkładać porażki
Zapytaj kogoś, kto inwestuje od kilku lat, jak mu poszło, a usłyszysz historię dwóch albo trzech transakcji: tych udanych. To nie nieuczciwość, to pamięć selektywna — ten sam mechanizm, który sprawia, że zbiegi okoliczności wydają się częstsze, niż są. Bez pisemnego rejestru decyzji z chwili ich podejmowania jedyną dostępną oceną jest wspomnienie, a wspomnienie już przefiltrowało.
Trzy niewygodne liczby z naszych danych
Zmierzyliśmy trzy rzeczy na naszym uniwersum spółek, bo to punkty, w których intuicja myli się najczęściej.
1. Konsensus analityków jest niemal zawsze optymistyczny. Patrząc na publikowane ceny docelowe dla spółek, które pokrywamy, około dziewięć na dziesięć akcji amerykańskich i ponad osiem na dziesięć europejskich ma cel powyżej bieżącej ceny, przy medianie potencjału wzrostu rzędu 16–20 %. Gdyby to była wiarygodna prognoza, cały rynek musiałby wzrosnąć o tyle samo. To użyteczna informacja o tym, co sądzi konsensus, a nie oszacowanie twojego zysku: używanie jej jako kotwicy to jedna z najprostszych dróg do przepłacenia.
2. Średnia nie opisuje prawie nikogo. W ostatnim roku notowań średnia stopa zwrotu europejskich akcji jest wyraźnie dodatnia, ale mediana — spółka znajdująca się dokładnie pośrodku — jest bliska zeru. Powód jest taki, że najlepsze 10 % spółek samo w sobie osiąga średnią wielokrotnie wyższą niż cała reszta: po usunięciu tej dziesiątej części średnia stopa zwrotu pozostałych staje się ujemna. W Stanach Zjednoczonych zjawisko jest identyczne, tylko ze znakami hojniejszymi.
To nie osobliwość okresu, lecz struktura stóp zwrotu z akcji. Bessembinder (2018) udokumentował ją na przestrzeni dziesięcioleci: tworzenie majątku na giełdzie koncentruje się w mniejszości spółek, podczas gdy większość nie pokonuje nawet alternatywy pozbawionej ryzyka. Praktyczny wniosek jest sprzeczny z intuicją: portfel skoncentrowany znacznie częściej nie zawiera tych kilku spółek, które decydują o wyniku, niż je trafia.
3. „Wystarczy dobrze wybierać” źle opisuje rzeczywistość. W tym samym okresie prawie połowa akcji europejskich i mniej więcej jedna trzecia amerykańskich zamknęła się na minusie, a jedna czwarta europejskich straciła ponad 20 %. Inwestor, który wybrałby dziesięć europejskich spółek losowo, miałby średnio cztery lub pięć pozycji pod kreską — i zapamiętałby je jako pech, a nie jako statystykę.
Błąd, który musieliśmy poprawić u samych siebie
Przez długi czas pokazywaliśmy jedną ocenę, streszczającą każdą spółkę w liczbie od 1 do 10, zbudowaną ze średniej czterech grup wskaźników: fundamentów, analizy technicznej, prognoz analityków i ryzyka.
Usunęliśmy ją, a powodem jest dokładnie błąd poznawczy. Mierząc zależność między tymi grupami odkryliśmy, że jakość spółki i zachowanie rynku są niemal niezależne od siebie: uśrednianie ich w jednej liczbie nie tworzyło syntezy, lecz kasowało dwie różne informacje. Na ponad jednej trzeciej spółek obie strony wyraźnie się rozchodziły, a końcowa ocena ukrywała właśnie to, co ciekawe — że firma była solidna, podczas gdy rynek ją karał, albo odwrotnie.
Jedna liczba była wygodna, sortowalna i uspokajająca: zaspokajała pragnienie prostej odpowiedzi. W jej miejsce karta spółki pokazuje teraz oddzielne, sprawdzalne fakty, każdy z zadeklarowanym progiem. Jest to mniej natychmiastowe i o to właśnie chodzi: wygoda oceny syntetycznej była jej najniebezpieczniejszą cechą.
Co robi metoda, czego nie robią dobre chęci
Błędu poznawczego nie zwalcza się uwagą, bo uwaga jest właśnie tym zasobem, którego brakuje w chwili decyzji. Zwalcza się go, odbierając mu okazję — czyli decydując wcześniej o tym, co trudno byłoby rozstrzygnąć później.
- Spisz tezę i jej obalenie. Przed zakupem: dlaczego to robię i co musiałoby się stać, żebym zmienił zdanie. Dwie linijki, z datą.
- Ustal wagę przed wyborem spółki. Jeśli pojedyncza pozycja może stanowić najwyżej określony udział portfela, pytanie „ile kupuję” przestaje zależeć od entuzjazmu chwili.
- Przywracaj wagi według reguły, nie według wrażenia. Sprowadzenie wag do wybranych poziomów mechanicznie zmusza do redukowania tego, co wzrosło, i dokupowania tego, co spadło — dokładne przeciwieństwo efektu dyspozycji.
- Zautomatyzuj wpłaty. Regularne wpłaty czynią bezprzedmiotowym pytanie „czy to dobry moment?”, na którym traci się najwięcej czasu i pieniędzy.
- Dywersyfikuj naprawdę. Nie dwadzieścia pozycji poruszających się razem, lecz ekspozycje reagujące na różne czynniki. Warto sprawdzić także koncentrację wewnątrz indeksu: na rynku amerykańskim dziesięć największych spółek odpowiada samodzielnie za ponad jedną trzecią całkowitej kapitalizacji, a trzy pierwsze branże obejmują około dwóch trzecich największych firm. Fundusz indeksowy jest mniej rozproszony, niż sugeruje liczba spółek w jego składzie.
- Prowadź rejestr. Każda decyzja z datą i uzasadnieniem. To jedyne antidotum na pamięć selektywną, a po roku staje się najbardziej użytecznym narzędziem, jakie masz.
Żadna z tych reguł nie wymaga niczego przewidywać. Wymagają jedynie, by decyzja zapadła wcześniej — w jedynym momencie, w którym myśli się bez ciężaru otwartej pozycji.
Przypadek szczególny: skłonność do rynku krajowego
French i Poterba (1991) udokumentowali, że inwestorzy utrzymują we własnym rynku krajowym udział portfela znacznie wyższy niż waga tego rynku w świecie. Znajomość bywa mylona z informacją: zna się marki, czyta wiadomości we własnym języku, te spółki wydają się bardziej zrozumiałe.
Koszt nie jest teoretyczny: oznacza związanie własnych oszczędności z tym samym cyklem gospodarczym, od którego zależy już własny dochód. To przypadek, w którym dwa ryzyka wyglądające na odrębne okazują się tym samym ryzykiem.
Podsumowanie
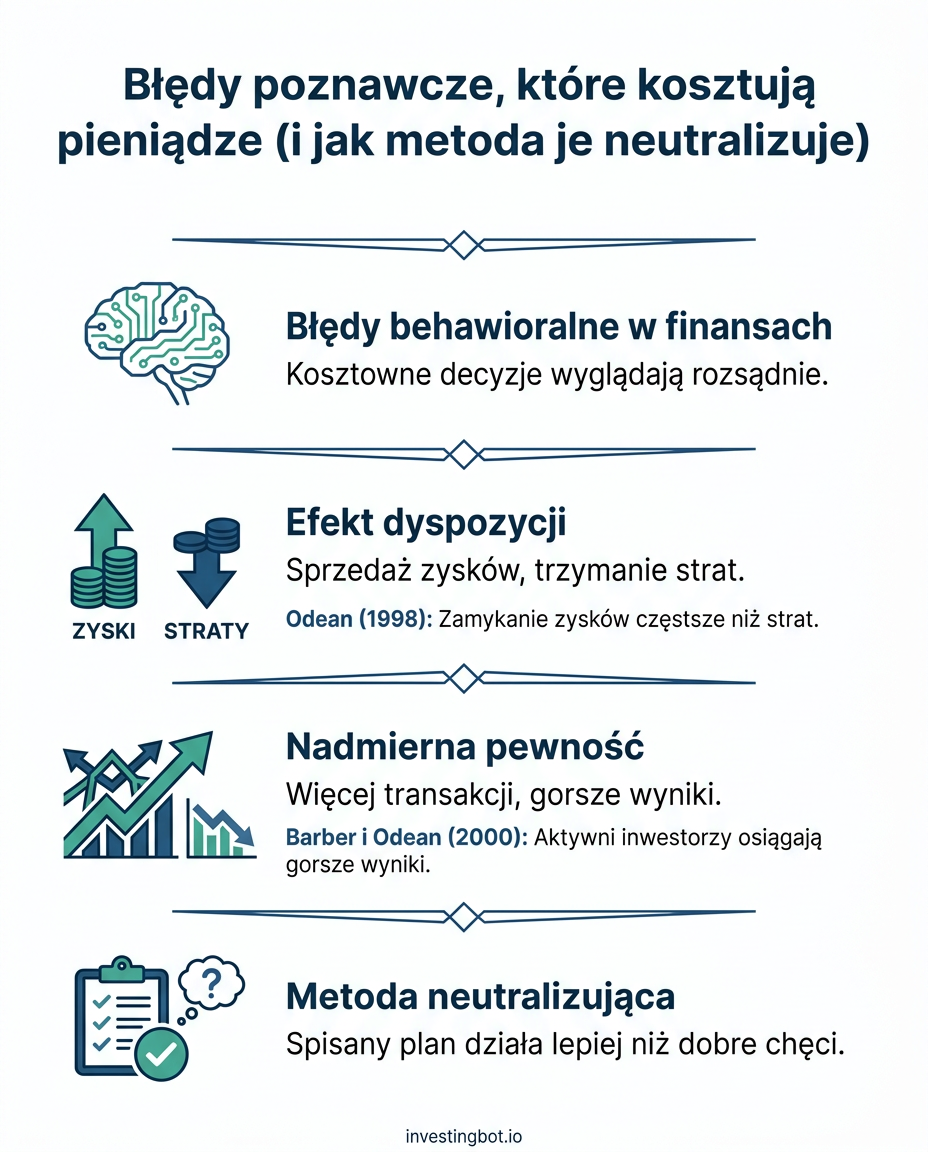
- Błędy poznawcze kosztują więcej niż błędy analizy, bo nie wytwarzają niczego widocznego — tylko decyzje, które w danej chwili wydają się rozsądne.
- Efekt dyspozycji (sprzedawanie zwycięzców, trzymanie przegranych) selekcjonuje portfel na odwrót, a patrzenie wyłącznie na posiadany stan to ukrywa.
- Częstsze transakcje nie poprawiają wyników: nadmierną pewność siebie poznaje się po przejściu od „co” do „kiedy”.
- Precyzyjna liczba — cena zakupu, cena docelowa — jest kotwicą, a nie informacją. Przedział z zadeklarowaną niepewnością jest uczciwszy.
- W naszych danych dziewięć na dziesięć akcji amerykańskich ma cel analityków powyżej ceny: to nastrój konsensusu, nie prognoza.
- Mediana stopy zwrotu jest znacznie niższa od średniej: kilka spółek tworzy niemal cały wynik, a portfel skoncentrowany ma spore szanse ich nie zawierać.
- Metoda działa, bo przesuwa decyzję wcześniej: spisana teza wraz z jej obaleniem, maksymalne wagi, przywracanie wag według reguły, automatyczne wpłaty i rejestr decyzji.
Najczęstsze pytania
Czy znajomość błędu wystarczy, żeby go uniknąć?
Nie, i jest to najmocniejszy wynik tej literatury: błędy pojawiają się także u tych, którzy je badają i o nich uczą. Działają w chwili decyzji, gdy uwaga jest zajęta czym innym. Jedyną skuteczną obroną jest obrona proceduralna: ustalić reguły z wyprzedzeniem, tak by w krytycznym momencie nie było już żadnego wyboru do podjęcia.
Dlaczego czekanie, aż akcja wróci do ceny zakupu, jest błędem?
Bo ta cena nie istnieje dla nikogo poza tobą. Właściwe pytanie nie brzmi „ile zapłaciłem”, tylko „gdybym tej akcji nie miał, kupiłbym ją dziś po tej cenie?”. Jeśli odpowiedź brzmi nie, trzymanie jej jest decyzją zakupu, której byś nie podjął — przebraną za czekanie.
Skoro analitycy niemal zawsze podają cel powyżej ceny, czy ta informacja jest bezużyteczna?
Nie jest bezużyteczna, jest źle czytana. Mówi, czego oczekuje konsensus, a przede wszystkim jak to oczekiwanie się zmienia w czasie: rewizja w dół dla danej spółki to informacja. Poziom bezwzględny należy natomiast czytać ze świadomością, że jest niemal zawsze dodatni — nie odróżnia więc jednej spółki od drugiej.
Ile pozycji potrzeba, żeby być naprawdę zdywersyfikowanym?
Nie istnieje liczba dobra dla wszystkich, a sama liczba znaczy mniej, niż się sądzi: dwadzieścia spółek z tej samej branży zachowuje się niemal jak jedna. Bardziej użyteczne jest sprawdzenie, od czego zależą wyniki — branże, regiony, waluty, wielkość spółek — i upewnienie się, że nie zależą wszystkie od tego samego.
Czy regularne wpłaty chronią przed błędami, czy to tylko sposób na start?
Robią jedno i drugie, ale główna wartość jest pierwsza: automatyzując kwotę i termin, usuwają powtarzalną decyzję, na którą błędy poznawcze mają największy wpływ, czyli „czy to dobry moment?”. Nie gwarantują lepszego wyniku niż inwestycja jednorazowa, ale czynią błąd zachowania znacznie mniej prawdopodobnym.
To porównanie przeliczyliśmy na półtora wieku historii rynku: wszystko naraz czy po trochu?
Jak poznać, że gonię za ostatnimi wynikami?
Praktyczny test: spróbuj zapisać powód zakupu bez odwoływania się do dotychczasowych notowań. Jeśli zostaje teza — spółka zarabia więcej, branża ma przewagę strukturalną, cena jest niska względem zysków — to nie gonisz. Jeśli po usunięciu „mocno wzrosła” nie zostaje nic, odpowiedź brzmi tak.