



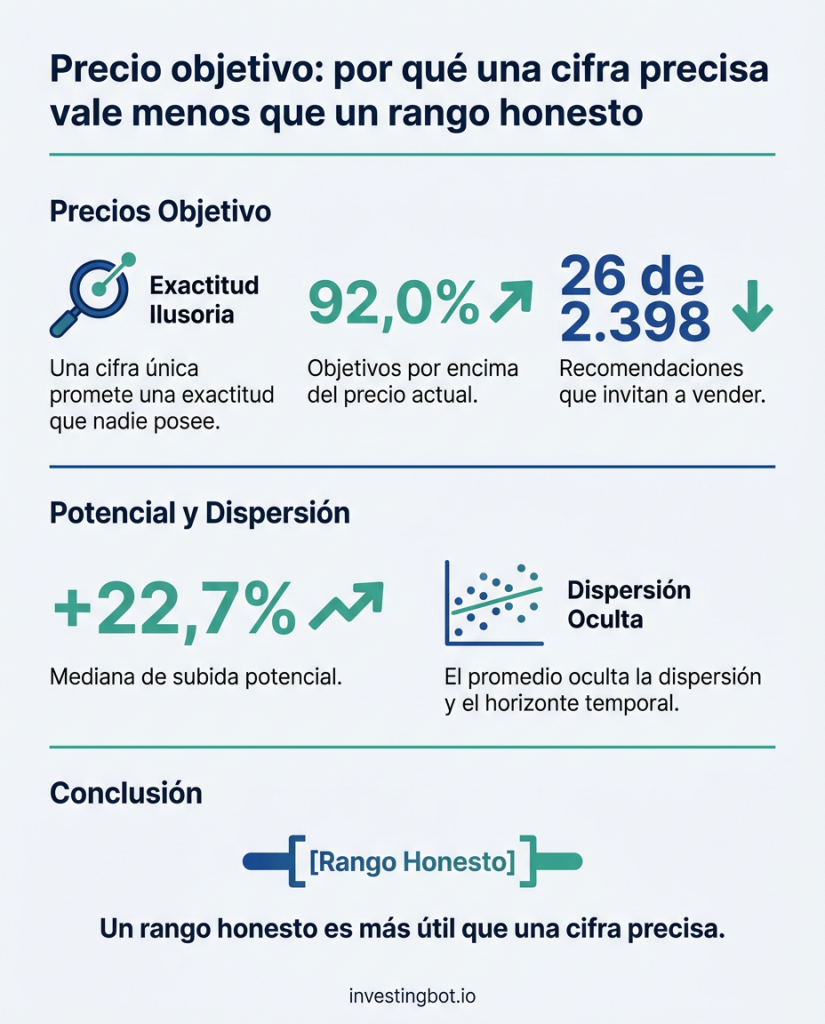
Un precio objetivo es el precio que un analista espera para una acción dentro de un plazo determinado, normalmente doce meses. Llega como una sola cifra, a menudo con los céntimos. El problema no es que sea incorrecta: es que la propia forma del número promete una precisión que nadie posee. De 2.315 acciones estadounidenses con precio objetivo en nuestro universo, el 92,0 % está por encima del precio actual, y de 2.398 recomendaciones solo 26 invitan a vender. Un rango declarado, con un horizonte y un grado de incertidumbre explícito, dice menos y se equivoca menos.
Qué es realmente un precio objetivo
El objetivo nace dentro de una casa de intermediación. Un analista construye un modelo sobre las cuentas de la empresa, supone crecimiento, márgenes y un múltiplo de salida, y de ahí deduce un precio. Las estimaciones individuales se promedian después: lo que llega a la pantalla es el consenso, es decir, un promedio de opiniones.
Dos cosas desaparecen en ese promedio, y ambas pesan más que la cifra que queda. La primera es la dispersión: una media de 100 puede nacer de estimaciones todas entre 95 y 105 o de estimaciones entre 40 y 160, y son situaciones opuestas. La segunda es el horizonte: decir «vale 100» sin decir para cuándo no es una previsión verificable.
El dato que debería detener a cualquiera
Hemos contado los precios objetivo sobre las acciones estadounidenses de nuestro conjunto de trabajo. Este es el cuadro:
| Sobre 2.516 acciones estadounidenses | |
|---|---|
| tienen un precio objetivo de analistas | 2.315 (92,0 %) |
| objetivo por encima del precio actual | 2.129, es decir el 92,0 % |
| objetivo por debajo del precio actual | 184, es decir el 7,9 % |
| potencial de subida mediano | +22,7 % |
| acciones con potencial superior al +50 % | 428 (18,5 %) |
| recomendaciones que invitan a vender | 26 de 2.398, es decir el 1,1 % |
Si los objetivos fueran previsiones neutrales, cabría esperar aproximadamente la mitad por encima del precio y la mitad por debajo: el mercado no puede subir un 22,7 % en casi todo a la vez. Encontrar el 92 % por encima no significa que los analistas sean incompetentes: significa que ese número no es una previsión neutral y que usarlo como tal es un error.
Por qué el optimismo es estructural y no el defecto de nadie
La investigación académica se ocupa de esto desde hace décadas, y las causas que identifica son de estructura, no de carácter.
Quien cubre un valor ha elegido cubrirlo
Un analista sigue un número limitado de empresas y tiende a seguir aquellas de las que piensa bien: quien juzga que un negocio no tiene futuro deja de ocuparse de él, y su opinión sale del consenso. La muestra se selecciona sola hacia arriba.
Una recomendación negativa cuesta
Roni Michaely (profesor de finanzas en Cornell University) y Kent Womack (profesor de finanzas en la Tuck School of Business, Dartmouth), en su estudio de 1999 sobre el conflicto de interés de los analistas vinculados a los bancos colocadores (Review of Financial Studies), documentaron el conflicto entre el análisis y las demás actividades del intermediario; Womack ya había mostrado antes lo raras que son las recomendaciones de venta. El 1,1 % que contamos hoy es lo mismo, medido ahora.
El objetivo es una meta, no el centro de una distribución
Alon Brav (profesor de finanzas en la Fuqua School of Business, Duke University) y Reuven Lehavy (profesor en la Ross School of Business, University of Michigan), en su estudio empírico de 2003 sobre los precios objetivo de los analistas (Journal of Finance), muestran que el objetivo se comporta como un nivel que la acción podría alcanzar en el escenario favorable, más que como el valor más probable. Es un dato útil, pero hay que leerlo por lo que es.
Un número sin horizonte no es verificable
Hay un segundo problema, independiente del optimismo: cuánto puede moverse una acción en un tiempo dado. No es cuestión de opiniones, porque el mercado de opciones lo valora de forma explícita, y ese precio se puede leer.
En las grandes empresas estadounidenses que seguimos con más frecuencia, la volatilidad implícita corresponde a una oscilación esperada de alrededor del 9,8 % al alza o a la baja en treinta días: la mitad de los casos se sitúa entre ±8,0 % y ±13,5 %, y el valor más movido llega a ±45,3 %. Hablamos de empresas enormes y líquidas, no de apuestas.
Un objetivo con céntimos, a un horizonte de doce meses, convive por tanto con una incertidumbre que el propio mercado cifra en decenas de puntos porcentuales. El problema no es que el objetivo sea demasiado optimista: es demasiado estrecho.
Hemos medido nuestro propio rango, no solo el de los demás
Criticar la precisión ajena es fácil; la prueba honesta es medir la propia. Nuestro cono de proyección dibuja alrededor del precio la banda dentro de la cual el valor debería permanecer: a una desviación típica, la teoría dice que debería contenerlo en torno al 68,3 % de las veces. Fuimos a mirar dónde acabó el precio de verdad, en todas las ventanas de treinta días ya vencidas y por tanto comprobables.
| Prueba del cono, 891 ventanas de 30 días | |
|---|---|
| el precio se mantuvo dentro de la banda | 703 veces, es decir el 78,9 % |
| esperado por la teoría | alrededor del 68,3 % |
| salió por arriba | 110 (12,3 %) |
| salió por abajo | 78 (8,8 %) |
El resultado dice que nuestro cono es un poco demasiado ancho: promete menos precisión de la que luego entrega. Es un error en la dirección correcta, pero sigue siendo un error y lo declaramos. La causa se conoce y la hemos medido aparte: la volatilidad implícita supera a la efectivamente realizada en el 66,5 % de los casos, con una diferencia mediana de 3,3 puntos. Es la prima que cobra quien vende protección, un fenómeno estudiado desde hace tiempo en la investigación sobre primas de riesgo de varianza.
Cuando los métodos no se ponen de acuerdo entre sí
Hay un tercer motivo para desconfiar de la cifra única, y se ve en cuanto se aplican varios métodos a la misma empresa el mismo día. Sobre una de las compañías más analizadas del mundo, con cuentas públicas y previsibles, nuestros modelos devuelven a la vez:
| Método | Valor por acción |
|---|---|
| Flujos de caja descontados | 298 |
| Crecimiento respecto al precio (PEG) | 220 |
| Objetivo medio de los analistas | 327 |
Entre la estimación más baja y la más alta hay un 36 %, y este es uno de los casos fáciles: en esa compañía nuestra incertidumbre declarada es «baja». No es que dos de los tres modelos se equivoquen. Es que responden a preguntas distintas — cuánto ingresará, cuán cara está respecto a cómo crece, qué esperan de ella quienes la siguen — y no hay razón para que den el mismo número. Qué es el valor razonable de una empresa, y por qué no existe una cifra única, lo explicamos aparte.
Ampliando el recuento a centenares de compañías, el desacuerdo entre métodos se ordena exactamente como la incertidumbre que declaramos:
| Incertidumbre declarada | Empresas | Distancia mediana entre el método más bajo y el más alto |
|---|---|---|
| Baja | 44 | 31,3 % |
| Media | 97 | 83,0 % |
| Alta | 222 | 252,4 % |
Por eso publicamos una banda y una etiqueta en lugar de un número: cuando escribimos «incertidumbre alta» no es una fórmula de cortesía, son métodos cuyas respuestas distan entre sí, en mediana, dos veces y media. Cerrar esa distancia en una sola cifra significaría tirar la única información que importa.
Y dentro de ese abanico el objetivo de los analistas ocupa un lugar reconocible: sobre 363 empresas es el valor más alto de todos en 165 casos, y el más bajo solo en 52. No es un método entre otros: es sistemáticamente el que más promete.
Qué mirar en lugar del objetivo
Un rango, no un punto
Una banda de valor dice lo que de verdad se sabe. Si es estrecha, los métodos coinciden; si es ancha, el caso es genuinamente incierto — y esa anchura es información, no ruido que haya que eliminar.
El horizonte, siempre escrito
«Vale 100» no se puede verificar. «Dentro de doce meses, con esta incertidumbre, está plausiblemente entre 80 y 120» sí. Un número que no se puede desmentir no es una previsión.
Las hipótesis, no la conclusión
Toda valoración descansa en dos o tres supuestos que la mueven casi por completo: crecimiento, tasa de descuento, múltiplo final. Leer esos supuestos vale más que leer el resultado, porque permite decir «ese crecimiento no me lo creo» en lugar de aceptar o rechazar una cifra a ciegas.
La distancia entre precio y valor, como margen
Comprar cerca del límite bajo de una banda ancha no es lo mismo que comprar en mitad de una estrecha. Es el margen de seguridad: no elimina el error, le deja sitio.
Los límites de lo que hemos medido
Hay que decirlos, porque cambian cuánto pesan estos números.
La prueba del cono se apoya en 891 ventanas sobre grandes empresas estadounidenses, en un periodo limitado y en una sola fase de mercado: dice que nuestro cono va un poco ancho en esas condiciones, no que lo vaya a ir siempre. El recuento de objetivos se refiere a nuestro conjunto de acciones estadounidenses, no a todas las bolsas del mundo. La proporción de objetivos por encima del precio depende también del momento: en una fase de fuerte caída el desequilibrio sería aún más marcado, porque los objetivos se actualizan más despacio que los precios. Y que hoy solo el 1,1 % de las recomendaciones invite a vender es una medida de ahora, no una ley de la naturaleza.
Por último, el punto más importante: nada de esto dice que haya que ignorar los objetivos. Dicen qué espera de la empresa quien la sigue de cerca, y eso es información real. Se leen como una opinión interesada y optimista por construcción, no como una medida.
En resumen
- El 92,0 % de los objetivos sobre las acciones estadounidenses que seguimos está por encima del precio, con un potencial mediano del +22,7 %: no es una previsión neutral.
- De 2.398 recomendaciones, 26 invitan a vender. El optimismo es estructural y está documentado desde hace décadas.
- A treinta días el propio mercado valora una oscilación de alrededor del ±9,8 % en las grandes empresas: un objetivo con céntimos a doce meses es más preciso de lo que nadie puede ser.
- Nuestro cono contuvo el precio en el 78,9 % de los casos frente al 68,3 % teórico: es un poco demasiado ancho, y lo decimos.
- Donde declaramos «incertidumbre alta» los métodos de valoración distan un 252,4 %; donde declaramos «baja», un 31,3 %. La etiqueta se corresponde con un hecho medible.
- En las acciones europeas no mostramos ningún objetivo, porque detrás de esos números no hay ni un solo analista declarado.
- Un rango con horizonte e incertidumbre dice menos que una cifra precisa, y precisamente por eso es más útil.
¿El precio objetivo sirve para algo o hay que ignorarlo?
Sirve, pero no como previsión. Dice qué espera quien sigue de cerca a esa empresa, y eso es información real. Hay que leerlo sabiendo que es optimista por construcción: casi siempre por encima del precio, casi nunca acompañado de una invitación a vender.
¿Por qué casi todos los objetivos están por encima del precio?
Por tres razones estructurales: los analistas eligen seguir empresas de las que piensan bien, una recomendación negativa tiene un coste para el intermediario, y el objetivo se formula como un nivel alcanzable en el escenario favorable más que como el valor más probable.
¿Precio objetivo y valor razonable son lo mismo?
No. El valor razonable estima cuánto vale la empresa según sus cuentas; el objetivo es el precio que un analista espera en el mercado dentro de un plazo. Pueden coincidir, pero responden a preguntas distintas: el primero mira a la empresa, el segundo mira al mercado.
¿Un rango ancho significa que la estimación está mal hecha?
Al contrario: normalmente significa que el caso es genuinamente incierto y que quien ha hecho las cuentas lo declara. Un rango estrecho sobre una empresa imprevisible sería una estimación peor, no mejor — solo que se notaría menos.
¿Cómo se usa en la práctica un rango de valor?
Mirando dónde está el precio dentro de la banda y cuán ancha es la banda. Cerca del límite bajo de un rango amplio hay más margen de error que en mitad de uno estrecho. Y el rango no dice cuándo: necesita un horizonte, o no se puede verificar.
Si una acción tiene un potencial enorme, ¿es una oportunidad?
Más a menudo es la señal de que el objetivo no se ha actualizado tras una caída, o de que detrás hay una sola estimación antigua. En nuestro recuento casi una acción de cada cinco tiene un potencial superior al 50 %: cifras de ese tamaño hay que comprobarlas mirando cuántos analistas las sostienen y desde cuándo no cambian.