



Cena docelowa to kurs, jakiego analityk oczekuje dla akcji w określonym czasie, zwykle w ciągu dwunastu miesięcy. Przychodzi jako jedna liczba, często z dokładnością do groszy. Problem nie polega na tym, że jest błędna: problem w tym, że sama forma tej liczby obiecuje precyzję, której nikt nie posiada. Spośród 2315 amerykańskich spółek z ceną docelową w naszym uniwersum 92,0% ma ją powyżej bieżącego kursu, a na 2398 rekomendacji tylko 26 zaleca sprzedaż. Zadeklarowany przedział, z horyzontem i wyraźnie podaną niepewnością, mówi mniej i myli się rzadziej.
Czym naprawdę jest cena docelowa
Cena docelowa powstaje w domu maklerskim. Analityk buduje model na podstawie sprawozdań spółki, przyjmuje założenia co do wzrostu, marż i mnożnika końcowego, i wyprowadza z nich kurs. Pojedyncze szacunki są następnie uśredniane: na ekran trafia konsensus, czyli średnia opinii.
W tej średniej znikają dwie rzeczy, a obie ważą więcej niż liczba, która zostaje. Pierwsza to rozrzut: średnia 100 może powstać z szacunków mieszczących się wszystkich między 95 a 105 albo z szacunków między 40 a 160, a to dwie przeciwne sytuacje. Druga to horyzont: powiedzieć «jest warta 100» bez powiedzenia do kiedy to nie jest sprawdzalna prognoza.
Liczba, która powinna zatrzymać każdego
Policzyliśmy ceny docelowe na amerykańskich akcjach z naszego zbioru roboczego. Obraz wygląda tak:
| Na 2516 amerykańskich spółek | |
|---|---|
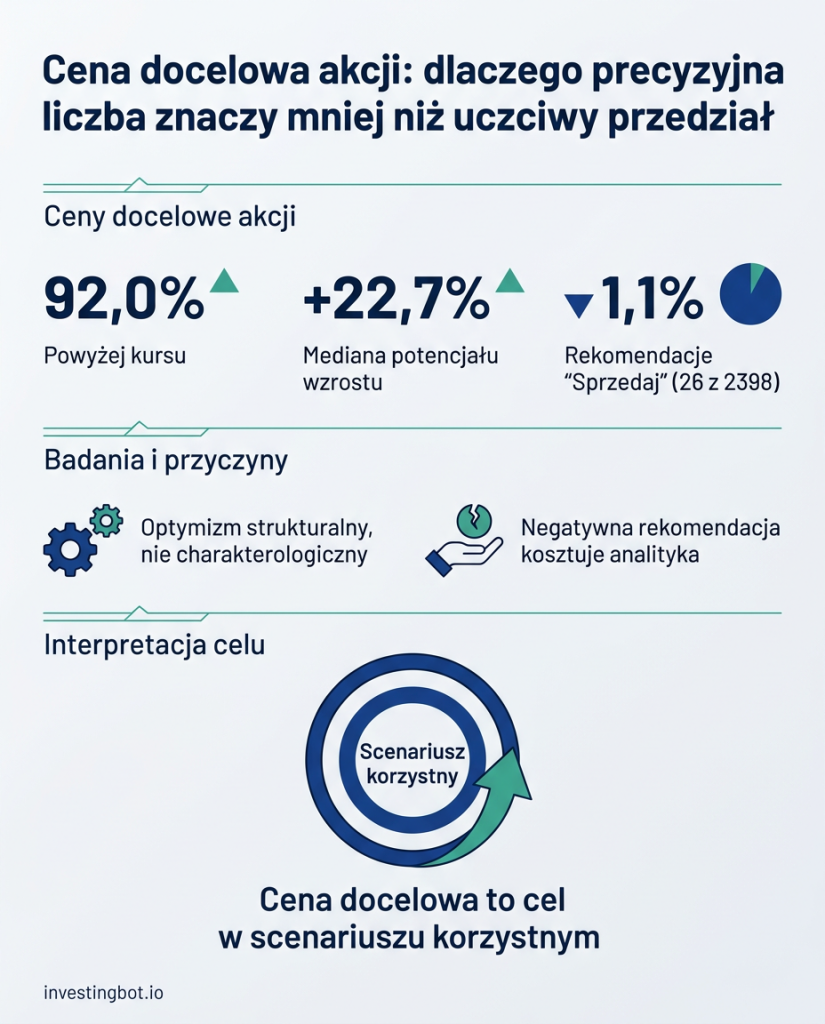
| mają cenę docelową analityków | 2315 (92,0%) |
| cena docelowa powyżej bieżącego kursu | 2129, czyli 92,0% |
| cena docelowa poniżej bieżącego kursu | 184, czyli 7,9% |
| mediana implikowanego potencjału wzrostu | +22,7% |
| spółki z potencjałem powyżej +50% | 428 (18,5%) |
| rekomendacje zalecające sprzedaż | 26 z 2398, czyli 1,1% |
Gdyby ceny docelowe były neutralnymi prognozami, należałoby oczekiwać mniej więcej połowy powyżej kursu i połowy poniżej: rynek nie może wzrosnąć o 22,7% na niemal wszystkim jednocześnie. Znalezienie 92% powyżej nie znaczy, że analitycy są niekompetentni — znaczy, że ta liczba nie jest neutralną prognozą i używanie jej jako takiej to błąd.
Dlaczego optymizm jest strukturalny, a nie czyjąś wadą
Badania naukowe zajmują się tym od dziesięcioleci, a przyczyny, które wskazują, mają charakter strukturalny, nie charakterologiczny.
Kto pokrywa spółkę, sam ją wybrał
Analityk śledzi ograniczoną liczbę spółek i skłania się ku tym, o których dobrze myśli: kto uzna biznes za beznadziejny, przestaje się nim zajmować, a jego opinia wychodzi z konsensusu. Próba sama selekcjonuje się w górę.
Negatywna rekomendacja kosztuje
Roni Michaely (profesor finansów na Cornell University) i Kent Womack (profesor finansów w Tuck School of Business, Dartmouth) w swoim badaniu z 1999 roku nad konfliktem interesów analityków powiązanych z bankami organizującymi emisję (Review of Financial Studies) udokumentowali konflikt między działem analiz a pozostałą działalnością instytucji, a Womack wcześniej pokazał, jak rzadkie są rekomendacje sprzedaży. Te 1,1%, które liczymy dzisiaj, to dokładnie to samo, zmierzone teraz.
Cena docelowa to cel, a nie środek rozkładu
Alon Brav (profesor finansów w Fuqua School of Business, Duke University) i Reuven Lehavy (profesor w Ross School of Business, University of Michigan) w swoim badaniu empirycznym z 2003 roku nad cenami docelowymi analityków (Journal of Finance) pokazują, że cena docelowa zachowuje się jak poziom, który akcja mogłaby osiągnąć w scenariuszu korzystnym, a nie jak wartość najbardziej prawdopodobna. To użyteczna informacja, ale trzeba ją czytać zgodnie z tym, czym jest.
Liczba bez horyzontu nie jest sprawdzalna
Jest drugi problem, niezależny od optymizmu: o ile akcja może się poruszyć w danym czasie. To nie kwestia opinii, bo rynek opcji wycenia to wprost, a tę wycenę można odczytać.
W dużych amerykańskich spółkach, które śledzimy najczęściej, zmienność implikowana odpowiada oczekiwanemu wahaniu około 9,8% w górę lub w dół w ciągu trzydziestu dni: połowa przypadków mieści się między ±8,0% a ±13,5%, a najbardziej ruchliwy walor dochodzi do ±45,3%. Mowa o ogromnych i płynnych spółkach, nie o zakładach.
Cena docelowa podana co do grosza, na horyzoncie dwunastu miesięcy, sąsiaduje więc z niepewnością, którą sam rynek wycenia na dziesiątki punktów procentowych. Problem nie polega na tym, że cena docelowa jest zbyt optymistyczna: jest zbyt wąska.
Zmierzyliśmy własny przedział, nie tylko cudzy
Krytykowanie cudzej precyzji jest łatwe; uczciwą próbą jest zmierzenie własnej. Nasz stożek projekcji rysuje wokół kursu pasmo, w którym walor powinien pozostać: przy jednym odchyleniu standardowym teoria mówi, że powinien go zawierać w około 68,3% przypadków. Sprawdziliśmy, gdzie kurs naprawdę wylądował, we wszystkich trzydziestodniowych oknach już zamkniętych, a więc sprawdzalnych.
| Próba stożka, 891 okien 30-dniowych | |
|---|---|
| kurs pozostał wewnątrz pasma | 703 razy, czyli 78,9% |
| oczekiwane z teorii | około 68,3% |
| wyszedł górą | 110 (12,3%) |
| wyszedł dołem | 78 (8,8%) |
Wynik mówi, że nasz stożek jest odrobinę za szeroki: obiecuje mniej precyzji, niż potem dostarcza. To błąd we właściwą stronę, ale nadal błąd i go deklarujemy. Przyczyna jest znana i zmierzyliśmy ją osobno: zmienność implikowana przewyższa tę faktycznie zrealizowaną w 66,5% przypadków, z medianą różnicy 3,3 punktu. To premia, którą pobiera sprzedający ochronę — zjawisko od dawna badane w literaturze o premiach za ryzyko wariancji.
Kiedy metody nie zgadzają się ze sobą
Jest trzeci powód, by nie ufać pojedynczej liczbie, i widać go, gdy zastosuje się kilka metod do tej samej spółki tego samego dnia. Na jednej z najczęściej analizowanych firm świata, o jawnych i przewidywalnych wynikach, nasze modele zwracają jednocześnie:
| Metoda | Wartość na akcję |
|---|---|
| Zdyskontowane przepływy pieniężne | 298 |
| Wzrost w relacji do ceny (PEG) | 220 |
| Średnia cena docelowa analityków | 327 |
Między najniższym a najwyższym szacunkiem jest 36%, a to jeden z łatwych przypadków: dla tej spółki nasza zadeklarowana niepewność to «niska». Nie chodzi o to, że dwa z trzech modeli się mylą. Chodzi o to, że odpowiadają na różne pytania — ile spółka zarobi, jak droga jest w stosunku do swojego wzrostu, czego oczekują od niej ci, którzy ją śledzą — i nie ma powodu, by dawały tę samą liczbę. Czym jest wartość godziwa spółki i dlaczego nie istnieje jedna liczba, wyjaśniliśmy osobno.
Po rozszerzeniu zliczania na setki spółek niezgoda między metodami układa się dokładnie tak, jak deklarowana przez nas niepewność:
| Zadeklarowana niepewność | Spółki | Mediana odległości między najniższą a najwyższą metodą |
|---|---|---|
| Niska | 44 | 31,3% |
| Średnia | 97 | 83,0% |
| Wysoka | 222 | 252,4% |
Właśnie dlatego publikujemy przedział i etykietę zamiast liczby: gdy piszemy «wysoka niepewność», to nie jest formuła grzecznościowa, tylko metody, których odpowiedzi dzieli w medianie dwa i pół raza. Zamknięcie tej odległości w jednej liczbie oznaczałoby wyrzucenie jedynej informacji, która ma znaczenie.
A wewnątrz tego wachlarza cena docelowa analityków zajmuje rozpoznawalne miejsce: na 363 spółki jest wartością najwyższą ze wszystkich w 165 przypadkach, a najniższą tylko w 52. To nie jest metoda wśród innych: to systematycznie ta, która obiecuje najwięcej.
Na co patrzeć zamiast ceny docelowej
Przedział, nie punkt
Pasmo wartości mówi to, co naprawdę wiadomo. Wąskie znaczy, że metody się zgadzają; szerokie znaczy, że przypadek jest autentycznie niepewny — a ta szerokość to informacja, nie szum do usunięcia.
Horyzont, zawsze zapisany
«Jest warta 100» nie da się sprawdzić. «W ciągu dwunastu miesięcy, przy tej niepewności, mieści się prawdopodobnie między 80 a 120» — da się. Liczba, której nie można obalić, nie jest prognozą.
Założenia, nie wniosek
Każda wycena opiera się na dwóch lub trzech założeniach, które poruszają ją niemal w całości: wzrost, stopa dyskontowa, mnożnik końcowy. Przeczytanie ich jest warte więcej niż przeczytanie wyniku, bo pozwala powiedzieć «w taki wzrost nie wierzę» zamiast przyjmować albo odrzucać liczbę na ślepo.
Odległość między kursem a wartością jako margines
Kupno blisko dolnej granicy szerokiego pasma to co innego niż kupno w środku wąskiego. To margines bezpieczeństwa: nie usuwa błędu, zostawia mu miejsce.
Ograniczenia tego, co zmierzyliśmy
Trzeba je wymienić, bo zmieniają wagę tych liczb.
Próba stożka opiera się na 891 oknach dla dużych spółek amerykańskich, w ograniczonym okresie i w jednej fazie rynku: mówi, że nasz stożek biegnie nieco szeroko w tych warunkach, a nie że zawsze tak będzie. Zliczenie cen docelowych dotyczy naszego zbioru akcji amerykańskich, nie wszystkich giełd świata. Udział cen docelowych powyżej kursu zależy też od momentu: w silnym spadku nierównowaga byłaby jeszcze wyraźniejsza, bo ceny docelowe aktualizują się wolniej niż kursy. A to, że dziś tylko 1,1% rekomendacji zaleca sprzedaż, jest pomiarem teraźniejszości, nie prawem natury.
Na koniec rzecz najważniejsza: nic z tego nie mówi, że ceny docelowe należy ignorować. Mówią one, czego od spółki oczekują ci, którzy śledzą ją z bliska, a to realna informacja. Należy je czytać jako opinię zainteresowaną i optymistyczną z konstrukcji, a nie jako pomiar.
Podsumowanie
- 92,0% cen docelowych dla śledzonych przez nas akcji amerykańskich leży powyżej kursu, z medianą implikowanego potencjału +22,7%: to nie jest neutralna prognoza.
- Na 2398 rekomendacji 26 zaleca sprzedaż. Optymizm jest strukturalny i udokumentowany od dziesięcioleci.
- W ciągu trzydziestu dni sam rynek wycenia wahanie rzędu ±9,8% na dużych spółkach: cena docelowa co do grosza na dwanaście miesięcy jest precyzyjniejsza, niż ktokolwiek może być.
- Nasz stożek zawierał kurs w 78,9% przypadków wobec 68,3% teoretycznych: jest odrobinę za szeroki i mówimy o tym.
- Tam, gdzie deklarujemy «wysoką niepewność», metody wyceny dzieli 252,4%; tam, gdzie «niską» — 31,3%. Etykieta odpowiada mierzalnemu faktowi.
- Przy akcjach europejskich nie pokazujemy żadnej ceny docelowej, bo za tymi liczbami nie stoi ani jeden zadeklarowany analityk.
- Przedział z horyzontem i niepewnością mówi mniej niż precyzyjna liczba i właśnie dlatego jest bardziej użyteczny.
Czy cena docelowa do czegoś się przydaje, czy należy ją ignorować?
Przydaje się, ale nie jako prognoza. Mówi, czego oczekują ci, którzy śledzą spółkę z bliska, a to realna informacja. Trzeba ją czytać ze świadomością, że jest optymistyczna z konstrukcji: niemal zawsze powyżej kursu, niemal nigdy z zaleceniem sprzedaży.
Dlaczego niemal wszystkie ceny docelowe są powyżej kursu?
Z trzech strukturalnych powodów: analitycy wybierają spółki, o których dobrze myślą, negatywna rekomendacja kosztuje instytucję, a cena docelowa jest formułowana jako poziom osiągalny w scenariuszu korzystnym, a nie jako wartość najbardziej prawdopodobna.
Czy cena docelowa i wartość godziwa to to samo?
Nie. Wartość godziwa szacuje, ile spółka jest warta na podstawie jej sprawozdań; cena docelowa to kurs, jakiego analityk oczekuje na rynku w danym czasie. Mogą się pokrywać, ale odpowiadają na różne pytania: pierwsza patrzy na spółkę, druga na rynek.
Czy szeroki przedział oznacza, że wycena jest źle zrobiona?
Przeciwnie: zwykle oznacza, że przypadek jest autentycznie niepewny i że liczący to deklaruje. Wąski przedział dla nieprzewidywalnej spółki byłby wyceną gorszą, nie lepszą — po prostu mniej rzucałby się w oczy.
Jak w praktyce używa się przedziału wartości?
Patrząc, gdzie kurs znajduje się wewnątrz pasma i jak szerokie jest pasmo. Blisko dolnej granicy szerokiego przedziału zostaje więcej marginesu błędu niż w środku wąskiego. A przedział nie mówi, kiedy: potrzebuje dołączonego horyzontu, inaczej nie da się go sprawdzić.
Jeśli akcja ma ogromny implikowany potencjał, to okazja?
Częściej to sygnał, że cena docelowa nie została zaktualizowana po spadku albo że stoi za nią jeden stary szacunek. W naszym zliczeniu niemal co piąta spółka ma potencjał powyżej 50%: liczby tego rzędu trzeba sprawdzić, patrząc, ilu analityków je podtrzymuje i od kiedy się nie zmieniają.