



Un objectif de cours est le prix qu’un analyste attend pour une action dans un délai donné, en général douze mois. Il arrive sous la forme d’un chiffre unique, souvent au centime près. Le problème n’est pas qu’il soit faux : c’est que la forme même du chiffre promet une précision que personne ne possède. Sur 2 315 actions américaines dotées d’un objectif dans notre univers, 92,0 % se situent au-dessus du cours actuel, et sur 2 398 avis, 26 seulement invitent à vendre. Une fourchette annoncée, avec un horizon et un degré d’incertitude déclaré, en dit moins et se trompe moins souvent.
Ce qu’est réellement un objectif de cours
L’objectif naît chez un intermédiaire. Un analyste construit un modèle à partir des comptes de la société, pose des hypothèses de croissance, de marges et de multiple de sortie, et en déduit un prix. Les estimations individuelles sont ensuite moyennées : ce qui parvient à l’écran, c’est le consensus, autrement dit une moyenne d’opinions.
Deux choses disparaissent dans cette moyenne, et toutes deux comptent davantage que le chiffre qui reste. La première est la dispersion : une moyenne de 100 peut naître d’estimations toutes comprises entre 95 et 105, ou d’estimations comprises entre 40 et 160, et ce sont deux situations opposées. La seconde est l’horizon : dire « elle vaut 100 » sans dire d’ici quand n’est pas une prévision vérifiable.
Le chiffre qui devrait arrêter n’importe qui
Nous avons compté les objectifs sur les actions américaines de notre ensemble de travail. Voici le tableau :
| Sur 2 516 actions américaines | |
|---|---|
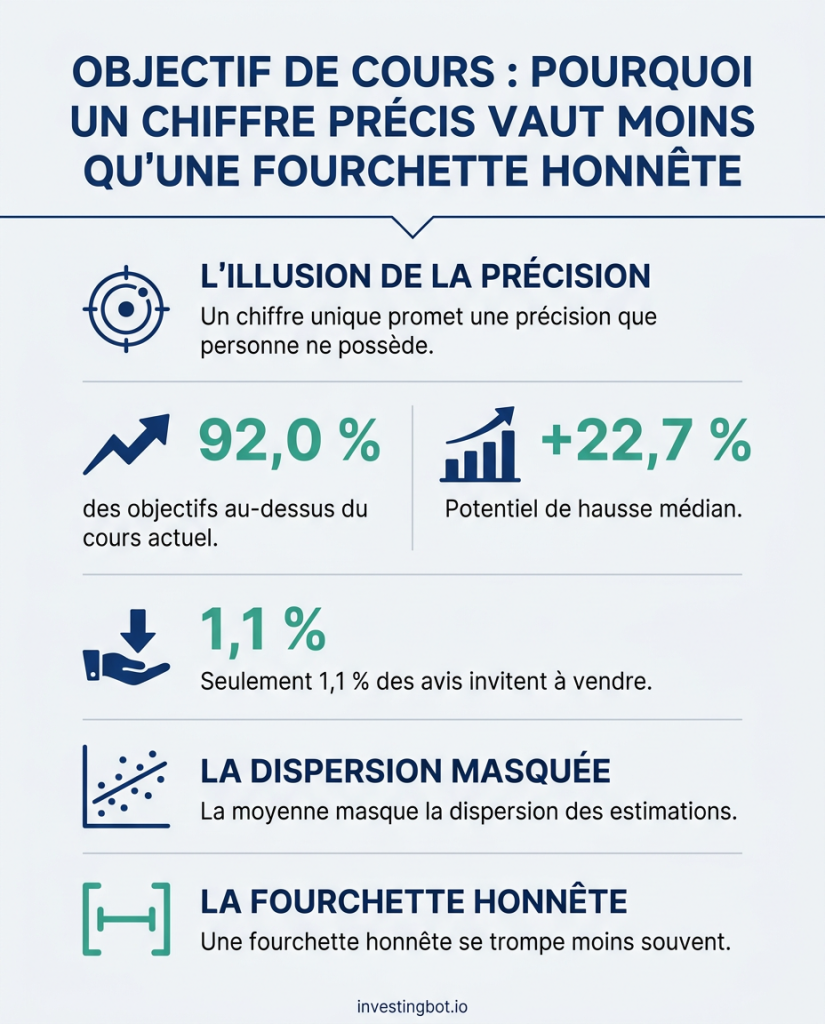
| ont un objectif d’analyste | 2 315 (92,0 %) |
| objectif au-dessus du cours actuel | 2 129, soit 92,0 % |
| objectif en dessous du cours actuel | 184, soit 7,9 % |
| potentiel de hausse médian | +22,7 % |
| actions avec un potentiel supérieur à +50 % | 428 (18,5 %) |
| avis invitant à vendre | 26 sur 2 398, soit 1,1 % |
Si les objectifs étaient des prévisions neutres, on en attendrait environ la moitié au-dessus du cours et la moitié en dessous : le marché ne peut pas monter de 22,7 % sur presque tout en même temps. En trouver 92 % au-dessus ne signifie pas que les analystes sont incompétents — cela signifie que ce chiffre n’est pas une prévision neutre, et que l’utiliser comme telle est une erreur.
Pourquoi l’optimisme est structurel et non le défaut de quelqu’un
La recherche académique s’y intéresse depuis des décennies, et les causes qu’elle identifie tiennent à la structure, pas au caractère.
Celui qui suit une valeur a choisi de la suivre
Un analyste suit un nombre limité de sociétés et tend à suivre celles dont il pense du bien : celui qui juge une entreprise sans avenir cesse de s’en occuper, et son opinion quitte le consensus. L’échantillon se sélectionne tout seul vers le haut.
Un avis négatif coûte
Roni Michaely (professeur de finance à Cornell University) et Kent Womack (professeur de finance à la Tuck School of Business, Dartmouth), dans leur étude de 1999 sur le conflit d’intérêt des analystes liés aux banques introductrices (Review of Financial Studies), ont documenté le conflit entre la recherche et les autres activités d’un intermédiaire ; Womack avait déjà montré à quel point les recommandations de vente sont rares. Les 1,1 % que nous comptons aujourd’hui, c’est la même chose, mesurée maintenant.
Un objectif est une destination, pas le centre d’une distribution
Alon Brav (professeur de finance à la Fuqua School of Business, Duke University) et Reuven Lehavy (professeur à la Ross School of Business, University of Michigan), dans leur étude empirique de 2003 sur les objectifs de cours des analystes (Journal of Finance), montrent qu’un objectif se comporte comme un niveau que la valeur pourrait atteindre dans le scénario favorable, plutôt que comme la valeur la plus probable. C’est une donnée utile, mais il faut la lire pour ce qu’elle est.
Un chiffre sans horizon n’est pas vérifiable
Il existe un second problème, indépendant de l’optimisme : de combien une action peut bouger dans un temps donné. Ce n’est pas affaire d’opinion, car le marché des options le valorise explicitement, et ce prix se lit.
Sur les grandes sociétés américaines que nous suivons le plus souvent, la volatilité implicite correspond à une oscillation attendue d’environ 9,8 % à la hausse comme à la baisse sur trente jours : la moitié des cas se situe entre ±8,0 % et ±13,5 %, et la valeur la plus agitée atteint ±45,3 %. Il s’agit d’entreprises énormes et liquides, pas de paris.
Un objectif au centime près, sur un horizon de douze mois, voisine donc avec une incertitude que le marché lui-même chiffre en dizaines de points de pourcentage. Le problème n’est pas que l’objectif soit trop optimiste : il est trop étroit.
Nous avons mesuré notre propre fourchette, pas seulement celle des autres
Critiquer la précision d’autrui est facile ; l’épreuve honnête consiste à mesurer la sienne. Notre cône de projection trace autour du cours la bande dans laquelle la valeur devrait rester : à un écart type, la théorie dit qu’elle devrait le contenir dans environ 68,3 % des cas. Nous sommes allés voir où le cours avait réellement atterri, sur toutes les fenêtres de trente jours déjà échues et donc vérifiables.
| Épreuve du cône, 891 fenêtres de 30 jours | |
|---|---|
| le cours est resté à l’intérieur de la bande | 703 fois, soit 78,9 % |
| attendu par la théorie | environ 68,3 % |
| sorti par le haut | 110 (12,3 %) |
| sorti par le bas | 78 (8,8 %) |
Le résultat dit que notre cône est un peu trop large : il promet moins de précision qu’il n’en livre. C’est une erreur dans le bon sens, mais cela reste une erreur et nous l’écrivons. La cause est connue et nous l’avons mesurée à part : la volatilité implicite dépasse la volatilité réellement constatée dans 66,5 % des cas, avec un écart médian de 3,3 points. C’est la prime que se fait payer celui qui vend la protection, un phénomène étudié de longue date dans la recherche sur les primes de risque de variance.
Quand les méthodes ne sont pas d’accord entre elles
Il existe une troisième raison de se méfier du chiffre unique, et elle apparaît dès qu’on applique plusieurs méthodes à la même entreprise le même jour. Sur l’une des sociétés les plus analysées au monde, aux comptes publics et prévisibles, nos modèles renvoient simultanément :
| Méthode | Valeur par action |
|---|---|
| Flux de trésorerie actualisés | 298 |
| Croissance rapportée au cours (PEG) | 220 |
| Objectif moyen des analystes | 327 |
Entre l’estimation la plus basse et la plus haute courent 36 %, et c’est l’un des cas faciles : sur cette société, notre incertitude déclarée est « faible ». Ce n’est pas que deux modèles sur trois se trompent. C’est qu’ils répondent à des questions différentes — combien l’entreprise encaissera, à quel point elle est chère au regard de sa croissance, ce qu’en attendent ceux qui la suivent — et il n’y a aucune raison qu’ils donnent le même chiffre. Ce qu’est la juste valeur d’une entreprise, et pourquoi il n’existe pas de chiffre unique, nous l’avons expliqué ailleurs.
En élargissant le décompte à des centaines de sociétés, le désaccord entre méthodes s’ordonne exactement comme l’incertitude que nous déclarons :
| Incertitude déclarée | Sociétés | Écart médian entre la méthode la plus basse et la plus haute |
|---|---|---|
| Faible | 44 | 31,3 % |
| Moyenne | 97 | 83,0 % |
| Élevée | 222 | 252,4 % |
C’est pour cela que nous publions une fourchette et une étiquette au lieu d’un chiffre : quand nous écrivons « incertitude élevée », ce n’est pas une formule de politesse, ce sont des méthodes dont les réponses s’écartent en médiane de deux fois et demie. Ramener cet écart à un seul chiffre reviendrait à jeter la seule information qui compte.
Et à l’intérieur de cet éventail, l’objectif des analystes occupe une place reconnaissable : sur 363 sociétés, il est la valeur la plus haute de toutes dans 165 cas, et la plus basse dans 52 seulement. Ce n’est pas une méthode parmi d’autres : c’est systématiquement celle qui promet le plus.
Que regarder à la place de l’objectif
Une fourchette, pas un point
Une bande de valeur dit ce que l’on sait vraiment. Étroite, les méthodes s’accordent ; large, le cas est authentiquement incertain — et cette largeur est une information, pas un bruit à supprimer.
L’horizon, toujours écrit
« Elle vaut 100 » ne se vérifie pas. « D’ici douze mois, avec cette incertitude, elle se situe plausiblement entre 80 et 120 » se vérifie. Un chiffre qu’on ne peut pas démentir n’est pas une prévision.
Les hypothèses, pas la conclusion
Toute valorisation repose sur deux ou trois hypothèses qui la déplacent presque entièrement : croissance, taux d’actualisation, multiple terminal. Les lire vaut mieux que lire le résultat, car cela permet de dire « cette croissance, je n’y crois pas » au lieu d’accepter ou de refuser un chiffre à l’aveugle.
L’écart entre cours et valeur, comme marge
Acheter près du bas d’une fourchette large n’est pas la même chose qu’acheter au milieu d’une fourchette étroite. C’est la marge de sécurité : elle n’élimine pas l’erreur, elle lui laisse de la place.
Les limites de ce que nous avons mesuré
Il faut les dire, car elles changent le poids de ces chiffres.
L’épreuve du cône s’appuie sur 891 fenêtres portant sur de grandes sociétés américaines, sur une période limitée et dans une seule phase de marché : elle dit que notre cône est un peu large dans ces conditions, pas qu’il le sera toujours. Le décompte des objectifs concerne notre ensemble d’actions américaines, pas l’ensemble des places mondiales. La part des objectifs au-dessus du cours dépend aussi du moment : dans une forte baisse, le déséquilibre serait plus marqué encore, car les objectifs se mettent à jour plus lentement que les cours. Et le fait que 1,1 % seulement des avis invitent aujourd’hui à vendre est une mesure d’aujourd’hui, pas une loi de la nature.
Enfin, le point le plus important : rien de tout cela ne dit qu’il faut ignorer les objectifs. Ils disent ce qu’attendent de la société ceux qui la suivent de près, et c’est une information réelle. Ils se lisent comme une opinion intéressée et optimiste par construction — pas comme une mesure.
En résumé
- 92,0 % des objectifs sur les actions américaines que nous suivons se situent au-dessus du cours, avec un potentiel médian de +22,7 % : ce n’est pas une prévision neutre.
- Sur 2 398 avis, 26 invitent à vendre. L’optimisme est structurel et documenté depuis des décennies.
- À trente jours, le marché lui-même valorise une oscillation d’environ ±9,8 % sur les grandes sociétés : un objectif au centime sur douze mois est plus précis que quiconque ne peut l’être.
- Notre cône a contenu le cours dans 78,9 % des cas contre 68,3 % en théorie : il est un peu trop large, et nous le disons.
- Là où nous déclarons une « incertitude élevée », les méthodes de valorisation s’écartent de 252,4 % ; là où nous déclarons « faible », de 31,3 %. L’étiquette correspond à un fait mesurable.
- Sur les actions européennes, nous n’affichons aucun objectif, car pas un seul analyste déclaré ne se tient derrière ces chiffres.
- Une fourchette assortie d’un horizon et d’une incertitude en dit moins qu’un chiffre précis, et c’est précisément ce qui la rend plus utile.
L’objectif de cours sert-il à quelque chose ou faut-il l’ignorer ?
Il sert, mais pas comme prévision. Il dit ce qu’attendent ceux qui suivent la société de près, ce qui est une information réelle. Il se lit en sachant qu’il est optimiste par construction : presque toujours au-dessus du cours, presque jamais accompagné d’une invitation à vendre.
Pourquoi presque tous les objectifs sont-ils au-dessus du cours ?
Pour trois raisons structurelles : les analystes choisissent de suivre les sociétés dont ils pensent du bien, un avis négatif a un coût pour l’intermédiaire, et l’objectif est formulé comme un niveau atteignable dans le scénario favorable plutôt que comme la valeur la plus probable.
Objectif de cours et juste valeur, est-ce la même chose ?
Non. La juste valeur estime ce que vaut l’entreprise au vu de ses comptes ; l’objectif est le prix qu’un analyste attend sur le marché dans un délai donné. Ils peuvent coïncider, mais ils répondent à des questions différentes : le premier regarde l’entreprise, le second regarde le marché.
Une fourchette large signifie-t-elle que l’estimation est mal faite ?
Au contraire : elle signifie le plus souvent que le cas est authentiquement incertain et que celui qui a fait les comptes le dit. Une fourchette étroite sur une entreprise imprévisible serait une moins bonne estimation, pas une meilleure — elle se remarquerait simplement moins.
Comment utilise-t-on une fourchette de valeur en pratique ?
En regardant où se situe le cours à l’intérieur de la bande et quelle est la largeur de cette bande. Près du bas d’une fourchette ample, il reste plus de marge d’erreur qu’au milieu d’une fourchette étroite. Et la fourchette ne dit rien du moment : il lui faut un horizon, sinon elle n’est pas vérifiable.
Si une action affiche un potentiel de hausse énorme, est-ce une occasion ?
C’est plus souvent le signe que l’objectif n’a pas été mis à jour après une chute, ou qu’une seule estimation ancienne se cache derrière. Dans notre décompte, près d’une action sur cinq affiche un potentiel supérieur à 50 % : des chiffres de cet ordre méritent d’être vérifiés au regard du nombre d’analystes qui les portent et de leur ancienneté.