



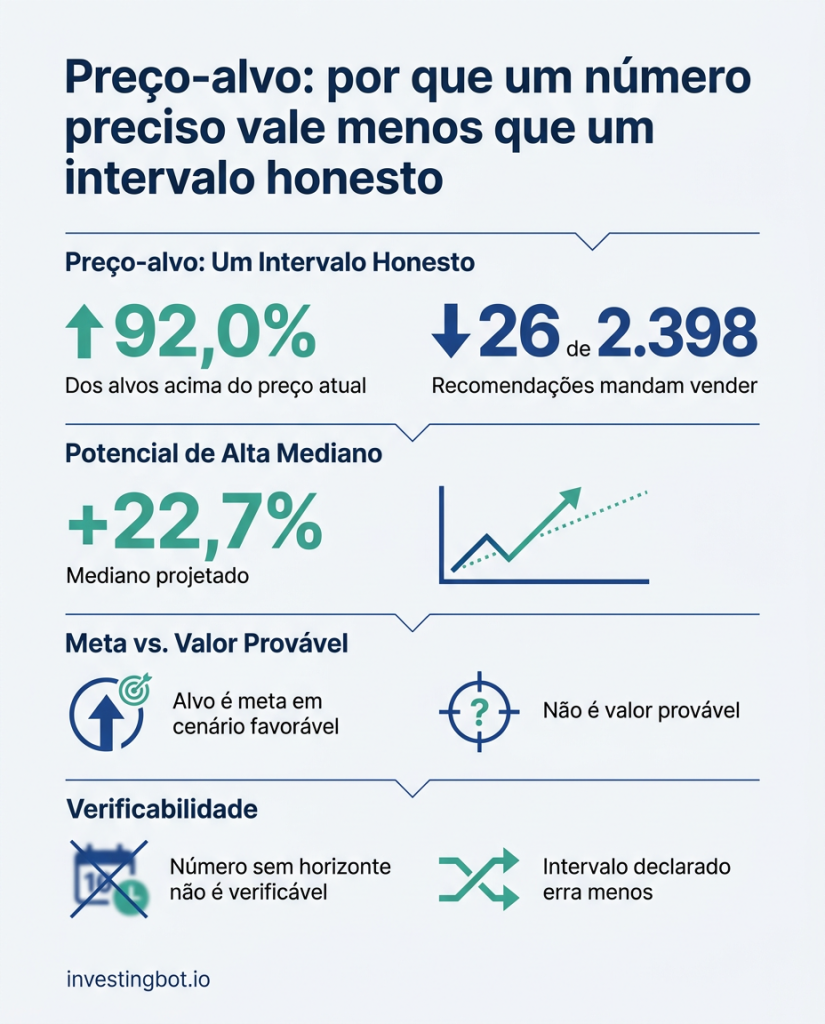
Um preço-alvo é o preço que um analista espera para uma ação dentro de um prazo determinado, normalmente doze meses. Chega como um número único, muitas vezes com os centavos. O problema não é que esteja errado: é que a própria forma do número promete uma precisão que ninguém tem. Entre 2.315 ações americanas com preço-alvo no nosso universo, 92,0% estão acima do preço atual, e de 2.398 recomendações apenas 26 mandam vender. Um intervalo declarado, com um horizonte e um grau de incerteza explícito, diz menos e erra menos.
O que é de fato um preço-alvo
O preço-alvo nasce dentro de uma corretora. Um analista monta um modelo sobre os números da empresa, supõe crescimento, margens e um múltiplo de saída, e daí deduz um preço. As estimativas individuais são depois combinadas em média: o que chega à tela é o consenso, ou seja, uma média de opiniões.
Duas coisas desaparecem nessa média, e ambas pesam mais do que o número que sobra. A primeira é a dispersão: uma média de 100 pode nascer de estimativas todas entre 95 e 105 ou de estimativas entre 40 e 160, e são situações opostas. A segunda é o horizonte: dizer «vale 100» sem dizer até quando não é uma previsão verificável.
O dado que deveria fazer qualquer um parar
Contamos os preços-alvo nas ações americanas do nosso conjunto de trabalho. Este é o quadro:
| Em 2.516 ações americanas | |
|---|---|
| têm preço-alvo de analistas | 2.315 (92,0%) |
| alvo acima do preço atual | 2.129, ou seja 92,0% |
| alvo abaixo do preço atual | 184, ou seja 7,9% |
| potencial de alta mediano | +22,7% |
| ações com potencial acima de +50% | 428 (18,5%) |
| recomendações que mandam vender | 26 de 2.398, ou seja 1,1% |
Se os alvos fossem previsões neutras, esperaríamos encontrar cerca de metade acima do preço e metade abaixo: o mercado não pode subir 22,7% em quase tudo ao mesmo tempo. Encontrar 92% acima não significa que os analistas sejam incompetentes — significa que esse número não é uma previsão neutra, e usá-lo como tal é um erro.
Por que o otimismo é estrutural, e não defeito de alguém
A pesquisa acadêmica estuda isso há décadas, e as causas que identifica são de estrutura, não de caráter.
Quem cobre um papel escolheu cobri-lo
Um analista acompanha um número limitado de empresas e tende a acompanhar aquelas de que gosta: quem julga um negócio sem futuro para de se ocupar dele, e sua opinião sai do consenso. A amostra se seleciona sozinha para cima.
Uma recomendação negativa custa
Roni Michaely (professor de finanças na Cornell University) e Kent Womack (professor de finanças na Tuck School of Business, Dartmouth), no estudo de 1999 sobre o conflito de interesses dos analistas ligados aos bancos coordenadores (Review of Financial Studies), documentaram o conflito entre a área de análise e as demais atividades da instituição; Womack já havia mostrado antes como são raras as recomendações de venda. O 1,1% que contamos hoje é a mesma coisa, medida agora.
O alvo é uma meta, não o centro de uma distribuição
Alon Brav (professor de finanças na Fuqua School of Business, Duke University) e Reuven Lehavy (professor na Ross School of Business, University of Michigan), no estudo empírico de 2003 sobre os preços-alvo dos analistas (Journal of Finance), mostram que o alvo se comporta como um nível que a ação poderia alcançar no cenário favorável, mais do que como o valor mais provável. É um dado útil, mas precisa ser lido pelo que é.
Um número sem horizonte não é verificável
Há um segundo problema, independente do otimismo: quanto uma ação pode se mover em um tempo dado. Não é questão de opinião, porque o mercado de opções precifica isso explicitamente, e esse preço pode ser lido.
Nas grandes empresas americanas que acompanhamos com mais frequência, a volatilidade implícita corresponde a uma oscilação esperada de cerca de 9,8% para cima ou para baixo em trinta dias: metade dos casos fica entre ±8,0% e ±13,5%, e o papel mais agitado chega a ±45,3%. Estamos falando de empresas enormes e líquidas, não de apostas.
Um alvo com centavos, num horizonte de doze meses, convive portanto com uma incerteza que o próprio mercado quantifica em dezenas de pontos percentuais. O problema não é que o alvo seja otimista demais: é estreito demais.
Medimos o nosso próprio intervalo, não só o dos outros
Criticar a precisão alheia é fácil; a prova honesta é medir a própria. O nosso cone de projeção desenha em torno do preço a faixa dentro da qual o papel deveria permanecer: a um desvio-padrão, a teoria diz que deveria contê-lo em cerca de 68,3% dos casos. Fomos ver onde o preço realmente parou, em todas as janelas de trinta dias já vencidas e portanto verificáveis.
| Prova do cone, 891 janelas de 30 dias | |
|---|---|
| o preço ficou dentro da faixa | 703 vezes, ou seja 78,9% |
| esperado pela teoria | cerca de 68,3% |
| saiu por cima | 110 (12,3%) |
| saiu por baixo | 78 (8,8%) |
O resultado diz que o nosso cone é um pouco largo demais: promete menos precisão do que depois entrega. É um erro na direção certa, mas continua sendo um erro e nós o declaramos. A causa é conhecida e medimos à parte: a volatilidade implícita supera a efetivamente realizada em 66,5% dos casos, com diferença mediana de 3,3 pontos. É o prêmio que cobra quem vende proteção, um fenômeno estudado há tempos na pesquisa sobre prêmios de risco de variância.
Quando os métodos não concordam entre si
Há um terceiro motivo para desconfiar do número único, e ele aparece assim que se aplicam vários métodos à mesma empresa no mesmo dia. Sobre uma das companhias mais analisadas do mundo, com números públicos e previsíveis, os nossos modelos devolvem ao mesmo tempo:
| Método | Valor por ação |
|---|---|
| Fluxo de caixa descontado | 298 |
| Crescimento em relação ao preço (PEG) | 220 |
| Preço-alvo médio dos analistas | 327 |
Entre a estimativa mais baixa e a mais alta há 36%, e este é um dos casos fáceis: nessa companhia a nossa incerteza declarada é «baixa». Não é que dois dos três modelos estejam errados. É que eles respondem a perguntas diferentes — quanto a empresa vai gerar, quão cara está em relação a como cresce, o que espera dela quem a acompanha — e não há razão para darem o mesmo número. O que é o valor justo de uma empresa, e por que não existe um número único, explicamos à parte.
Ampliando a contagem para centenas de companhias, a discordância entre métodos se ordena exatamente como a incerteza que declaramos:
| Incerteza declarada | Empresas | Distância mediana entre o método mais baixo e o mais alto |
|---|---|---|
| Baixa | 44 | 31,3% |
| Média | 97 | 83,0% |
| Alta | 222 | 252,4% |
É por isso que publicamos uma faixa e um rótulo em vez de um número: quando escrevemos «incerteza alta» não é fórmula de cortesia, são métodos cujas respostas distam entre si, na mediana, duas vezes e meia. Fechar essa distância num número só significaria jogar fora a única informação que importa.
E dentro desse leque o preço-alvo dos analistas ocupa um lugar reconhecível: entre 363 empresas é o valor mais alto de todos em 165 casos, e o mais baixo em apenas 52. Não é um método entre outros: é sistematicamente aquele que promete mais.
O que olhar no lugar do preço-alvo
Um intervalo, não um ponto
Uma faixa de valor diz o que de fato se sabe. Estreita significa que os métodos concordam; larga significa que o caso é genuinamente incerto — e essa largura é informação, não ruído a eliminar.
O horizonte, sempre escrito
«Vale 100» não se pode verificar. «Dentro de doze meses, com esta incerteza, fica plausivelmente entre 80 e 120» se pode. Um número que não se pode desmentir não é uma previsão.
As hipóteses, não a conclusão
Toda avaliação repousa sobre duas ou três hipóteses que a movem quase por inteiro: crescimento, taxa de desconto, múltiplo final. Ler essas hipóteses vale mais do que ler o resultado, porque permite dizer «nesse crescimento eu não acredito» em vez de aceitar ou recusar um número às cegas.
A distância entre preço e valor, como margem
Comprar perto do limite baixo de uma faixa larga não é o mesmo que comprar no meio de uma estreita. É a margem de segurança: não elimina o erro, deixa espaço para ele.
Os limites do que medimos
Precisam ser ditos, porque mudam o peso desses números.
A prova do cone se apoia em 891 janelas sobre grandes empresas americanas, num período limitado e numa única fase de mercado: diz que o nosso cone corre um pouco largo nessas condições, não que correrá sempre. A contagem dos alvos se refere ao nosso conjunto de ações americanas, não a todas as bolsas do mundo. A proporção de alvos acima do preço depende também do momento: numa forte queda o desequilíbrio seria ainda mais marcado, porque os alvos se atualizam mais devagar que os preços. E o fato de hoje apenas 1,1% das recomendações mandarem vender é uma medida de agora, não uma lei da natureza.
Por fim, o ponto mais importante: nada disso diz que os alvos devam ser ignorados. Eles dizem o que espera da empresa quem a acompanha de perto, e essa é uma informação real. Devem ser lidos como uma opinião interessada e otimista por construção, não como uma medida.
Em resumo
- 92,0% dos alvos nas ações americanas que acompanhamos estão acima do preço, com potencial mediano de +22,7%: não é uma previsão neutra.
- De 2.398 recomendações, 26 mandam vender. O otimismo é estrutural e documentado há décadas.
- Em trinta dias o próprio mercado precifica uma oscilação de cerca de ±9,8% nas grandes empresas: um alvo com centavos a doze meses é mais preciso do que qualquer um consegue ser.
- O nosso cone conteve o preço em 78,9% dos casos contra 68,3% teóricos: é um pouco largo demais, e dizemos isso.
- Onde declaramos «incerteza alta» os métodos de avaliação distam 252,4%; onde declaramos «baixa», 31,3%. O rótulo corresponde a um fato mensurável.
- Nas ações europeias não mostramos nenhum alvo, porque por trás daqueles números não há um único analista declarado.
- Um intervalo com horizonte e incerteza diz menos que um número preciso, e é exatamente por isso que é mais útil.
O preço-alvo serve para alguma coisa ou deve ser ignorado?
Serve, mas não como previsão. Diz o que espera quem acompanha aquela empresa de perto, e isso é informação real. Deve ser lido sabendo que é otimista por construção: quase sempre acima do preço, quase nunca acompanhado de um convite a vender.
Por que quase todos os alvos estão acima do preço?
Por três razões estruturais: os analistas escolhem acompanhar empresas de que gostam, uma recomendação negativa tem custo para a instituição, e o alvo é formulado como nível alcançável no cenário favorável, não como valor mais provável.
Preço-alvo e valor justo são a mesma coisa?
Não. O valor justo estima quanto a empresa vale a partir dos seus números; o alvo é o preço que um analista espera no mercado dentro de um prazo. Podem coincidir, mas nascem de perguntas diferentes: o primeiro olha para a empresa, o segundo olha para o mercado.
Um intervalo largo significa que a estimativa foi malfeita?
Pelo contrário: em geral significa que o caso é genuinamente incerto e que quem fez as contas declara isso. Um intervalo estreito sobre uma empresa imprevisível seria uma estimativa pior, não melhor — apenas chamaria menos atenção.
Como se usa na prática um intervalo de valor?
Olhando onde o preço está dentro da faixa e quão larga é a faixa. Perto do limite baixo de um intervalo amplo há mais margem de erro do que no meio de um estreito. E o intervalo não diz quando: precisa de um horizonte, senão não dá para verificar.
Se uma ação tem um potencial enorme, é uma oportunidade?
Mais frequentemente é sinal de que o alvo não foi atualizado depois de uma queda, ou de que por trás há uma única estimativa antiga. Na nossa contagem quase uma ação em cada cinco tem potencial acima de 50%: números desse tamanho precisam ser conferidos olhando quantos analistas os sustentam e desde quando não mudam.