



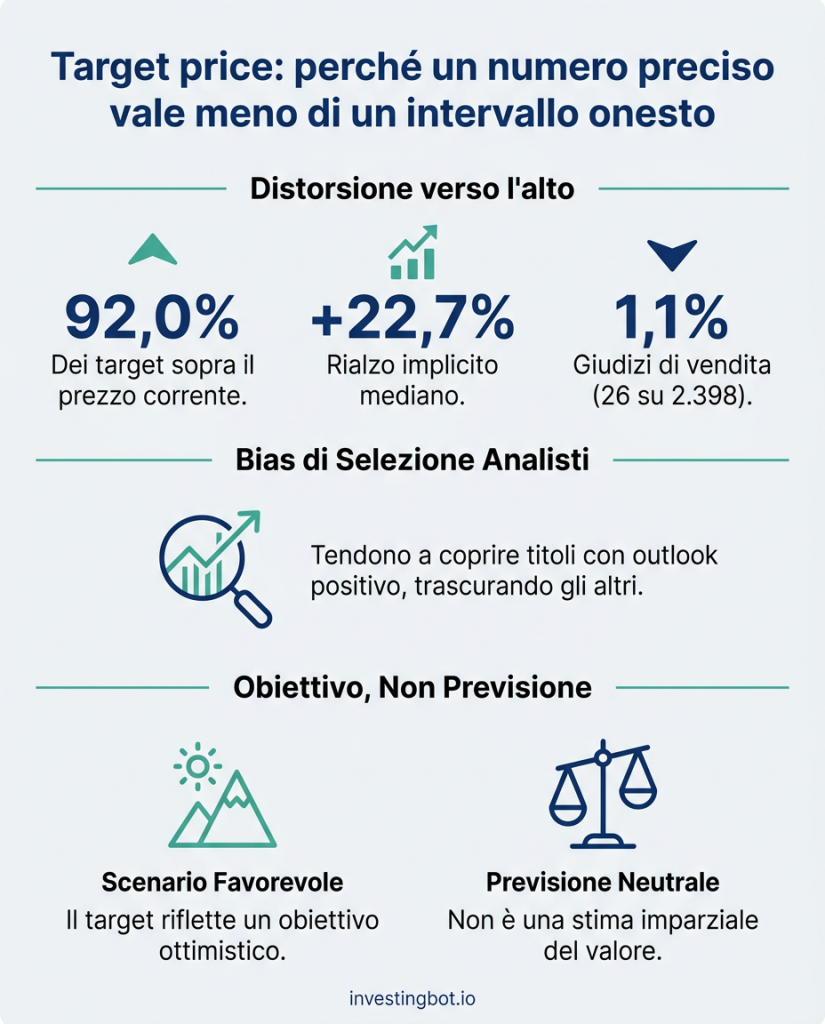
Un target price è il prezzo che un analista si aspetta per un’azione entro un certo periodo, di solito dodici mesi. Arriva come un numero solo, spesso con i centesimi. Il problema non è che sia sbagliato: è che la forma stessa del numero promette una precisione che nessuno possiede. Su 2.315 azioni americane con un target nel nostro universo, il 92,0% ha il target sopra il prezzo corrente, e su 2.398 giudizi solo 26 invitano a vendere. Un intervallo dichiarato, con un orizzonte e un grado di incertezza, dice meno e sbaglia meno.
Che cos’è davvero un target price
Il target nasce dentro una casa di intermediazione. Un analista costruisce un modello sui conti della società, ipotizza crescita, margini e multiplo di uscita, e ne ricava un prezzo. Le singole stime vengono poi mediate fra loro: quello che arriva sugli schermi è il consenso, cioè una media di opinioni.
Due cose spariscono in quella media, ed entrambe contano più del numero che resta. La prima è la dispersione: una media di 100 può nascere da stime tutte comprese fra 95 e 105 oppure da stime fra 40 e 160, e sono due situazioni opposte. La seconda è l’orizzonte: dire «vale 100» senza dire entro quando non è una previsione verificabile.
Il dato che dovrebbe far fermare chiunque
Abbiamo contato i target sulle azioni statunitensi del nostro insieme di lavoro. Il quadro è questo:
| Su 2.516 azioni statunitensi | |
|---|---|
| hanno un target degli analisti | 2.315 (92,0%) |
| target sopra il prezzo attuale | 2.129, cioè il 92,0% |
| target sotto il prezzo attuale | 184, cioè il 7,9% |
| rialzo implicito mediano | +22,7% |
| azioni con rialzo implicito oltre il +50% | 428 (18,5%) |
| giudizi che invitano a vendere | 26 su 2.398, cioè l’1,1% |
Se i target fossero previsioni neutrali ci si aspetterebbe di trovarne circa metà sopra il prezzo e metà sotto: il mercato non può salire del 22,7% su quasi tutto contemporaneamente. Trovarne il 92% sopra non significa che gli analisti siano incompetenti — significa che quel numero non è una previsione neutrale, ed è un errore usarlo come tale.
Perché l’ottimismo è strutturale, non un difetto di qualcuno
La ricerca accademica se ne occupa da decenni, e le cause che individua sono di struttura, non di carattere.
Chi copre un titolo ha scelto di coprirlo
Un analista segue un numero limitato di società e tende a seguire quelle di cui pensa bene: chi giudica pessima un’azienda smette di occuparsene, e la sua opinione esce dal consenso. Il campione si seleziona da solo verso l’alto.
Una raccomandazione negativa costa
Roni Michaely (professore di finanza alla Cornell University) e Kent Womack (professore di finanza alla Tuck School of Business, Dartmouth), nel loro studio del 1999 sul conflitto d’interesse degli analisti legati alle banche d’affari (Review of Financial Studies), hanno documentato il conflitto fra l’attività di ricerca e le altre attività dell’intermediario; lo stesso Womack aveva già mostrato quanto siano rare le raccomandazioni di vendita. L’1,1% che contiamo oggi è la stessa cosa, misurata adesso.
Il target è un obiettivo, non il centro di una distribuzione
Alon Brav (professore di finanza alla Duke University, Fuqua School of Business) e Reuven Lehavy (professore alla University of Michigan, Ross School of Business), nel loro studio del 2003 sui prezzi obiettivo degli analisti (Journal of Finance), mostrano che il target si comporta come una meta a cui il titolo potrebbe arrivare nello scenario favorevole, più che come il valore più probabile. È un dato utile, ma va letto per quello che è.
Un numero senza orizzonte non è verificabile
C’è un secondo problema, indipendente dall’ottimismo: quanto può muoversi un’azione in un tempo dato. Non è una questione di opinioni, perché il mercato delle opzioni lo prezza esplicitamente, e quel prezzo si può leggere.
Sulle grandi società americane che seguiamo con più frequenza, la volatilità implicita corrisponde a un’oscillazione attesa di circa il 9,8% in più o in meno a trenta giorni: metà dei casi sta fra ±8,0% e ±13,5%, e sul titolo più mosso si arriva a ±45,3%. Parliamo di aziende enormi e liquide, non di scommesse.
Un target con i centesimi, su un orizzonte di dodici mesi, convive quindi con un’incertezza che il mercato stesso quantifica in decine di punti percentuali. Il problema non è che il target sia troppo ottimista: è troppo stretto.
Abbiamo misurato il nostro intervallo, non solo quello degli altri
Criticare la precisione altrui è facile; la prova onesta è misurare la propria. Il nostro cono di proiezione disegna attorno al prezzo la fascia entro cui il titolo dovrebbe restare: a una deviazione standard la teoria dice che dovrebbe contenerlo circa nel 68,3% dei casi. Siamo andati a vedere dove il prezzo è finito davvero, su tutte le finestre a trenta giorni già scadute e quindi verificabili.
| Prova sul cono, 891 finestre a 30 giorni | |
|---|---|
| il prezzo è rimasto dentro la fascia | 703 volte, cioè il 78,9% |
| atteso dalla teoria | circa il 68,3% |
| uscito sopra | 110 (12,3%) |
| uscito sotto | 78 (8,8%) |
Il risultato dice che il nostro cono è un po’ troppo largo: promette meno precisione di quella che poi consegna. È l’errore nella direzione giusta, ma resta un errore e lo dichiariamo. La causa è nota e l’abbiamo misurata a parte: la volatilità implicita supera quella effettivamente realizzata nel 66,5% dei casi, con uno scarto mediano di 3,3 punti. È il premio che chi vende protezione si fa pagare, ed è un fenomeno studiato da tempo nella ricerca sui premi al rischio di varianza.
Quando i metodi non sono d’accordo fra loro
C’è un terzo motivo per diffidare del numero singolo, e si vede applicando più metodi alla stessa azienda nello stesso giorno. Su una delle società più analizzate al mondo, con conti pubblici e prevedibili, i nostri modelli danno contemporaneamente:
| Metodo | Valore per azione |
|---|---|
| Flussi di cassa scontati | 298 |
| Crescita rispetto al prezzo (PEG) | 220 |
| Target medio degli analisti | 327 |
Fra la stima più bassa e la più alta corre il 36%, e questo è uno dei casi facili: su quella società la nostra incertezza dichiarata è «bassa». Non è che due modelli su tre sbaglino. È che rispondono a domande diverse — quanto incasserà, quanto è cara rispetto a come cresce, cosa se ne aspetta chi la segue — e non c’è ragione perché diano lo stesso numero. Che cosa sia il valore equo di un’azienda, e perché non esista un valore unico, lo abbiamo spiegato a parte.
Allargando il conto a centinaia di società, il disaccordo fra metodi risulta ordinato esattamente come l’incertezza che dichiariamo:
| Incertezza dichiarata | Società | Distanza mediana fra il metodo più basso e il più alto |
|---|---|---|
| Bassa | 44 | 31,3% |
| Media | 97 | 83,0% |
| Alta | 222 | 252,4% |
Questa è la ragione per cui pubblichiamo una fascia e un’etichetta invece di un numero: quando scriviamo «incertezza alta» non è una formula di cortesia, sono metodi che rispondono con valori distanti in mediana due volte e mezza l’uno dall’altro. Chiudere quella distanza in un numero solo significherebbe buttare via l’unica informazione che conta.
E dentro quel ventaglio il target degli analisti ha una posizione riconoscibile: su 363 società è il valore più alto di tutti in 165 casi, il più basso soltanto in 52. Non è un metodo fra gli altri: è sistematicamente quello che promette di più.
Cosa guardare al posto del target
Un intervallo, non un punto
Una fascia di valore dice quello che si sa davvero. Se è stretta i metodi concordano, se è larga il caso è incerto — e quella larghezza è informazione, non rumore da eliminare.
L’orizzonte, sempre scritto
«Vale 100» non si può verificare. «Entro dodici mesi, con questa incertezza, sta plausibilmente fra 80 e 120» sì. Un numero che non si può smentire non è una previsione.
Le ipotesi, non la conclusione
Ogni valutazione nasce da due o tre assunzioni che la muovono quasi per intero: crescita, tasso di sconto, multiplo finale. Leggere quelle vale più che leggere il risultato, perché permette di dire «questa crescita non ci credo» invece di accettare o rifiutare un numero al buio.
La distanza fra prezzo e valore, come margine
Comprare vicino al limite basso di una fascia larga è diverso da comprare a metà di una fascia stretta. È il margine di sicurezza: non elimina l’errore, lascia spazio perché ci sia.
I limiti di quello che abbiamo misurato
Vanno detti, perché cambiano quanto pesano questi numeri.
La prova sul cono si appoggia a 891 finestre su grandi società americane, in un periodo limitato e in una sola fase di mercato: dice che il nostro cono è un po’ largo in quelle condizioni, non che lo sarà sempre. Il conteggio dei target riguarda il nostro insieme di azioni statunitensi, non l’intero listino mondiale. La quota di target sopra il prezzo dipende anche dal momento: in una fase di forte ribasso lo squilibrio sarebbe più marcato, perché i target si aggiornano più lentamente dei prezzi. E il fatto che oggi solo l’1,1% dei giudizi inviti a vendere è una misura di adesso, non una legge di natura.
Infine il punto più importante: niente di tutto questo dice che i target vadano ignorati. Dicono che cosa si aspetta dalla società chi la segue da vicino, e questa è un’informazione reale. Vanno letti come un’opinione interessata e ottimista per costruzione, non come una misura.
In sintesi
- Il 92,0% dei target sulle azioni americane che seguiamo sta sopra il prezzo, con un rialzo implicito mediano del +22,7%: non è una previsione neutrale.
- Su 2.398 giudizi, 26 invitano a vendere. L’ottimismo è strutturale e documentato da decenni di ricerca.
- A trenta giorni il mercato stesso prezza un’oscillazione di circa ±9,8% sulle grandi società: un target al centesimo su dodici mesi è più preciso di quanto chiunque possa essere.
- Il nostro cono ha contenuto il prezzo nel 78,9% dei casi contro il 68,3% teorico: è un po’ troppo largo, e lo dichiariamo.
- Dove dichiariamo «incertezza alta» i metodi di valutazione distano fra loro il 252,4%, dove dichiariamo «bassa» il 31,3%: l’etichetta corrisponde a un fatto misurabile.
- Sulle azioni europee non mostriamo alcun target, perché dietro quei numeri non c’è nessun analista dichiarato.
- Un intervallo con orizzonte e incertezza dice meno di un numero preciso, e proprio per questo è più utile.
Il target price serve a qualcosa o va ignorato?
Serve, ma non come previsione. Dice che cosa si aspetta chi segue quella società da vicino, ed è un’informazione reale. Va letto sapendo che è ottimista per costruzione: quasi sempre sopra il prezzo, quasi mai accompagnato da un invito a vendere.
Perché quasi tutti i target sono sopra il prezzo?
Per tre ragioni strutturali: gli analisti scelgono di seguire le società di cui pensano bene, una raccomandazione negativa ha un costo per l’intermediario, e il target è formulato come obiettivo raggiungibile nello scenario favorevole più che come valore più probabile.
Target price e valore equo sono la stessa cosa?
No. Il valore equo è una stima di quanto vale l’azienda in base ai suoi conti; il target è il prezzo che un analista si aspetta sul mercato entro un periodo. Possono coincidere, ma nascono da domande diverse: il primo guarda l’azienda, il secondo guarda il mercato.
Un intervallo largo significa che la stima è fatta male?
Al contrario: di solito significa che il caso è genuinamente incerto e che chi ha fatto i conti lo dichiara. Un intervallo stretto su un’azienda imprevedibile sarebbe una stima peggiore, non migliore — solo, si nota di meno.
Come si usa un intervallo di valore in pratica?
Guardando dove sta il prezzo dentro la fascia e quanto la fascia è larga. Vicino al limite basso di un intervallo ampio c’è più margine d’errore che a metà di uno stretto. E l’intervallo non dice quando: va accompagnato da un orizzonte, altrimenti non si può verificare.
Se un’azione ha un rialzo implicito enorme, è un’occasione?
Più spesso è il segnale che il target non si è aggiornato dopo un crollo, o che dietro c’è una sola stima vecchia. Nel nostro conteggio quasi un titolo su cinque ha un rialzo implicito sopra il 50%: numeri di quella dimensione vanno verificati guardando quanti analisti li sostengono e da quando non cambiano.