



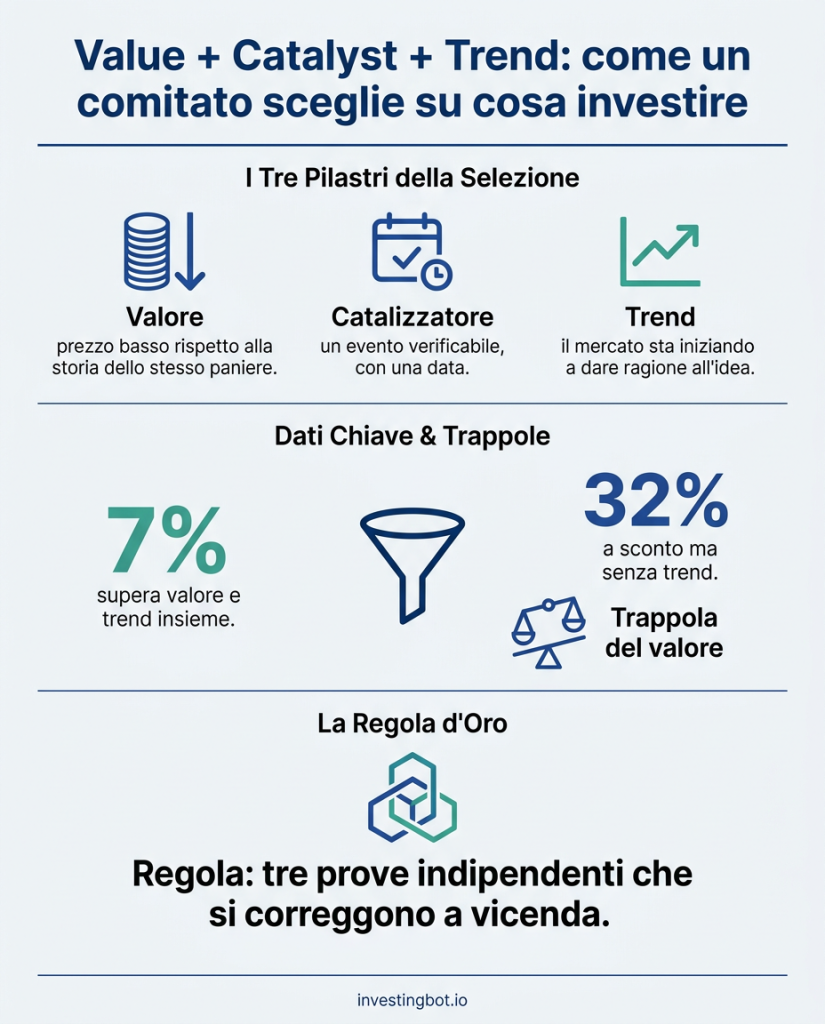
Per scegliere su cosa investire, un comitato d’investimento di solito non cerca un’azione «buona»: cerca un’idea che superi tre prove indipendenti. Il valore dice se il prezzo è basso rispetto a ciò che compri; il catalizzatore dice perché dovrebbe cambiare qualcosa proprio adesso; il trend dice se il mercato sta già iniziando a dargli ragione. Ognuna da sola sbaglia spesso, e il senso del metodo è proprio questo: le tre prove si correggono a vicenda. Sui nostri dati, solo il 7% dei panieri di azioni supera insieme la prova del valore e quella del trend.
Cos’è il metodo Value + Catalyst + Trend
È un modo ordinato di rispondere a tre domande prima di mettere soldi su un’idea, che sia un settore, un’industria o una singola azienda:
- È a buon prezzo? (valore)
- Cosa potrebbe farlo cambiare, e quando? (catalizzatore)
- Il mercato se ne sta accorgendo? (trend)
Il punto non è che servano tutte e tre per forza. Il punto è che ciascuna copre il difetto delle altre. Un titolo a sconto può restarci per anni; un titolo che sale può essere già caro; un catalizzatore annunciato può non arrivare mai. Chiedere che le tre risposte concordino riduce le idee a poche — ed è questo il lavoro di un comitato: dire molti no.
Valore: a sconto rispetto a cosa?
La prima domanda sembra la più semplice, ma nasconde un’insidia: economico rispetto a che cosa. Un P/E di 12 è basso per una società di software e alto per una banca. Per questo il confronto più utile non è con il mercato, ma con la storia dello stesso paniere: un settore che oggi quota nel quarto più basso dei suoi ultimi quindici anni è a sconto rispetto a sé stesso, qualunque sia il suo livello assoluto.
Resta vero quello che vale per ogni stima: il valore non è un fatto, è una misura con un margine d’errore. Per questo lo sconto deve essere abbastanza ampio da coprire l’incertezza, come abbiamo spiegato nella guida al margine di sicurezza.
Trend: il mercato è d’accordo?
Il trend non misura se un’idea è giusta, misura se altri investitori stanno iniziando a pensarla allo stesso modo. Si guarda in modo semplice: se i prezzi degli ultimi mesi salgono e se buona parte delle aziende del paniere sta sopra la propria media mobile di lungo periodo (la media a 200 giorni). Quest’ultima misura, l’ampiezza, conta: un paniere che sale perché salgono due grandi nomi è un’altra cosa rispetto a un paniere in cui sale la maggioranza.
Il trend serve soprattutto a una cosa: evitare di comprare troppo presto. Un settore può restare a sconto e continuare a scendere a lungo, e i settori tendono a passarsi il testimone in cicli, come raccontiamo nell’articolo sulla rotazione settoriale.
Catalizzatore: perché proprio adesso
Il catalizzatore è l’evento che può far passare il mercato da «non mi interessa» a «ci credo»: un cambio di politica monetaria, un nuovo ciclo di investimenti, una regolamentazione, un ribaltamento dei margini, un’aggregazione di settore. È la parte meno numerica del metodo, e per questo la più soggetta a racconti comodi.
Tre regole lo rendono utile invece che pericoloso:
- Deve essere verificabile e datato. «Il settore è sottovalutato» non è un catalizzatore; una decisione attesa a una data precisa lo è.
- Deve avere un orizzonte. Se non sai entro quando dovrebbe agire, non puoi nemmeno accorgerti che non ha funzionato.
- Deve avere una contro-tesi. Cosa succede se l’evento non arriva, o arriva ed è già nei prezzi?
Nel nostro Comitato, per esempio, i catalizzatori si cercano solo su fonti recenti e con la data, e ogni idea porta con sé la sua contro-tesi.
Cosa dicono i nostri dati
Abbiamo applicato le due prove misurabili — valore e trend — ai 166 panieri in cui il nostro Comitato suddivide 903 grandi società americane: settori, gruppi di industrie, industrie e sotto-industrie. Le soglie sono volutamente semplici:
- Valore: il P/E attuale è nel quarto più basso della sua storia (mediamente 15 anni).
- Trend: la mediana dei rendimenti a 3 mesi è positiva e almeno metà delle aziende sta sopra la propria media a 200 giorni.
| Sui 153 panieri con storia e trend disponibili | Quanti | Quota |
|---|---|---|
| Superano la prova del valore | 60 | 39% |
| Superano la prova del trend | 35 | 23% |
| Superano entrambe | 11 | 7% |
| A sconto ma senza trend | 49 | 32% |
Il dato più istruttivo è l’ultimo: per ogni paniere a sconto che ha anche il trend, ce ne sono più di quattro a sconto senza trend. A livello di grandi settori il contrasto è ancora più netto: cinque settori su undici risultano a sconto sulla propria storia, e nessuno dei cinque ha anche il trend.
Abbiamo poi seguito i panieri settimana per settimana, per dodici settimane consecutive:
| Nel corso di 12 settimane | Valore |
|---|---|
| Panieri «a sconto + trend» che lo restano la settimana dopo | 83% |
| Panieri «a sconto senza trend» che la settimana dopo acquistano il trend | 12% |
| Panieri passati almeno una volta per «a sconto + trend» | 61 su 166 |
| Panieri rimasti «a sconto + trend» per tutte le 12 settimane | 5 |
La combinazione, quando c’è, tende a persistere; quando manca il trend, raramente arriva in fretta. Aspettare che il mercato «si accorga» di uno sconto può richiedere molto tempo.
La trappola del valore: lo sconto senza trend
Un paniere a sconto e in calo può essere un’occasione in anticipo — oppure una trappola del valore: un prezzo basso che resta basso, o scende ancora, perché il mercato sta scontando qualcosa che i multipli del passato non vedono. Succede spesso quando:
- Gli utili sono al picco del ciclo e il P/E sembra basso proprio prima che calino;
- Il business sta cambiando e la storia dei multipli non è più un buon confronto;
- Il settore è sotto pressione per ragioni esterne — tassi, regolamentazione, concorrenza — che non si risolvono in un trimestre.
Il trend non dice quale dei due casi sia vero. Dice però che il mercato non è ancora d’accordo, e questo basta a trattare l’idea con più cautela: nel nostro Comitato questi panieri non finiscono fra le idee, ma in una lista a parte, «in attesa di conferma».
Come usarlo in pratica
- Parti dal valore relativo alla storia, non dal numero assoluto: confronta un settore o un’azienda con sé stessi prima che con il mercato.
- Chiedi al trend il permesso. Uno sconto senza trend va messo in lista d’attesa, non scartato: se il trend arriva, l’idea si rafforza.
- Scrivi il catalizzatore con una data. Se non riesci a scriverlo in una frase verificabile, probabilmente non c’è.
- Scrivi anche la contro-tesi. Cosa ti farebbe cambiare idea? Deciderlo prima evita di cambiare le regole dopo.
- Tieni l’idea piccola e diversificata. Anche un’idea che supera tutte e tre le prove può non funzionare: il metodo migliora le probabilità, non dà certezze.
Cosa dicono gli studi, e cosa non sappiamo ancora
Valore e trend sono tra i fenomeni più studiati della finanza. Narasimhan Jegadeesh e Sheridan Titman, allora alla Anderson School of Management della UCLA, in «Returns to Buying Winners and Selling Losers» (Journal of Finance, 1993) mostrarono che, sul mercato americano, le azioni salite di più nei 3-12 mesi precedenti avevano continuato in media a fare meglio nei mesi successivi. Clifford Asness (AQR Capital Management), Tobias Moskowitz (University of Chicago Booth School of Business) e Lasse Heje Pedersen (NYU Stern School of Business), in «Value and Momentum Everywhere» (Journal of Finance, 2013), trovarono premi sia per il valore sia per il momentum in molti mercati e classi di attività, e soprattutto che i due tendono a muoversi in modo opposto: combinarli rende il risultato più stabile di quanto lo sia ciascuno da solo.
Sono risultati medi, su decenni e su migliaia di titoli, con lunghi periodi in cui l’uno o l’altro ha deluso.
Sui nostri dati dobbiamo essere ancora più prudenti, e preferiamo dirlo con i numeri. Nelle dodici settimane osservate, i panieri che superavano entrambe le prove hanno avuto, nel mese successivo, un rendimento mediano del −2,4%, contro il +0,2% di quelli a sconto senza trend. È l’opposto di quanto suggerisce la letteratura, ma riguarda otto finestre sovrapposte, in un unico periodo di mercato: non dimostra nulla, né in un senso né nell’altro. È esattamente il motivo per cui il metodo si usa per scegliere cosa studiare, non per prevedere il prossimo mese. Continueremo a registrarlo per poterlo misurare su un periodo più lungo.
In sintesi
- Value + Catalyst + Trend chiede a un’idea di superare tre prove indipendenti: prezzo, motivo per cui cambiare, conferma del mercato.
- Il valore si misura meglio contro la storia dello stesso paniere che contro il mercato.
- Il trend evita di comprare troppo presto: sui nostri dati, un paniere a sconto senza trend lo acquista la settimana dopo solo nel 12% dei casi.
- Il catalizzatore deve essere verificabile, datato e accompagnato da una contro-tesi.
- Solo il 7% dei panieri supera insieme valore e trend: il metodo serve soprattutto a dire molti no.
- Gli studi sostengono la combinazione di valore e momentum sul lungo periodo; le nostre dodici settimane sono troppo poche per confermarlo o smentirlo.
Cosa significa Value + Catalyst + Trend?
È un metodo per selezionare idee d’investimento che chiede tre conferme: che il prezzo sia basso rispetto al valore (value), che ci sia un evento capace di far cambiare idea al mercato (catalyst) e che i prezzi stiano già iniziando a muoversi nella direzione giusta (trend).
Perché non basta che un’azione sia a sconto?
Perché un’azione può restare a sconto per anni, o scendere ancora, se il mercato sta scontando un problema reale. Sui nostri dati, per ogni paniere a sconto che ha anche il trend ce ne sono più di quattro a sconto senza trend.
Cos’è una trappola del valore?
È un titolo o un settore che sembra economico sui multipli ma lo è per una buona ragione: utili al picco del ciclo, business in declino o pressioni esterne durature. Il prezzo basso resta basso, o scende ancora.
Cosa si intende per catalizzatore?
Un evento verificabile, con una data o un orizzonte, che può cambiare il modo in cui il mercato valuta un’idea: una decisione di politica monetaria, un cambio di regolamentazione, un nuovo ciclo di investimenti, un’operazione straordinaria.
Il trend non è solo inseguire ciò che è già salito?
Da solo, rischia di esserlo. Combinato con il valore, cambia significato: non si compra ciò che è salito, ma ciò che è a buon prezzo e su cui il mercato sta iniziando a concordare. Gli studi indicano che la combinazione è più stabile delle due strategie prese singolarmente.
Posso applicare il metodo a un singolo titolo o solo ai settori?
A entrambi. Sui settori e sulle industrie le misure sono più stabili, perché mediano molte aziende; su un singolo titolo il catalizzatore e i dati di bilancio pesano di più, e serve più attenzione alla qualità dei numeri.