



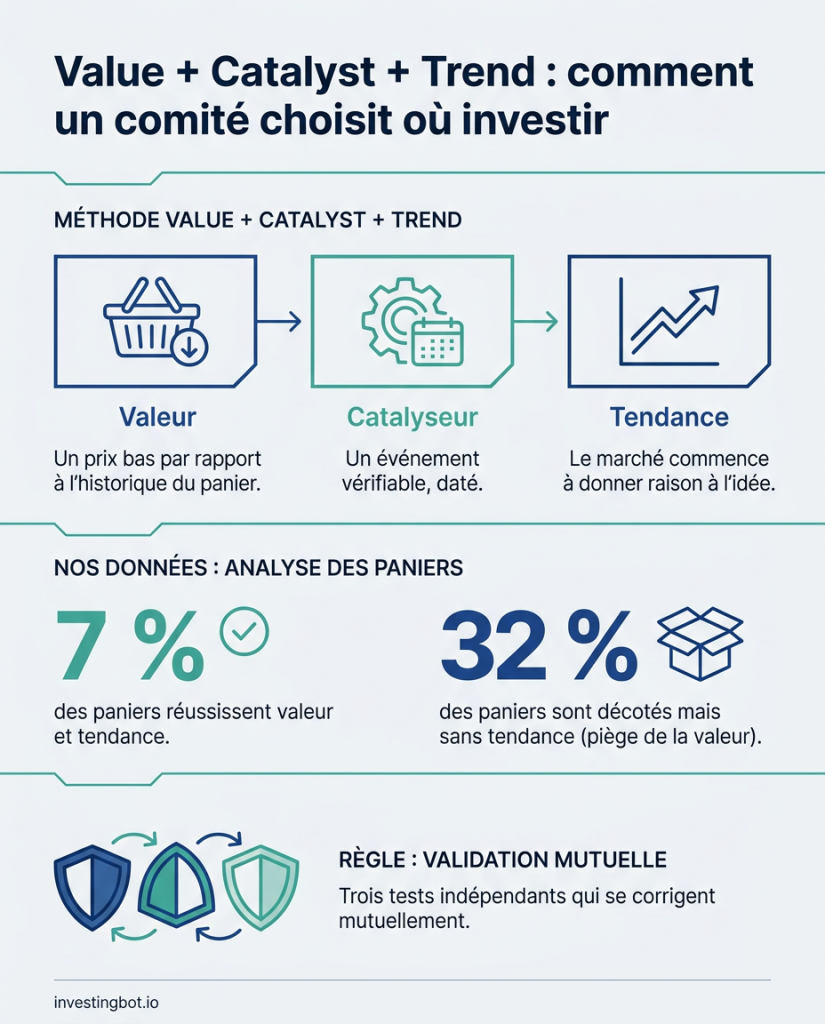
Quand un comité d’investissement décide où placer l’argent, il ne cherche généralement pas une « bonne » action. Il cherche une idée qui réussit trois tests indépendants. La valeur demande si le prix est bas pour ce que l’on achète ; le catalyseur demande pourquoi quelque chose changerait maintenant ; la tendance demande si le marché commence déjà à donner raison à l’idée. Chaque test, pris seul, se trompe souvent, et c’est tout l’intérêt de la méthode : les trois se corrigent mutuellement. Dans nos données, seuls 7 % des paniers d’actions réussissent à la fois le test de la valeur et celui de la tendance.
Qu’est-ce que la méthode Value + Catalyst + Trend
C’est une façon ordonnée de répondre à trois questions avant de miser sur une idée, qu’il s’agisse d’un secteur, d’une industrie ou d’une seule entreprise :
- Est-ce bon marché ? (valeur)
- Qu’est-ce qui pourrait faire changer les choses, et quand ? (catalyseur)
- Le marché s’en aperçoit-il ? (tendance)
L’idée n’est pas qu’il faille toujours les trois. L’idée est que chacune couvre l’angle mort des autres. Une action décotée peut le rester des années ; une action qui monte peut déjà être chère ; un catalyseur annoncé peut ne jamais se produire. Exiger que les trois réponses concordent réduit les idées à quelques-unes — et c’est précisément le rôle d’un comité : dire souvent non.
Valeur : bon marché par rapport à quoi ?
La première question paraît la plus simple, mais elle cache un piège : bon marché par rapport à quoi. Un PER de 12 est bas pour une société de logiciels et élevé pour une banque. C’est pourquoi la comparaison la plus utile n’est pas avec le marché, mais avec l’historique du panier lui-même : un secteur qui cote dans le quart le moins cher de ses quinze dernières années est décoté par rapport à lui-même, quel que soit son niveau absolu.
Ce qui vaut pour toute estimation vaut ici aussi : la valeur n’est pas un fait, c’est une mesure avec une marge d’erreur. La décote doit donc être assez large pour couvrir cette incertitude, comme nous l’avons expliqué dans notre guide sur la marge de sécurité.
Tendance : le marché est-il d’accord ?
La tendance ne dit pas si une idée est juste. Elle dit si d’autres investisseurs commencent à la voir de la même façon. Elle se mesure simplement : les cours des derniers mois montent-ils, et une bonne partie des entreprises du panier cote-t-elle au-dessus de sa moyenne mobile de long terme (la moyenne à 200 jours) ? Cette seconde mesure, la largeur du marché, compte : un panier qui monte parce que deux géants montent n’est pas la même chose qu’un panier où la majorité des entreprises progresse.
La tendance sert avant tout à une chose : éviter d’acheter trop tôt. Un secteur peut rester décoté et continuer de baisser longtemps, et les secteurs ont tendance à se passer le relais par cycles, comme nous le racontons dans l’article sur la rotation sectorielle.
Catalyseur : pourquoi maintenant ?
Le catalyseur est l’événement qui peut faire passer le marché de « ça ne m’intéresse pas » à « j’y crois » : un changement de politique monétaire, un nouveau cycle d’investissement, une évolution réglementaire, un retournement des marges, une consolidation du secteur. C’est la partie la moins chiffrée de la méthode, et donc la plus exposée aux récits commodes.
Trois règles le rendent utile plutôt que dangereux :
- Il doit être vérifiable et daté. « Le secteur est sous-évalué » n’est pas un catalyseur ; une décision attendue à une date précise, si.
- Il doit avoir un horizon. Si vous ne savez pas avant quand il devrait agir, vous ne pourrez même pas constater qu’il n’a pas fonctionné.
- Il doit s’accompagner d’une contre-thèse. Que se passe-t-il si l’événement n’arrive pas, ou arrive alors qu’il est déjà dans les prix ?
Dans notre propre Comité, par exemple, les catalyseurs ne sont recherchés que dans des sources récentes et datées, et chaque idée est accompagnée de sa contre-thèse.
Ce que disent nos données
Nous avons appliqué les deux tests mesurables — valeur et tendance — aux 166 paniers entre lesquels notre Comité répartit 903 grandes entreprises américaines : secteurs, groupes d’industries, industries et sous-industries. Les seuils sont volontairement simples :
- Valeur : le PER actuel se situe dans le quart le moins cher de son propre historique (15 ans en moyenne).
- Tendance : la médiane des rendements sur 3 mois est positive et au moins la moitié des entreprises cote au-dessus de sa moyenne à 200 jours.
| Sur les 153 paniers dont l’historique et la tendance sont disponibles | Nombre | Part |
|---|---|---|
| Réussissent le test de la valeur | 60 | 39 % |
| Réussissent le test de la tendance | 35 | 23 % |
| Réussissent les deux | 11 | 7 % |
| Décotés mais sans tendance | 49 | 32 % |
Le chiffre le plus instructif est le dernier : pour chaque panier décoté qui a aussi la tendance, il y en a plus de quatre décotés sans tendance. Au niveau des grands secteurs, le contraste est encore plus net : cinq secteurs sur onze sont décotés par rapport à leur propre historique, et aucun des cinq n’a également la tendance.
Nous avons ensuite suivi les paniers semaine après semaine, pendant douze semaines consécutives :
| Sur 12 semaines | Valeur |
|---|---|
| Paniers « décotés + tendance » qui le restent la semaine suivante | 83 % |
| Paniers « décotés sans tendance » qui acquièrent la tendance la semaine suivante | 12 % |
| Paniers passés au moins une fois par « décotés + tendance » | 61 sur 166 |
| Paniers restés « décotés + tendance » pendant les 12 semaines | 5 |
Quand la combinaison est là, elle tend à durer ; quand la tendance manque, elle arrive rarement vite. Attendre que le marché « remarque » une décote peut prendre beaucoup de temps.
Le piège de la valeur : une décote sans tendance
Un panier décoté qui continue de baisser peut être une opportunité en avance — ou un piège de la valeur : un prix bas qui reste bas, ou baisse encore, parce que le marché intègre quelque chose que les multiples du passé ne voient pas. Cela arrive souvent quand :
- les bénéfices sont au sommet du cycle et le PER paraît bas juste avant qu’ils ne reculent ;
- le modèle d’affaires change et l’historique des multiples n’est plus une comparaison pertinente ;
- le secteur est sous pression pour des raisons extérieures — taux, réglementation, concurrence — qui ne se règlent pas en un trimestre.
La tendance ne dit pas lequel des deux cas est le bon. Elle dit en revanche que le marché n’est pas encore d’accord, et cela suffit pour traiter l’idée avec plus de prudence : dans notre Comité, ces paniers ne figurent pas parmi les idées mais sur une liste à part, « en attente de confirmation ».
Comment l’utiliser en pratique
- Partez de la valeur par rapport à l’historique, pas du chiffre absolu : comparez un secteur ou une entreprise à lui-même avant de le comparer au marché.
- Demandez la permission à la tendance. Une décote sans tendance va sur une liste d’attente, pas à la poubelle : si la tendance arrive, l’idée se renforce.
- Écrivez le catalyseur avec une date. Si vous ne parvenez pas à le formuler en une phrase vérifiable, il n’existe probablement pas.
- Écrivez aussi la contre-thèse. Qu’est-ce qui vous ferait changer d’avis ? Le décider à l’avance évite de changer les règles après coup.
- Gardez l’idée modeste et diversifiée. Même une idée qui réussit les trois tests peut échouer : la méthode améliore les probabilités, elle ne donne pas de certitude.
Ce que disent les études, et ce que nous ne savons pas encore
La valeur et la tendance comptent parmi les phénomènes les plus étudiés de la finance. Narasimhan Jegadeesh et Sheridan Titman, alors à l’Anderson School of Management de l’UCLA, ont montré dans « Returns to Buying Winners and Selling Losers » (Journal of Finance, 1993) que, sur le marché américain, les actions ayant le plus progressé au cours des 3 à 12 mois précédents avaient continué, en moyenne, à faire mieux dans les mois suivants. Clifford Asness (AQR Capital Management), Tobias Moskowitz (University of Chicago Booth School of Business) et Lasse Heje Pedersen (NYU Stern School of Business), dans « Value and Momentum Everywhere » (Journal of Finance, 2013), ont trouvé des primes à la fois pour la valeur et pour le momentum sur de nombreux marchés et classes d’actifs — et surtout que les deux ont tendance à évoluer en sens inverse : les combiner rend le résultat plus stable que chacun pris isolément.
Ce sont des résultats moyens, sur des décennies et des milliers d’actions, avec de longues périodes où l’un ou l’autre a déçu.
Sur nos propres données, nous devons être encore plus prudents, et nous préférons le dire avec des chiffres. Sur les douze semaines observées, les paniers qui réussissaient les deux tests ont affiché, le mois suivant, un rendement médian de −2,4 %, contre +0,2 % pour les paniers décotés sans tendance. C’est l’inverse de ce que suggèrent les études, mais cela porte sur huit fenêtres qui se chevauchent, sur une seule période de marché : cela ne prouve rien, ni dans un sens ni dans l’autre. C’est précisément pour cela que la méthode sert à choisir ce qu’il faut étudier, et non à prévoir le mois prochain. Nous continuerons à l’enregistrer pour pouvoir la mesurer sur une période plus longue.
En résumé
- Value + Catalyst + Trend demande à une idée de réussir trois tests indépendants : le prix, une raison de changer, la confirmation du marché.
- La valeur se mesure mieux par rapport à l’historique du panier que par rapport au marché.
- La tendance évite d’acheter trop tôt : dans nos données, un panier décoté sans tendance ne l’acquiert la semaine suivante que dans 12 % des cas.
- Le catalyseur doit être vérifiable, daté et accompagné d’une contre-thèse.
- Seuls 7 % des paniers réussissent à la fois la valeur et la tendance : la méthode sert surtout à dire non.
- Les études soutiennent la combinaison de la valeur et du momentum sur le long terme ; nos douze semaines sont trop peu pour la confirmer ou l’infirmer.
Que signifie Value + Catalyst + Trend ?
C’est une méthode de sélection des idées d’investissement qui exige trois confirmations : que le prix soit bas par rapport à la valeur (value), qu’il existe un événement capable de faire changer d’avis le marché (catalyst) et que les cours commencent déjà à évoluer dans la bonne direction (trend).
Pourquoi ne suffit-il pas qu’une action soit décotée ?
Parce qu’une action peut rester décotée pendant des années, ou baisser encore, si le marché intègre un vrai problème. Dans nos données, pour chaque panier décoté qui a aussi la tendance, il y en a plus de quatre décotés sans tendance.
Qu’est-ce qu’un piège de la valeur ?
Une action ou un secteur qui paraît bon marché sur les multiples mais qui l’est pour une bonne raison : bénéfices au sommet du cycle, activité en déclin ou pression extérieure durable. Le prix bas reste bas, ou baisse encore.
Qu’appelle-t-on un catalyseur ?
Un événement vérifiable, avec une date ou un horizon, qui peut changer la façon dont le marché évalue une idée : une décision de politique monétaire, une évolution réglementaire, un nouveau cycle d’investissement, une opération sur le capital.
Suivre la tendance, ce n’est pas simplement courir après ce qui a déjà monté ?
Prise seule, elle peut l’être. Combinée à la valeur, elle change de sens : on n’achète pas ce qui a monté, mais ce qui est bon marché et sur quoi le marché commence à s’accorder. Les études indiquent que la combinaison est plus stable que chacune des deux stratégies prises isolément.
Puis-je appliquer la méthode à une seule action, ou seulement aux secteurs ?
Aux deux. Pour les secteurs et les industries, les mesures sont plus stables, car elles font la moyenne de nombreuses entreprises ; pour une action isolée, le catalyseur et les comptes pèsent davantage, et la qualité des chiffres mérite plus d’attention.