



Dans notre article sur l’analyse technique, nous avons mis à l’épreuve les signaux graphiques les plus utilisés : sur trente ans de données et des millions de cas, les plus célèbres ne faisaient presque rien. La question suivante va de soi : et l’autre école ? L’analyse fondamentale, celle qui lit les bilans au lieu des graphiques, fonctionne-t-elle ? Nous avons fait la même chose : nous sommes allés lire les études académiques les plus citées des quarante dernières années, puis nous avons refait le calcul sur nos propres données, environ 2 900 sociétés américaines de 2017 à 2025.
La réponse courte est oui, l’analyse fondamentale a un fondement, et bien plus solide que celui de l’analyse technique. Mais elle fonctionne autrement que ne l’imaginent les débutants : elle donne un avantage petit, lent et plein d’exceptions sur des groupes de sociétés, pas une prévision sur un titre ; et elle dit quelque chose sur combien un placement peut rapporter, presque rien sur quand. Le reste de cet article explique pourquoi, chiffres à l’appui.
Ce qu’est l’analyse fondamentale, en deux lignes
Une action est un morceau d’entreprise. L’analyse fondamentale part de là : elle regarde les comptes de l’entreprise, combien elle vend, combien elle gagne, combien elle doit aux banques, combien il lui reste en caisse, et compare tout cela au prix que la bourse demande pour ce morceau. L’idée est aussi vieille que la bourse moderne : Benjamin Graham l’a mise par écrit dans les années trente, et son élève le plus connu, Warren Buffett, l’applique depuis soixante-dix ans.
Les outils de base sont peu nombreux. Le PER, ou rapport cours/bénéfice, dit combien d’années de bénéfices on paie pour acheter l’entreprise : 10, c’est peu, 40, c’est beaucoup. Le P/B, ou rapport cours/valeur comptable, compare le prix à ce que l’entreprise possède une fois ses dettes déduites. La rentabilité dit combien l’entreprise gagne par rapport à ce qu’elle emploie. La qualité des bénéfices distingue les bénéfices réellement encaissés de ceux qui n’existent que sur le papier. Celui qui fait de l’analyse fondamentale cherche, en somme, de bonnes entreprises à un prix raisonnable.
La question gênante est de savoir si cette recherche paie. Si le marché était parfaitement efficient, tout ce qu’on lit dans les bilans serait déjà dans le prix, et les lire ne donnerait aucun avantage. Les études disent que ce n’est pas le cas, mais elles disent aussi à quel point l’avantage est petit.
Ce que disent les études : les bilans anticipent les rendements
Le premier résultat robuste est que certaines informations comptables distinguent, en moyenne et sur de longs horizons, les actions qui rapporteront plus de celles qui rapporteront moins. Eugene Fama et Kenneth French (Journal of Finance, 1992) ont montré sur près de trente ans de données américaines que deux chiffres simples, la taille de la société et le rapport entre valeur comptable et prix, expliquaient les écarts de rendement entre actions mieux que le « bêta », la mesure de risque que la théorie utilisait jusque-là. Josef Lakonishok, Andrei Shleifer et Robert Vishny (Journal of Finance, 1994) ont expliqué pourquoi : les investisseurs extrapolent trop le passé, paient trop cher les sociétés à la mode et pas assez les ennuyeuses, et l’écart se referme avec le temps.
Le deuxième résultat est que lire le bilan, et pas seulement regarder un multiple, ajoute de l’information. Joseph Piotroski (Journal of Accounting Research, 2000) a pris les actions les moins chères sur la valeur comptable et les a triées avec neuf vérifications comptables élémentaires : bénéfice positif, trésorerie positive, dette en baisse, marges en hausse et ainsi de suite. Celles qui passaient presque toutes les vérifications battaient le groupe des moins chères d’environ 7,5 points par an. Richard Sloan (The Accounting Review, 1996) a découvert que le marché ne distingue pas les bénéfices encaissés des bénéfices « constatés » : les sociétés avec beaucoup de bénéfices sur le papier et peu de trésorerie rapportaient moins, et la stratégie qui l’exploitait gagnait plus de 10 % par an, avec un résultat positif 28 années sur 30.
Le troisième résultat est que la qualité paie même quand elle coûte. Robert Novy-Marx (Journal of Financial Economics, 2013) a montré que la marge brute rapportée à l’actif prédit les rendements aussi bien que le P/B, et que les sociétés les plus rentables rapportent plus bien qu’elles soient plus chères. Cliff Asness, Andrea Frazzini et Lasse Pedersen (Review of Accounting Studies, 2019) ont mesuré la même prime dans 24 pays : les sociétés « de qualité », rentables, en croissance, sûres et bien gérées, rapportent plus et sont moins risquées que les sociétés « de pacotille ».
Le quatrième résultat est le plus surprenant. Söhnke Bartram et Mark Grinblatt (Journal of Financial Economics, 2018) ont construit une « juste valeur » sans aucune compétence financière : une simple régression statistique sur les postes comptables les plus courants, sans estimation de croissance, sans taux d’actualisation, sans jugement. Acheter les actions sous cette valeur et vendre celles au-dessus rapportait jusqu’à 9-10 % par an net de risque, et l’écart se refermait en 34 mois environ. Si une méthode aussi grossière fonctionne, le contenu des bilans n’est pas entièrement dans le prix.
Et Buffett ? Frazzini, David Kabiller et Pedersen (Financial Analysts Journal, 2018) ont décomposé ses rendements : une fois pris en compte le fait qu’il achète des sociétés bon marché, sûres et de qualité et les garde avec un levier financier stable d’environ 1,7 fois, son avantage inexpliqué disparaît. Ce n’est pas une diminution : c’est la preuve que sa méthode est reproductible dans ses principes, sinon dans sa discipline. Sa part de portefeuille en actions cotées a rapporté plus que les entreprises qu’il détient en entier.
Les limites : les avantages s’usent et beaucoup ne tiennent pas
Jusqu’ici les bonnes nouvelles. Les mauvaises sont au nombre de trois, et tout aussi documentées.
Les avantages découverts rétrécissent quand ils deviennent connus. David McLean et Jeffrey Pontiff (Journal of Finance, 2016) ont suivi 97 règles de sélection publiées dans des revues académiques : après la fin de la période étudiée, elles rapportaient 26 % de moins, et après publication 58 % de moins. L’anomalie des bénéfices sur le papier découverte par Sloan est le cas d’école : Jeremiah Green, John Hand et Mark Soliman (Management Science, 2011) l’ont trouvée, quinze ans plus tard, plus vraiment positive. Le marché apprend.
Beaucoup de « découvertes » ne résistent pas à un contrôle sérieux. Kewei Hou, Chen Xue et Lu Zhang (Review of Financial Studies, 2020) ont refait les calculs de 452 anomalies publiées avec des poids par capitalisation et sans les micro-sociétés : 65 % ne passaient pas le test statistique simple et 82 % ne passaient pas celui corrigé du nombre d’essais. Campbell Harvey, Yan Liu et Heqing Zhu (Review of Financial Studies, 2016) ont compté 316 « facteurs » proposés par la littérature et conclu qu’il fallait relever la barre de la preuve, car avec autant d’essais quelque chose de fortuit passe toujours. Une partie de l’analyse fondamentale publiée est donc du bruit qui ressemblait à un signal.
Les chiffres comptables vieillissent. Baruch Lev et Anup Srivastava (Critical Finance Review, 2022) montrent que le rapport cours/valeur comptable a perdu de son pouvoir depuis la fin des années quatre-vingt parce que les entreprises passent en charges leurs investissements en recherche, logiciels et marques au lieu de les inscrire à l’actif : la « valeur comptable » d’une société technologique dit de moins en moins ce qu’elle vaut. Un multiple bien calculé sur une définition périmée est un multiple faux.
À ces trois limites s’en ajoute une pratique. Les objectifs de cours des analystes professionnels, que beaucoup utilisent comme raccourci, sont peu fiables : Mark Bradshaw, Lawrence Brown et Kelly Huang (Review of Accounting Studies, 2013) ont mesuré sur dix ans que seuls 38 % des objectifs à douze mois sont atteints à l’échéance, 64 % à un moment quelconque de l’année, avec une erreur moyenne de 45 %. Et les gérants professionnels, qui font de l’analyse fondamentale leur métier, ne parviennent pas à la transformer en rendement pour leurs clients : Fama et French (Journal of Finance, 2010) estiment que, net de frais, seuls 3 % environ des fonds font assez pour couvrir leurs propres frais.
Notre mesure : 2 900 sociétés américaines, neuf ans
Les études ci-dessus portent presque toutes sur des décennies passées et des données que nous n’avons pas. Nous avons donc refait le calcul sur ce que la plateforme possède : les comptes annuels de 2 914 sociétés cotées aujourd’hui aux États-Unis et leurs cours, pour 21 250 couples bilan-année suivante de 2017 à 2025. La méthode est celle des études : quatre mois après la clôture de chaque exercice, quand le bilan est public pour tous, nous calculons pour chaque société le PER, le P/B, la rentabilité brute sur l’actif et la part des bénéfices non encaissés ; nous divisons les sociétés en cinq groupes égaux pour chaque mesure, année par année ; et nous mesurons combien chaque groupe a rapporté dans les douze mois suivants, dividendes compris.
Un avertissement avant les chiffres, parce qu’il change la façon de les lire : nous n’avons que les sociétés cotées aujourd’hui. Celles qui ont fait faillite ou ont été retirées de la cote pendant ces années n’y sont pas. C’est ce qu’on appelle le biais du survivant, et on le voit tout de suite dans les données : les sociétés qui étaient en perte ont rapporté plus que celles en bénéfice, en moyenne, 7 années sur 9. Non parce que perdre de l’argent fait du bien, mais parce que les sociétés en perte que nous voyons aujourd’hui sont celles qui se sont redressées ; celles qui ne se sont pas redressées ont disparu de la liste. En regardant la société « typique » plutôt que la moyenne, c’est-à-dire la médiane, les sociétés en perte rapportent moins 6 années sur 9. Gardez-le à l’esprit : les chiffres qui suivent sont, si tant est, optimistes.
Le PER : payer peu les bénéfices aide, en moyenne
Parmi les sociétés en bénéfice, le cinquième au PER le plus bas a rapporté en moyenne 20,7 % dans les douze mois suivants, le cinquième au PER le plus élevé 14,2 % : environ 6,3 points par an d’écart, en faveur des moins chères 6 années sur 9. En retirant le cinquième des plus petites sociétés, comme le conseillent Hou, Xue et Zhang, l’avantage demeure (5,9 points, 5 années sur 9). Dans les trois mauvaises années, pourtant, les moins chères ont perdu face aux plus chères de 8,6, 18 et 6,7 points : qui aurait suivi la règle de 2018 à 2019 aurait eu deux années de suite pour en douter.
Le P/B : la prime est dans les petites
Sur le rapport cours/valeur comptable l’écart moyen est plus grand, 12,4 points, mais presque tout disparaît en retirant les plus petites sociétés : il reste 2,6 points, et les moins chères ne gagnent que 4 années sur 9. C’est exactement ce que disent Lev et Srivastava : sur les sociétés grandes et modernes, la valeur comptable a perdu son sens ; sur les petites, souvent industrielles ou financières, elle compte encore un peu, mais ce sont aussi les sociétés dans lesquelles il est le plus difficile et le plus coûteux d’investir vraiment.
Rentabilité et qualité des bénéfices : la moyenne dit oui, la médiane dit non
Les sociétés les plus rentables sur la marge brute ont rapporté en moyenne 4 points de plus que les moins rentables, mieux 6 années sur 9. Mais la société typique du meilleur groupe a rapporté moins que celle du pire (médiane 5,1 % contre 5,9 %), et sur les deux dernières années le groupe « peu rentable », plein de sociétés en phase de développement, a largement gagné : 19 points en 2024 et 37 en 2025. Il en va de même pour la qualité des bénéfices : qui encaisse plus qu’il ne déclare a rapporté en moyenne 8 points de plus que qui déclare plus qu’il n’encaisse, mieux dans les neuf années ; mais la médiane dit le contraire (4,2 % contre 7,6 %), et sans les micro-sociétés l’avantage tombe à 4,7 points avec 6 années sur 9. En clair : dans ces groupes, la moyenne est faite par quelques cas chanceux, pas par la règle.
Bon marché et rentable à la fois
Le résultat le plus stable vient de la combinaison, comme chez Piotroski et Novy-Marx : les sociétés dans la moitié la moins chère sur le PER et dans la moitié la plus rentable ont battu les chères et peu rentables 8 années sur 9, et ont fait mieux que la moyenne de toutes les sociétés 6 années sur 9. La seule année où elles ont nettement perdu est 2025, l’année des sociétés en perte qui rebondissent.
Le chiffre qui compte le plus
Dans chaque groupe, même le meilleur, une part énorme de sociétés a perdu de l’argent sur les douze mois : entre 39 % et 45 %, quelle que soit la mesure utilisée pour les sélectionner. Le cinquième le moins cher sur le PER a eu 38,8 % de perdantes, le plus cher 44,5 %. L’avantage de l’analyse fondamentale, dans nos données comme dans les études, tient dans ces cinq ou six points d’écart entre des groupes de centaines de sociétés. Sur un seul titre, la probabilité de se tromper reste proche de celle d’une pièce de monnaie.
Pourquoi ça marche « en moyenne » et pas sur un seul titre
C’est le point qui sépare ceux qui utilisent bien l’analyse fondamentale de ceux qu’elle déçoit. Une mesure comptable déplace peu les probabilités : le bon groupe rapporte quelques points de plus que le mauvais, mais à l’intérieur de chaque groupe les sociétés se dispersent énormément, parce que dans les douze mois suivants il se passe des choses qu’aucun bilan ne contient, un produit qui échoue, un procès, une acquisition, un changement de taux. Richard Grinold (Journal of Portfolio Management, 1989) l’a écrit sous forme de formule : le résultat de celui qui sélectionne dépend de la qualité de ses prévisions multipliée par la racine du nombre de paris indépendants. Avec des prévisions de qualité modeste, et c’est le cas de quiconque utilise les fondamentaux, le résultat vient de l’ampleur, c’est-à-dire de nombreuses petites positions, pas de la concentration sur deux ou trois idées « sûres ».
Il y a aussi une question de temps. Bartram et Grinblatt mesurent à près de trois ans le temps que le prix met à refermer l’écart avec la valeur estimée ; Lakonishok et ses collègues comptent en années le retour des sociétés négligées. Qui lit un bilan et attend une confirmation en quelques mois utilise le bon outil sur le mauvais horizon.
Market timing : les fondamentaux disent « combien », pas « quand »
Si les bilans d’une société disent quelque chose sur son rendement futur, les valorisations de l’ensemble du marché devraient dire quelque chose sur le rendement futur du marché. C’est en partie vrai, mais d’une façon qu’on ne peut pas utiliser pour entrer et sortir.
William Sharpe (Financial Analysts Journal, 1975) a calculé que celui qui veut passer des actions aux liquidités et inversement doit avoir raison environ 74 % du temps rien que pour égaler celui qui reste toujours investi, avant frais et impôts. John Campbell et Robert Shiller ont montré en 1998 que le rapport entre le prix et les bénéfices moyens de dix ans, le fameux CAPE, est lié aux rendements des dix années suivantes : quand il est élevé, les rendements futurs ont été en moyenne plus bas. Mais dans leur propre mise à jour de 2001, ils ont conclu que ces rapports prévoient mal les rendements, et Ivo Welch et Amit Goyal (Review of Financial Studies, 2008) ont fait le contrôle définitif : ils ont pris toutes les variables connues pour prévoir le marché et vérifié si un investisseur qui les aurait utilisées en temps réel, sans connaître l’avenir, aurait fait mieux que celui qui utilisait la simple moyenne historique. Aucune ne l’aurait aidé, et la plupart lui auraient nui.
La conclusion la plus honnête vient d’Asness, Antti Ilmanen et Thomas Maloney (Journal of Investment Management, 2017) : le timing fondé sur les valorisations a la bonne direction mais des résultats décevants hors de l’échantillon où il a été découvert, et ne justifie au mieux que des inclinaisons modestes, « pécher un peu ». Un marché cher rapporte en moyenne moins sur les dix années suivantes ; il ne dit rien sur l’année prochaine, et il peut rester cher pendant une décennie. C’est la même chose que nous avons trouvée en essayant de prévoir, à partir de leur bêta, de combien les titres baisseraient dans les krachs passés : l’erreur typique était de 10-17 points, trop pour bâtir une décision dessus.
Combien mettre sur chaque idée
Si la sélection déplace peu les probabilités et le timing presque pas, la question qui reste est comment répartir l’argent. Ici aussi la littérature est nette, et elle va contre l’instinct.
Victor DeMiguel, Lorenzo Garlappi et Raman Uppal (Review of Financial Studies, 2009) ont comparé 14 méthodes d’optimisation de portefeuille à la règle la plus bête possible, diviser en parts égales : aucune méthode ne la battait régulièrement, et pour y parvenir avec 25 titres il aurait fallu environ 3 000 mois de données, soit 250 ans. La raison est la même que dans tout cet article : les rendements attendus s’estiment mal, et un portefeuille construit sur des estimations fausses concentre l’argent précisément là où l’estimation est la plus optimiste.
Ceux qui préfèrent une règle de pari utilisent le critère de Kelly, qui calcule la mise à partir de l’avantage estimé. Leonard MacLean, Edward Thorp et William Ziemba (Quantitative Finance, 2010) en ont dressé les qualités et les défauts : il maximise la croissance du capital à long terme, mais peut faire perdre la majeure partie du patrimoine en chemin ; en misant la moitié de ce que dit la formule, dans leurs simulations la probabilité de voir son capital divisé par deux tombe de 8,4 % à 1 %. Et l’ingrédient critique de la formule est l’avantage estimé, qui, pour tout ce qui a été dit plus haut, est presque toujours surestimé.
Enfin il y a le comportement. Brad Barber et Terrance Odean (Journal of Finance, 2000) ont suivi 66 465 ménages américains pendant six ans : ceux qui achetaient et vendaient le plus ont rapporté 11,4 % par an contre 17,9 % pour le marché. Ils ne se trompaient pas d’analyse ; ils la faisaient trop souvent, et payaient à chaque fois.
Investir ou spéculer : où l’analyse fondamentale sert et où elle ne sert pas
En mettant ensemble les études et nos chiffres, l’analyse fondamentale sert à trois choses et ne sert pas à trois autres.
Elle sert à éviter les grosses erreurs : une société aux dettes insoutenables, aux bénéfices qui ne deviennent jamais de la trésorerie ou au prix qui escompte vingt ans de croissance parfaite se reconnaît dans les comptes, et la laisser de côté ne demande aucune prévision. Elle sert à incliner un portefeuille large vers les sociétés bon marché et rentables, qui en moyenne et sur des années rapportent quelques points de plus. Elle sert à savoir ce qu’on possède, ce qui est le seul moyen de ne pas vendre au mauvais moment quand le prix baisse sans que les comptes aient changé.
Elle ne sert pas à prévoir le prix d’un seul titre à douze mois : quatre sociétés sur dix du meilleur groupe perdent quand même. Elle ne sert pas à choisir le moment d’entrer sur le marché ou d’en sortir. Elle ne sert pas, utilisée seule, à spéculer, c’est-à-dire à gagner en quelques semaines ou mois : sur ces horizons le contenu des bilans est déjà dans le prix, et ce qui fait bouger le titre, ce sont les nouvelles et les flux, que les bilans ne contiennent pas.
C’est aussi la façon dont nous l’utilisons sur InvestingBot. La fiche d’une société montre les faits comptables vérifiés sur plusieurs sources, les multiples avec leur définition, la rentabilité et la qualité des bénéfices avec leurs feux de signalisation, et une estimation de la juste valeur qui est une fourchette, pas un chiffre, avec à côté le degré d’incertitude. Les objectifs de cours des analystes sont présentés pour ce qu’ils sont, des opinions avec une erreur moyenne de 45 %. Aucun de ces outils ne dit quand acheter : ils disent si le prix qu’on paie est élevé ou bas par rapport à ce qu’on achète, et c’est la seule chose que les fondamentaux savent dire.
En résumé
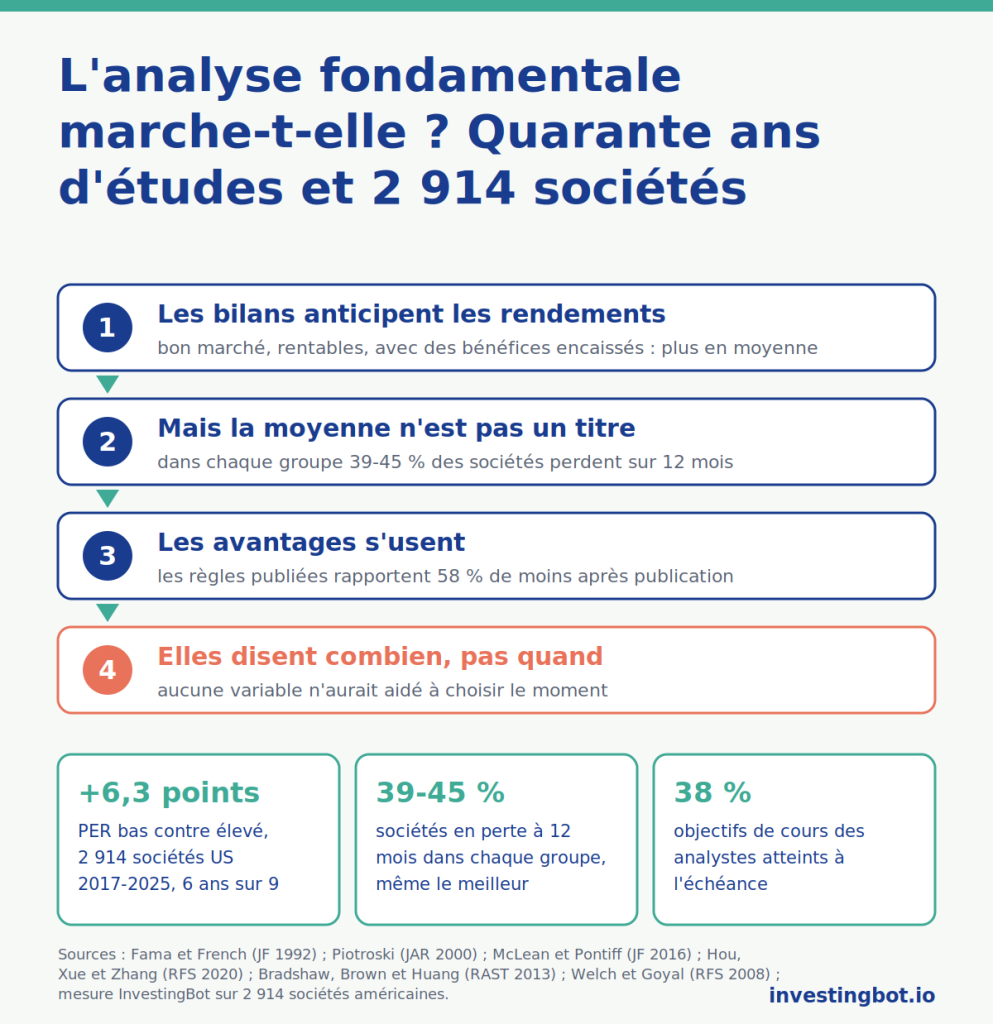
- L’analyse fondamentale a une base empirique solide : les sociétés bon marché sur les bénéfices, rentables et dont les bénéfices deviennent de la trésorerie ont rapporté plus, en moyenne et sur des horizons de plusieurs années, dans quarante ans d’études (Fama et French 1992, Lakonishok et collègues 1994, Sloan 1996, Piotroski 2000, Novy-Marx 2013, Asness et collègues 2019).
- L’avantage est petit et s’use : les règles publiées rapportent 58 % de moins après publication (McLean et Pontiff 2016) et 65 % des anomalies ne passent pas un contrôle sérieux (Hou, Xue et Zhang 2020).
- Dans nos données, 2 914 sociétés américaines de 2017 à 2025, le cinquième le moins cher sur le PER a rapporté 6,3 points par an de plus que le cinquième le plus cher, mieux 6 années sur 9 ; bon marché et rentable à la fois bat cher et peu rentable 8 années sur 9.
- Mais dans chaque groupe, même le meilleur, entre 39 % et 45 % des sociétés ont perdu de l’argent sur les douze mois : l’avantage est sur les groupes, pas sur le titre isolé.
- Nos chiffres sont optimistes : ils ne contiennent que les survivantes, et de fait les sociétés en perte « battent » celles en bénéfice 7 années sur 9 en moyenne.
- Les objectifs de cours des analystes sont atteints à l’échéance dans 38 % des cas (Bradshaw, Brown et Huang 2013) ; les fonds actifs qui couvrent leurs propres frais sont environ 3 % (Fama et French 2010).
- Le market timing sur les valorisations a la bonne direction à dix ans et ne fonctionne pas en temps réel (Welch et Goyal 2008) ; pour le battre, il faudrait avoir raison 74 % du temps (Sharpe 1975).
- Pour la taille des positions, diviser en parts égales bat les méthodes d’optimisation (DeMiguel et collègues 2009), et ceux qui négocient le plus rapportent le moins (Barber et Odean 2000).
L’analyse fondamentale fonctionne-t-elle vraiment ?
Oui, au sens où les études et nos données trouvent un avantage moyen de quelques points par an pour des groupes de sociétés bon marché, rentables et dont les bénéfices deviennent de la trésorerie. Non, au sens où elle ne prévoit pas le titre isolé : même dans le meilleur groupe, environ quatre sociétés sur dix perdent dans les douze mois suivants.
Un PER bas signifie-t-il que l’action est une bonne affaire ?
Pas à lui seul. Dans nos données, le cinquième le moins cher sur le PER a rapporté en moyenne 6,3 points de plus que le cinquième le plus cher, mais a perdu la comparaison 3 années sur 9 et 39 % de ses sociétés ont perdu de l’argent. Le PER se lit avec la rentabilité et la qualité des bénéfices : bon marché et rentable à la fois a battu cher et peu rentable 8 années sur 9.
Pourquoi les avantages de l’analyse fondamentale rétrécissent-ils avec le temps ?
Parce que le marché apprend. McLean et Pontiff (2016) ont mesuré que les règles de sélection publiées rapportent 26 % de moins hors de la période étudiée et 58 % de moins après publication. L’anomalie des bénéfices sur le papier découverte par Sloan en 1996 s’est révélée, quinze ans plus tard, plus fiable du tout.
Les objectifs de cours des analystes sont-ils fiables ?
Peu. Bradshaw, Brown et Huang (2013) ont mesuré sur dix ans que seuls 38 % des objectifs à douze mois sont atteints à l’échéance et 64 % à un moment quelconque de l’année, avec une erreur moyenne de 45 %. Il faut les lire comme des opinions, pas comme des prévisions.
Peut-on utiliser l’analyse fondamentale pour décider quand acheter et vendre ?
Non. Les valorisations du marché disent quelque chose sur les rendements moyens des dix années suivantes, mais pas sur l’année prochaine, et aucune variable connue n’aurait aidé un investisseur en temps réel (Welch et Goyal 2008). Pour battre celui qui reste toujours investi, un « timer » devrait avoir raison environ 74 % du temps (Sharpe 1975).
Combien investir sur chaque action choisie avec les fondamentaux ?
Peu sur chacune et sur beaucoup. Diviser en parts égales bat les méthodes d’optimisation (DeMiguel, Garlappi et Uppal 2009), et le résultat de celui qui sélectionne croît avec le nombre de paris indépendants plus qu’avec la qualité de chacun (Grinold 1989). Ceux qui utilisent le critère de Kelly font bien de miser la moitié de ce que dit la formule.
Qu’est-ce que le biais du survivant et pourquoi compte-t-il dans cet article ?
C’est l’erreur de ne mesurer que les sociétés encore cotées, en oubliant celles qui ont fait faillite ou ont été retirées de la cote. Nos données en souffrent : les sociétés en perte semblent avoir rapporté plus que celles en bénéfice 7 années sur 9, parce que celles en perte qui ne se sont pas redressées ne sont plus dans la liste. C’est pourquoi tous nos chiffres doivent être lus comme optimistes.