



Acheter une seule action américaine est devenu aussi simple que commander un dîner : une application, quelques secondes, aucune commission visible. Parmi les titres les plus échangés par les petits investisseurs figurent souvent des microcaps de quelques dizaines de millions de dollars, des sociétés tout juste cotées, des noms qui bondissent de 40 % en une matinée après une publication sur les réseaux sociaux. À côté, presque chaque jour, des cabinets d’avocats annoncent des actions collectives pour des comptes prétendument faux ou des promesses non tenues. Une question vient naturellement : est-ce de l’investissement ou un pari ? Et qui fixe vraiment le prix, les millions de petits épargnants ou les grands fonds ?
La recherche universitaire et les statistiques officielles donnent des réponses étonnamment nettes. En moyenne, le petit investisseur qui choisit des actions individuelles fait moins bien que l’indice : il échange trop, se diversifie trop peu, est attiré par les titres qui ressemblent à des billets de loterie et achète ce qui fait l’actualité. Le marché lui-même est fait de telle sorte qu’il pénalise le choix de quelques titres, car presque toute la richesse vient d’une petite minorité d’entreprises. La fraude comptable est plus répandue que ce qui en émerge, et quand elle émerge les victimes récupèrent peu. Enfin, sur la balance du marché, les petits investisseurs pèsent plus qu’on ne le croit en tant que propriétaires, mais ce sont surtout les flux des institutionnels qui font bouger les prix ; les petits comptent vraiment quand ils bougent tous ensemble, et en général pas à leur avantage. Cet article rassemble les preuves, avec les noms de ceux qui les ont réunies, et une mesure faite sur nos propres données.
Ce que fait le petit investisseur : trente ans de comptes réels
La première étude à regarder à l’intérieur des comptes réels des épargnants reste le point de départ. Brad Barber (alors à l’University of California, Davis) et Terrance Odean (aujourd’hui titulaire de la Rudd Family Foundation Chair à la Haas School of Business de UC Berkeley), dans « Trading Is Hazardous to Your Wealth » (Journal of Finance, 2000), ont suivi 66 465 ménages clients d’un grand courtier américain de 1991 à 1996. Le ménage moyen renouvelait 75 % de son portefeuille chaque année. Ceux qui échangeaient le plus ont gagné 11,4 % par an, contre 17,9 % pour l’indice de marché et 18,5 % pour ceux qui échangeaient peu. Avant frais, les choix se valaient à peu près : la différence venait des commissions, des écarts de prix et de la fréquence des opérations. Les auteurs l’expliquent par l’excès de confiance : celui qui croit savoir choisir opère davantage, et paie davantage.
Le deuxième trait est la faible diversification. William Goetzmann (Edwin J. Beinecke Professor à la Yale School of Management) et Alok Kumar (titulaire de la Gabelli Chair à la Miami Herbert Business School), dans « Equity Portfolio Diversification » (Review of Finance, 2008), ont analysé plus de 40 000 comptes : la plupart des investisseurs détenaient peu de titres, souvent très corrélés entre eux. Les moins diversifiés étaient les revenus modestes, les non-professionnels et les jeunes qui échangent souvent. Ce n’était pas une question d’argent ou de frais : la faible diversification allait de pair avec l’excès de confiance, la poursuite des tendances et la préférence pour les entreprises proches de chez soi. Et en moyenne, elle coûtait du rendement.
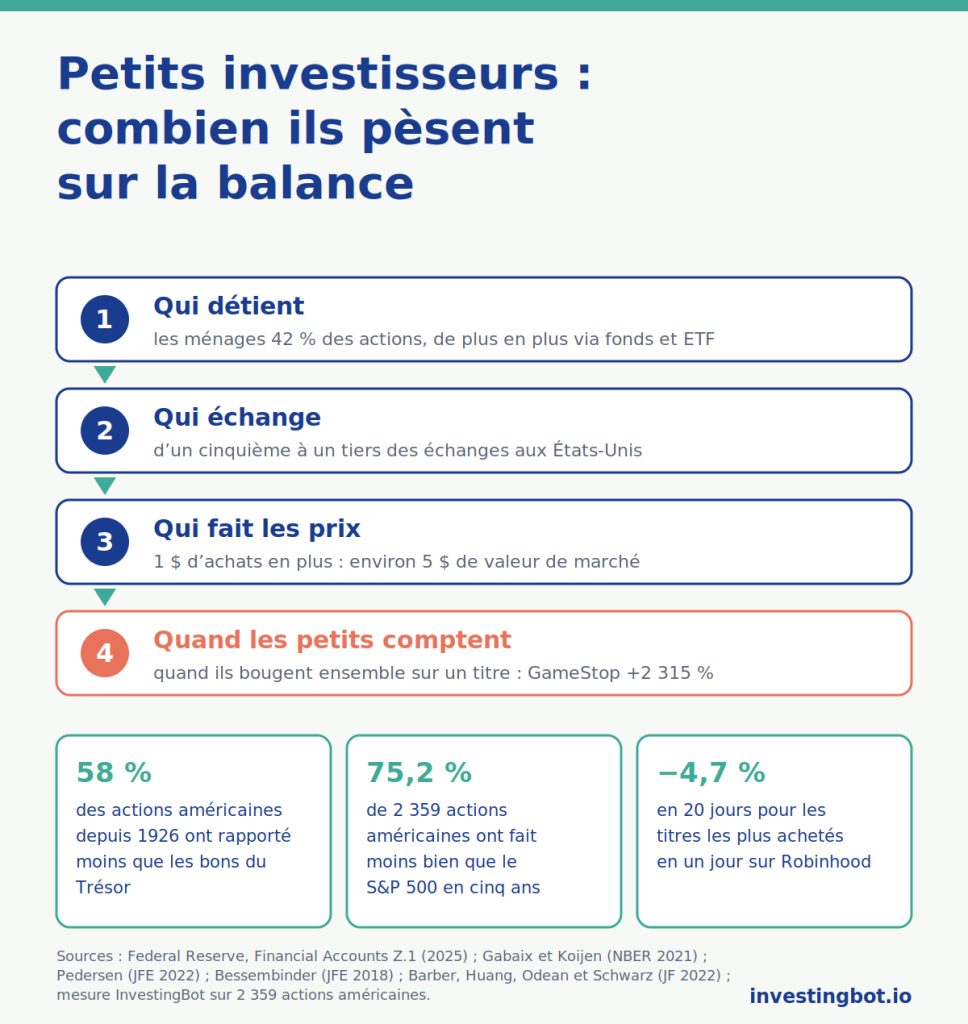
Le troisième trait est l’attention. Les applications sans commission ont amplifié le phénomène, et la recherche l’a mesuré avec des données nouvelles. Barber, Xing Huang, Odean et Christopher Schwarz, dans « Attention-Induced Trading and Returns: Evidence from Robinhood Users » (Journal of Finance, 2022), ont constaté que les utilisateurs de Robinhood achètent en masse les titres qui passent sous les projecteurs, et que les titres les plus achetés un jour donné font en moyenne −4,7 % par rapport au marché sur les 20 jours suivants. Selon les auteurs, la conception de l’application compte aussi, pas seulement l’inexpérience des utilisateurs. Barber, Shengle Lin et Odean, dans « Resolving a Paradox: Retail Trades Positively Predict Returns but Are Not Profitable » (Journal of Financial and Quantitative Analysis, 2024), ont résolu une énigme : les achats des petits anticipent en partie les rendements, et pourtant en moyenne ils ne gagnent pas, parce qu’ils se concentrent sur les titres qui attirent l’attention. Parmi les titres les plus échangés par les petits, une stratégie construite sur leurs déséquilibres d’achat perdait 14,8 % par an.
Dans le cas extrême, le day trading, le verdict est encore plus sévère. Barber, Yi-Tsung Lee, Yu-Jane Liu et Odean (« The Cross-Section of Speculator Skill: Evidence from Day Trading », Journal of Financial Markets, 2014) ont utilisé les données complètes de la Bourse de Taïwan de 1992 à 2006 : moins de 1 % des day traders parvient à gagner de façon prévisible et régulière après frais.
La voix contraire, qu’il faut écouter
Un tableau honnête doit inclure aussi les études qui vont dans l’autre sens. L’économiste Ivo Welch, dans « The Wisdom of the Robinhood Crowd » (Journal of Finance, 2022), a reconstitué le portefeuille agrégé des utilisateurs de Robinhood entre la mi-2018 et la mi-2020 : lors du krach de mars 2020 ils ont acheté au lieu de vendre, et ce portefeuille d’ensemble a eu un bon timing et un rendement supérieur à l’attendu. C’est un résultat réel, mais il faut bien le lire : il concerne le portefeuille de tous réunis, orienté vers les grandes valeurs très échangées, pas l’épargnant isolé avec cinq actions. De même Ekkehart Boehmer, Charles Jones, Xiaoyan Zhang et Xinran Zhang (« Tracking Retail Investor Activity », Journal of Finance, 2021) ont montré que les titres achetés en net par les petits investisseurs font environ 0,10 % de mieux la semaine suivante : une information petite mais réelle. Aucune de ces études ne dit que les petits sont naïfs par définition ; elles disent qu’en moyenne leur façon d’opérer coûte plus qu’elle ne rapporte.
Les actions comme billets de loterie
Pourquoi tant d’investisseurs choisissent-ils justement les microcaps et les titres les plus volatils ? Alok Kumar, dans « Who Gambles in the Stock Market? » (Journal of Finance, 2009), a étudié environ 70 000 investisseurs. Il a défini comme « actions loterie » les titres sous 5 dollars, très volatils et avec un historique de hausses extrêmes : une petite mise, une faible probabilité d’un gain énorme. Le résultat est un portrait presque sociologique. Les mêmes caractéristiques qui font dépenser davantage aux loteries d’État font investir davantage dans ces titres ; leur demande augmente en récession, comme celle des billets ; et en moyenne ils rapportent moins, avec les pertes les plus lourdes pour les investisseurs à revenus modestes qui les surpondèrent.
Turan Bali, Nusret Cakici et Robert Whitelaw, dans « Maxing Out: Stocks as Lotteries and the Cross-Section of Expected Returns » (Journal of Financial Economics, 2011), ont trouvé la trace dans les prix : les actions ayant connu la plus forte hausse sur une journée le mois précédent rapportent moins les mois suivants. Le marché fait payer cher le rêve du gros lot. Un travail ultérieur publié dans la Critical Finance Review en 2022 attribue l’effet davantage à la surréaction qu’à la recherche de loterie ; pour l’investisseur, le fond ne change pas.
Aux marges du marché, le rêve rencontre la manipulation. Une équipe dirigée par Christian Leuz (Chicago Booth), avec Steffen Meyer, Maximilian Muhn, Eugene Soltes et Andreas Hackethal (« Who Falls Prey to the Wolf of Wall Street? Investor Participation in Market Manipulation », NBER, 2017), a étudié 470 opérations de « pump and dump », ces campagnes où quelqu’un gonfle un titre avec de fausses promesses puis vend. Sur les comptes de plus de 110 000 clients d’une grande banque allemande, près de 8 % des investisseurs actifs avaient participé à au moins une opération, en perdant en moyenne environ 30 %. Et tous n’étaient pas naïfs : une partie les cherchait sciemment, en espérant sortir avant les autres. Ulf Brüggemann, Aditya Kaul, Christian Leuz et Ingrid Werner (« The Twilight Zone: OTC Regulatory Regimes and Market Quality », Review of Financial Studies, 2018), sur plus de 10 000 titres américains échangés hors des Bourses réglementées, ont mesuré l’effet des règles : moins d’obligations de transparence signifient moins de liquidité et plus de risque de krach.
Pourquoi choisir peu de titres est statistiquement une pente raide
Si le petit investisseur se trompe souvent, on est tenté de penser qu’il suffit de mieux choisir. L’étude la plus citée de ces dernières années montre que la difficulté tient à la structure même du marché. Hendrik Bessembinder (Arizona State University, titulaire de la Francis J. and Mary B. Labriola Endowed Chair), dans « Do Stocks Outperform Treasury Bills? » (Journal of Financial Economics, 2018), a suivi près de 26 000 actions américaines depuis 1926. 58 % ont rapporté moins que les bons du Trésor à un mois sur toute leur vie en Bourse. Toute la richesse créée par la Bourse américaine au-delà des bons du Trésor, environ 35 000 milliards de dollars, vient de 1 092 entreprises, 4,3 % du total ; plus de la moitié de seulement 90.
La conséquence est contre-intuitive. Le marché dans son ensemble rapporte beaucoup, mais pas le titre typique : les rendements sont asymétriques, avec quelques énormes gagnants et une longue traîne de titres médiocres ou perdants. Qui achète l’indice possède par construction ces quelques gagnants. Qui choisit cinq titres a de bonnes chances de n’en attraper aucun, et la moyenne de ses résultats est plus basse que celle du marché même sans aucune erreur de jugement.
Ce n’est pas seulement un problème d’amateurs. Le rapport SPIVA de S&P Dow Jones Indices, qui mesure chaque année les gérants professionnels face à leurs indices, a compté fin 2024 65 % des fonds actifs américains de grandes capitalisations derrière le S&P 500 sur une seule année ; sur 15 ans, dans aucune catégorie la majorité des gérants n’a battu son indice. Et les investisseurs en fonds ajoutent un coût qui leur est propre : l’étude « Mind the Gap » de Morningstar, sur les dix ans jusqu’à fin 2024, a estimé que les investisseurs ont obtenu environ 1,2 point par an de moins que les fonds qu’ils détenaient, parce qu’ils entrent et sortent aux mauvais moments.
Fraudes et actions collectives : quelle est la taille du risque caché
Les avis d’actions collectives qui paraissent chaque jour ne sont pas un bruit de fond. Alexander Dyck (Rotman School of Management, Université de Toronto), Adair Morse (Haas School of Business, UC Berkeley) et Luigi Zingales (Chicago Booth), dans « How Pervasive Is Corporate Fraud? » (Review of Accounting Studies), ont estimé la part de fraude qui reste cachée grâce à un événement naturel : la chute d’Arthur Andersen, qui a obligé des milliers d’entreprises à changer d’auditeur et a fait apparaître des irrégularités qui seraient autrement restées enfouies. Selon leur estimation, chaque année environ 10 % des grandes sociétés cotées américaines commettent une fraude sur les titres (avec une fourchette entre 7 % et 14 %), et en temps normal seul un tiers est découvert. Le coût total est de l’ordre de 1,6 % de la valeur boursière par an.
Quand la fraude émerge, les procès suivent. Selon Cornerstone Research, qui publie chaque semestre la statistique de référence sur les actions collectives, 114 actions collectives fédérales sur les titres ont été déposées au premier semestre 2025, et la probabilité annuelle qu’une société cotée sur une Bourse américaine en reçoive une est d’environ 4 % ; au premier semestre 2026 elles sont montées à 121, 30 % de plus qu’au semestre précédent. Mais un procès n’est pas un remboursement. En 2024 la transaction médiane a été d’environ 14 millions de dollars, autour de 7 % des pertes estimées par les demandeurs eux-mêmes, et après des années d’attente. Celui qui a acheté un titre truqué récupère, dans le meilleur des cas, une petite fraction de ce qu’il a perdu.
Une précaution importante, valable pour chaque lecteur : un avis d’un cabinet d’avocats est une accusation, pas un jugement. De nombreux cabinets publient des dizaines d’avis identiques sur la même société pour recruter des clients, et une partie des procès est classée. Le signal utile est autre : si une société apparaît souvent dans ces listes, le risque que ses acheteurs prennent est supérieur à la moyenne, et il vaut mieux le savoir avant.
La balance du marché : qui pèse le plus, les petits ou les institutionnels ?
Imaginons le marché actions américain comme une balance, avec les petits investisseurs sur un plateau et les institutionnels sur l’autre : fonds communs, ETF, fonds de pension, assureurs, investisseurs étrangers. La réponse dépend de ce que l’on pèse : qui possède, qui échange ou qui fait bouger les prix. Ce sont trois balances différentes, et elles donnent trois résultats différents.
Première balance : qui possède les actions
Les comptes financiers de la Federal Reserve (table L.224 des « Financial Accounts of the United States ») disent qui détient les actions, cotées ou non. Fin 2025 le total valait 111 355 milliards de dollars. Les ménages en détenaient directement 47 186 milliards, environ 42 % : c’est le poste le plus important, et il comprend aussi les participations dans des sociétés non cotées et les actions étrangères détenues par des Américains, c’est donc une mesure large. Les investisseurs étrangers en avaient 20 455 milliards (environ 18 %), les fonds communs 17 098 (environ 15 %), les ETF 10 760 (environ 10 %), les fonds de pension privés et publics près de 9 900 (environ 9 %).
Sur ce plateau, les petits semblent peser énormément. Mais deux corrections changent la lecture. La première : une part croissante de l’épargne des ménages passe par des fonds et des ETF, et là ce sont les gérants qui votent et décident. Selon Morningstar, fin 2023, les fonds indiciels américains ont dépassé pour la première fois les fonds actifs en encours, environ 13 300 milliards contre 13 200. La seconde : la propriété est très concentrée. Lucian Bebchuk (Harvard Law School) et Scott Hirst (Boston University), dans « The Specter of the Giant Three » (Boston University Law Review, 2019), ont mesuré que la part moyenne de BlackRock, Vanguard et State Street dans les sociétés du S&P 500 est passée de 5,2 % en 1998 à 20,5 % en 2017, et que les trois ensemble expriment environ 25 % des voix aux assemblées. Des millions de petits actionnaires, divisés, pèsent bien moins que trois gérants qui votent en bloc.
Deuxième balance : qui échange
Sur le volume des échanges les estimations divergent, car la plupart des ordres des petits ne passent pas par les Bourses mais par les grands intermédiaires qui les exécutent en interne. Les mesures les plus citées situent la part des petits autour de 18 % du volume actions américain en 2024, avec des estimations entre 20 % et 25 % dans les mois les plus agités de 2025 ; la Bourse MEMX, qui voit aussi une partie de ces ordres, estime entre 30 % et 37 % selon la journée. Le chiffre solide est l’ordre de grandeur : d’un cinquième à un tiers des échanges. Le reste, ce sont les fonds, les intermédiaires et les algorithmes à haute fréquence.
Troisième balance : qui fait bouger les prix
Ici, la recherche récente a changé la façon de regarder le marché. Xavier Gabaix (Pershing Square Professor of Economics and Finance à Harvard) et Ralph Koijen (Chicago Booth), dans « In Search of the Origins of Financial Fluctuations: The Inelastic Markets Hypothesis » (NBER, 2021), ont estimé que chaque dollar supplémentaire que les investisseurs déplacent vers les actions fait monter la valeur totale du marché d’environ 5 dollars. Le mécanisme est le suivant : toutes les actions existent déjà, et qui veut les acheter doit trouver quelqu’un qui les vende. Or une grande partie du capital est entre les mains d’institutions aux mandats rigides, comme les fonds indiciels ou les fonds de pension qui doivent garder une part fixe en actions, et elles vendent peu même quand les prix montent : le marché est « inélastique ». Pour trouver des vendeurs, le prix doit monter nettement, d’environ 5 % pour des achats égaux à 1 % de la valeur du marché, et le nouveau prix vaut pour toutes les actions, pas seulement pour celles échangées. Les 5 dollars sont une valeur sur le papier, pas de l’argent qui entre : le dollar de l’achat va au vendeur, le reste est la réévaluation des actions de tous les autres. Cela vaut aussi dans l’autre sens, quand l’argent sort. Il s’ensuit que les flux comptent bien plus que ne le disait la théorie classique, et que ce sont les grands flux, ceux des institutionnels et des fonds dans lesquels afflue l’épargne, qui déplacent le niveau du marché.
Les petits investisseurs, seuls, pèsent peu sur cette balance. Ils deviennent décisifs quand ils bougent tous dans la même direction et sur le même titre. Le cas d’école est GameStop début 2021, étudié par Lasse Heje Pedersen (Copenhagen Business School) dans « Game On: Social Networks and Markets » (Journal of Financial Economics, 2022) : le bouche-à-oreille sur les réseaux sociaux a fait monter le titre de 2 315 %, et pourtant à son sommet il ne valait que 0,07 % de la Bourse américaine. Les petits peuvent renverser le prix d’un titre isolé, surtout s’il est petit et très vendu à découvert ; ils ne font pas bouger le marché. Et leur comportement grégaire a un coût pour tous : Gregory Eaton, Clifton Green, Brian Roseman et Yanbin Wu (« Retail Trader Sophistication and Stock Market Quality: Evidence from Brokerage Outages », Journal of Financial Economics, 2022) ont observé que lorsque Robinhood était bloqué par une panne, les titres préférés de ses utilisateurs devenaient moins volatils et plus liquides.
Le verdict de la balance
En tant que propriétaires, les petits investisseurs pèsent énormément, mais de façon fragmentée et en grande partie à travers des fonds gérés par d’autres. En tant qu’opérateurs, ils font d’un cinquième à un tiers des échanges. En tant que force sur les prix, ils comptent peu individuellement et beaucoup quand ils bougent ensemble, et ils le font surtout sur des titres petits, volatils et sous les projecteurs : justement ceux où les études trouvent les pires rendements. Le niveau du marché est conduit par les grands flux ; les histoires individuelles, en bien comme en mal, peuvent l’être par les petits.
Notre mesure : cinq ans d’actions américaines
Nous avons refait le calcul de Bessembinder en petit, sur notre univers d’actions américaines, avec des prix ajustés des dividendes et des divisions : cinq ans de séances, d’octobre 2021 à octobre 2026. Sur la même période le S&P 500 (mesuré avec l’ETF SPY) a rapporté 86,8 %. Sur les 2 359 titres cotés pendant les cinq années, 75,2 % ont fait moins bien que l’indice et 40,1 % ont perdu de l’argent. Le rendement médian a été de 20,8 %, le rendement moyen de 54,5 % : l’écart entre les deux est exactement l’asymétrie des études, quelques titres qui s’envolent tirent la moyenne vers le haut, tandis que le titre typique reste loin derrière.
La mesure a une limite qu’il faut dire, et elle joue en faveur des titres individuels : elle ne comprend que les sociétés encore cotées après cinq ans. Celles qui ont fait faillite, ont été rachetées au rabais ou ont été radiées entre-temps n’y sont pas, et auraient dégradé les chiffres. Nous avons aussi exclu environ 380 titres présentant des sauts de prix suspects, en général des regroupements d’actions mal enregistrés dans l’historique.
Un second chiffre vient des formulaires que dirigeants et administrateurs doivent déposer à la SEC quand ils achètent ou vendent des actions de leur propre société. Parmi les titres américains ayant au moins une opération sur le marché au cours des douze derniers mois, dans 76,5 % des cas les initiés ont vendu plus qu’ils n’ont acheté. Ce n’est pas une alarme : ceux qui sont payés en actions vendent pour se diversifier ou pour payer leurs impôts, et la littérature juge les achats faits avec son propre argent bien plus informatifs. Mais cela rappelle une chose simple : ceux qui connaissent le mieux une entreprise, dans la grande majorité des cas, n’en rachètent pas.
Ce qui change pour l’investisseur
- Le cœur du portefeuille peut être l’indice : la structure asymétrique des rendements fait que les posséder tous est, par construction, la manière la plus simple de détenir aussi les quelques grands gagnants.
- Une action isolée est un choix et non un pari seulement si l’on sait pourquoi on l’achète : une hypothèse écrite, un prix que l’on juge raisonnable, une raison pour laquelle le marché ne l’a pas encore comprise. Si la raison est « tout le monde en parle », les études disent que l’on arrive tard.
- Méfiez-vous des actions loterie : prix bas, volatilité extrême, bonds soudains. Elles rapportent moins que la moyenne justement parce qu’elles attirent ceux qui rêvent du gros lot.
- Échangez moins : chaque opération a un coût, et l’excès de confiance est le défaut le mieux documenté de la finance personnelle.
- Regardez le risque juridique et comptable avant d’acheter : les sociétés avec de fréquents avis d’actions collectives, des initiés qui vendent sans arrêt ou des comptes difficiles à lire portent un risque que le prix ne montre pas toujours.
Sur InvestingBot, chaque fiche société rassemble sur une seule ligne les avis des cabinets d’avocats sur la même société, avec les dates et la période indiquée par l’action collective, et le bouton « Explique-moi ce qui se passe » les présente pour ce qu’ils sont : des accusations, pas des jugements. Le cadre « Analystes & positionnement » place à côté de la note moyenne des analystes le solde des achats et des ventes des initiés, issu des formulaires de la SEC. Pourquoi échanger souvent coûte cher, nous le racontons dans l’article sur ce qui tient dans l’analyse technique ; pourquoi le timing est presque impossible, dans celui sur le market timing.
Cet article a un but d’information et ne constitue pas un conseil financier : les règles fiscales et la protection des investisseurs varient d’un pays à l’autre, et chaque choix doit être évalué selon sa propre situation.
En bref
- Sur 66 465 ménages américains, ceux qui échangeaient le plus ont gagné 11,4 % par an contre 17,9 % pour le marché (Barber et Odean, 2000).
- La plupart des petits investisseurs sont peu diversifiés, et la faible diversification coûte du rendement (Goetzmann et Kumar, 2008).
- Les titres les plus achetés un jour donné par les utilisateurs de Robinhood font en moyenne −4,7 % sur les 20 jours suivants (Barber, Huang, Odean et Schwarz, 2022) ; moins de 1 % des day traders gagne régulièrement.
- Les « actions loterie » attirent surtout les revenus modestes et rapportent moins que la moyenne (Kumar, 2009).
- 58 % des actions américaines ont rapporté moins que les bons du Trésor sur leur vie ; toute la richesse nette de la Bourse depuis 1926 vient de 4,3 % des entreprises (Bessembinder, 2018).
- Environ 10 % des grandes sociétés cotées commettent chaque année une fraude sur les titres, et seul un tiers est découvert (Dyck, Morse et Zingales) ; les transactions des actions collectives valent en médiane autour de 7 % des pertes estimées.
- Sur la balance du marché, les petits possèdent beaucoup et font d’un cinquième à un tiers des échanges, mais ce sont surtout les flux institutionnels qui font bouger les prix (Gabaix et Koijen) ; les petits comptent quand ils bougent ensemble sur un titre.
- Sur nos données, en cinq ans, 75,2 % de 2 359 actions américaines ont fait moins bien que le S&P 500 et 40,1 % ont perdu de l’argent.
Les petits investisseurs battent-ils le marché ?
En moyenne, non. Les études sur des dizaines de milliers de comptes réels montrent que ceux qui choisissent des actions individuelles et échangent souvent gagnent moins que l’indice, surtout à cause des frais et de la tendance à acheter ce qui fait l’actualité. Il existe des exceptions et des périodes favorables, mais elles concernent une minorité.
Pourquoi est-il si difficile de choisir les bonnes actions ?
Parce que les rendements sont très asymétriques : selon Bessembinder, la plupart des actions rapportent moins que les bons du Trésor, et presque toute la richesse vient d’une petite minorité d’entreprises. Celui qui achète peu de titres a de bonnes chances de manquer les grands gagnants.
Les microcaps sont-elles un investissement ou un pari ?
Cela dépend de la façon de les acheter. Statistiquement, les actions à bas prix, très volatiles et aux bonds soudains rapportent moins que la moyenne et sont plus exposées à la manipulation. Elles n’ont de sens qu’avec une analyse sérieuse et une petite part du patrimoine.
Combien de sociétés cotées commettent des fraudes comptables ?
Selon l’estimation de Dyck, Morse et Zingales, environ 10 % des grandes sociétés cotées américaines commettent chaque année une fraude sur les titres, et en temps normal seul un tiers de ces cas est découvert.
Une action collective me rendra-t-elle l’argent perdu ?
Rarement en totalité. Les transactions arrivent après des années et valent en médiane une petite partie des pertes estimées, autour de 7 % selon les statistiques de Cornerstone Research. Un avis d’un cabinet d’avocats est en outre une accusation et non un jugement.
Qui fait vraiment bouger les prix, les petits ou les institutionnels ?
Le niveau du marché est conduit surtout par les grands flux des institutionnels et des fonds : selon Gabaix et Koijen, chaque dollar supplémentaire placé en actions fait monter la valeur totale du marché d’environ cinq, parce que ceux qui détiennent les actions vendent peu et que le nouveau prix vaut pour toutes les actions, pas seulement pour celles achetées. Les petits investisseurs pèsent beaucoup en tant que propriétaires et font d’un cinquième à un tiers des échanges, et ils deviennent décisifs quand ils bougent ensemble sur un seul titre, comme dans le cas GameStop.
Vaut-il mieux acheter un ETF plutôt que des actions individuelles ?
Pour le cœur du portefeuille, les études donnent un net avantage à l’indice : diversification, frais bas et la certitude de posséder aussi les quelques titres qui font l’essentiel du rendement. Les actions individuelles peuvent l’accompagner, avec une raison précise et sans le remplacer.