



Un ETF de acumulación reinvierte automáticamente dividendos y cupones dentro del fondo; uno de distribución los ingresa en tu cuenta, normalmente cada trimestre o cada semestre. La cartera subyacente es la misma, la rentabilidad total antes de impuestos es la misma y, casi siempre, también el coste: en nuestros datos, entre los 493 fondos que existen en ambas versiones, el TER es idéntico en 472 casos (96 %). La elección, por tanto, no trata de cuánto ganas, sino de cuándo recibes el dinero, qué haces con él y cómo tributa donde vives.
Qué cambia de verdad entre acumulación y distribución
Muchos fondos existen en dos «clases» casi idénticas: misma gestora, mismo índice, mismos valores en cartera. Solo cambia una regla, la de los rendimientos, es decir, los dividendos de las acciones o los cupones de los bonos que cobra el fondo.
- Acumulación (a menudo indicada con «Acc» o «C» en el nombre): el fondo reinvierte los rendimientos comprando más valores. Tú no recibes nada, pero cada participación vale un poco más.
- Distribución («Dist», «Dis» o «D»): el fondo paga los rendimientos a los inversores. Recibes dinero, y el valor de la participación baja en el mismo importe el día del pago.
En nuestro universo de 3.876 ETF UCITS, 2.432 son de acumulación y 1.244 de distribución: casi dos de cada tres entre aquellos de los que tenemos el dato. Entre los ETF de renta variable, la ventaja de la acumulación es aún más clara: 1.647 frente a 683.
Mismo fondo, mismo coste: lo que muestran nuestros datos
Hemos buscado los fondos ofrecidos en ambas versiones, es decir, los pares con el mismo emisor, el mismo índice, la misma divisa y, si la hay, la misma cobertura de divisa. Son 493. En 472 el coste anual (TER) es idéntico; en los pocos casos en que difiere, la diferencia no siempre va en la misma dirección: unas veces es más cara la clase de distribución y otras la de acumulación.
La consecuencia práctica es sencilla: elegir la clase casi nunca cuesta nada. Si dos clases del mismo fondo tienen costes distintos, merece la pena comprobarlo, porque incluso unas pocas centésimas al año pesan en un horizonte largo, como mostramos en el artículo sobre los costes de los ETF en veinte años. Y si encuentras el mismo índice ofrecido por distintos emisores, los criterios para elegir están en la guía sobre cómo elegir entre ETF idénticos.
En la ficha de cada ETF encuentras su política de rendimientos; en la tabla de alternativas sobre el mismo índice, ordenada por TER, ves de un vistazo qué clase acumula y cuál distribuye.
Por qué el precio de un ETF de distribución «cae» en el pago
El día en que el fondo paga los rendimientos, el valor de la participación baja en el importe distribuido. No es una pérdida: el dinero ha pasado del fondo a tu cuenta. Antes del pago tenías una participación que valía 100; después tienes una participación que vale 99 y 1 en efectivo.
Por eso comparar dos clases mirando solo el gráfico del precio es engañoso: la de distribución parece siempre «rentar menos», porque su gráfico pierde en cada pago lo que has cobrado. La comparación correcta es la de la rentabilidad total, es decir, el precio más los rendimientos reinvertidos. Con esa medida, dos clases del mismo fondo con el mismo coste dan resultados prácticamente iguales antes de impuestos.
El dividendo no es un regalo
Que el dividendo no crea riqueza de la nada es uno de los resultados más conocidos de las finanzas. Merton Miller (University of Chicago) y Franco Modigliani (después en el MIT), ambos premios Nobel de Economía, demostraron en «Dividend Policy, Growth, and the Valuation of Shares» (Journal of Business, 1961) que, en un mercado sin impuestos ni costes de transacción, la forma en que una empresa reparte sus beneficios no cambia el valor para el accionista: lo que sale como dividendo sale del valor de la acción.
Aun así, muchos inversores razonan como si el dividendo fuera un ingreso adicional. Samuel Hartzmark (entonces en la Booth School of Business de la Universidad de Chicago) y David Solomon (Boston College), en «The Dividend Disconnect» (Journal of Finance, 2019), documentaron lo que llaman la falacia de los «dividendos gratis»: inversores e incluso fondos tratan dividendos y variaciones de precio como dos cosas separadas, y rara vez reinvierten los dividendos. Con un ETF el razonamiento es el mismo: la clase de distribución no te da más, te da antes una parte de lo que ya es tuyo.
Cuándo tiene sentido la acumulación
La acumulación es la elección natural cuando estás en la fase en que el capital tiene que crecer y no necesitas un ingreso periódico.
- Interés compuesto sin fricciones: los rendimientos vuelven a trabajar de inmediato, sin que tengas que hacer nada y sin comisiones de compra.
- Sin restos de liquidez: con la distribución, pequeñas cantidades se quedan a menudo paradas en la cuenta porque no alcanzan para comprar una participación entera.
- Disciplina: lo que no llega a la cuenta no se gasta. Para quien sigue un plan de inversión periódica, es la forma más sencilla de dejar trabajar al tiempo.
- Posibles ventajas fiscales, donde las normas aplazan el impuesto hasta la venta (ver más adelante).
Cuándo tiene sentido la distribución
La distribución tiene sentido cuando el ingreso periódico es justo lo que necesitas, por ejemplo en la jubilación o para complementar otra entrada de dinero.
- Un flujo de caja sin vender: recibes dinero sin tener que decidir cada vez cuántas participaciones vender.
- Una regla de gasto sencilla: Hersh Shefrin y Meir Statman, ambos de la Santa Clara University, en «Explaining Investor Preference for Cash Dividends» (Journal of Financial Economics, 1984), explicaron la preferencia por los dividendos también como una herramienta de autocontrol: gastar solo lo que la cartera distribuye protege el capital de las propias tentaciones. Es una razón psicológica, no financiera, pero para muchos es real.
- Posibles ventajas fiscales en algunas jurisdicciones, o para quien tiene un tipo bajo sobre las rentas del capital.
La contrapartida: los repartos no son tan estables como un sueldo. Dependen de los beneficios y cupones de los activos subyacentes y pueden bajar precisamente en los años difíciles.
Los impuestos: depende de dónde vivas
A menudo es el criterio decisivo, y no existe una respuesta válida en todas partes. En algunas jurisdicciones los rendimientos distribuidos tributan cuando se cobran, mientras que con la acumulación el impuesto solo se paga al vender las participaciones: el aplazamiento deja trabajar también la parte que de otro modo iría a impuestos. En otras la diferencia desaparece, porque la ley grava cada año también los rendimientos reinvertidos, o un rendimiento presunto del fondo. En otras, las rentas del capital tienen tipos o exenciones que hacen más conveniente la distribución.
Algo, en cambio, vale para ambas clases: las retenciones en origen que soporta el fondo sobre los dividendos extranjeros (por ejemplo, sobre las acciones estadounidenses) dependen del domicilio del fondo, no de la clase. La clase de acumulación y la de distribución del mismo fondo las soportan del mismo modo. Antes de elegir, comprueba las normas de tu país o consulta a un asesor fiscal.
Cómo elegir en la práctica
- ¿Necesitas un ingreso hoy? Si no, la acumulación es casi siempre el camino más sencillo.
- ¿Cómo tributan las dos clases donde vives? Si una es claramente más ventajosa, a menudo es eso lo que decide.
- ¿Cuestan lo mismo las dos clases? En el 96 % de los casos, sí; si no, comprueba la diferencia.
- ¿Es suficiente el volumen negociado? Una clase muy pequeña puede tener una horquilla de compraventa más amplia.
- Recuerda que puedes cambiar de idea: pasar de una clase a otra significa vender y volver a comprar, con costes y, en muchos países, impuestos. Mejor elegir bien desde el principio.
En resumen
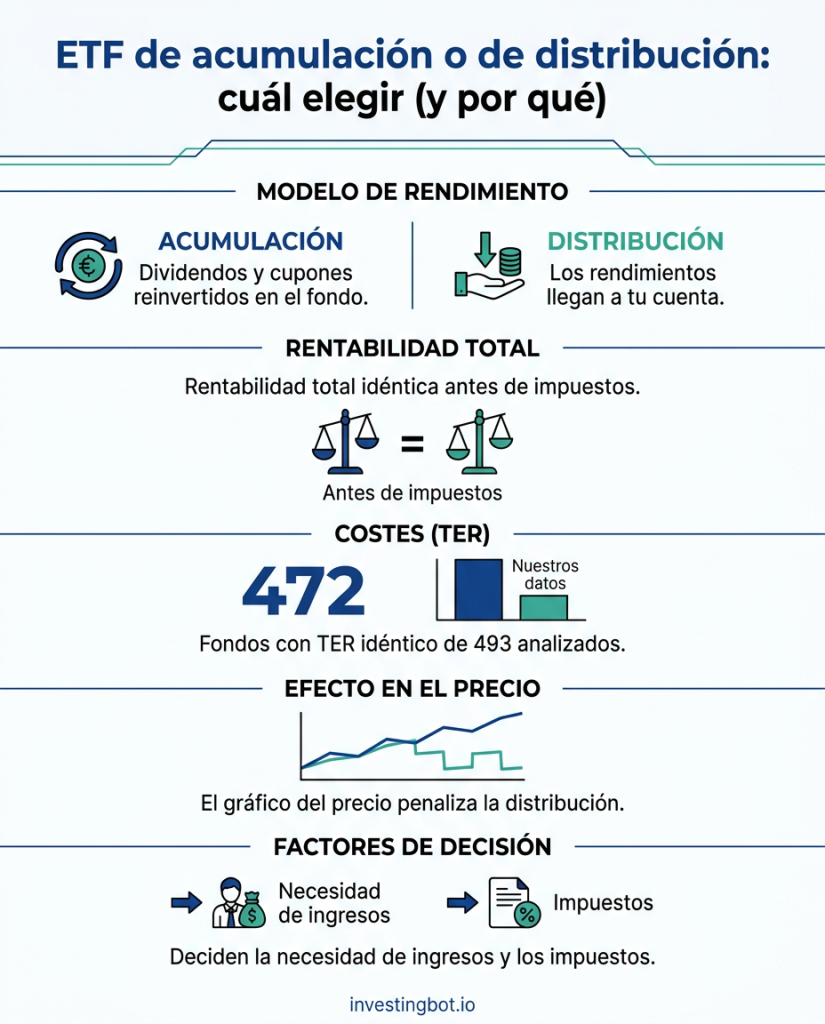
- Las clases de acumulación y de distribución solo se diferencian en lo que ocurre con los rendimientos: reinvertidos en el fondo o ingresados en tu cuenta.
- Antes de impuestos la rentabilidad total es la misma: el dividendo distribuido sale del valor de la participación.
- En nuestros datos el TER es idéntico en 472 de los 493 fondos ofrecidos en ambas versiones.
- El gráfico del precio penaliza siempre a la clase de distribución: compara la rentabilidad total.
- La acumulación es la elección natural para hacer crecer el capital; la distribución, para quien necesita un ingreso.
- A menudo deciden los impuestos, que cambian de un país a otro: comprueba las normas que se te aplican.
¿Cuál es la diferencia entre un ETF de acumulación y uno de distribución?
Un ETF de acumulación reinvierte dividendos y cupones dentro del fondo, de modo que el valor de la participación crece; uno de distribución los ingresa periódicamente en la cuenta del inversor. La cartera subyacente y, casi siempre, el coste anual son los mismos.
¿Un ETF de acumulación rinde más?
Antes de impuestos, no: la rentabilidad total de las dos clases del mismo fondo es prácticamente idéntica, porque el rendimiento distribuido sale del valor de la participación. Puede rendir más después de impuestos en los países donde la acumulación aplaza el impuesto hasta la venta.
¿Por qué baja el precio de un ETF de distribución?
El día del pago el valor de la participación baja en el importe distribuido, que llega a tu cuenta. No es una pérdida: el dinero pasa del fondo a ti. Para comparar dos clases hay que mirar la rentabilidad total, no solo el precio.
¿Cuestan más los ETF de distribución?
Casi nunca. En nuestros datos, entre los 493 fondos disponibles en ambas versiones, el TER es idéntico en 472 casos; en los pocos en que difiere, la diferencia no siempre perjudica a la distribución.
¿Cuál conviene para un plan de inversión periódica?
Normalmente la acumulación: los rendimientos se reinvierten de inmediato y sin comisiones, no quedan pequeñas cantidades paradas en la cuenta y no existe la tentación de gastarlas. Aun así, conviene comprobar cómo tributan las dos clases en tu país.
¿Puedo pasar de una clase a otra?
Sí, vendiendo las participaciones de una clase y comprando las de la otra. Supone costes de negociación y, en muchos países, impuestos sobre las plusvalías realizadas: por eso conviene elegir con cuidado desde el principio.