



ETF akumulujący automatycznie reinwestuje dywidendy i odsetki wewnątrz funduszu; ETF dystrybucyjny wypłaca je na Twoje konto, zwykle co kwartał lub co pół roku. Portfel bazowy jest ten sam, łączna stopa zwrotu przed podatkami jest taka sama i niemal zawsze taki sam jest też koszt: w naszych danych wśród 493 funduszy dostępnych w obu wersjach opłata roczna (TER) jest identyczna w 472 przypadkach (96%). Wybór nie dotyczy więc tego, ile zarabiasz, lecz tego, kiedy otrzymujesz pieniądze, co z nimi robisz i jak są opodatkowane tam, gdzie mieszkasz.
Co naprawdę różni ETF akumulujący od dystrybucyjnego
Wiele funduszy istnieje w dwóch niemal identycznych „klasach jednostek”: ten sam zarządzający, ten sam indeks, te same papiery w portfelu. Zmienia się tylko jedna zasada, dotycząca dochodów, czyli dywidend z akcji lub odsetek z obligacji, które fundusz otrzymuje.
- Akumulacja (często oznaczana w nazwie jako „Acc” lub „C”): fundusz reinwestuje dochody, kupując kolejne papiery. Nie otrzymujesz nic, ale każda jednostka jest warta trochę więcej.
- Dystrybucja („Dist”, „Dis” lub „D”): fundusz wypłaca dochody inwestorom. Otrzymujesz pieniądze, a wartość jednostki spada o tę samą kwotę w dniu wypłaty.
W naszym uniwersum 3876 ETF-ów UCITS 2432 to fundusze akumulujące, a 1244 dystrybucyjne: prawie dwa na trzy wśród tych, dla których mamy tę informację. Wśród ETF-ów akcyjnych przewaga akumulacji jest jeszcze wyraźniejsza: 1647 wobec 683.
Ten sam fundusz, ten sam koszt: co pokazują nasze dane
Szukaliśmy funduszy oferowanych w obu wersjach, czyli par z tym samym emitentem, tym samym indeksem, tą samą walutą i, jeśli występuje, tym samym zabezpieczeniem walutowym. Jest ich 493. W 472 roczny koszt (TER) jest identyczny; w nielicznych przypadkach, gdy się różni, różnica nie zawsze idzie w tę samą stronę: czasem droższa jest klasa dystrybucyjna, czasem akumulująca.
Praktyczny wniosek jest prosty: wybór klasy prawie nigdy nic nie kosztuje. Jeśli dwie klasy tego samego funduszu mają różne koszty, warto to sprawdzić, bo nawet kilka setnych punktu rocznie ma znaczenie w długim horyzoncie, co pokazaliśmy w artykule o kosztach ETF-ów w ciągu dwudziestu lat. A jeśli ten sam indeks oferuje kilku emitentów, kryteria wyboru znajdziesz w poradniku o tym, jak wybierać między identycznymi ETF-ami.
Na stronie każdego ETF-u znajdziesz politykę dotyczącą dochodów; w tabeli alternatyw na ten sam indeks, posortowanej według TER, od razu widać, która klasa akumuluje, a która wypłaca.
Dlaczego cena ETF-u dystrybucyjnego „spada” przy wypłacie
W dniu, w którym fundusz wypłaca dochody, wartość jednostki spada o wypłaconą kwotę. To nie jest strata: pieniądze przeszły z funduszu na Twoje konto. Przed wypłatą miałeś jednostkę wartą 100; po niej masz jednostkę wartą 99 i 1 w gotówce.
Dlatego porównywanie dwóch klas wyłącznie na podstawie wykresu ceny wprowadza w błąd: klasa dystrybucyjna zawsze wydaje się „przynosić mniej”, bo jej wykres przy każdej wypłacie traci to, co otrzymałeś. Właściwe porównanie dotyczy łącznej stopy zwrotu, czyli ceny wraz z reinwestowanymi dochodami. W tym ujęciu dwie klasy tego samego funduszu o tym samym koszcie dają przed podatkami praktycznie takie same wyniki.
Dywidenda to nie prezent
To, że dywidenda nie tworzy bogactwa z niczego, jest jednym z najbardziej znanych wyników w finansach. Merton Miller (University of Chicago) i Franco Modigliani (później w MIT), obaj laureaci Nagrody Nobla z ekonomii, wykazali w pracy „Dividend Policy, Growth, and the Valuation of Shares” (Journal of Business, 1961), że na rynku bez podatków i kosztów transakcyjnych sposób, w jaki spółka dzieli się zyskiem, nie zmienia wartości dla akcjonariusza: to, co wychodzi jako dywidenda, wychodzi z wartości akcji.
Mimo to wielu inwestorów traktuje dywidendę jak dodatkowy dochód. Samuel Hartzmark (wówczas w Booth School of Business Uniwersytetu Chicagowskiego) i David Solomon (Boston College) w pracy „The Dividend Disconnect” (Journal of Finance, 2019) opisali zjawisko, które nazywają błędem „darmowych dywidend”: inwestorzy, a nawet fundusze, traktują dywidendy i zmiany cen jako dwie odrębne rzeczy i rzadko reinwestują dywidendy. W przypadku ETF-u rozumowanie jest takie samo: klasa dystrybucyjna nie daje Ci więcej, daje Ci wcześniej część tego, co i tak należy do Ciebie.
Kiedy akumulacja ma sens
Akumulacja jest naturalnym wyborem, gdy jesteś na etapie, w którym kapitał ma rosnąć, a regularny dochód nie jest Ci potrzebny.
- Procent składany bez tarcia: dochody od razu wracają do pracy, bez żadnego działania z Twojej strony i bez prowizji od zakupu.
- Brak resztek gotówki: przy dystrybucji drobne kwoty często leżą bezczynnie na koncie, bo nie wystarczają na zakup całej jednostki.
- Dyscyplina: czego nie ma na koncie, tego się nie wydaje. Dla osób realizujących plan regularnego inwestowania to najprostszy sposób, by pozwolić pracować czasowi.
- Możliwe korzyści podatkowe tam, gdzie przepisy odraczają podatek do momentu sprzedaży (więcej poniżej).
Kiedy dystrybucja ma sens
Dystrybucja ma sens, gdy regularny dochód jest dokładnie tym, czego potrzebujesz, na przykład na emeryturze albo jako uzupełnienie innego źródła wpływów.
- Przepływ gotówki bez sprzedawania: otrzymujesz pieniądze bez konieczności decydowania za każdym razem, ile jednostek sprzedać.
- Prosta zasada wydatków: Hersh Shefrin i Meir Statman, obaj z Santa Clara University, w pracy „Explaining Investor Preference for Cash Dividends” (Journal of Financial Economics, 1984) wyjaśnili preferencję dla dywidend także jako narzędzie samokontroli: wydawanie tylko tego, co portfel wypłaca, chroni kapitał przed własnymi pokusami. To powód psychologiczny, a nie finansowy, ale dla wielu osób realny.
- Możliwe korzyści podatkowe w niektórych jurysdykcjach lub dla osób z niską stawką podatku od dochodów kapitałowych.
Druga strona medalu: wypłaty nie są tak stabilne jak pensja. Zależą od zysków i odsetek aktywów bazowych i mogą spaść właśnie w trudnych latach.
Podatki: wszystko zależy od tego, gdzie mieszkasz
To często kryterium decydujące i nie ma na nie odpowiedzi ważnej wszędzie. W niektórych jurysdykcjach wypłacone dochody są opodatkowane w momencie otrzymania, a przy akumulacji podatek płaci się dopiero przy sprzedaży jednostek: odroczenie pozwala pracować także tej części, która inaczej trafiłaby do fiskusa. W innych różnica znika, bo prawo co roku opodatkowuje także reinwestowane dochody albo przyjęty z góry zysk funduszu. W jeszcze innych dochody kapitałowe korzystają ze stawek lub zwolnień, które czynią dystrybucję korzystniejszą.
Jedno natomiast dotyczy obu klas: podatki u źródła, które fundusz płaci od zagranicznych dywidend (na przykład od akcji amerykańskich), zależą od siedziby funduszu, a nie od klasy jednostek. Klasa akumulująca i dystrybucyjna tego samego funduszu ponoszą je w ten sam sposób. Przed wyborem sprawdź przepisy obowiązujące w Twoim kraju lub zapytaj doradcę podatkowego.
Jak wybrać w praktyce
- Czy potrzebujesz dochodu już dziś? Jeśli nie, akumulacja jest niemal zawsze najprostszą drogą.
- Jak obie klasy są opodatkowane tam, gdzie mieszkasz? Jeśli jedna jest wyraźnie korzystniejsza, często to przesądza.
- Czy obie klasy kosztują tyle samo? W 96% przypadków tak; jeśli nie, sprawdź różnicę.
- Czy obroty są wystarczające? Bardzo mała klasa może mieć szerszy spread między ceną kupna a sprzedaży.
- Pamiętaj, że możesz zmienić zdanie: przejście z jednej klasy do drugiej oznacza sprzedaż i ponowny zakup, z kosztami, a w wielu krajach także z podatkiem. Lepiej dobrze wybrać od początku.
W skrócie
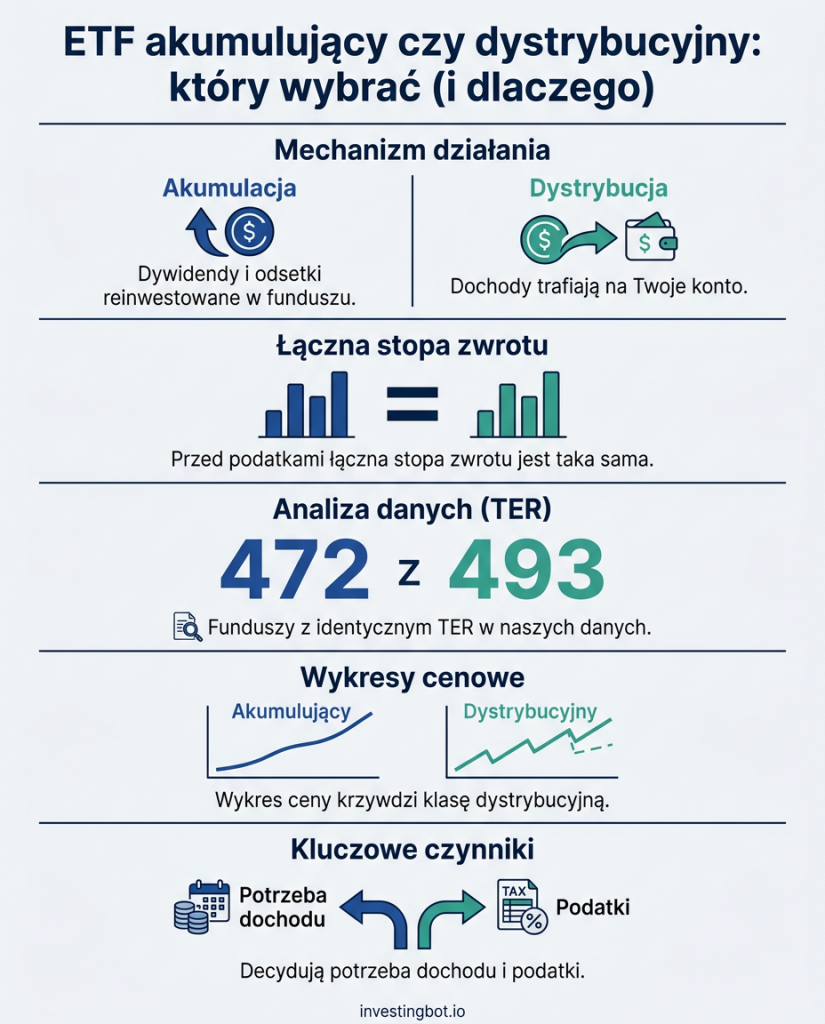
- Klasy akumulujące i dystrybucyjne różnią się tylko tym, co dzieje się z dochodami: są reinwestowane w funduszu albo wypłacane na Twoje konto.
- Przed podatkami łączna stopa zwrotu jest taka sama: wypłacona dywidenda wychodzi z wartości jednostki.
- W naszych danych TER jest identyczny w 472 z 493 funduszy oferowanych w obu wersjach.
- Wykres ceny zawsze krzywdzi klasę dystrybucyjną: porównuj łączną stopę zwrotu.
- Akumulacja to naturalny wybór dla budowania kapitału; dystrybucja dla tych, którzy potrzebują dochodu.
- Często decydują podatki, które różnią się między krajami: sprawdź przepisy, które Ciebie dotyczą.
Jaka jest różnica między ETF-em akumulującym a dystrybucyjnym?
ETF akumulujący reinwestuje dywidendy i odsetki wewnątrz funduszu, więc wartość jednostki rośnie; ETF dystrybucyjny okresowo wypłaca je na konto inwestora. Portfel bazowy i niemal zawsze roczny koszt są takie same.
Czy ETF akumulujący przynosi więcej?
Przed podatkami nie: łączna stopa zwrotu obu klas tego samego funduszu jest praktycznie identyczna, bo wypłacony dochód wychodzi z wartości jednostki. Po podatkach może przynosić więcej w krajach, w których akumulacja odracza podatek do momentu sprzedaży.
Dlaczego cena ETF-u dystrybucyjnego spada?
W dniu wypłaty wartość jednostki spada o wypłaconą kwotę, która trafia na Twoje konto. To nie jest strata: pieniądze przechodzą z funduszu do Ciebie. Aby porównać dwie klasy, trzeba patrzeć na łączną stopę zwrotu, a nie tylko na cenę.
Czy ETF-y dystrybucyjne są droższe?
Prawie nigdy. W naszych danych wśród 493 funduszy dostępnych w obu wersjach TER jest identyczny w 472 przypadkach; w nielicznych, w których się różni, różnica nie zawsze działa na niekorzyść dystrybucji.
Która wersja jest lepsza przy regularnym inwestowaniu?
Zwykle akumulująca: dochody są reinwestowane od razu i bez prowizji, na koncie nie zostają drobne kwoty i nie ma pokusy, by je wydać. Mimo to warto sprawdzić, jak obie klasy są opodatkowane w Twoim kraju.
Czy mogę przejść z jednej klasy do drugiej?
Tak, sprzedając jednostki jednej klasy i kupując jednostki drugiej. Wiąże się to z kosztami transakcyjnymi, a w wielu krajach z podatkiem od zrealizowanych zysków: dlatego warto starannie wybrać od początku.