



Un ETF de capitalisation réinvestit automatiquement dividendes et coupons dans le fonds ; un ETF de distribution les verse sur votre compte, généralement chaque trimestre ou chaque semestre. Le portefeuille sous-jacent est le même, le rendement total avant impôts est le même, et presque toujours le coût aussi : dans nos données, parmi les 493 fonds proposés dans les deux versions, les frais courants (TER) sont identiques dans 472 cas (96 %). Le choix ne porte donc pas sur ce que vous gagnez, mais sur le moment où vous recevez l’argent, ce que vous en faites et la façon dont il est imposé là où vous vivez.
Ce qui change vraiment entre capitalisation et distribution
Beaucoup de fonds existent en deux « classes de parts » presque identiques : même gestionnaire, même indice, mêmes titres en portefeuille. Une seule règle change, celle qui concerne les revenus, c’est-à-dire les dividendes des actions ou les coupons des obligations que le fonds encaisse.
- Capitalisation (souvent signalée par « Acc » ou « C » dans le nom) : le fonds réinvestit les revenus en achetant d’autres titres. Vous ne recevez rien, mais chaque part vaut un peu plus.
- Distribution (« Dist », « Dis » ou « D ») : le fonds verse les revenus aux investisseurs. Vous recevez de l’argent, et la valeur de la part baisse du même montant le jour du détachement.
Dans notre univers de 3 876 ETF UCITS, 2 432 sont de capitalisation et 1 244 de distribution : près de deux sur trois parmi ceux pour lesquels l’information est disponible. Parmi les ETF actions, l’avance de la capitalisation est encore plus nette : 1 647 contre 683.
Même fonds, même coût : ce que montrent nos données
Nous avons cherché les fonds proposés dans les deux versions, c’est-à-dire les paires avec le même émetteur, le même indice, la même devise et, le cas échéant, la même couverture de change. Il y en a 493. Dans 472 d’entre elles, le coût annuel (TER) est identique ; dans les rares cas où il diffère, l’écart ne va pas toujours dans le même sens : tantôt la classe de distribution est plus chère, tantôt celle de capitalisation.
La conséquence pratique est simple : choisir la classe ne coûte presque jamais rien. Si deux classes d’un même fonds ont des coûts différents, il vaut la peine de vérifier, car même quelques centièmes par an pèsent sur un horizon long, comme nous l’avons montré dans l’article sur les frais des ETF sur vingt ans. Et si vous trouvez le même indice proposé par plusieurs émetteurs, les critères de choix sont dans le guide pour choisir entre des ETF identiques.
La fiche de chaque ETF indique sa politique de revenus ; dans le tableau des alternatives sur le même indice, trié par TER, vous voyez d’un coup d’œil quelle classe capitalise et laquelle distribue.
Pourquoi le cours d’un ETF de distribution « baisse » au détachement
Le jour où le fonds détache ses revenus, la valeur de la part baisse du montant distribué. Ce n’est pas une perte : l’argent est passé du fonds à votre compte. Avant le détachement, vous aviez une part qui valait 100 ; après, vous avez une part qui vaut 99 et 1 en liquidités.
C’est pourquoi comparer deux classes en regardant seulement le graphique du cours est trompeur : celle de distribution semble toujours « rapporter moins », parce que son graphique perd à chaque détachement ce que vous avez encaissé. La bonne comparaison porte sur le rendement total, c’est-à-dire le cours plus les revenus réinvestis. Sur cette mesure, deux classes d’un même fonds avec le même coût donnent des résultats pratiquement identiques avant impôts.
Un dividende n’est pas un cadeau
Qu’un dividende ne crée pas de richesse à partir de rien est l’un des résultats les plus connus de la finance. Merton Miller (University of Chicago) et Franco Modigliani (plus tard au MIT), tous deux lauréats du prix Nobel d’économie, ont montré dans « Dividend Policy, Growth, and the Valuation of Shares » (Journal of Business, 1961) que, dans un marché sans impôts ni coûts de transaction, la façon dont une entreprise distribue ses bénéfices ne change pas la valeur pour l’actionnaire : ce qui sort en dividende sort de la valeur de l’action.
Pourtant, beaucoup d’investisseurs raisonnent comme si le dividende était un revenu en plus. Samuel Hartzmark (alors à la Booth School of Business de l’Université de Chicago) et David Solomon (Boston College), dans « The Dividend Disconnect » (Journal of Finance, 2019), ont documenté ce qu’ils appellent l’erreur des « dividendes gratuits » : les investisseurs, et même des fonds, traitent dividendes et variations de cours comme deux choses séparées, et réinvestissent rarement les dividendes. Avec un ETF, le raisonnement est le même : la classe de distribution ne vous donne pas plus, elle vous donne plus tôt une partie de ce qui vous appartient déjà.
Quand la capitalisation a du sens
La capitalisation est le choix naturel lorsque vous êtes dans la phase où le capital doit croître et où vous n’avez pas besoin d’un revenu régulier.
- Des intérêts composés sans frottement : les revenus se remettent au travail immédiatement, sans que vous ayez rien à faire et sans frais d’achat.
- Pas de reliquat de liquidités : avec la distribution, de petites sommes restent souvent inutilisées sur le compte parce qu’elles ne suffisent pas à acheter une part entière.
- La discipline : ce qui n’arrive pas sur le compte ne se dépense pas. Pour qui suit un plan d’investissement programmé, c’est la façon la plus simple de laisser travailler le temps.
- D’éventuels avantages fiscaux, là où les règles reportent l’impôt à la vente (voir plus loin).
Quand la distribution a du sens
La distribution a du sens lorsque le revenu régulier est précisément ce dont vous avez besoin, par exemple à la retraite ou pour compléter une autre rentrée d’argent.
- Un flux de trésorerie sans vendre : vous recevez de l’argent sans devoir décider à chaque fois combien de parts céder.
- Une règle de dépense simple : Hersh Shefrin et Meir Statman, tous deux de la Santa Clara University, dans « Explaining Investor Preference for Cash Dividends » (Journal of Financial Economics, 1984), ont expliqué la préférence pour les dividendes aussi comme un outil de maîtrise de soi : ne dépenser que ce que le portefeuille distribue protège le capital de ses propres tentations. C’est une raison psychologique, pas financière, mais pour beaucoup elle est réelle.
- D’éventuels avantages fiscaux dans certaines juridictions, ou pour les investisseurs dont le taux d’imposition sur les revenus du capital est faible.
Le revers : les distributions ne sont pas aussi stables qu’un salaire. Elles dépendent des bénéfices et des coupons des titres sous-jacents et peuvent baisser justement pendant les années difficiles.
Les impôts : tout dépend de l’endroit où vous vivez
C’est souvent le critère décisif, et il n’existe pas de réponse valable partout. Dans certaines juridictions, les revenus distribués sont imposés à l’encaissement, tandis qu’avec la capitalisation l’impôt n’est payé qu’à la vente des parts : le report laisse travailler aussi la partie qui partirait sinon en impôts. Dans d’autres, la différence disparaît, parce que la loi impose chaque année aussi les revenus réinvestis, ou un rendement forfaitaire du fonds. Dans d’autres encore, les revenus du capital bénéficient de taux ou d’abattements qui rendent la distribution plus avantageuse.
Une chose, en revanche, vaut pour les deux classes : les retenues à la source que le fonds subit sur les dividendes étrangers (par exemple sur les actions américaines) dépendent du domicile du fonds, pas de la classe de parts. Les classes de capitalisation et de distribution d’un même fonds les supportent de la même manière. Avant de choisir, vérifiez les règles de votre pays ou demandez conseil à un fiscaliste.
Comment choisir en pratique
- Avez-vous besoin d’un revenu aujourd’hui ? Si non, la capitalisation est presque toujours la voie la plus simple.
- Comment les deux classes sont-elles imposées là où vous vivez ? Si l’une est nettement plus avantageuse, c’est souvent ce qui décide.
- Les deux classes coûtent-elles la même chose ? Dans 96 % des cas, oui ; sinon, vérifiez l’écart.
- Le volume échangé est-il suffisant ? Une classe très petite peut avoir un écart achat-vente plus large.
- N’oubliez pas que vous pouvez changer d’avis : passer d’une classe à l’autre signifie vendre et racheter, avec des coûts et, dans de nombreux pays, des impôts. Mieux vaut bien choisir dès le départ.
En résumé
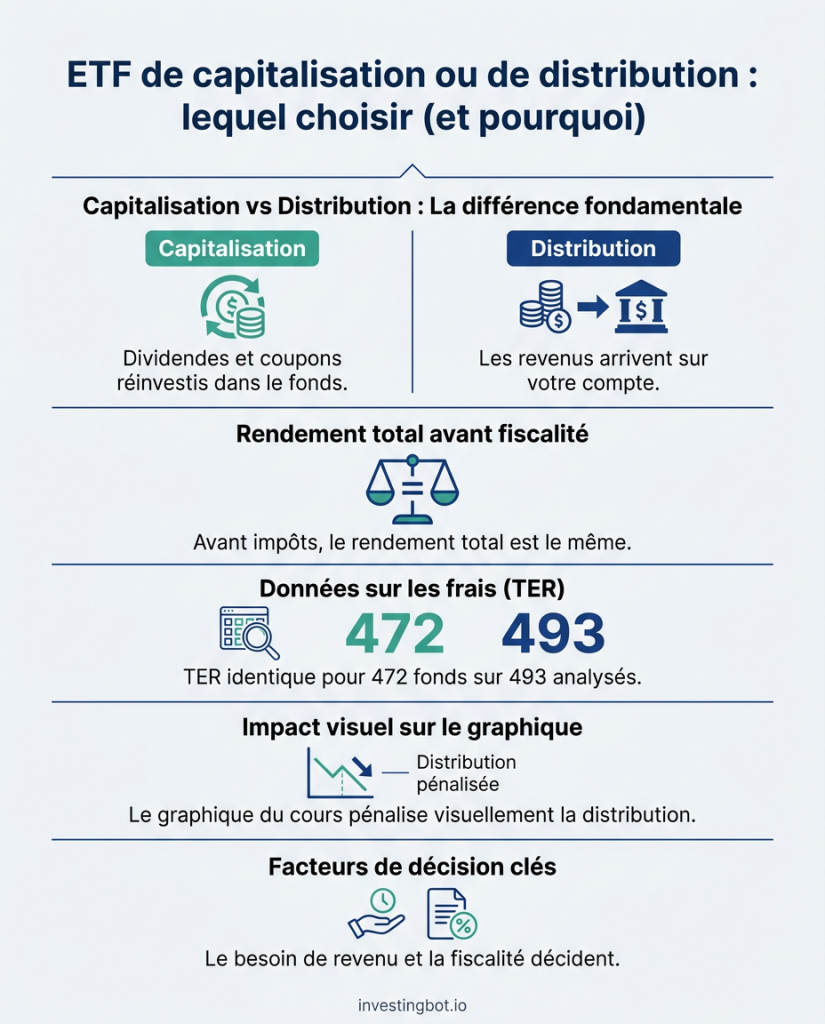
- Les classes de capitalisation et de distribution ne diffèrent que par le sort des revenus : réinvestis dans le fonds ou versés sur votre compte.
- Avant impôts, le rendement total est le même : le dividende distribué sort de la valeur de la part.
- Dans nos données, le TER est identique pour 472 des 493 fonds proposés dans les deux versions.
- Le graphique du cours pénalise toujours la classe de distribution : comparez le rendement total.
- La capitalisation est le choix naturel pour faire croître un capital ; la distribution convient à qui a besoin d’un revenu.
- Ce sont souvent les impôts qui décident, et ils varient d’un pays à l’autre : vérifiez les règles qui s’appliquent à vous.
Quelle est la différence entre un ETF de capitalisation et un ETF de distribution ?
Un ETF de capitalisation réinvestit dividendes et coupons dans le fonds, si bien que la valeur de la part augmente ; un ETF de distribution les verse périodiquement sur le compte de l’investisseur. Le portefeuille sous-jacent et, presque toujours, le coût annuel sont les mêmes.
Un ETF de capitalisation rapporte-t-il davantage ?
Pas avant impôts : le rendement total des deux classes d’un même fonds est pratiquement identique, car le revenu distribué sort de la valeur de la part. Il peut rapporter davantage après impôts dans les pays où la capitalisation reporte l’impôt à la vente.
Pourquoi le cours d’un ETF de distribution baisse-t-il ?
Le jour du détachement, la valeur de la part baisse du montant distribué, qui arrive sur votre compte. Ce n’est pas une perte : l’argent passe du fonds à vous. Pour comparer deux classes, il faut regarder le rendement total, pas seulement le cours.
Les ETF de distribution coûtent-ils plus cher ?
Presque jamais. Dans nos données, parmi les 493 fonds disponibles dans les deux versions, le TER est identique dans 472 cas ; dans les rares cas où il diffère, l’écart ne joue pas toujours contre la distribution.
Laquelle choisir pour un plan d’investissement programmé ?
En général la capitalisation : les revenus sont réinvestis immédiatement et sans frais, aucune petite somme ne reste inutilisée sur le compte et il n’y a pas la tentation de la dépenser. Il reste utile de vérifier comment les deux classes sont imposées dans votre pays.
Puis-je passer d’une classe à l’autre ?
Oui, en vendant les parts d’une classe et en achetant celles de l’autre. Cela entraîne des frais de transaction et, dans de nombreux pays, un impôt sur les plus-values réalisées : c’est pourquoi il vaut mieux choisir avec soin dès le départ.