



Un ETF ad accumulazione reinveste automaticamente dividendi e cedole dentro il fondo; uno a distribuzione li versa sul tuo conto, di solito ogni trimestre o ogni semestre. Il portafoglio sottostante è lo stesso, il rendimento complessivo prima delle tasse è lo stesso, e quasi sempre è lo stesso anche il costo: sui nostri dati, fra i 493 fondi che esistono in entrambe le versioni, il TER è identico in 472 casi (96%). La scelta, quindi, non riguarda quanto guadagni, ma quando ricevi il denaro, cosa ne fai e come viene tassato dove vivi.
Cosa cambia davvero fra accumulazione e distribuzione
Molti fondi esistono in due «classi» quasi identiche: stesso gestore, stesso indice, stessi titoli in portafoglio. Cambia una sola regola, quella sui proventi, cioè i dividendi delle azioni o le cedole delle obbligazioni che il fondo incassa.
- Accumulazione (spesso indicata con «Acc» o con «C» nel nome): il fondo reinveste i proventi comprando altri titoli. Tu non ricevi nulla, ma ogni quota vale un po’ di più.
- Distribuzione («Dist», «Dis» o «D»): il fondo versa i proventi agli investitori. Tu ricevi del denaro, e il valore della quota scende dello stesso importo nel giorno dello stacco.
Nel nostro universo di 3.876 ETF UCITS, quelli ad accumulazione sono 2.432 e quelli a distribuzione 1.244: quasi due su tre fra quelli per cui il dato è disponibile. Fra gli azionari la prevalenza dell’accumulazione è ancora più netta: 1.647 contro 683.
Stesso fondo, stesso costo: cosa dicono i nostri dati
Abbiamo cercato i fondi offerti in entrambe le versioni, cioè le coppie con lo stesso emittente, lo stesso indice, la stessa valuta e la stessa eventuale copertura del cambio. Sono 493. In 472 il costo annuo (TER) è identico; nei pochi casi in cui differisce, la differenza non va sempre nella stessa direzione: a volte è più cara la classe a distribuzione, a volte quella ad accumulazione.
La conseguenza pratica è semplice: scegliere la classe non costa quasi mai nulla. Se due classi dello stesso fondo hanno costi diversi, vale la pena controllare, perché anche pochi centesimi l’anno pesano su un orizzonte lungo, come abbiamo mostrato nell’articolo sui costi degli ETF in vent’anni. E se trovi lo stesso indice offerto da emittenti diversi, i criteri per scegliere li trovi nella guida su come scegliere tra ETF identici.
Nella scheda di ogni ETF trovi la politica dei proventi; nella tabella delle alternative sullo stesso indice, ordinata per TER, vedi a colpo d’occhio quale classe è ad accumulazione e quale a distribuzione.
Perché il prezzo di un ETF a distribuzione «scende» allo stacco
Nel giorno in cui il fondo stacca il provento, il valore della quota cala di un importo pari a quanto distribuito. Non è una perdita: il denaro è passato dal fondo al tuo conto. Prima dello stacco avevi una quota che valeva 100; dopo hai una quota che vale 99 e 1 di liquidità.
Per questo confrontare due classi guardando solo il grafico del prezzo è fuorviante: quella a distribuzione sembra sempre «rendere meno», perché il suo grafico perde a ogni stacco ciò che hai incassato. Il confronto corretto è sul rendimento totale, cioè prezzo più proventi reinvestiti. Su quella misura, due classi dello stesso fondo con lo stesso costo danno risultati praticamente uguali prima delle imposte.
Il dividendo non è un regalo
Che il dividendo non crei ricchezza dal nulla è uno dei risultati più noti della finanza. Merton Miller (University of Chicago) e Franco Modigliani (poi al MIT), entrambi premi Nobel per l’economia, in «Dividend Policy, Growth, and the Valuation of Shares» (Journal of Business, 1961) mostrarono che, in un mercato senza tasse né costi di transazione, il modo in cui un’azienda distribuisce gli utili non cambia il valore per l’azionista: quello che esce come dividendo esce dal valore dell’azione.
Eppure molti investitori ragionano come se il dividendo fosse un reddito in più. Samuel Hartzmark (allora alla Booth School of Business dell’Università di Chicago) e David Solomon (Boston College), in «The Dividend Disconnect» (Journal of Finance, 2019), hanno documentato quello che chiamano l’errore dei «dividendi gratis»: investitori e persino fondi trattano dividendi e variazioni di prezzo come due cose separate, e raramente reinvestono i dividendi. Con un ETF il ragionamento è lo stesso: la classe a distribuzione non ti dà di più, ti dà prima una parte di ciò che è già tuo.
Quando ha senso l’accumulazione
L’accumulazione è la scelta naturale quando sei nella fase in cui il capitale deve crescere e non ti serve un reddito periodico.
- Interesse composto senza attrito: i proventi tornano al lavoro subito, senza che tu debba fare nulla e senza commissioni di acquisto.
- Nessun residuo di liquidità: con la distribuzione, piccoli importi restano spesso fermi sul conto perché non bastano a comprare una quota intera.
- Disciplina: ciò che non arriva sul conto non si spende. Per chi segue un piano di accumulo, è il modo più semplice di lasciare lavorare il tempo.
- Possibili vantaggi fiscali, dove le regole rinviano l’imposta alla vendita (vedi più avanti).
Quando ha senso la distribuzione
La distribuzione ha senso quando il reddito periodico è proprio ciò che ti serve, per esempio in pensione o per integrare un’entrata.
- Un flusso di cassa senza vendere: ricevi denaro senza dover decidere ogni volta quante quote cedere.
- Una regola di spesa semplice: Hersh Shefrin e Meir Statman, entrambi della Santa Clara University, in «Explaining Investor Preference for Cash Dividends» (Journal of Financial Economics, 1984) spiegarono la preferenza per i dividendi anche come strumento di autocontrollo: spendere solo ciò che il portafoglio distribuisce protegge il capitale dalle proprie tentazioni. È una ragione psicologica, non finanziaria, ma per molti è reale.
- Possibili vantaggi fiscali in alcune giurisdizioni, o per chi ha un’aliquota bassa sul reddito da capitale.
Il rovescio: i proventi distribuiti non sono stabili come uno stipendio. Dipendono dagli utili e dalle cedole del sottostante e possono scendere proprio negli anni difficili.
Le tasse: dipende da dove vivi
È spesso il criterio che decide, ed è quello su cui non esiste una risposta valida ovunque. In alcune giurisdizioni i proventi distribuiti si tassano quando li incassi, mentre con l’accumulazione l’imposta si paga solo alla vendita delle quote: il rinvio lascia lavorare anche la parte che altrimenti andrebbe in imposte. In altre la differenza è annullata, perché la legge tassa ogni anno anche i proventi reinvestiti, o un rendimento figurativo del fondo. In altre ancora i redditi da capitale hanno aliquote o franchigie che rendono la distribuzione più conveniente.
Una cosa invece vale per entrambe le classi: le ritenute alla fonte che il fondo subisce sui dividendi esteri (per esempio sulle azioni americane) dipendono dal domicilio del fondo, non dalla classe. Accumulazione e distribuzione dello stesso fondo le subiscono allo stesso modo. Prima di scegliere, verifica le regole del tuo paese o chiedi a un consulente fiscale.
Come scegliere in pratica
- Ti serve un reddito oggi? Se no, l’accumulazione è quasi sempre la strada più semplice.
- Come vengono tassate le due classi dove vivi? Se una delle due è chiaramente più conveniente, spesso è questo a decidere.
- Le due classi costano uguale? Nel 96% dei casi sì; se no, controlla la differenza.
- Il controvalore scambiato è sufficiente? Una classe molto piccola può avere uno spread denaro-lettera più ampio.
- Ricorda che puoi cambiare idea: passare da una classe all’altra significa vendere e ricomprare, con costi e, in molti paesi, imposte. Meglio scegliere bene all’inizio.
In sintesi
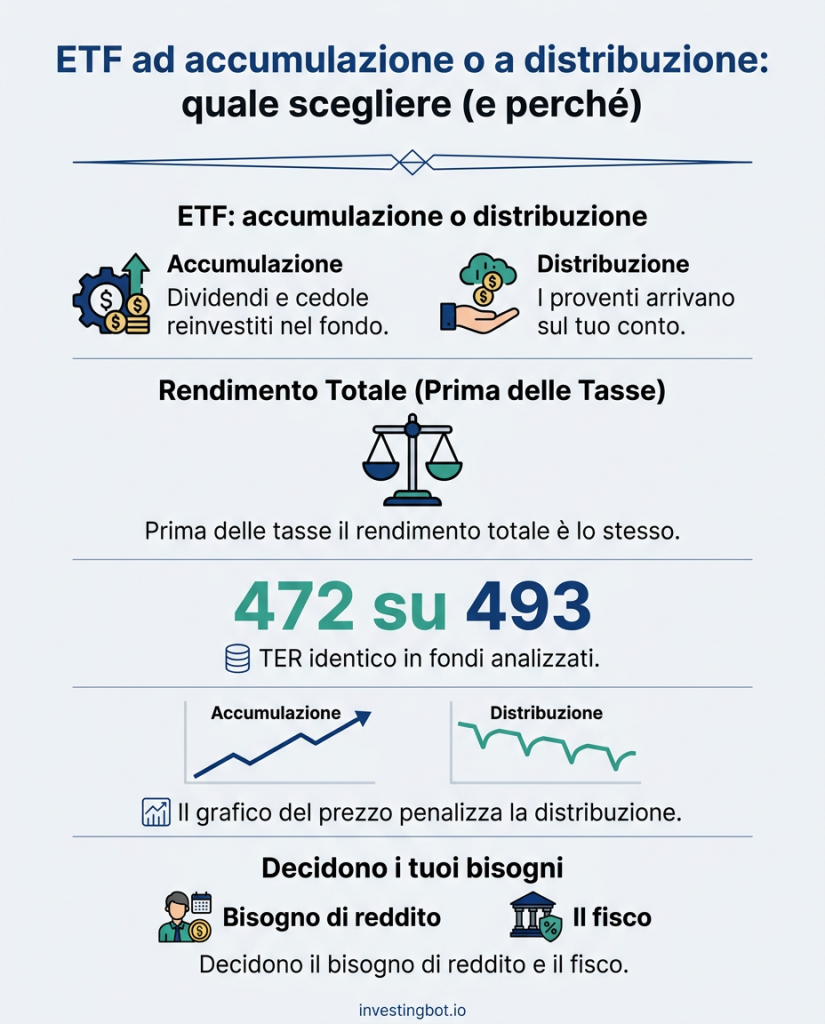
- Accumulazione e distribuzione differiscono solo per cosa fanno i proventi: reinvestiti nel fondo o versati sul tuo conto.
- Prima delle tasse il rendimento totale è lo stesso: il dividendo distribuito esce dal valore della quota.
- Sui nostri dati il TER è identico in 472 fondi su 493 offerti in entrambe le versioni.
- Il grafico del prezzo penalizza sempre la classe a distribuzione: si confronta il rendimento totale.
- L’accumulazione è la scelta naturale per far crescere il capitale; la distribuzione per chi ha bisogno di un reddito.
- Spesso decide il fisco, che cambia da paese a paese: verifica le regole che valgono per te.
Qual è la differenza tra ETF ad accumulazione e a distribuzione?
Un ETF ad accumulazione reinveste dividendi e cedole dentro il fondo, quindi il valore della quota cresce; uno a distribuzione li versa periodicamente sul conto dell’investitore. Il portafoglio sottostante e, quasi sempre, il costo annuo sono gli stessi.
Un ETF ad accumulazione rende di più?
Prima delle tasse no: il rendimento totale delle due classi dello stesso fondo è praticamente identico, perché il provento distribuito esce dal valore della quota. Può rendere di più dopo le tasse nei paesi in cui l’accumulazione rinvia l’imposta alla vendita.
Perché il prezzo di un ETF a distribuzione scende?
Nel giorno dello stacco il valore della quota cala dell’importo distribuito, che arriva sul tuo conto. Non è una perdita: il denaro passa dal fondo a te. Per confrontare due classi bisogna guardare il rendimento totale, non solo il prezzo.
Gli ETF a distribuzione costano di più?
Quasi mai. Sui nostri dati, fra i 493 fondi disponibili in entrambe le versioni, il TER è identico in 472 casi; nei pochi in cui differisce, la differenza non va sempre a sfavore della distribuzione.
Quale conviene per un piano di accumulo?
Di solito l’accumulazione: i proventi vengono reinvestiti subito e senza commissioni, non restano piccole somme ferme sul conto e non c’è la tentazione di spenderle. Conviene comunque verificare come vengono tassate le due classi nel proprio paese.
Posso passare da una classe all’altra?
Sì, vendendo le quote di una classe e comprando quelle dell’altra. È un’operazione con costi di negoziazione e, in molti paesi, con imposte sulle plusvalenze realizzate: per questo conviene scegliere con attenzione all’inizio.