



Une simulation de Monte-Carlo met votre plan d’investissement à l’épreuve de milliers d’avenirs possibles, générés au hasard à partir de quelques hypothèses sur les rendements et les fluctuations, et compte dans combien d’entre eux vous atteignez votre objectif. Cette proportion est la fameuse « probabilité de succès ». L’outil est utile, mais le chiffre qu’il produit dépend davantage des hypothèses que du marché : sur nos données, en retirant un seul point de rendement annuel, la probabilité d’atteindre en vingt ans 1,5 fois le capital versé passe de 81,3 % à 72,7 %.
Ce qu’est une simulation de Monte-Carlo, en quelques mots
Le nom vient du casino et a été rendu public par Nicholas Metropolis et Stanisław Ulam, tous deux au Los Alamos Laboratory, dans « The Monte Carlo Method » (Journal of the American Statistical Association, 1949). L’idée est simple : quand un problème est trop complexe pour être résolu par une formule, on le refait de nombreuses fois avec des nombres tirés au hasard et on regarde la répartition des résultats.
Appliquée à un plan d’investissement, elle fonctionne ainsi :
- on choisit un modèle de rendements, par exemple un rendement moyen et une volatilité ;
- on tire au hasard le rendement de chaque mois sur toute la durée du plan, des milliers de fois ;
- pour chaque trajectoire, on calcule la valeur du portefeuille à la fin ;
- on compte dans quelle proportion des trajectoires l’objectif a été atteint.
Le résultat n’est pas une prévision, mais un éventail de résultats cohérents avec les hypothèses de départ.
Ce que veut vraiment dire « probabilité de succès »
L’expression semble précise, mais elle ne l’est qu’autant que la définition du « succès ». Le succès peut vouloir dire ne pas perdre d’argent, battre l’inflation, atteindre une somme précise ou ne pas épuiser son capital à la retraite. Chacune de ces questions donne un pourcentage différent pour le même plan.
Avant de regarder le chiffre, il vaut donc mieux se demander quel objectif a été mesuré, en termes nominaux ou réels (c’est-à-dire après inflation) et sur quel horizon. Un « succès à 90 % » nominal et un « succès à 90 % » réel décrivent des plans très différents.
Une expérience sur les données : plus de 150 ans de Bourse américaine
Nous avons utilisé la série mensuelle du S&P 500 construite par Robert Shiller (Yale), la même que celle de notre outil de plan d’épargne, de 1871 à 2023, dividendes réinvestis et après inflation. Sur cette période, le rendement réel moyen a été de 6,9 % par an, avec une volatilité de 14,1 %.
Le plan testé est un plan d’investissement programmé sur 20 ans, avec un versement mensuel constant en termes réels, entièrement en actions. Nous l’avons mesuré de trois façons, toujours en termes réels :
- Histoire : toutes les fenêtres de 20 ans de la série, une pour chaque mois de départ ;
- Monte-Carlo « normal » : 20 000 trajectoires tirées d’une loi normale ayant la même moyenne et la même volatilité que l’histoire ;
- Monte-Carlo « par blocs » : 20 000 trajectoires construites en remélangeant de vrais blocs de 12 mois de l’histoire.
| Méthode | Finit au-dessus du capital versé | Atteint 1,5 fois le capital versé | Résultat médian | 5 % les pires |
|---|---|---|---|---|
| Histoire | 95,6 % | 79,2 % | 2,13 fois | 1,01 fois |
| Monte-Carlo normal | 97,2 % | 81,3 % | 2,15 fois | 1,11 fois |
| Monte-Carlo par blocs | 93,0 % | 76,4 % | 2,19 fois | 0,92 fois |
Au centre, les trois méthodes coïncident presque : le résultat typique est un peu plus du double de ce qui a été versé. Les différences se trouvent dans les pires cas, et c’est là qu’un plan se joue vraiment.
Première limite : les hypothèses décident du résultat
Nous avons refait le Monte-Carlo normal avec un rendement réel inférieur d’un seul point par an, sans rien changer d’autre. Le résultat :
- la probabilité d’atteindre 1,5 fois le capital versé passe de 81,3 % à 72,7 % ;
- le résultat médian passe de 2,15 à 1,92 fois le capital versé.
Un point de rendement, c’est moins que l’écart entre deux estimations raisonnables des rendements futurs, ou entre deux fonds aux frais différents. C’est pourquoi une probabilité de succès donnée avec une décimale transmet une précision qui n’existe pas : elle renseigne sur les hypothèses, pas sur l’avenir. Il en va de même pour les frais : chaque point de frais annuels joue contre le plan exactement comme un point de rendement en moins.
Deuxième limite : les queues sont plus épaisses que ne le dit le modèle
Le modèle normal traite chaque mois comme indépendant du précédent. La Bourse ne fonctionne pas ainsi : les mauvais mois arrivent souvent groupés, comme en 1929-1932 ou en 2008. Pour en tenir compte, on utilise le bootstrap, introduit par Bradley Efron (Stanford University) dans « Bootstrap Methods: Another Look at the Jackknife » (Annals of Statistics, 1979), dans sa version par blocs proposée par Hans Künsch (ETH Zurich) dans « The Jackknife and the Bootstrap for General Stationary Observations » (Annals of Statistics, 1989) : au lieu de tirer des mois isolés, on tire des morceaux d’histoire réelle.
Avec des blocs de 12 mois, les 5 % des pires résultats commencent à 0,92 fois le capital versé, contre 1,11 pour le modèle normal : dans le premier cas, on peut se retrouver après vingt ans avec moins que ce qu’on a versé ; dans le second, presque jamais. Un Monte-Carlo fondé sur des rendements normaux tend à présenter un plan plus sûr qu’il ne l’est.
Troisième limite : le passé est unique
Plus de 150 ans, cela paraît beaucoup, mais cela ne contient que 7 périodes de vingt ans qui ne se chevauchent pas. Les fenêtres historiques du tableau sont nombreuses parce qu’elles commencent à des mois différents, mais elles partagent presque toutes leurs années : ce ne sont pas 1 590 expériences indépendantes.
S’y ajoute un problème de choix de l’échantillon. Philippe Jorion (University of California, Irvine) et William Goetzmann (Yale), dans « Global Stock Markets in the Twentieth Century » (Journal of Finance, 1999), ont comparé 39 marchés d’actions : au vingtième siècle, le marché américain a eu le rendement réel le plus élevé. N’utiliser que l’histoire américaine, c’est partir du marché qui a le mieux réussi. Un plan bien construit ne devrait pas avoir besoin de répéter précisément ce résultat.
Comment lire un résultat de Monte-Carlo
Le chiffre le plus utile n’est pas la probabilité de succès, mais l’éventail : le résultat médian, le cas défavorable (par exemple les 5 % ou 10 % les pires) et ce qui arriverait à votre plan s’il se réalisait. Si le cas défavorable est acceptable, le plan est robuste ; s’il ne l’est pas, une probabilité élevée ne le rend pas sûr.
L’horizon compte aussi. Dans nos mesures, sur 30 ans, aucune fenêtre historique n’a fini sous le capital versé, alors que le Monte-Carlo normal donne 99,1 % et celui par blocs 96,3 % : plus la durée est longue, plus le résultat typique s’éloigne du pire cas, mais les queues ne disparaissent pas. C’est la même logique que la marge de sécurité : un plan se dimensionne sur le cas défavorable, pas sur le cas moyen.
Ce qu’il faut demander à qui vous montre une probabilité de succès
- Quel objectif a été mesuré ? Ne pas perdre, battre l’inflation, atteindre une somme, ne pas épuiser le capital.
- En termes nominaux ou réels ? Sans l’inflation, vingt ou trente ans de résultats paraissent bien meilleurs.
- Quel rendement et quelle volatilité ont été supposés, et d’où viennent-ils ? Un point de rendement en plus change beaucoup le résultat.
- Les frais sont-ils inclus ? Frais et impôts agissent comme un rendement plus faible.
- Le modèle tient-il compte des mauvaises périodes successives ? Un modèle à mois indépendants sous-estime les queues.
- À quoi ressemble le cas défavorable ? Demandez à voir les 5 % ou 10 % les pires, pas seulement le pourcentage.
En résumé
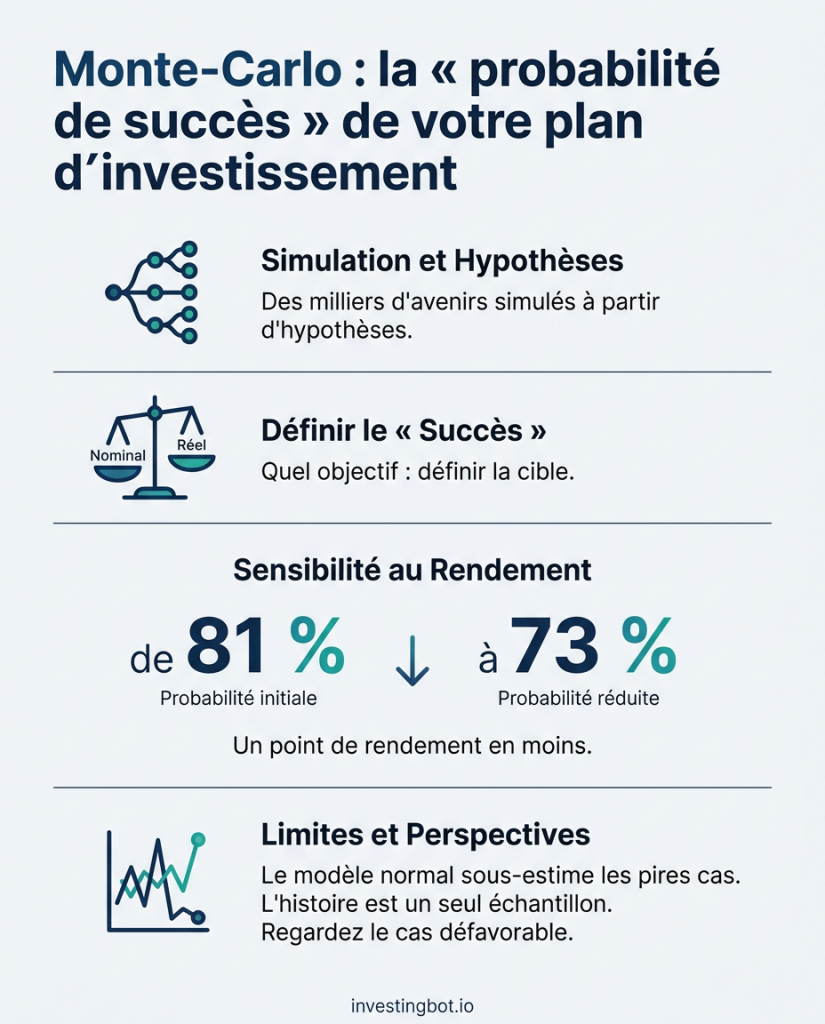
- Le Monte-Carlo teste un plan sur des milliers d’avenirs possibles générés à partir d’hypothèses, et compte combien de fois il atteint l’objectif.
- La « probabilité de succès » dépend de la définition du succès, nominale ou réelle, et de l’horizon.
- Sur nos données, un point de rendement en moins fait passer la probabilité d’atteindre 1,5 fois le capital versé en 20 ans de 81,3 % à 72,7 %.
- Un modèle à mois indépendants sous-estime les pires cas : le bootstrap par blocs les montre plus lourds.
- L’histoire est un seul échantillon, et celle des États-Unis est la plus favorable parmi 39 marchés.
- On lit l’éventail, surtout le cas défavorable, pas la décimale de la probabilité.
Qu’est-ce qu’une simulation de Monte-Carlo en investissement ?
C’est une méthode qui teste un plan d’investissement sur des milliers de trajectoires de marché générées au hasard à partir d’hypothèses de rendement et de volatilité. Pour chaque trajectoire, elle calcule le capital final et compte à la fin dans quelle proportion des cas l’objectif a été atteint.
Que signifie une probabilité de succès de 90 % ?
Cela signifie que, avec les hypothèses retenues, 90 trajectoires simulées sur 100 atteignent l’objectif défini. Ce n’est ni une garantie ni une prévision : cela change si les hypothèses, la définition du succès ou l’horizon changent.
Quel est le poids des hypothèses de rendement ?
Il est important. Sur nos données, en abaissant le rendement réel d’un seul point par an, la probabilité d’atteindre en 20 ans 1,5 fois le capital versé passe de 81,3 % à 72,7 %.
Le Monte-Carlo est-il plus fiable que les données historiques ?
Pas forcément. L’histoire est un seul échantillon, avec peu de longues périodes vraiment indépendantes ; le Monte-Carlo en génère beaucoup, mais seulement à l’intérieur des hypothèses du modèle. Le bootstrap par blocs, qui remélange des morceaux d’histoire réelle, est un compromis entre les deux.
Pourquoi les pires cas sont-ils souvent sous-estimés ?
Parce que de nombreux modèles traitent chaque mois comme indépendant du précédent, alors qu’en réalité les périodes négatives se suivent souvent. Sur nos données, les 5 % des pires résultats à 20 ans commencent à 1,11 fois le capital versé avec le modèle normal et à 0,92 fois avec le bootstrap par blocs.
Comment utiliser le Monte-Carlo pour mon propre plan ?
Regardez le cas défavorable et demandez-vous si vous pourriez le supporter : si oui, le plan est robuste. Vérifiez que les résultats tiennent compte de l’inflation et des frais, et essayez des hypothèses de rendement plus prudentes pour voir combien le résultat change.