



Symulacja Monte Carlo sprawdza twój plan inwestycyjny na tysiącach możliwych scenariuszy przyszłości, losowo wygenerowanych na podstawie kilku założeń o stopach zwrotu i wahaniach, i liczy, w ilu z nich osiągasz cel. Ten odsetek to słynne „prawdopodobieństwo sukcesu”. To przydatne narzędzie, ale liczba, którą daje, zależy bardziej od założeń niż od rynku: w naszych danych odjęcie zaledwie jednego punktu rocznej stopy zwrotu obniża prawdopodobieństwo osiągnięcia w ciągu dwudziestu lat 1,5-krotności wpłaconego kapitału z 81,3% do 72,7%.
Czym jest symulacja Monte Carlo, w kilku słowach
Nazwa pochodzi od kasyna, a metodę upublicznili Nicholas Metropolis i Stanisław Ulam, obaj z Los Alamos Laboratory, w pracy „The Monte Carlo Method” (Journal of the American Statistical Association, 1949). Idea jest prosta: gdy problemu nie da się rozwiązać wzorem, powtarza się go wiele razy z losowo wybranymi liczbami i patrzy na rozkład wyników.
W odniesieniu do planu inwestycyjnego działa to tak:
- wybiera się model stóp zwrotu, na przykład średnią stopę zwrotu i zmienność;
- losuje się stopę zwrotu każdego miesiąca przez cały czas trwania planu, tysiące razy;
- dla każdej ścieżki oblicza się wartość portfela na końcu;
- liczy się, w jakiej części ścieżek cel został osiągnięty.
Wynik nie jest prognozą, lecz wachlarzem wyników zgodnych z przyjętymi założeniami.
Co naprawdę znaczy „prawdopodobieństwo sukcesu”
Określenie brzmi precyzyjnie, ale jest precyzyjne tylko na tyle, na ile precyzyjna jest definicja „sukcesu”. Sukces może oznaczać niestracenie pieniędzy, pokonanie inflacji, dojście do konkretnej kwoty albo niewyczerpanie kapitału na emeryturze. Każde z tych pytań daje dla tego samego planu inny odsetek.
Dlatego zanim spojrzysz na liczbę, warto zapytać, jaki cel zmierzono, czy w ujęciu nominalnym czy realnym (czyli po uwzględnieniu inflacji) i w jakim horyzoncie. Nominalny „sukces w 90%” i realny „sukces w 90%” opisują bardzo różne plany.
Eksperyment na danych: ponad 150 lat amerykańskiej giełdy
Wykorzystaliśmy miesięczny szereg indeksu S&P 500 zbudowany przez Roberta Shillera (Yale), ten sam, na którym działa nasze narzędzie do planów systematycznych, od 1871 do 2023 roku, z reinwestowanymi dywidendami i po uwzględnieniu inflacji. W tym okresie średnia realna stopa zwrotu wynosiła 6,9% rocznie przy zmienności 14,1%.
Testowany plan to plan systematycznego inwestowania na 20 lat, z miesięczną wpłatą stałą w ujęciu realnym, w całości w akcjach. Zmierzyliśmy go na trzy sposoby, zawsze w ujęciu realnym:
- Historia: wszystkie 20-letnie okna szeregu, po jednym na każdy miesiąc startu;
- Monte Carlo „normalne”: 20 000 ścieżek wylosowanych z rozkładu normalnego o tej samej średniej i zmienności co historia;
- Monte Carlo „blokowe”: 20 000 ścieżek zbudowanych przez przetasowanie prawdziwych 12-miesięcznych bloków historii.
| Metoda | Kończy powyżej wpłat | Osiąga 1,5-krotność wpłat | Wynik medianowy | Najgorsze 5% |
|---|---|---|---|---|
| Historia | 95,6% | 79,2% | 2,13 raza | 1,01 raza |
| Monte Carlo normalne | 97,2% | 81,3% | 2,15 raza | 1,11 raza |
| Monte Carlo blokowe | 93,0% | 76,4% | 2,19 raza | 0,92 raza |
W środku trzy metody niemal się pokrywają: typowy wynik to nieco ponad dwukrotność wpłat. Różnice leżą w najgorszych przypadkach i to tam naprawdę rozstrzyga się los planu.
Pierwsze ograniczenie: założenia decydują o wyniku
Powtórzyliśmy normalne Monte Carlo z realną stopą zwrotu niższą o zaledwie jeden punkt rocznie, nie zmieniając niczego innego. Wynik:
- prawdopodobieństwo osiągnięcia 1,5-krotności wpłat spada z 81,3% do 72,7%;
- wynik medianowy spada z 2,15 do 1,92 raza wpłat.
Jeden punkt stopy zwrotu to mniej niż różnica między dwiema rozsądnymi prognozami przyszłych stóp zwrotu albo między dwoma funduszami o różnych kosztach. Dlatego prawdopodobieństwo sukcesu podane z dokładnością do części dziesiętnej sugeruje precyzję, której nie ma: mówi o założeniach, a nie o przyszłości. To samo dotyczy kosztów: każdy punkt rocznych opłat działa przeciwko planowi dokładnie tak jak punkt niższej stopy zwrotu.
Drugie ograniczenie: ogony są grubsze, niż mówi model
Model normalny traktuje każdy miesiąc jako niezależny od poprzedniego. Giełda tak nie działa: złe miesiące często przychodzą seriami, jak w latach 1929-1932 czy w 2008. Aby to uwzględnić, stosuje się bootstrap, wprowadzony przez Bradleya Efrona (Stanford University) w pracy „Bootstrap Methods: Another Look at the Jackknife” (Annals of Statistics, 1979), w wersji blokowej zaproponowanej przez Hansa Künscha (ETH w Zurychu) w pracy „The Jackknife and the Bootstrap for General Stationary Observations” (Annals of Statistics, 1989): zamiast losować pojedyncze miesiące, losuje się fragmenty prawdziwej historii.
Przy blokach 12-miesięcznych najgorsze 5% wyników zaczyna się od 0,92 raza wpłat, wobec 1,11 w modelu normalnym: w pierwszym przypadku po dwudziestu latach można mieć mniej, niż się wpłaciło, w drugim prawie nigdy. Monte Carlo oparte na rozkładzie normalnym zwykle pokazuje plan bezpieczniejszy, niż jest naprawdę.
Trzecie ograniczenie: przeszłość jest tylko jedna
Ponad 150 lat brzmi jak dużo, ale mieści tylko 7 dwudziestoletnich okresów, które się nie nakładają. Okien historycznych w tabeli jest wiele, bo zaczynają się w różnych miesiącach, ale dzielą prawie wszystkie lata: to nie jest 1590 niezależnych eksperymentów.
Dochodzi do tego problem doboru próby. Philippe Jorion (University of California, Irvine) i William Goetzmann (Yale) w pracy „Global Stock Markets in the Twentieth Century” (Journal of Finance, 1999) porównali 39 rynków akcji: w XX wieku rynek amerykański miał najwyższą realną stopę zwrotu. Korzystanie wyłącznie z historii USA oznacza start od rynku, któremu poszło najlepiej. Dobrze zbudowany plan nie powinien wymagać powtórzenia właśnie tego wyniku.
Jak czytać wynik Monte Carlo
Najbardziej przydatną liczbą nie jest prawdopodobieństwo sukcesu, lecz wachlarz: wynik medianowy, przypadek niekorzystny (na przykład najgorsze 5% lub 10%) i to, co stałoby się z twoim planem, gdyby się ziścił. Jeśli przypadek niekorzystny jest do przyjęcia, plan jest odporny; jeśli nie, wysokie prawdopodobieństwo nie czyni go bezpiecznym.
Liczy się też horyzont. W naszych pomiarach przy 30 latach żadne okno historyczne nie zakończyło się poniżej wpłat, podczas gdy normalne Monte Carlo daje 99,1%, a blokowe 96,3%: im dłuższy czas, tym bardziej typowy wynik oddala się od najgorszego przypadku, ale ogony nie znikają. To ta sama logika co margines bezpieczeństwa: plan wymiaruje się na przypadek niekorzystny, a nie średni.
O co pytać, gdy ktoś pokazuje ci prawdopodobieństwo sukcesu
- Jaki cel zmierzono? Niestracenie, pokonanie inflacji, dojście do kwoty, niewyczerpanie kapitału.
- W ujęciu nominalnym czy realnym? Bez inflacji dwadzieścia czy trzydzieści lat wyników wygląda znacznie lepiej.
- Jaką stopę zwrotu i zmienność założono i skąd się wzięły? Jeden punkt stopy zwrotu więcej mocno zmienia wynik.
- Czy uwzględniono koszty? Opłaty i podatki działają jak niższa stopa zwrotu.
- Czy model uwzględnia złe okresy następujące po sobie? Model z niezależnymi miesiącami niedoszacowuje ogonów.
- Jak wygląda przypadek niekorzystny? Poproś o najgorsze 5% lub 10%, a nie tylko o odsetek.
Podsumowanie
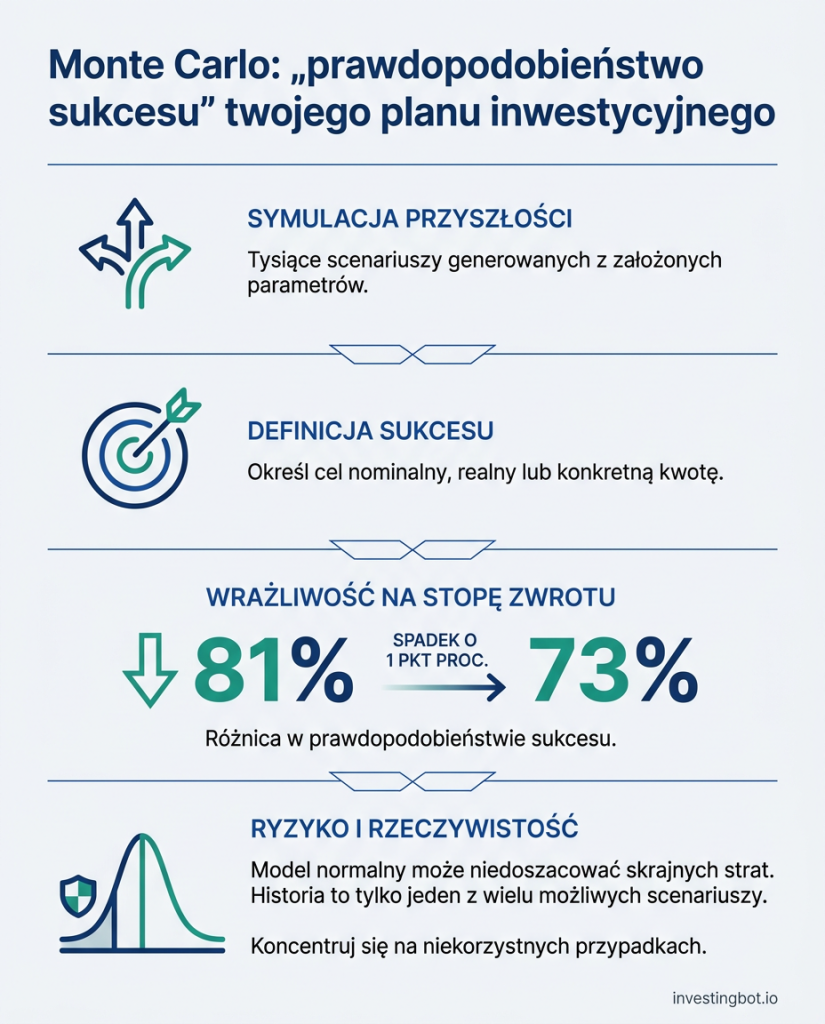
- Monte Carlo sprawdza plan na tysiącach możliwych scenariuszy wygenerowanych z założeń i liczy, jak często osiąga cel.
- „Prawdopodobieństwo sukcesu” zależy od definicji sukcesu, nominalnej lub realnej, i od horyzontu.
- W naszych danych jeden punkt niższej stopy zwrotu obniża prawdopodobieństwo osiągnięcia w 20 lat 1,5-krotności wpłat z 81,3% do 72,7%.
- Model z niezależnymi miesiącami niedoszacowuje najgorszych przypadków: bootstrap blokowy pokazuje je jako cięższe.
- Historia to jedna próba, a amerykańska jest najkorzystniejsza spośród 39 rynków.
- Czyta się wachlarz, przede wszystkim przypadek niekorzystny, a nie część dziesiętną prawdopodobieństwa.
Czym jest symulacja Monte Carlo w inwestowaniu?
To metoda, która sprawdza plan inwestycyjny na tysiącach losowo wygenerowanych ścieżek rynkowych, opartych na założeniach co do stopy zwrotu i zmienności. Dla każdej ścieżki oblicza kapitał końcowy, a na końcu liczy, w jakiej części przypadków cel został osiągnięty.
Co oznacza prawdopodobieństwo sukcesu 90%?
Oznacza, że przy przyjętych założeniach 90 na 100 symulowanych ścieżek osiąga określony cel. To ani gwarancja, ani prognoza: zmienia się, gdy zmieniają się założenia, definicja sukcesu lub horyzont.
Jak duże znaczenie mają założenia co do stopy zwrotu?
Bardzo duże. W naszych danych obniżenie realnej stopy zwrotu o zaledwie jeden punkt rocznie zmniejsza prawdopodobieństwo osiągnięcia w 20 lat 1,5-krotności wpłaconego kapitału z 81,3% do 72,7%.
Czy Monte Carlo jest bardziej wiarygodne niż dane historyczne?
Niekoniecznie. Historia to jedna próba z niewieloma naprawdę niezależnymi długimi okresami; Monte Carlo generuje ich wiele, ale tylko w granicach założeń modelu. Bootstrap blokowy, który tasuje fragmenty prawdziwej historii, jest kompromisem między nimi.
Dlaczego najgorsze przypadki są często niedoszacowane?
Bo wiele modeli traktuje każdy miesiąc jako niezależny od poprzedniego, a w rzeczywistości okresy spadków często następują po sobie. W naszych danych najgorsze 5% wyników po 20 latach zaczyna się od 1,11 raza wpłat w modelu normalnym i od 0,92 raza w bootstrapie blokowym.
Jak wykorzystać Monte Carlo we własnym planie?
Spójrz na przypadek niekorzystny i zastanów się, czy dasz radę go znieść: jeśli tak, plan jest odporny. Sprawdź, czy wyniki uwzględniają inflację i koszty, i przetestuj ostrożniejsze założenia co do stopy zwrotu, aby zobaczyć, jak bardzo zmienia się wynik.