



Il beta misura quanto un titolo tende a muoversi insieme al mercato: un beta di 1 significa che in media segue l’indice, un beta di 1,5 che amplifica i suoi movimenti del 50%, un beta di 0,5 che li dimezza. Il drawdown misura invece quanto un investimento è sceso dal suo ultimo massimo. Sono due cose diverse, e confonderle costa caro: sui nostri dati, fra i titoli americani con beta sotto 0,8, quelli considerati «tranquilli», 342 su 894 hanno perso più del 30% negli ultimi dodici mesi.
Cos’è il beta, in poche parole
Il beta nasce con il modello che lega rischio e rendimento atteso, il Capital Asset Pricing Model, proposto da William Sharpe, allora all’Università di Washington e poi premio Nobel per l’economia nel 1990, in «Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk» (Journal of Finance, 1964). L’idea: una parte del rischio di un titolo dipende dal mercato nel suo insieme, e il beta ne misura l’intensità.
In pratica si confrontano i rendimenti del titolo con quelli dell’indice nello stesso periodo:
- beta 1: in media il titolo si muove come il mercato;
- beta sopra 1: amplifica i movimenti del mercato, nei due sensi;
- beta sotto 1: li attenua;
- beta vicino a zero o negativo: il titolo si muove per conto suo, o in direzione opposta.
Nella scheda di InvestingBot il beta è calcolato su 5 anni di rendimenti mensili contro l’S&P 500. All’8 ottobre 2026 Coca-Cola aveva un beta di 0,34, Apple di 1,08, Nvidia di 2,22.
Cos’è il drawdown, e perché pesa più di quanto sembri
Il drawdown è la perdita misurata dall’ultimo massimo raggiunto. Il drawdown massimo di un periodo è la caduta più profonda da un picco al punto più basso successivo: è la risposta alla domanda «quanto avrei potuto perdere, nel momento peggiore?».
Pesa più di quanto sembri perché le perdite non si recuperano in modo simmetrico. Dopo un calo del 20% serve un rialzo del 25% per tornare al punto di partenza; dopo un calo del 30% serve il 42,9%; dopo un calo del 50% serve il 100%. Più la caduta è profonda, più lungo è il cammino per tornare in pari.
Cosa dice il beta, e cosa non dice
Il beta misura solo il rischio legato al mercato, e lo misura in media. Non dice nulla dei problemi propri di un’azienda: un trimestre deludente, un’indagine, un prodotto che non vende, un debito da rifinanziare. Quei colpi possono far crollare un titolo anche quando il mercato sale, e il beta non li vede.
C’è poi un limite noto da tempo. Eugene Fama e Kenneth French, entrambi all’Università di Chicago, in «The Cross-Section of Expected Stock Returns» (Journal of Finance, 1992) hanno mostrato che, una volta tenuto conto della dimensione delle aziende, il beta da solo non spiegava le differenze di rendimento medio fra i titoli americani. Il beta resta utile per capire la sensibilità al mercato, non per misurare tutto il rischio.
I nostri dati: 2.547 titoli americani
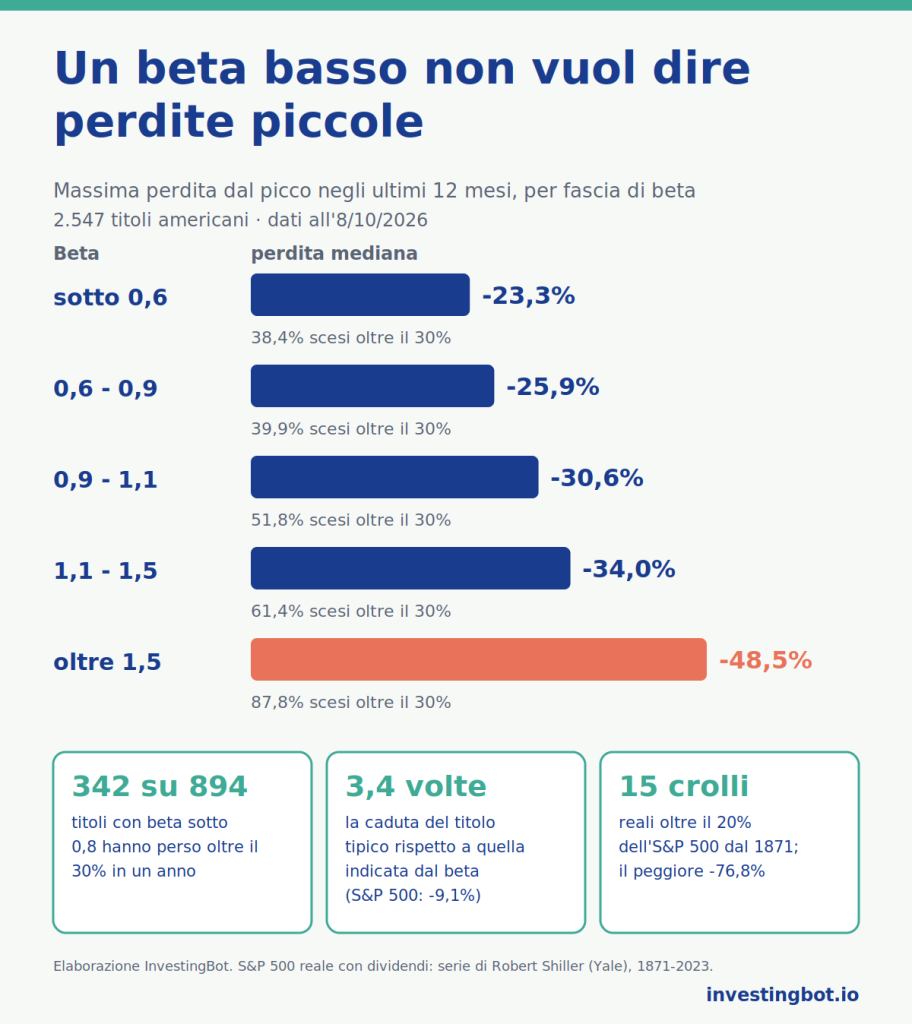
Abbiamo messo insieme, per 2.547 titoli americani della piattaforma, il beta mostrato in scheda e la massima perdita dal picco negli ultimi dodici mesi, fino all’8 ottobre 2026. Il risultato per fascia di beta:
| Beta | Titoli | Massima perdita mediana | Titoli scesi oltre il 30% |
|---|---|---|---|
| sotto 0,6 | 523 | -23,3% | 38,4% |
| 0,6 – 0,9 | 576 | -25,9% | 39,9% |
| 0,9 – 1,1 | 388 | -30,6% | 51,8% |
| 1,1 – 1,5 | 578 | -34,0% | 61,4% |
| oltre 1,5 | 482 | -48,5% | 87,8% |
La tendenza c’è: più alto il beta, più profonde le cadute. Ma anche nelle fasce più basse la perdita tipica supera il 20%, e quasi quattro titoli su dieci hanno perso più del 30%. Fra i titoli con beta sotto 0,8, 342 su 894 sono scesi oltre il 30% e 109 oltre il 50%.
Il beta prevede poco quanto scende un singolo titolo
Nello stesso anno l’indice S&P 500 ha avuto una massima perdita dal picco del 9,1%. Se il beta bastasse, un titolo con beta 1 sarebbe sceso più o meno altrettanto, uno con beta 2 circa il doppio. Non è andata così: il titolo tipico è sceso 3,4 volte quanto avrebbe suggerito il suo beta, e l’85% dei titoli ha perso più del doppio di quella stima.
Guardando l’ordine dei titoli, la massima perdita va molto più d’accordo con la volatilità (correlazione di rango 0,83) che con il beta (0,41). La volatilità misura tutte le oscillazioni del titolo, comprese quelle che non c’entrano con il mercato. È coerente con quanto trovato da Andrew Ang e Robert Hodrick della Columbia University, con Yuhang Xing e Xiaoyan Zhang, in «The Cross-Section of Volatility and Expected Returns» (Journal of Finance, 2006): i titoli con molta volatilità propria, non spiegata dal mercato, hanno avuto rendimenti medi molto bassi.
Una precisazione onesta: è un solo anno, e un anno tranquillo per l’indice. In un anno di crollo generale il beta pesa di più, perché quasi tutto scende insieme.
Quanto può scendere davvero un portafoglio azionario: oltre 150 anni di dati
Per un portafoglio molto diversificato il rischio specifico delle singole aziende si diluisce, e resta soprattutto quello del mercato. Su quanto possa essere profondo, la storia è chiara. Sulla serie dell’S&P 500 costruita da Robert Shiller (Yale), dal 1871 a giugno 2023, con i dividendi reinvestiti e al netto dell’inflazione, abbiamo contato 15 crolli oltre il 20%. I peggiori:
| Dal massimo | Al minimo | Perdita reale | Anni per tornare al massimo |
|---|---|---|---|
| settembre 1929 | giugno 1932 | -76,8% | 7,2 |
| agosto 2000 | marzo 2009 | -51,8% | 12,8 |
| gennaio 1973 | dicembre 1974 | -50,1% | 12,0 |
| febbraio 1937 | aprile 1942 | -48,3% | 8,2 |
| novembre 1916 | dicembre 1920 | -47,1% | 7,8 |
Gli anni sono contati dal massimo al ritorno sullo stesso livello, in termini reali. Il messaggio è che anche l’indice più diversificato del mondo ha avuto cadute vicine alla metà del valore, e ci ha messo più di un decennio a recuperarle. Per un orizzonte lungo, come in un piano di accumulo, è il dato da tenere a mente prima di quello medio.
Come usare beta e drawdown insieme
- Il beta dice quanto il titolo reagisce ai movimenti del mercato: utile per capire come si comporterà quando l’indice sale o scende.
- La volatilità e il drawdown dicono quanto può scendere davvero, anche per motivi suoi: utili per immaginare il caso peggiore.
- Un beta basso non è una protezione: protegge dal mercato, non dall’azienda.
- La diversificazione riduce il rischio specifico; quello di mercato resta, e la storia dice quanto può essere profondo.
- Il test pratico: immagina di vedere il tuo portafoglio a metà del suo valore per alcuni anni. Se la risposta istintiva è vendere, il rischio che stai prendendo è troppo alto per te, qualunque sia il beta. Strumenti come la simulazione Monte Carlo aiutano a vedere quei casi sfavorevoli prima che accadano.
Dove trovi questi numeri su InvestingBot
Nella scheda di ogni titolo trovi il beta, la volatilità e la massima perdita dal picco a un anno, ciascuno con la sua spiegazione. Anche la scheda di ogni ETF mostra il beta del fondo e la sua massima perdita dal picco, così puoi confrontare strumenti diversi sullo stesso metro. Sono dati, non giudizi: servono a farsi un’idea di quanto può muoversi quello che si sta guardando.
In sintesi
- Il beta misura quanto un titolo si muove con il mercato, in media; il drawdown quanto è sceso dal suo massimo.
- Le perdite non sono simmetriche: dopo un -50% serve un +100% per tornare in pari.
- Sui nostri dati più il beta è alto, più profonde sono le cadute, ma anche fra i titoli con beta sotto 0,8 quasi quattro su dieci hanno perso oltre il 30% in un anno.
- In un anno in cui l’S&P 500 ha perso al massimo il 9,1%, il titolo tipico è sceso 3,4 volte quanto suggeriva il suo beta.
- La volatilità spiega le cadute dei singoli titoli molto meglio del beta.
- Dal 1871 l’S&P 500 ha avuto 15 crolli reali oltre il 20%, il peggiore del 76,8%, e a volte più di dieci anni per recuperare.
Cos’è il beta di un’azione?
È un numero che misura quanto un’azione tende a muoversi insieme al mercato. Con beta 1 segue l’indice in media, sopra 1 amplifica i suoi movimenti, sotto 1 li attenua. Si calcola confrontando i rendimenti del titolo con quelli dell’indice nello stesso periodo.
Un beta basso vuol dire che il titolo è sicuro?
No. Il beta misura solo la parte del rischio legata al mercato. Sui nostri dati, fra i titoli americani con beta sotto 0,8, 342 su 894 hanno perso più del 30% in dodici mesi per motivi che il beta non vede.
Cos’è il drawdown massimo?
È la caduta più profonda da un massimo al punto più basso successivo in un certo periodo. Risponde alla domanda «quanto avrei potuto perdere nel momento peggiore?».
Quanto serve per recuperare un drawdown?
Più di quanto si è perso: dopo un calo del 20% serve un rialzo del 25%, dopo un calo del 30% il 42,9%, dopo un calo del 50% il 100%.
Quanto può scendere un indice azionario diversificato?
Sull’S&P 500 dal 1871, in termini reali e con i dividendi reinvestiti, ci sono stati 15 crolli oltre il 20%. Il peggiore, fra il 1929 e il 1932, è arrivato al 76,8%; dopo il massimo del 2000 ci sono voluti 12,8 anni per tornare allo stesso livello.
Meglio guardare il beta o la volatilità?
Servono a cose diverse. Il beta dice come il titolo reagisce al mercato; la volatilità dice quanto oscilla in tutto. Sui nostri dati la massima perdita dei singoli titoli va molto più d’accordo con la volatilità che con il beta.