



Das Beta misst, wie stark sich eine Aktie mit dem Markt bewegt: Ein Beta von 1 bedeutet, dass sie dem Index im Schnitt folgt, ein Beta von 1,5, dass sie seine Bewegungen um 50 % verstärkt, ein Beta von 0,5, dass sie sie halbiert. Der Drawdown misst dagegen, wie weit eine Anlage von ihrem letzten Höchststand gefallen ist. Das sind zwei verschiedene Dinge, und wer sie verwechselt, zahlt drauf: In unseren Daten haben von den US-Aktien mit einem Beta unter 0,8, den vermeintlich „ruhigen“, 342 von 894 in den letzten zwölf Monaten mehr als 30 % verloren.
Was das Beta ist, kurz erklärt
Das Beta stammt aus dem Modell, das Risiko und erwartete Rendite verknüpft, dem Capital Asset Pricing Model. Vorgestellt hat es William Sharpe, damals an der University of Washington und später Träger des Wirtschaftsnobelpreises 1990, in „Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk“ (Journal of Finance, 1964). Die Idee: Ein Teil des Risikos einer Aktie hängt vom Markt insgesamt ab, und das Beta misst, wie stark die Aktie darauf reagiert.
In der Praxis vergleicht man die Renditen der Aktie mit denen des Index im selben Zeitraum:
- Beta 1: Im Schnitt bewegt sich die Aktie wie der Markt;
- Beta über 1: Sie verstärkt die Marktbewegungen, in beide Richtungen;
- Beta unter 1: Sie schwächt sie ab;
- Beta nahe null oder negativ: Die Aktie geht ihren eigenen Weg oder läuft gegen den Markt.
Im Unternehmensprofil von InvestingBot wird das Beta aus 5 Jahren Monatsrenditen gegenüber dem S&P 500 berechnet. Am 8. Oktober 2026 hatte Coca-Cola ein Beta von 0,34, Apple von 1,08 und Nvidia von 2,22.
Was der Drawdown ist und warum er schwerer wiegt, als es scheint
Der Drawdown ist der Verlust, gemessen vom letzten Höchststand. Der maximale Drawdown eines Zeitraums ist der tiefste Fall von einem Hoch bis zum darauffolgenden Tiefpunkt: Er beantwortet die Frage „Wie viel hätte ich im schlimmsten Moment verlieren können?“.
Er wiegt schwerer, als es scheint, weil Verluste nicht symmetrisch aufgeholt werden. Nach einem Minus von 20 % braucht es ein Plus von 25 %, um wieder am Ausgangspunkt zu sein; nach einem Minus von 30 % braucht es 42,9 %; nach einem Minus von 50 % braucht es 100 %. Je tiefer der Fall, desto länger der Weg zurück.
Was das Beta aussagt und was nicht
Das Beta misst nur das marktbedingte Risiko, und zwar im Durchschnitt. Über die eigenen Probleme eines Unternehmens sagt es nichts: ein enttäuschendes Quartal, eine Ermittlung, ein Produkt, das sich nicht verkauft, eine Schuld, die refinanziert werden muss. Solche Schläge können eine Aktie auch bei steigendem Markt einbrechen lassen, und das Beta sieht sie nicht.
Dazu kommt eine seit Langem bekannte Grenze. Eugene Fama und Kenneth French, beide an der University of Chicago, zeigten in „The Cross-Section of Expected Stock Returns“ (Journal of Finance, 1992), dass das Beta allein die Unterschiede der Durchschnittsrenditen zwischen US-Aktien nicht erklärte, sobald man die Unternehmensgröße berücksichtigte. Das Beta bleibt nützlich, um die Marktempfindlichkeit zu verstehen, nicht um das gesamte Risiko zu messen.
Unsere Daten: 2.547 US-Aktien
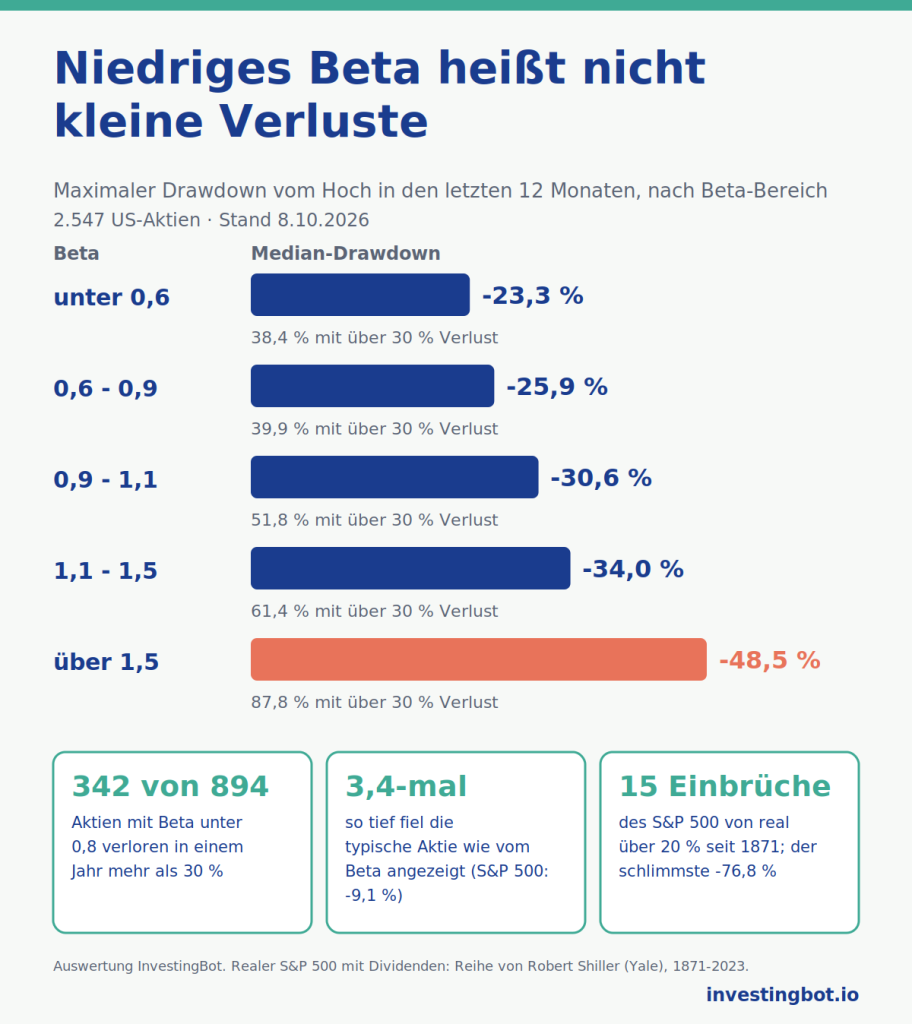
Für 2.547 US-Aktien der Plattform haben wir das im Profil gezeigte Beta und den maximalen Drawdown vom Hoch in den letzten zwölf Monaten zusammengeführt, Stand 8. Oktober 2026. Das Ergebnis nach Beta-Bereich:
| Beta | Aktien | Maximaler Drawdown (Median) | Aktien mit über 30 % Verlust |
|---|---|---|---|
| unter 0,6 | 523 | -23,3 % | 38,4 % |
| 0,6 – 0,9 | 576 | -25,9 % | 39,9 % |
| 0,9 – 1,1 | 388 | -30,6 % | 51,8 % |
| 1,1 – 1,5 | 578 | -34,0 % | 61,4 % |
| über 1,5 | 482 | -48,5 % | 87,8 % |
Der Trend ist da: Je höher das Beta, desto tiefer die Einbrüche. Doch selbst in den niedrigsten Bereichen liegt der typische Verlust über 20 %, und fast vier von zehn Aktien haben mehr als 30 % verloren. Von den Aktien mit einem Beta unter 0,8 sind 342 von 894 um mehr als 30 % gefallen und 109 um mehr als 50 %.
Das Beta sagt wenig darüber, wie tief eine einzelne Aktie fällt
Im selben Jahr hatte der S&P 500 einen maximalen Drawdown vom Hoch von 9,1 %. Würde das Beta genügen, wäre eine Aktie mit Beta 1 ungefähr ebenso stark gefallen, eine mit Beta 2 etwa doppelt so stark. So war es nicht: Die typische Aktie fiel 3,4-mal so stark, wie ihr Beta nahegelegt hätte, und 85 % der Aktien verloren mehr als das Doppelte dieser Schätzung.
Betrachtet man die Rangfolge der Aktien, passt der maximale Drawdown viel besser zur Volatilität (Rangkorrelation 0,83) als zum Beta (0,41). Die Volatilität erfasst alle Schwankungen einer Aktie, auch die, die mit dem Markt nichts zu tun haben. Das passt zu dem, was Andrew Ang und Robert Hodrick von der Columbia University, gemeinsam mit Yuhang Xing und Xiaoyan Zhang, in „The Cross-Section of Volatility and Expected Returns“ (Journal of Finance, 2006) gefunden haben: Aktien mit hoher eigener, nicht vom Markt erklärter Volatilität hatten sehr niedrige Durchschnittsrenditen.
Eine ehrliche Einschränkung: Es ist ein einziges Jahr, und ein ruhiges für den Index. In einem Jahr mit breitem Marktcrash zählt das Beta mehr, weil fast alles gemeinsam fällt.
Wie tief ein Aktienportfolio wirklich fallen kann: über 150 Jahre Daten
In einem breit gestreuten Portfolio verwässert sich das spezifische Risiko der einzelnen Unternehmen, und es bleibt vor allem das Marktrisiko. Wie tief das gehen kann, zeigt die Geschichte deutlich. In der von Robert Shiller (Yale) erstellten Reihe des S&P 500 von 1871 bis Juni 2023, mit reinvestierten Dividenden und inflationsbereinigt, haben wir 15 Einbrüche von mehr als 20 % gezählt. Die schlimmsten:
| Vom Hoch | Zum Tief | Realer Verlust | Jahre bis zum alten Hoch |
|---|---|---|---|
| September 1929 | Juni 1932 | -76,8 % | 7,2 |
| August 2000 | März 2009 | -51,8 % | 12,8 |
| Januar 1973 | Dezember 1974 | -50,1 % | 12,0 |
| Februar 1937 | April 1942 | -48,3 % | 8,2 |
| November 1916 | Dezember 1920 | -47,1 % | 7,8 |
Die Jahre zählen vom Hoch bis zur Rückkehr auf dasselbe Niveau, real gerechnet. Die Botschaft: Selbst der am breitesten gestreute Index der Welt hat Einbrüche von fast der Hälfte seines Werts erlebt und mehr als ein Jahrzehnt gebraucht, um sie aufzuholen. Für einen langen Anlagehorizont, etwa bei einem Sparplan, ist das die Zahl, die man vor dem Durchschnitt im Kopf haben sollte.
Wie man Beta und Drawdown zusammen nutzt
- Das Beta zeigt, wie die Aktie auf Marktbewegungen reagiert: nützlich, um zu verstehen, wie sie sich verhält, wenn der Index steigt oder fällt.
- Volatilität und Drawdown zeigen, wie tief sie wirklich fallen kann, auch aus eigenen Gründen: nützlich, um sich den schlimmsten Fall vorzustellen.
- Ein niedriges Beta ist kein Schutz: Es schützt vor dem Markt, nicht vor dem Unternehmen.
- Streuung verringert das spezifische Risiko; das Marktrisiko bleibt, und die Geschichte zeigt, wie tief es gehen kann.
- Der Praxistest: Stell dir vor, dein Portfolio steht ein paar Jahre lang bei der Hälfte seines Werts. Wenn dein erster Impuls Verkaufen ist, ist das Risiko für dich zu hoch, ganz gleich, wie hoch das Beta ist. Werkzeuge wie die Monte-Carlo-Simulation helfen, solche ungünstigen Fälle zu sehen, bevor sie eintreten.
Wo du diese Zahlen bei InvestingBot findest
Im Profil jeder Aktie findest du das Beta, die Volatilität und den maximalen Drawdown vom Hoch über ein Jahr, jeweils mit Erklärung. Auch das Profil jedes ETF zeigt das Beta des Fonds und seinen maximalen Drawdown vom Hoch, sodass du verschiedene Instrumente am selben Maßstab vergleichen kannst. Es sind Daten, keine Urteile: Sie helfen einzuschätzen, wie stark sich das bewegen kann, was du dir gerade ansiehst.
Kurz zusammengefasst
- Das Beta misst, wie stark sich eine Aktie im Schnitt mit dem Markt bewegt; der Drawdown, wie weit sie von ihrem Hoch gefallen ist.
- Verluste sind nicht symmetrisch: Nach -50 % braucht es +100 %, um wieder auf null zu kommen.
- In unseren Daten gilt: Je höher das Beta, desto tiefer die Einbrüche, doch selbst bei Aktien mit Beta unter 0,8 haben fast vier von zehn in einem Jahr mehr als 30 % verloren.
- In einem Jahr, in dem der S&P 500 höchstens 9,1 % verlor, fiel die typische Aktie 3,4-mal so stark, wie ihr Beta nahelegte.
- Die Volatilität erklärt die Einbrüche einzelner Aktien weit besser als das Beta.
- Seit 1871 hatte der S&P 500 15 reale Einbrüche von mehr als 20 %, der schlimmste mit 76,8 %, und brauchte manchmal mehr als zehn Jahre zur Erholung.
Was ist das Beta einer Aktie?
Eine Kennzahl, die misst, wie stark sich eine Aktie mit dem Markt bewegt. Mit Beta 1 folgt sie dem Index im Schnitt, über 1 verstärkt sie seine Bewegungen, unter 1 schwächt sie sie ab. Berechnet wird es, indem man die Renditen der Aktie mit denen des Index im selben Zeitraum vergleicht.
Heißt ein niedriges Beta, dass die Aktie sicher ist?
Nein. Das Beta misst nur den marktbedingten Teil des Risikos. In unseren Daten haben 342 von 894 US-Aktien mit einem Beta unter 0,8 in zwölf Monaten mehr als 30 % verloren, aus Gründen, die das Beta nicht sieht.
Was ist der maximale Drawdown?
Der tiefste Fall von einem Hoch bis zum darauffolgenden Tiefpunkt in einem bestimmten Zeitraum. Er beantwortet die Frage „Wie viel hätte ich im schlimmsten Moment verlieren können?“.
Wie viel braucht es, um einen Drawdown aufzuholen?
Mehr, als man verloren hat: Nach einem Minus von 20 % braucht es ein Plus von 25 %, nach einem Minus von 30 % 42,9 %, nach einem Minus von 50 % 100 %.
Wie tief kann ein breit gestreuter Aktienindex fallen?
Beim S&P 500 gab es seit 1871, real gerechnet und mit reinvestierten Dividenden, 15 Einbrüche von mehr als 20 %. Der schlimmste, zwischen 1929 und 1932, erreichte 76,8 %; nach dem Hoch von 2000 dauerte es 12,8 Jahre bis zur Rückkehr auf dasselbe Niveau.
Soll ich auf das Beta oder auf die Volatilität schauen?
Beide dienen unterschiedlichen Zwecken. Das Beta zeigt, wie die Aktie auf den Markt reagiert; die Volatilität, wie stark sie insgesamt schwankt. In unseren Daten passt der maximale Drawdown einzelner Aktien weit besser zur Volatilität als zum Beta.