



Le bêta mesure à quel point une action a tendance à bouger avec le marché : un bêta de 1 signifie qu’elle suit l’indice en moyenne, un bêta de 1,5 qu’elle amplifie ses mouvements de 50 %, un bêta de 0,5 qu’elle les divise par deux. Le drawdown mesure en revanche de combien un placement a baissé depuis son dernier sommet. Ce sont deux choses différentes, et les confondre coûte cher : dans nos données, parmi les actions américaines au bêta inférieur à 0,8, celles qu’on dit « défensives », 342 sur 894 ont perdu plus de 30 % au cours des douze derniers mois.
Le bêta, en quelques mots
Le bêta vient du modèle qui relie risque et rendement attendu, le Capital Asset Pricing Model, proposé par William Sharpe, alors à l’Université de Washington et plus tard lauréat du prix Nobel d’économie en 1990, dans « Capital Asset Prices: A Theory of Market Equilibrium under Conditions of Risk » (Journal of Finance, 1964). L’idée : une partie du risque d’une action dépend du marché dans son ensemble, et le bêta mesure l’intensité de sa réaction.
En pratique, on compare les rendements de l’action à ceux de l’indice sur la même période :
- bêta de 1 : en moyenne, l’action bouge comme le marché ;
- bêta supérieur à 1 : elle amplifie les mouvements du marché, dans les deux sens ;
- bêta inférieur à 1 : elle les atténue ;
- bêta proche de zéro ou négatif : l’action suit son propre chemin, ou va en sens inverse.
Dans la fiche société d’InvestingBot, le bêta est calculé sur 5 ans de rendements mensuels par rapport au S&P 500. Au 8 octobre 2026, Coca-Cola avait un bêta de 0,34, Apple de 1,08 et Nvidia de 2,22.
Le drawdown, et pourquoi il pèse plus qu’il n’y paraît
Le drawdown est la perte mesurée depuis le dernier sommet. Le drawdown maximal d’une période est la chute la plus profonde entre un sommet et le point le plus bas qui suit : il répond à la question « combien aurais-je pu perdre au pire moment ? ».
Il pèse plus qu’il n’y paraît parce que les pertes ne se rattrapent pas de façon symétrique. Après une baisse de 20 %, il faut une hausse de 25 % pour revenir au point de départ ; après une baisse de 30 %, il faut 42,9 % ; après une baisse de 50 %, il faut 100 %. Plus la chute est profonde, plus le chemin du retour est long.
Ce que dit le bêta, et ce qu’il ne dit pas
Le bêta ne mesure que le risque lié au marché, et il le mesure en moyenne. Il ne dit rien des problèmes propres à une entreprise : un trimestre décevant, une enquête, un produit qui ne se vend pas, une dette à refinancer. Ces coups peuvent faire chuter une action même quand le marché monte, et le bêta ne les voit pas.
Il y a aussi une limite connue depuis longtemps. Eugene Fama et Kenneth French, tous deux à l’Université de Chicago, ont montré dans « The Cross-Section of Expected Stock Returns » (Journal of Finance, 1992) qu’une fois la taille des entreprises prise en compte, le bêta seul n’expliquait pas les écarts de rendement moyen entre les actions américaines. Le bêta reste utile pour comprendre la sensibilité au marché, pas pour mesurer tout le risque.
Nos données : 2 547 actions américaines
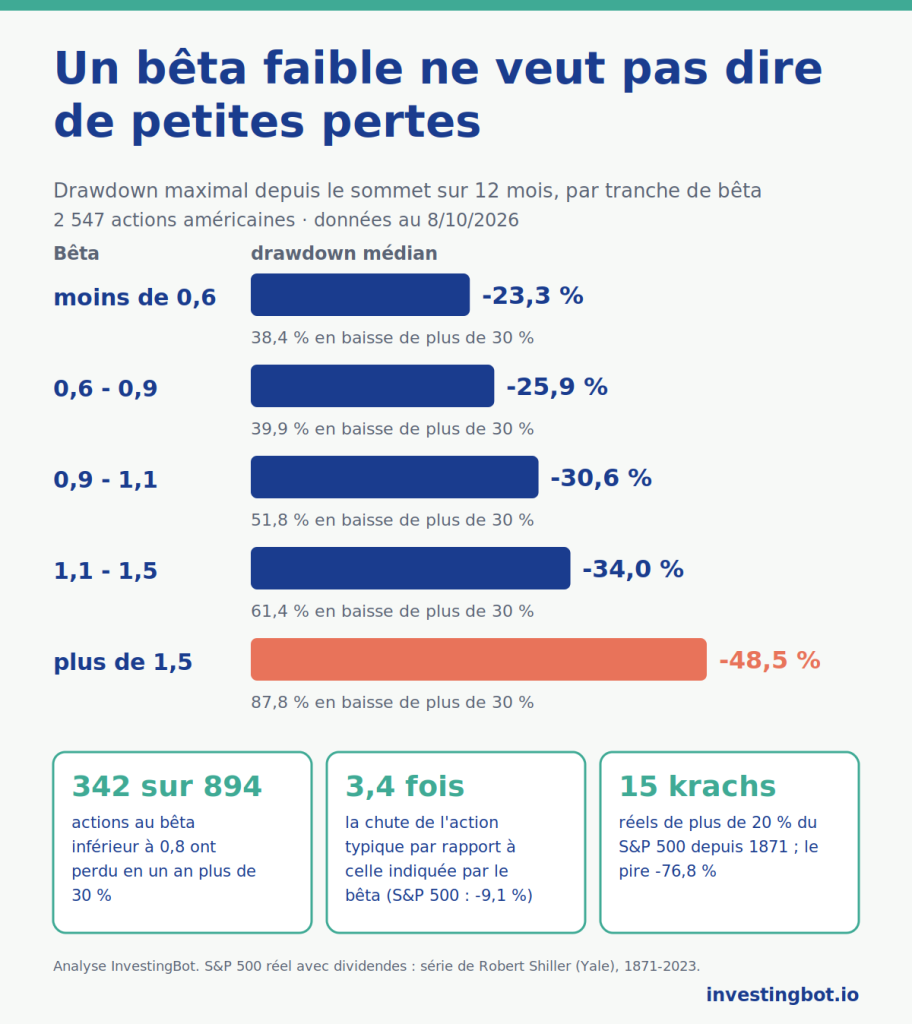
Pour 2 547 actions américaines de la plateforme, nous avons rapproché le bêta affiché dans la fiche et le drawdown maximal depuis le sommet sur les douze derniers mois, jusqu’au 8 octobre 2026. Le résultat par tranche de bêta :
| Bêta | Actions | Drawdown maximal médian | Actions en baisse de plus de 30 % |
|---|---|---|---|
| moins de 0,6 | 523 | -23,3 % | 38,4 % |
| 0,6 – 0,9 | 576 | -25,9 % | 39,9 % |
| 0,9 – 1,1 | 388 | -30,6 % | 51,8 % |
| 1,1 – 1,5 | 578 | -34,0 % | 61,4 % |
| plus de 1,5 | 482 | -48,5 % | 87,8 % |
La tendance est là : plus le bêta est élevé, plus les chutes sont profondes. Mais même dans les tranches les plus basses, la perte typique dépasse 20 %, et près de quatre actions sur dix ont perdu plus de 30 %. Parmi les actions au bêta inférieur à 0,8, 342 sur 894 ont baissé de plus de 30 % et 109 de plus de 50 %.
Le bêta prévoit mal jusqu’où peut tomber une action
La même année, le S&P 500 a connu un drawdown maximal depuis son sommet de 9,1 %. Si le bêta suffisait, une action au bêta de 1 aurait baissé à peu près autant, une action au bêta de 2 environ deux fois plus. Ce n’est pas ce qui s’est passé : l’action typique a baissé 3,4 fois ce que son bêta aurait laissé prévoir, et 85 % des actions ont perdu plus du double de cette estimation.
Si l’on regarde le classement des actions, le drawdown maximal s’accorde bien mieux avec la volatilité (corrélation de rang 0,83) qu’avec le bêta (0,41). La volatilité saisit toutes les oscillations d’une action, y compris celles qui n’ont rien à voir avec le marché. C’est cohérent avec ce qu’ont trouvé Andrew Ang et Robert Hodrick, de l’Université Columbia, avec Yuhang Xing et Xiaoyan Zhang, dans « The Cross-Section of Volatility and Expected Returns » (Journal of Finance, 2006) : les actions à forte volatilité propre, non expliquée par le marché, ont eu des rendements moyens très faibles.
Une précision honnête : il s’agit d’une seule année, et d’une année calme pour l’indice. Lors d’une année de krach généralisé, le bêta pèse davantage, car presque tout baisse en même temps.
Jusqu’où peut vraiment baisser un portefeuille d’actions : plus de 150 ans de données
Dans un portefeuille bien diversifié, le risque propre à chaque entreprise se dilue, et il reste surtout celui du marché. Sur sa profondeur possible, l’histoire est claire. Sur la série du S&P 500 construite par Robert Shiller (Yale), de 1871 à juin 2023, dividendes réinvestis et hors inflation, nous avons compté 15 krachs de plus de 20 %. Les pires :
| Depuis le sommet | Jusqu’au creux | Perte réelle | Années pour retrouver le sommet |
|---|---|---|---|
| septembre 1929 | juin 1932 | -76,8 % | 7,2 |
| août 2000 | mars 2009 | -51,8 % | 12,8 |
| janvier 1973 | décembre 1974 | -50,1 % | 12,0 |
| février 1937 | avril 1942 | -48,3 % | 8,2 |
| novembre 1916 | décembre 1920 | -47,1 % | 7,8 |
Les années sont comptées du sommet au retour au même niveau, en termes réels. Le message : même l’indice le plus diversifié du monde a connu des chutes proches de la moitié de sa valeur, et a mis plus d’une décennie à les effacer. Sur un horizon long, comme dans un plan d’investissement programmé, c’est le chiffre à garder en tête avant la moyenne.
Comment utiliser ensemble bêta et drawdown
- Le bêta indique comment l’action réagit aux mouvements du marché : utile pour comprendre son comportement quand l’indice monte ou baisse.
- La volatilité et le drawdown indiquent jusqu’où elle peut vraiment tomber, y compris pour des raisons qui lui sont propres : utiles pour imaginer le pire scénario.
- Un bêta faible n’est pas une protection : il protège du marché, pas de l’entreprise.
- La diversification réduit le risque spécifique ; le risque de marché demeure, et l’histoire montre sa profondeur possible.
- Le test pratique : imaginez votre portefeuille à la moitié de sa valeur pendant quelques années. Si votre premier réflexe est de vendre, le risque que vous prenez est trop élevé pour vous, quel que soit le bêta. Des outils comme la simulation de Monte-Carlo aident à voir ces cas défavorables avant qu’ils ne surviennent.
Où trouver ces chiffres sur InvestingBot
Dans la fiche de chaque action, vous trouvez le bêta, la volatilité et le drawdown maximal depuis le sommet sur un an, chacun avec son explication. La fiche de chaque ETF affiche aussi le bêta du fonds et son drawdown maximal depuis le sommet, pour comparer des instruments différents à la même aune. Ce sont des données, pas des jugements : elles aident à se faire une idée de l’ampleur possible des mouvements de ce que l’on regarde.
En bref
- Le bêta mesure à quel point une action bouge avec le marché, en moyenne ; le drawdown, de combien elle a baissé depuis son sommet.
- Les pertes ne sont pas symétriques : après -50 %, il faut +100 % pour revenir à l’équilibre.
- Dans nos données, plus le bêta est élevé, plus les chutes sont profondes, mais même parmi les actions au bêta inférieur à 0,8, près de quatre sur dix ont perdu plus de 30 % en un an.
- Une année où le S&P 500 a perdu au plus 9,1 %, l’action typique a baissé 3,4 fois ce que suggérait son bêta.
- La volatilité explique bien mieux que le bêta les chutes des actions individuelles.
- Depuis 1871, le S&P 500 a connu 15 krachs réels de plus de 20 %, le pire de 76,8 %, et parfois plus de dix ans pour s’en remettre.
Qu’est-ce que le bêta d’une action ?
C’est un nombre qui mesure à quel point une action a tendance à bouger avec le marché. Avec un bêta de 1, elle suit l’indice en moyenne ; au-dessus de 1, elle amplifie ses mouvements ; en dessous de 1, elle les atténue. On le calcule en comparant les rendements de l’action à ceux de l’indice sur la même période.
Un bêta faible signifie-t-il que l’action est sûre ?
Non. Le bêta ne mesure que la part du risque liée au marché. Dans nos données, parmi les actions américaines au bêta inférieur à 0,8, 342 sur 894 ont perdu plus de 30 % en douze mois pour des raisons que le bêta ne voit pas.
Qu’est-ce que le drawdown maximal ?
C’est la chute la plus profonde entre un sommet et le point le plus bas qui suit, sur une période donnée. Il répond à la question « combien aurais-je pu perdre au pire moment ? ».
Combien faut-il pour se remettre d’un drawdown ?
Plus que ce qu’on a perdu : après une baisse de 20 %, il faut une hausse de 25 % ; après une baisse de 30 %, de 42,9 % ; après une baisse de 50 %, de 100 %.
Jusqu’où peut baisser un indice d’actions diversifié ?
Sur le S&P 500 depuis 1871, en termes réels et dividendes réinvestis, il y a eu 15 krachs de plus de 20 %. Le pire, entre 1929 et 1932, a atteint 76,8 % ; après le sommet de 2000, il a fallu 12,8 ans pour revenir au même niveau.
Faut-il regarder le bêta ou la volatilité ?
Ils servent à des choses différentes. Le bêta indique comment l’action réagit au marché ; la volatilité, combien elle oscille au total. Dans nos données, le drawdown maximal des actions individuelles s’accorde bien mieux avec la volatilité qu’avec le bêta.