



Die Korrelation misst, wie stark sich zwei Anlagen gemeinsam bewegen: Nahe 1 steigen und fallen sie gleichzeitig, nahe 0 geht jede ihren eigenen Weg. Das Problem: Sie bleibt nicht stehen. In unseren Daten sind an den 10 schlechtesten Handelstagen des S&P 500 seit 1998 alle neun klassischen Sektoren gemeinsam gefallen, 90 von 90 Fällen: Die Streuung über Sektoren schützt am wenigsten, wenn man sie am meisten braucht.
Was Korrelation ist, kurz erklärt
Die Korrelation ist eine Zahl zwischen -1 und +1, berechnet aus den Renditen zweier Aktien, Sektoren oder Anlageklassen im selben Zeitraum:
- nahe +1: Steigt die eine, steigt auch die andere; fällt die eine, fällt auch die andere;
- nahe 0: Die beiden Bewegungen haben nichts miteinander zu tun, und beide zusammen zu halten verringert die Schwankungen;
- unter 0: Sie bewegen sich eher in entgegengesetzte Richtungen, und die eine federt die Verluste der anderen ab.
Entscheidend ist der Messzeitraum. Eine Korrelation über fünf Jahre beschreibt den Durchschnitt; eine über die letzten 60 Handelstage beschreibt den Moment und ändert sich viel stärker.
Warum sie für die Diversifikation zählt
Die Idee, dass das Risiko eines Portfolios nicht die Summe der Einzelrisiken ist, geht auf Harry Markowitz zurück, „Portfolio Selection“ (Journal of Finance, 1952): Entscheidend ist, wie sich die Titel zueinander bewegen. Je niedriger die Korrelation, desto mehr gleichen sich die Schwankungen aus und desto weniger schwankt das Portfolio als seine Teile.
Unsere Daten zeigen das. Ein gleichgewichtetes Portfolio aus den neun Sektoren schwankte im Schnitt 70% so stark wie der typische Sektor, wenn die Börse nahe ihren Höchstständen lag: eine Ersparnis von etwa 30%. In Bärenmärkten stieg das Verhältnis auf 87%: Die Ersparnis schrumpfte auf 13%.
Unsere Daten: 28 Jahre US-Sektoren
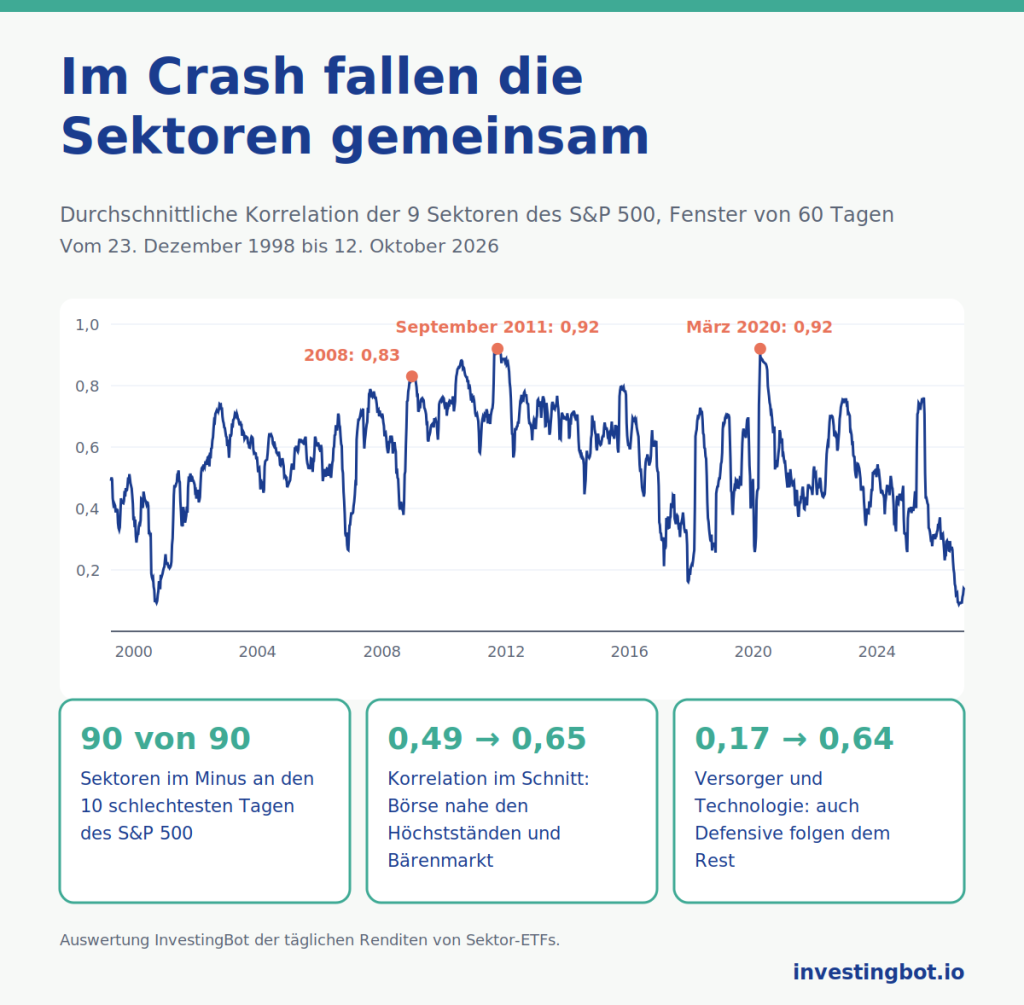
Wir haben die täglichen Renditen der neun Fonds verwendet, die die klassischen Sektoren des S&P 500 abbilden (Energie, Rohstoffe, Industrie, zyklischer Konsum, Basiskonsum, Gesundheit, Finanzen, Technologie, Versorger), vom 23. Dezember 1998 bis zum 12. Oktober 2026: 6.992 Handelstage. Für jeden Tag haben wir die durchschnittliche Korrelation aller Sektorpaare über die vorangegangenen 60 Handelstage berechnet.
| Marktphase | Durchschnittliche Korrelation zwischen Sektoren |
|---|---|
| Börse höchstens 5% unter den Höchstständen | 0,49 |
| Gesamter Zeitraum (Median) | 0,58 |
| Bärenmarkt (mehr als 20% unter den Höchstständen) | 0,65 |
| Spitze 2008 | 0,83 |
| Spitze am 22. September 2011 | 0,92 |
| Spitze am 16. März 2020 | 0,92 |
Dasselbe Muster wiederholt sich in jeder Krise: 0,74 im Crash von 2000-2002, 0,83 im Jahr 2008, 0,92 im Jahr 2011 während der europäischen Schuldenkrise, 0,92 im März 2020, 0,76 im Jahr 2022 und 0,77 im Jahr 2025. Wenn die Börse stark fällt, verhalten sich die Sektoren nicht mehr wie verschiedene Märkte, sondern fast wie ein einziger.
Im Crash fällt alles
Eine durchschnittliche Korrelation ist eine abstrakte Zahl. Konkreter sind die schlechtesten Tage:
- an den 10 schlechtesten Handelstagen des S&P 500 im Zeitraum (sechs im Jahr 2008, drei im März 2020, einer im August 2011) schlossen alle neun Sektoren im Minus, 90 von 90 Fällen;
- an den 96 Handelstagen, an denen der S&P 500 mehr als 3% verlor, waren 98,4% der Kombinationen aus Sektor und Tag negativ, und alle neun Sektoren fielen in 87,5% der Fälle gemeinsam.
Auch die als defensiv geltenden Sektoren folgen dem Rest. Die Korrelation zwischen Versorgern und Technologie liegt bei 0,17, wenn die Börse nahe ihren Höchstständen ist, und steigt in Bärenmärkten auf 0,64; zwischen Basiskonsum und Technologie steigt sie von 0,21 auf 0,64. Defensive Werte verlieren meist weniger, aber sie verlieren.
Warum das passiert
In Panikphasen überwiegen gemeinsame Auslöser die spezifischen. Anleger bauen Risiko auf breiter Front ab und verkaufen, was sich verkaufen lässt; wer auf Kredit investiert, muss Positionen reduzieren; Fonds müssen Rücknahmen bedienen. Nachrichten zu einzelnen Sektoren zählen weniger als die Frage, die sich alle gleichzeitig stellen: Wie viel Risiko will ich haben?
Die Forschung belegt das seit Langem. François Longin (ESSEC) und Bruno Solnik (HEC Paris) zeigten in „Extreme Correlation of International Equity Markets“ (Journal of Finance, 2001), dass die Korrelation zwischen den großen Aktienmärkten in stark fallenden Märkten zunimmt, nicht aber in stark steigenden. Andrew Ang (Columbia) und Joseph Chen (University of Southern California) fanden in „Asymmetric Correlations of Equity Portfolios“ (Journal of Financial Economics, 2002) dasselbe Ungleichgewicht zwischen US-Aktien und dem Gesamtmarkt.
Eine Einschränkung gibt es. Kristin Forbes und Roberto Rigobon (MIT) zeigten in „No Contagion, Only Interdependence“ (Journal of Finance, 2002), dass ein Teil des Anstiegs ein statistischer Effekt ist: Steigt die Volatilität, steigt die gemessene Korrelation, auch wenn sich der zugrunde liegende Zusammenhang nicht ändert. Für jemanden mit einem Portfolio ist die Folge aber dieselbe: Die Teile verlieren gemeinsam.
Aktien und Anleihen: eine Diversifikation, die sich ändern kann
Viele Jahre lang kam echter Schutz aus einer anderen Anlageklasse. Zwischen dem S&P 500 und US-Staatsanleihen mit 7-10 Jahren Laufzeit war die Korrelation seit 2002 in 20 von 25 Jahren negativ: -0,47 im Jahr 2008, -0,51 im Jahr 2020. Brachen die Aktien ein, stiegen die Anleihen.
Aber das ist kein Gesetz. Im Jahr 2022, bei hoher Inflation und schnell steigenden Zinsen, wurde die Korrelation +0,19, und Aktien und Anleihen fielen gemeinsam. Im Schnitt lag sie von 2003 bis 2021 bei -0,35 und seit 2022 bei +0,13. Wie viel ein Portfolio verlieren kann, wenn die Absicherungen versagen, haben wir im Artikel über Beta und Drawdown gemessen.
Wie man die Korrelation nutzt: die richtigen Fragen
- Über welchen Zeitraum ist sie gemessen? Ein Fünfjahresdurchschnitt verdeckt Krisen; es lohnt sich, auch das Verhalten in Phasen starker Kursrückgänge anzusehen.
- Sind meine Sektoren wirklich verschieden? Seit Juni 2018 lag die Korrelation zwischen Technologie und zyklischem Konsum bei 0,81, zwischen Technologie und Kommunikation bei 0,78, gegenüber 0,39 zwischen Technologie und Energie. Mehr Sektoren bedeuten nicht mehr Risikoquellen.
- Was schützt mich im Crash? Unter den Aktiensektoren wenig. Belastbarere Diversifikation kommt aus verschiedenen Anlageklassen, und auch die muss man über die Zeit prüfen.
- Ist die heutige Korrelation normal? Am 12. Oktober 2026 lag die durchschnittliche Korrelation zwischen den Sektoren bei 0,14: Seit 1998 gab es Werte unter 0,2 nur an 3% der Handelstage. So niedrige Korrelationen halten in Stressphasen nicht.
- Will ich streuen oder rotieren? Wenn jeder Sektor seinen eigenen Weg geht, wachsen die Renditeunterschiede. Mehr dazu in unserem Leitfaden zur Sektorrotation.
Wo du diese Zahlen auf InvestingBot findest
Auf der Seite Korrelationen findest du die Matrix der elf Sektoren des S&P 500 für Zeiträume von einem Monat bis zu fünf Jahren, mit den am stärksten und am schwächsten korrelierten Paaren und einer Schwelle von 0,75, oberhalb derer zwei Sektoren als wenig nützlich für die Diversifikation markiert werden. Du kannst zwei Sektoren wählen und ihre rollierende Korrelation über Fenster von 20 bis 90 Handelstagen ansehen, um zu verstehen, ob der heutige Zusammenhang der übliche ist. Die Matrix lässt sich im KI-Chat mit bereits geladenen Daten öffnen.
Kurz zusammengefasst
- Die Korrelation misst, wie stark sich zwei Anlagen gemeinsam bewegen, von -1 bis +1.
- Zwischen den neun klassischen Sektoren des S&P 500 lag sie im Schnitt bei 0,49 mit der Börse nahe den Höchstständen und bei 0,65 in Bärenmärkten, mit Spitzen von 0,92 im Jahr 2011 und im März 2020.
- An den 10 schlechtesten Handelstagen seit 1998 fielen alle neun Sektoren gemeinsam, 90 von 90 Fällen.
- Der Nutzen der Streuung über Sektoren schrumpfte in Bärenmärkten von etwa 30% auf 13%.
- Aktien und Anleihen waren in 20 von 25 Jahren negativ korreliert, fielen aber 2022 gemeinsam.
- Diversifikation sollte man danach beurteilen, wie sie sich im Crash verhält, nicht nach dem Durchschnitt.
Was ist die Korrelation zwischen Aktien?
Eine Zahl zwischen -1 und +1, die misst, wie stark sich die Renditen zweier Aktien oder Sektoren gemeinsam bewegen. Nahe +1 bewegen sie sich in dieselbe Richtung, nahe 0 unabhängig, unter 0 in entgegengesetzte Richtungen.
Warum steigt die Korrelation im Crash?
In Panikphasen bauen Anleger Risiko auf breiter Front ab und verkaufen ein bisschen von allem, und gemeinsame Auslöser zählen mehr als sektorspezifische. Zum Teil ist es auch ein statistischer Effekt der höheren Volatilität. In unseren Daten stieg die durchschnittliche Korrelation zwischen Sektoren in Bärenmärkten von 0,49 auf 0,65.
Schützen defensive Sektoren im Crash?
Meist verlieren sie weniger, aber sie verlieren. Die Korrelation zwischen Versorgern und Technologie steigt in Bärenmärkten von 0,17 auf 0,64, und an den 10 schlechtesten Handelstagen des S&P 500 seit 1998 fielen alle Sektoren.
Diversifizieren Anleihen Aktien immer?
Nicht immer. Seit 2002 war die Korrelation zwischen US-Aktien und Staatsanleihen mit 7-10 Jahren Laufzeit in 20 von 25 Jahren negativ, aber 2022, bei steigender Inflation und steigenden Zinsen, war sie positiv und beide Anlageklassen fielen gemeinsam.
Über welchen Zeitraum sollte man die Korrelation messen?
Es lohnt sich, mehr als einen anzusehen: Ein mehrjähriger Durchschnitt zeigt den grundlegenden Zusammenhang, ein rollierendes Fenster von 60 Handelstagen zeigt, wie er sich verändert, und das Verhalten in Phasen starker Rückgänge zeigt, was die Diversifikation wirklich wert ist.
Ist eine niedrige Korrelation immer ein gutes Zeichen?
Für die Diversifikation schon, aber man sollte sie nicht für selbstverständlich halten. Am 12. Oktober 2026 lag die durchschnittliche Korrelation zwischen den Sektoren bei 0,14, einem seltenen Wert, und in Stressphasen steigen niedrige Korrelationen meist schnell an.