



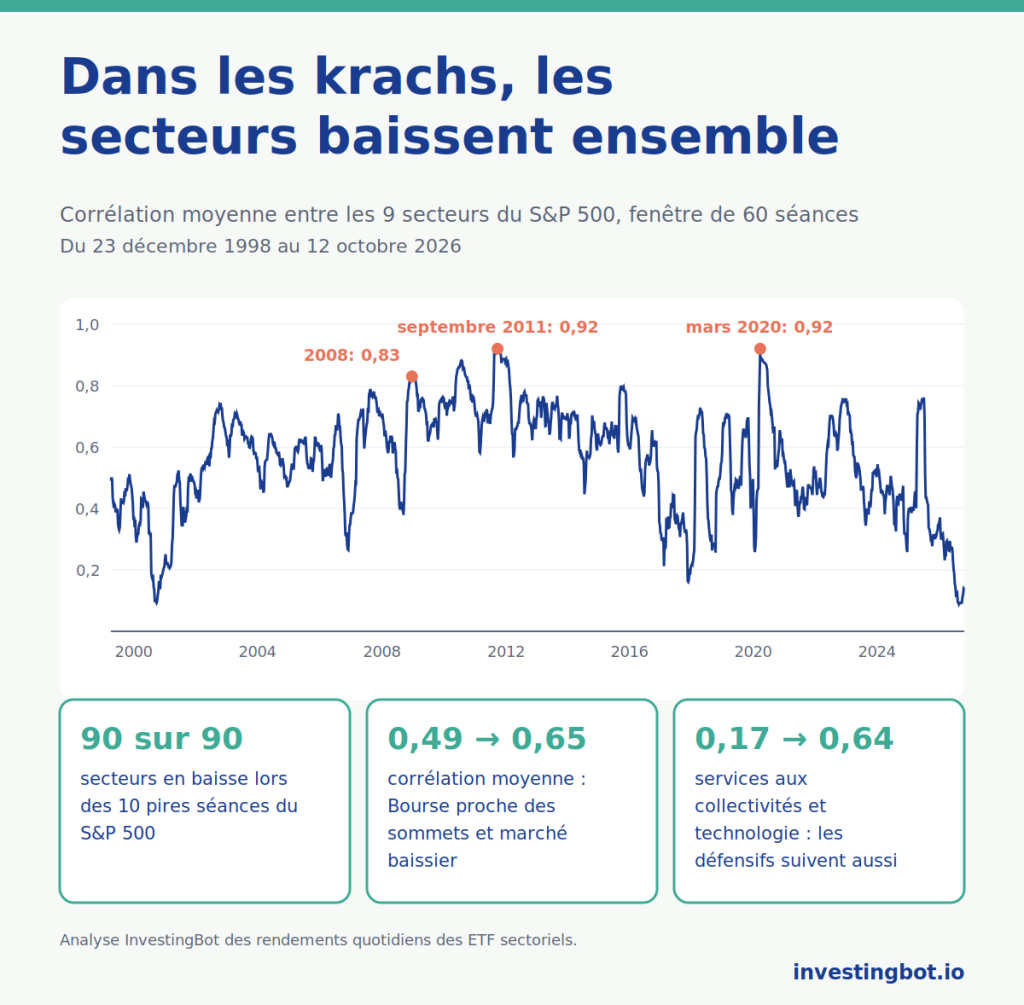
La corrélation mesure à quel point deux placements évoluent ensemble : proche de 1, ils montent et baissent en même temps ; proche de 0, chacun suit son propre chemin. Le problème, c’est qu’elle ne reste pas immobile. Sur nos données, lors des 10 pires séances du S&P 500 depuis 1998, les neuf secteurs historiques ont tous baissé ensemble, 90 cas sur 90 : la diversification entre secteurs protège le moins précisément quand on en a le plus besoin.
La corrélation, en quelques mots
La corrélation est un nombre compris entre -1 et +1, calculé sur les rendements de deux actions, secteurs ou classes d’actifs sur la même période :
- proche de +1 : quand l’un monte, l’autre monte aussi ; quand l’un baisse, l’autre baisse aussi ;
- proche de 0 : les deux mouvements n’ont pas de lien, et détenir les deux réduit les variations ;
- sous 0 : ils ont tendance à aller dans des directions opposées, et l’un amortit les pertes de l’autre.
La période de mesure compte. Une corrélation calculée sur cinq ans décrit la moyenne ; une corrélation calculée sur les 60 dernières séances décrit le moment, et elle change beaucoup plus.
Pourquoi elle compte pour la diversification
L’idée que le risque d’un portefeuille n’est pas la somme des risques de ses lignes remonte à Harry Markowitz, « Portfolio Selection » (Journal of Finance, 1952) : ce qui compte, c’est la façon dont les titres évoluent les uns par rapport aux autres. Plus la corrélation est faible, plus les variations se compensent et moins le portefeuille varie que ses composantes.
Nos données le montrent. Un portefeuille réparti à parts égales entre les neuf secteurs a varié en moyenne 70 % autant que le secteur type quand la Bourse était proche de ses sommets : une économie d’environ 30 %. En marché baissier, le rapport est monté à 87 % : l’économie s’est réduite à 13 %.
Nos données : 28 ans de secteurs américains
Nous avons utilisé les rendements quotidiens des neuf fonds qui répliquent les secteurs historiques du S&P 500 (énergie, matériaux, industrie, consommation discrétionnaire, consommation de base, santé, finance, technologie, services aux collectivités), du 23 décembre 1998 au 12 octobre 2026 : 6 992 séances. Pour chaque jour, nous avons calculé la corrélation moyenne de toutes les paires de secteurs sur les 60 séances précédentes.
| Moment du marché | Corrélation moyenne entre secteurs |
|---|---|
| Bourse à moins de 5 % de ses sommets | 0,49 |
| Toute la période (médiane) | 0,58 |
| Marché baissier (plus de 20 % sous les sommets) | 0,65 |
| Pic de 2008 | 0,83 |
| Pic du 22 septembre 2011 | 0,92 |
| Pic du 16 mars 2020 | 0,92 |
Le même schéma se répète à chaque crise : 0,74 lors du krach de 2000-2002, 0,83 en 2008, 0,92 en 2011 pendant la crise de la dette européenne, 0,92 en mars 2020, 0,76 en 2022 et 0,77 en 2025. Quand la Bourse chute fortement, les secteurs cessent de se comporter comme des marchés différents et deviennent presque un seul marché.
Dans les krachs, tout baisse
Une corrélation moyenne est un chiffre abstrait. Les pires journées sont plus parlantes :
- lors des 10 pires séances du S&P 500 de la période (six en 2008, trois en mars 2020, une en août 2011), les neuf secteurs ont tous clôturé en baisse, 90 cas sur 90 ;
- lors des 96 séances où le S&P 500 a perdu plus de 3 %, 98,4 % des combinaisons secteur-jour ont été négatives, et les neuf secteurs ont baissé ensemble dans 87,5 % des cas.
Même les secteurs réputés défensifs suivent le reste. La corrélation entre services aux collectivités et technologie est de 0,17 quand la Bourse est proche de ses sommets et monte à 0,64 en marché baissier ; entre consommation de base et technologie, elle passe de 0,21 à 0,64. Les valeurs défensives perdent en général moins, mais elles perdent.
Pourquoi cela arrive
Dans les moments de panique, les causes communes l’emportent sur les causes propres à chaque secteur. Les investisseurs réduisent le risque en bloc et vendent ce qu’ils peuvent vendre ; ceux qui utilisent l’effet de levier doivent réduire leurs positions ; les fonds doivent honorer les rachats. Les nouvelles sur chaque secteur pèsent moins que la question que tout le monde se pose au même moment : combien de risque est-ce que je veux ?
La recherche le documente depuis longtemps. François Longin (ESSEC) et Bruno Solnik (HEC Paris), dans « Extreme Correlation of International Equity Markets » (Journal of Finance, 2001), ont montré qu’entre les grandes places boursières la corrélation augmente dans les marchés en forte baisse, mais pas dans ceux en forte hausse. Andrew Ang (Columbia) et Joseph Chen (University of Southern California), dans « Asymmetric Correlations of Equity Portfolios » (Journal of Financial Economics, 2002), ont trouvé le même déséquilibre entre les actions américaines et le marché.
Il y a une réserve. Kristin Forbes et Roberto Rigobon (MIT), dans « No Contagion, Only Interdependence » (Journal of Finance, 2002), ont montré qu’une partie de la hausse est un effet statistique : quand la volatilité augmente, la corrélation mesurée augmente même si le lien de fond ne change pas. Pour qui détient un portefeuille, la conséquence reste la même : les composantes perdent ensemble.
Actions et obligations : une diversification qui peut changer
Pendant de nombreuses années, la vraie protection est venue d’une autre classe d’actifs. Entre le S&P 500 et les emprunts d’État américains à 7-10 ans, la corrélation a été négative 20 années sur 25 depuis 2002 : -0,47 en 2008, -0,51 en 2020. Quand les actions s’effondraient, les obligations montaient.
Mais ce n’est pas une loi. En 2022, avec une inflation élevée et des taux en forte hausse, la corrélation est devenue +0,19 et actions et obligations ont baissé ensemble. En moyenne, elle a été de -0,35 de 2003 à 2021 et de +0,13 de 2022 à aujourd’hui. Ce qu’un portefeuille peut perdre quand ses protections ne fonctionnent pas, nous l’avons mesuré dans l’article sur le bêta et le drawdown.
Comment utiliser la corrélation : les bonnes questions
- Sur quelle période est-elle mesurée ? Une moyenne sur cinq ans masque les crises ; il vaut la peine de regarder aussi son comportement pendant les fortes baisses.
- Mes secteurs sont-ils vraiment différents ? Depuis juin 2018, la corrélation entre technologie et consommation discrétionnaire a été de 0,81, entre technologie et communication de 0,78, contre 0,39 entre technologie et énergie. Plus de secteurs ne veut pas dire plus de sources de risque.
- Qu’est-ce qui me protège dans un krach ? Parmi les secteurs actions, peu de chose. Une diversification plus solide vient de classes d’actifs différentes, et elle aussi doit être vérifiée dans le temps.
- La corrélation actuelle est-elle normale ? Le 12 octobre 2026, la corrélation moyenne entre secteurs était de 0,14 : depuis 1998, des valeurs sous 0,2 n’ont été observées que dans 3 % des séances. Des corrélations aussi basses ne durent pas en période de tension.
- Est-ce que je veux diversifier ou faire tourner mes secteurs ? Quand chaque secteur suit son propre chemin, les écarts de rendement s’élargissent. Nous en parlons dans le guide de la rotation sectorielle.
Où trouver ces chiffres sur InvestingBot
La page Corrélations présente la matrice des onze secteurs du S&P 500 sur des périodes d’un mois à cinq ans, avec les paires les plus et les moins corrélées et un seuil de 0,75 au-delà duquel deux secteurs sont signalés comme peu utiles pour diversifier. Vous pouvez choisir deux secteurs et voir leur corrélation glissante sur des fenêtres de 20 à 90 séances, pour comprendre si le lien d’aujourd’hui est le lien habituel. La matrice peut être ouverte dans le Chat IA avec les données déjà chargées.
En résumé
- La corrélation mesure à quel point deux placements évoluent ensemble, de -1 à +1.
- Entre les neuf secteurs historiques du S&P 500, elle a été en moyenne de 0,49 avec la Bourse proche de ses sommets et de 0,65 en marché baissier, avec des pics de 0,92 en 2011 et en mars 2020.
- Lors des 10 pires séances depuis 1998, les neuf secteurs ont tous baissé ensemble, 90 cas sur 90.
- Le bénéfice de la diversification entre secteurs s’est réduit d’environ 30 % à 13 % en marché baissier.
- Actions et obligations ont eu une corrélation négative 20 années sur 25, mais en 2022 elles ont baissé ensemble.
- Une diversification se juge à son comportement dans les krachs, pas à la moyenne.
Qu’est-ce que la corrélation entre actions ?
C’est un nombre compris entre -1 et +1 qui mesure à quel point les rendements de deux actions ou secteurs évoluent ensemble. Proche de +1, ils vont dans la même direction ; proche de 0, de façon indépendante ; sous 0, dans des directions opposées.
Pourquoi la corrélation augmente-t-elle dans les krachs ?
Dans les moments de panique, les investisseurs réduisent le risque en bloc et vendent un peu de tout, et les causes communes comptent plus que celles propres à chaque secteur. C’est aussi en partie un effet statistique de la volatilité plus élevée. Sur nos données, la corrélation moyenne entre secteurs est passée de 0,49 à 0,65 en marché baissier.
Les secteurs défensifs protègent-ils dans un krach ?
Ils perdent en général moins, mais ils perdent. La corrélation entre services aux collectivités et technologie passe de 0,17 à 0,64 en marché baissier, et lors des 10 pires séances du S&P 500 depuis 1998 tous les secteurs ont baissé.
Les obligations diversifient-elles toujours les actions ?
Pas toujours. Depuis 2002, la corrélation entre actions américaines et emprunts d’État à 7-10 ans a été négative 20 années sur 25, mais en 2022, avec l’inflation et les taux en hausse, elle a été positive et les deux classes d’actifs ont baissé ensemble.
Sur quelle période faut-il mesurer la corrélation ?
Il vaut la peine d’en regarder plusieurs : une moyenne sur plusieurs années montre le lien de fond, une fenêtre glissante de 60 séances montre comment il évolue, et le comportement pendant les fortes baisses montre ce que vaut vraiment la diversification.
Une corrélation basse est-elle toujours un bon signe ?
C’est un bon signe pour la diversification, mais il ne faut pas la tenir pour acquise. Le 12 octobre 2026, la corrélation moyenne entre secteurs était de 0,14, un niveau rare, et en période de tension les corrélations basses ont tendance à remonter vite.